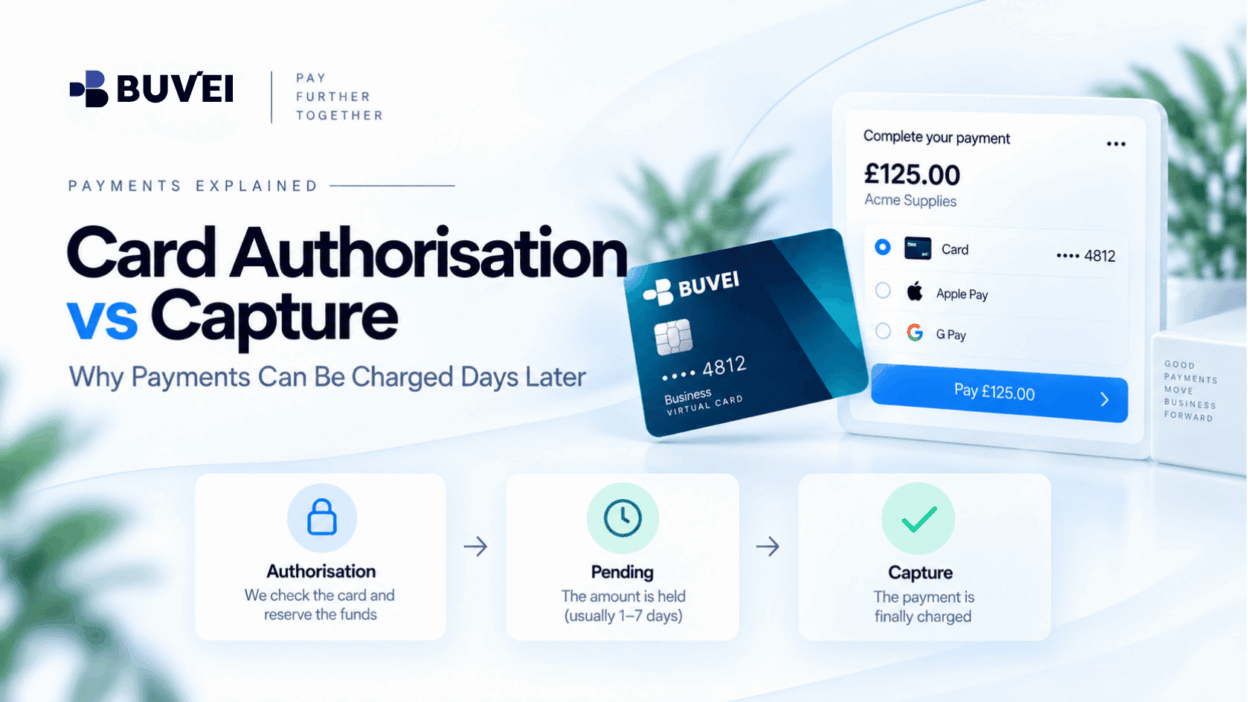
Um pagamento com cartão pode parecer concluído no checkout, mas isso nem sempre significa que o comerciante recebeu o dinheiro.
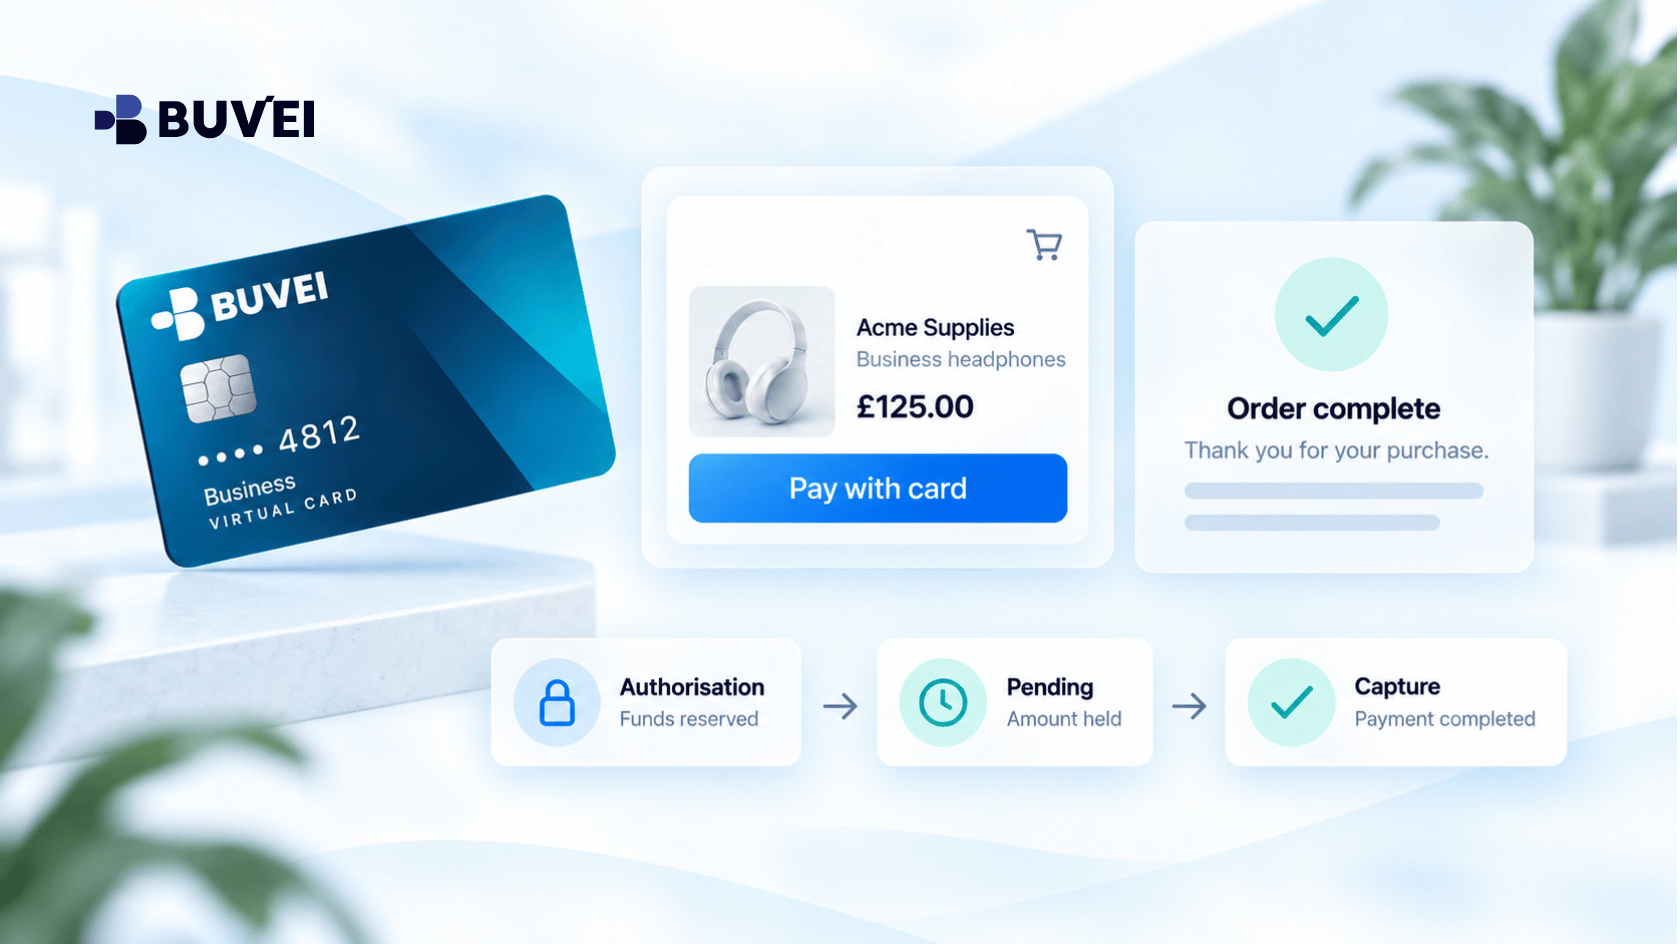
Em muitas transações, o comerciante primeiro autoriza o pagamento, verificando se o cartão pode suportar a transação e podendo reservar temporariamente o valor. Em seguida, o comerciante captura o pagamento posteriormente, às vezes horas ou até dias depois.
Isso é comum em compras online, viagens, assinaturas, publicidade, marketplaces, compras de equipamentos e outras despesas empresariais.
Entender a diferença entre autorização e captura de pagamentos com cartão pode ajudar as empresas a evitar pagamentos duplicados, alterações inesperadas no saldo e confusão ao revisar as transações do cartão.
O que é a autorização do cartão?
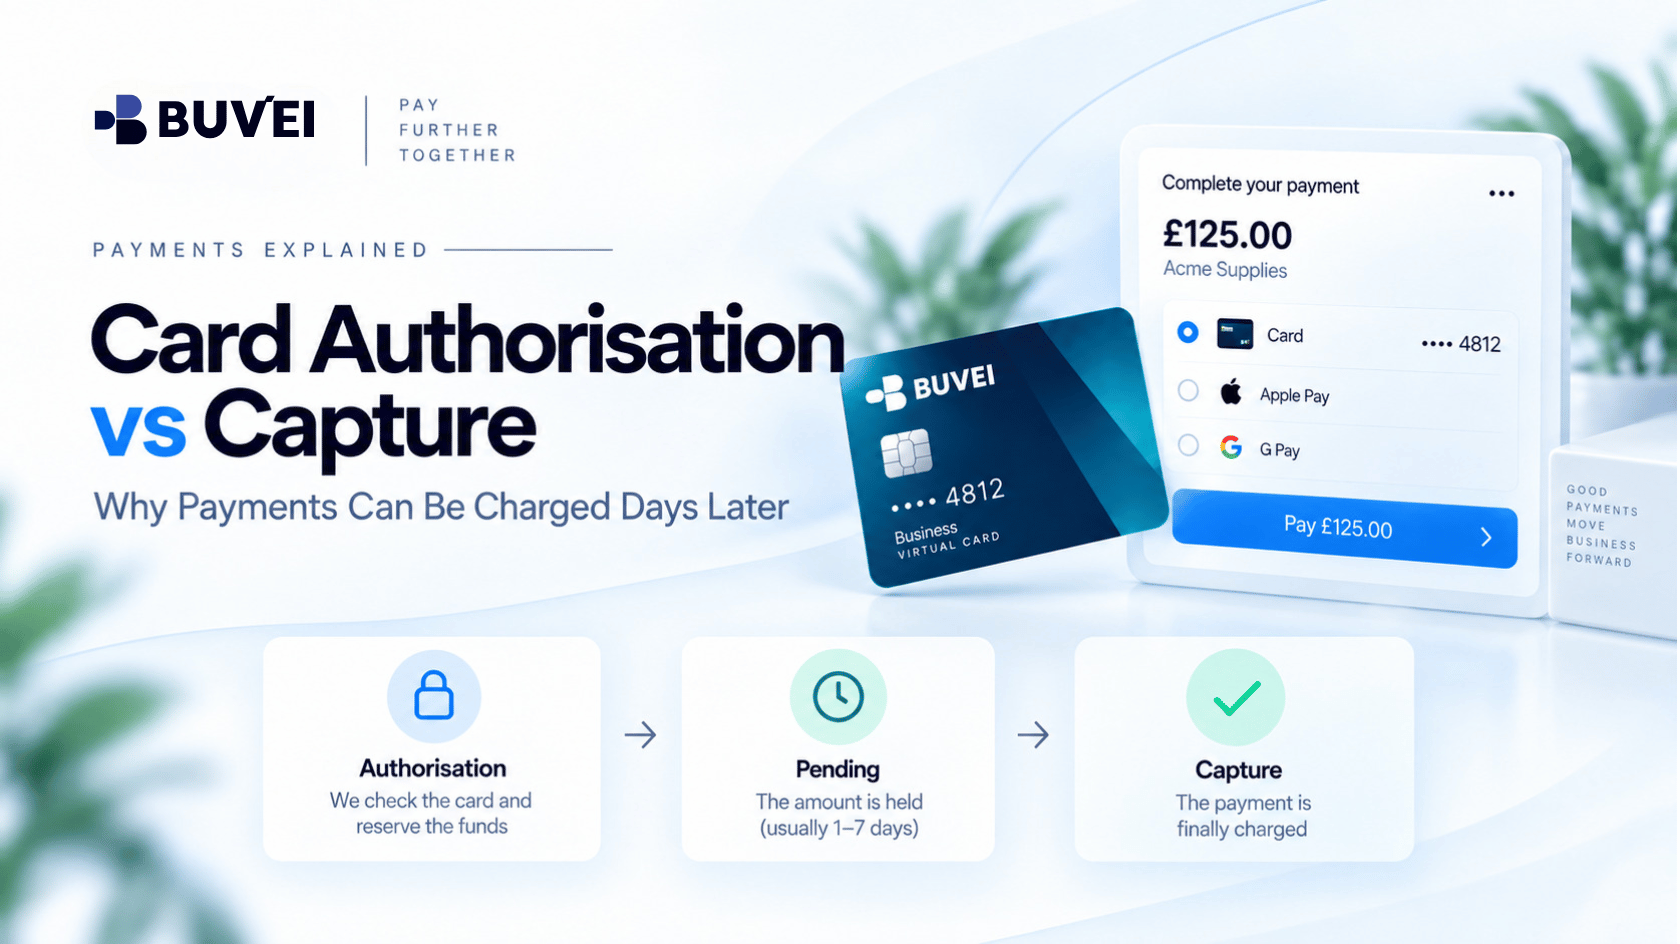
A autorização do cartão é a primeira etapa de muitos pagamentos com cartão.
Quando um cliente envia um pagamento, o comerciante envia uma solicitação de autorização pela rede de pagamentos. A solicitação verifica se a transação pode prosseguir com base em fatores como saldo disponível, status do cartão e outras condições de pagamento.
Se a autorização for aprovada, a transação poderá aparecer como pendente, e o valor autorizado poderá ser reservado temporariamente.
No entanto, isso não significa necessariamente que o comerciante já recebeu o dinheiro.
Por exemplo, imagine que uma empresa use um cartão virtual para fazer um pedido de equipamentos no valor de €600.
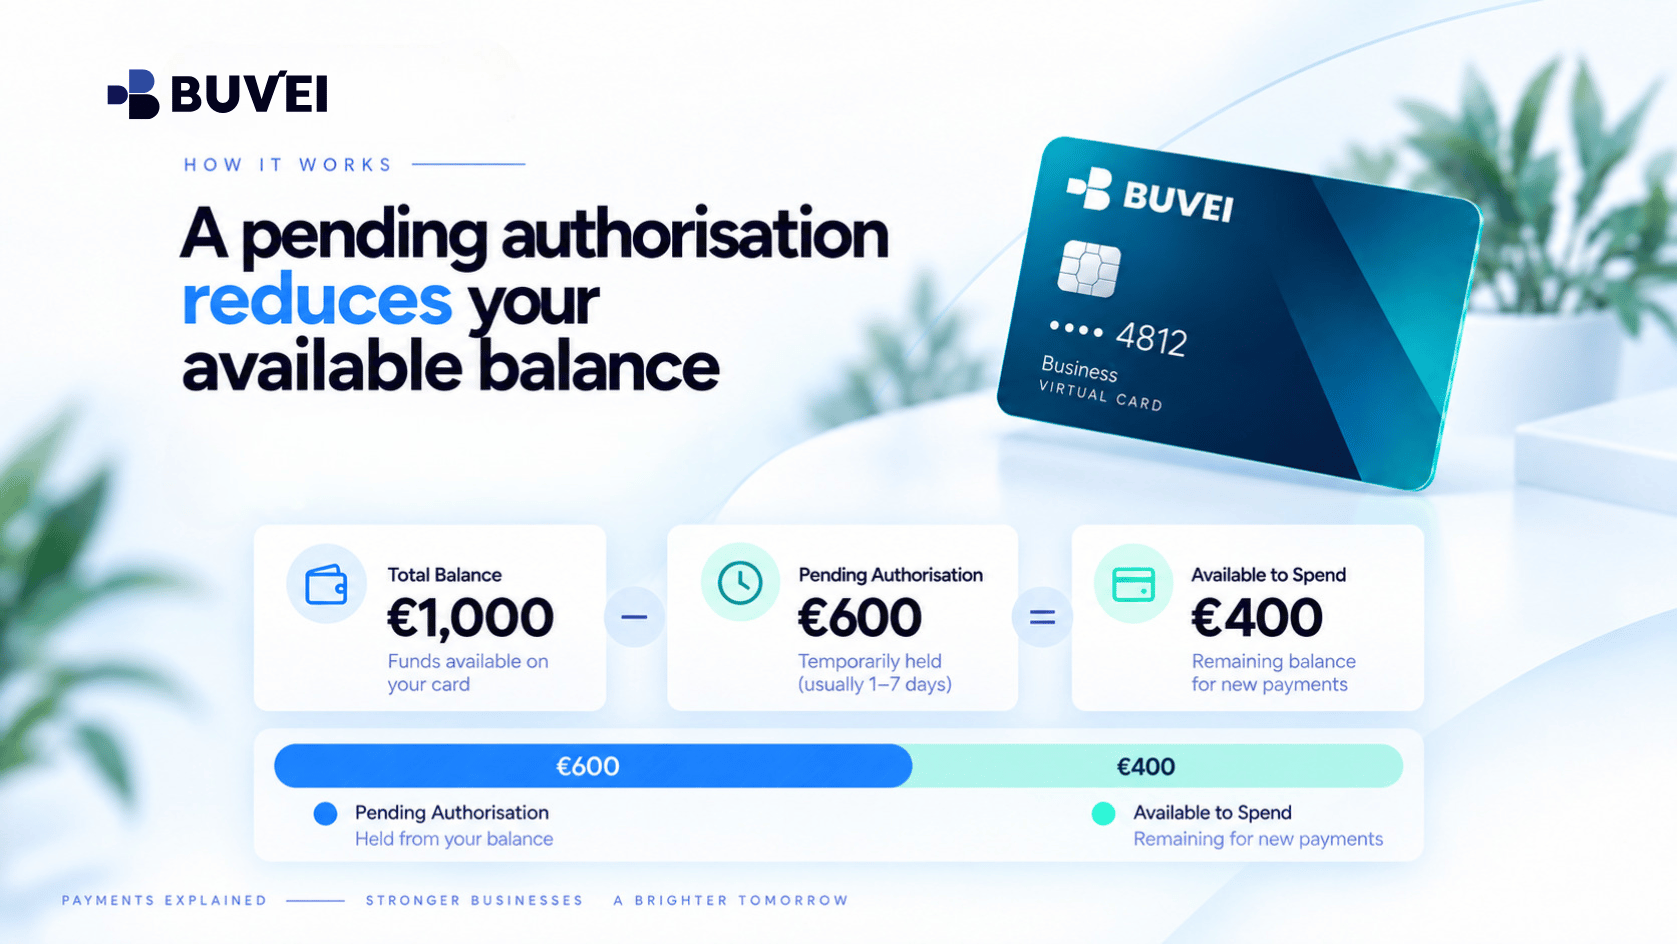
O cartão pode mostrar uma transação pendente de €600 imediatamente após o checkout. Se o cartão tinha €1.000 disponíveis antes da compra, apenas cerca de €400 poderão permanecer disponíveis enquanto essa autorização estiver ativa.
O pagamento foi aprovado, mas ainda pode não ter sido totalmente liquidado.
O que é a captura do pagamento?
A captura do pagamento é a etapa em que o comerciante solicita a conclusão de uma transação autorizada.
Depois que o pagamento é capturado, a transação pode passar de uma autorização temporária para uma cobrança concluída no cartão.
Alguns comerciantes autorizam e capturam o pagamento quase imediatamente. Outros separam deliberadamente as duas etapas.
Por exemplo, uma loja online pode:
- Autorizar o cartão quando o pedido é realizado.
- Confirmar que o item está disponível.
- Preparar o envio.
- Capturar o pagamento quando o pedido for despachado.
Do ponto de vista do cliente, o checkout foi concluído com sucesso no primeiro dia, enquanto a cobrança final no cartão pode aparecer vários dias depois.
Esse atraso não significa necessariamente que algo deu errado.
Por que os comerciantes atrasam a captura?
Existem vários motivos legítimos pelos quais os comerciantes podem esperar antes de concluir um pagamento com cartão.
Estoque e processamento do pedido
Um varejista pode querer confirmar que os produtos estão disponíveis antes de receber o dinheiro.
Se um item não puder ser fornecido, atrasar a captura pode reduzir a necessidade de processar um reembolso posteriormente.
Viagens e reservas
Hotéis, empresas de aluguel de carros, plataformas de venda de ingressos e serviços de viagem podem autorizar os fundos antes que o valor final seja conhecido.
A cobrança final pode depender da reserva concluída, de serviços adicionais ou de alterações feitas posteriormente.
Serviços baseados no uso
Alguns comerciantes cobram de acordo com o uso real.
Eles podem primeiro verificar o método de pagamento e depois capturar o valor final após a prestação do serviço.
Análise de fraude e do pedido
Algumas transações podem passar por verificações adicionais realizadas pelo comerciante antes do processamento do pedido.
Por isso, o pagamento pode permanecer autorizado enquanto o pedido é analisado.
Marketplaces e plataformas de serviços
Um marketplace pode autorizar o pagamento primeiro, mas só recebê-lo depois que outro evento ocorrer, como a confirmação do vendedor, a conclusão do serviço ou o envio do produto.
O ponto importante é que uma autorização bem-sucedida e a liquidação concluída nem sempre são o mesmo evento.
Como as autorizações pendentes afetam seu saldo disponível
Um dos efeitos mais importantes de uma autorização é que ela pode reduzir o valor disponível para outras transações.
Considere um cartão virtual com saldo disponível total ou limite de gastos de €1.000.
Se um comerciante autorizar €600, o valor restante disponível poderá efetivamente cair para cerca de €400 enquanto a autorização estiver aberta.
Mesmo que a transação ainda não tenha sido capturada, o valor reservado geralmente não deve ser considerado disponível para outra compra.
Isso é especialmente importante para empresas que utilizam cartões com saldos ou limites de gastos controlados.
Uma segunda compra realizada sem considerar a autorização pendente pode falhar porque o primeiro comerciante já reservou parte dos fundos disponíveis.
Por isso, para as equipes financeiras e operacionais, é útil acompanhar tanto:
- Transações concluídas
- Autorizações pendentes ou em aberto
Observar apenas as cobranças concluídas pode fornecer uma visão incompleta da capacidade real de gastos disponível.
O valor final capturado pode ser diferente?
Sim.
O valor capturado pelo comerciante pode, às vezes, ser menor que o valor originalmente autorizado.
Por exemplo, um fornecedor pode inicialmente autorizar €240 para um pedido.
Se um produto ficar indisponível e o valor final do pedido cair para €198, o comerciante poderá capturar apenas €198.
A parte não utilizada da autorização original poderá então ser liberada de acordo com as condições de processamento aplicáveis.
Por isso, as empresas devem conciliar tanto o valor originalmente autorizado quanto o valor final capturado, em vez de presumir que eles sempre serão exatamente iguais.
Em alguns fluxos de pagamento, o valor final também pode aumentar.
Dependendo do tipo de transação e da configuração do pagamento, o comerciante poderá solicitar um ajuste, uma autorização incremental ou outro pagamento para o valor adicional.
Portanto, as empresas devem evitar presumir que a primeira autorização cobre automaticamente todas as alterações posteriores em um pedido.
Por quanto tempo uma autorização pode permanecer pendente?
Não existe um período único e universal para todas as autorizações de cartão.
Uma autorização pode eventualmente ser:
- Capturada pelo comerciante
- Revertida
- Liberada
- Expirada
O prazo pode variar de acordo com o comerciante, a rede de pagamentos, o tipo de transação, o emissor e outras condições de processamento.
Por esse motivo, as empresas devem evitar depender de uma regra fixa, como “todos os pagamentos pendentes desaparecem depois de um determinado número de dias”.
Em vez disso, revise o status da transação juntamente com as informações do pedido do comerciante.
Se uma autorização permanecer sem solução por mais tempo do que o esperado, reúna os detalhes relevantes da transação antes de entrar em contato com o suporte.
As informações úteis podem incluir:
- Nome do comerciante
- Data e hora da transação
- Valor e moeda
- Referência do pedido ou da fatura
- Status atual da transação
- Últimos quatro dígitos do cartão
Evite enviar números completos de cartão ou códigos de segurança por e-mail ou chat comum.
O que acontece se o comerciante nunca capturar o pagamento?
Às vezes, um comerciante autoriza um pagamento, mas nunca conclui a transação.
Por exemplo, um pedido pode ser cancelado antes do envio, uma reserva pode ser abandonada ou o comerciante pode decidir não concluir a compra.
Nessas situações, a autorização poderá eventualmente ser revertida ou expirar sem se tornar uma cobrança concluída no cartão.
Até que isso aconteça, porém, o valor poderá continuar afetando o saldo disponível do cartão.
Essa é uma das razões pelas quais as empresas devem evitar tentar novamente um pagamento repetidamente simplesmente porque ainda não veem uma cobrança concluída.
Uma segunda tentativa pode criar outra autorização e aumentar temporariamente o valor reservado.

O que acontece se a captura falhar?
Uma autorização inicial bem-sucedida nem sempre garante que uma captura posterior será concluída com sucesso.
Se o comerciante esperar antes de concluir a transação, as circunstâncias poderão mudar.
Por exemplo:
- O saldo disponível pode ter mudado.
- O limite de gastos do cartão pode ter sido ajustado.
- As credenciais do cartão podem não estar mais ativas.
- Pode ser necessária uma autenticação adicional do pagamento.
- O comerciante pode enfrentar um problema de processamento.
Suponha que um fornecedor autorize um pagamento quando um pedido é criado, mas só faça o envio vários dias depois.
Se a configuração do cartão ou os fundos disponíveis mudarem antes que o comerciante envie a captura, o pagamento final poderá apresentar um problema, mesmo que a autorização original tenha sido aprovada.
Se isso acontecer, as empresas devem primeiro identificar em qual etapa ocorreu a falha antes de tentar realizar outro pagamento.
Não gaste o mesmo saldo disponível duas vezes
Um erro comum é presumir que o dinheiro está disponível simplesmente porque uma cobrança ainda não foi marcada como concluída.
Imagine que um comprador veja uma transação de €800 ainda listada como pendente.
Como nenhuma cobrança final aparece, ele presume que os €800 continuam disponíveis e tenta fazer outra compra de grande valor.
Quando o comerciante original capturar o pagamento posteriormente, as duas transações poderão disputar o mesmo saldo ou limite do cartão.
Uma abordagem mais segura é tratar autorizações pendentes significativas como fundos comprometidos até que sejam capturadas ou claramente liberadas.
Para empresas que gerenciam vários cartões e compras, até mesmo um registro interno simples pode ajudar.
Para transações de maior valor, considere registrar:
- Comerciante
- Finalidade
- Valor autorizado
- Data
- Status atual
- Evento esperado de processamento ou captura
Isso facilita entender quanta capacidade do cartão está realmente disponível.
A conciliação exige duas linhas do tempo
A conciliação de cartões empresariais fica mais fácil quando as equipes reconhecem que geralmente existem duas linhas do tempo diferentes.
A linha do tempo do comerciante pode incluir:
Pedido realizado → Pedido confirmado → Envio → Fatura
A linha do tempo do cartão pode incluir:
Autorização → Pendente → Captura → Transação lançada
Esses eventos podem não ocorrer nas mesmas datas.
Por exemplo:
- Segunda-feira: Pedido realizado e cartão autorizado
- Quarta-feira: Comerciante envia o pedido
- Quinta-feira: Comerciante captura a transação
- Quinta-feira ou posteriormente: A transação final do cartão aparece
Portanto, combinar transações apenas pela data pode ser enganoso.
Um processo de conciliação melhor considera o comerciante, o valor, a moeda, a referência do pedido e a finalidade comercial em conjunto.
Substituir ou encerrar um cartão cancela uma transação pendente?
Não necessariamente.
Substituir, congelar ou encerrar um cartão depois que uma transação já foi autorizada não significa automaticamente que todas as transações existentes do comerciante desaparecerão.
O tratamento de uma autorização pendente depende da transação específica e das condições de processamento do pagamento.
Se um cartão tiver atividades não liquidadas, as empresas devem verificar o status da transação antes de presumir que encerrar ou substituir o cartão cancelará o fluxo de pagamento existente do comerciante.
Isso é particularmente importante ao lidar com compras legítimas que já foram autorizadas, mas ainda não foram capturadas.
Gerenciando pagamentos atrasados com cartões virtuais
Os cartões virtuais podem facilitar a organização dos gastos empresariais, mas não alteram a lógica de processamento de pagamentos do próprio comerciante.
Um comerciante que normalmente utiliza captura posterior pode continuar usando esse processo independentemente de o cliente utilizar um cartão físico ou virtual.
A vantagem dos cartões virtuais é que as empresas geralmente podem organizar os gastos de forma mais clara.
Por exemplo, as equipes podem usar cartões separados para:
- Publicidade
- Assinaturas SaaS
- Serviços de nuvem
- Compras corporativas
- Viagens
- Compras online
- Diferentes departamentos ou projetos
Usar um cartão dedicado para uma finalidade específica pode facilitar a identificação e a conciliação de transações pendentes.
As equipes também devem manter confirmações do comerciante, faturas e registros de transações juntos para que situações de pagamento fora do padrão possam ser analisadas rapidamente.
Como aBuvei pode ajudar as empresas a melhorar a visibilidade dos pagamentos
Quando disponíveis para a conta e a configuração do cartão em questão, os cartões virtuais da Buvei podem ajudar as empresas a separar e organizar diferentes atividades de pagamento online.
Em vez de direcionar várias despesas não relacionadas para um único cartão, as equipes podem usar cartões virtuais dedicados para diferentes serviços, campanhas ou finalidades empresariais.
Combinada ao monitoramento de transações, essa abordagem pode facilitar a identificação de:
- Qual comerciante criou uma autorização
- A qual finalidade empresarial o pagamento está relacionado
- Se a transação está pendente ou concluída
- Quais despesas ainda precisam ser conciliadas
Para empresas que gerenciam assinaturas SaaS, publicidade online, serviços de nuvem, viagens ou outras despesas digitais recorrentes, uma organização mais clara dos pagamentos pode reduzir tentativas desnecessárias e tornar o gerenciamento dos cartões mais eficiente.
O que fazer quando um pagamento permanece pendente?
Se um pagamento com cartão permanecer pendente por mais tempo do que o esperado, evite criar imediatamente uma transação duplicada.
Em vez disso:
- Verifique se o comerciante ainda pretende concluir o pedido.
- Revise o status atual da transação.
- Confirme se o valor ainda está reservado.
- Verifique o status do pedido, da fatura ou do processamento junto ao comerciante.
- Mantenha disponível a referência da transação e os detalhes relevantes.
- Entre em contato com o comerciante ou com o provedor do cartão se o resultado esperado não aparecer.
O objetivo é entender se o pagamento está aguardando captura, foi revertido, expirou ou exige alguma ação adicional.
O ponto principal
Um pagamento com cartão concluído com sucesso nem sempre é um evento instantâneo.
Em muitos casos, o processo tem pelo menos duas etapas importantes:
A autorização confirma que uma transação proposta pode prosseguir e pode reservar os fundos.
A captura é a solicitação do comerciante para concluir o pagamento autorizado.
O intervalo entre esses dois eventos pode ser de apenas alguns segundos ou se estender por vários dias, dependendo do comerciante e da transação.
Para as empresas, a abordagem mais segura é tratar autorizações pendentes como fundos comprometidos, acompanhar as linhas do tempo do comerciante e do cartão e evitar novas tentativas de pagamento desnecessárias até que o status atual da transação esteja claro.
Entender esse processo facilita o gerenciamento dos saldos dos cartões, a conciliação das transações e a manutenção de uma visão mais clara dos gastos empresariais.