Uma empresa adiciona €500 a uma plataforma de software, compra €120 em serviços e não vê nenhuma nova cobrança de €120 no cartão.
Mais tarde, aparece um reembolso como crédito na plataforma, em vez de retornar ao cartão.
Isso não significa necessariamente que algo esteja faltando.
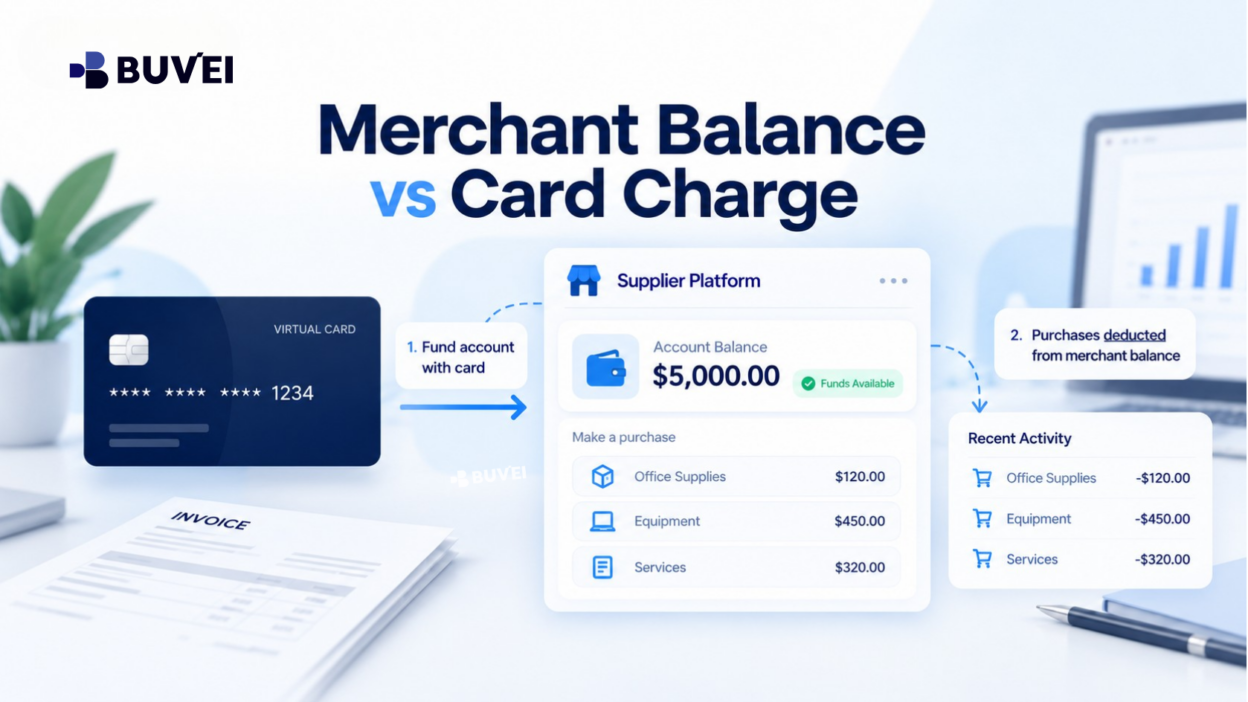
O comerciante pode estar usando um saldo interno da conta, em vez de cobrar o cartão separadamente por cada compra.
Essa distinção é importante para orçamento, reembolsos, acesso de funcionários, acompanhamento de despesas e contabilidade.
Uma transação com cartão registra o valor que entra ou sai da conta do cartão. Um saldo do comerciante registra o valor mantido e utilizado dentro do sistema do fornecedor.
Eles estão relacionados, mas não são o mesmo livro contábil.
Um único carregamento pode financiar várias compras posteriores sem gerar uma nova cobrança no cartão a cada vez.
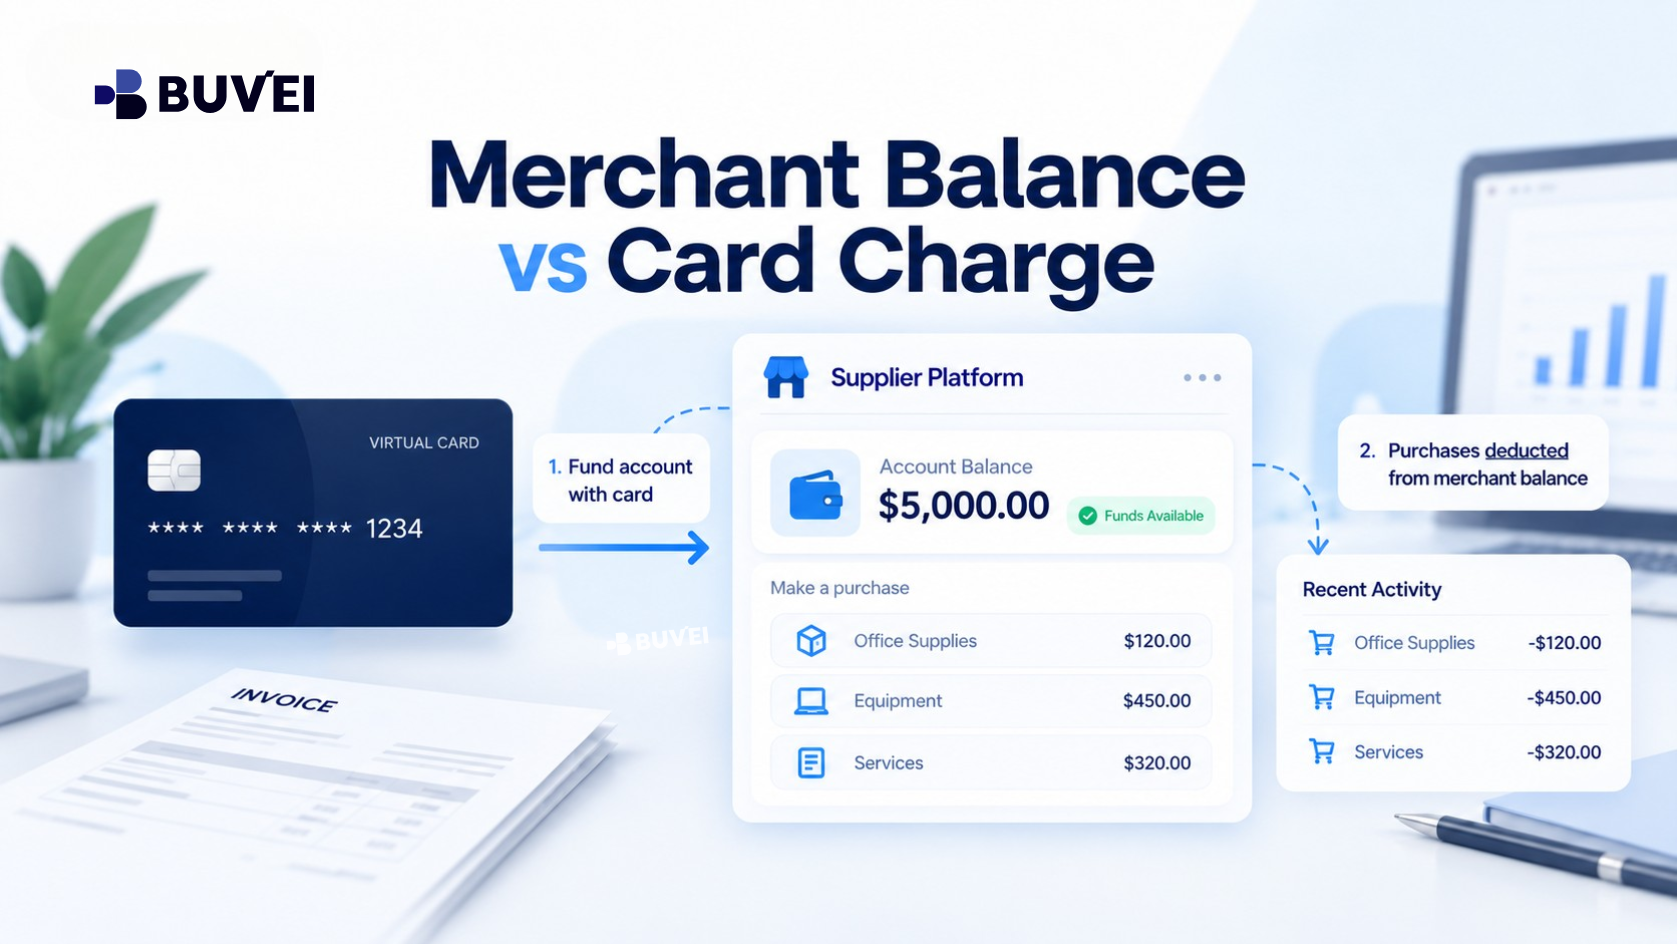
Dois Modelos de Pagamento
Cobrança Direta no Cartão
Em um modelo de cobrança direta, o comerciante envia uma transação com cartão para um pedido, fatura, reserva ou renovação de assinatura específico.
A transação do cartão e o registro comercial geralmente podem ser relacionados por meio de:
- Valor
- Moeda
- Data
- Referência da transação ou fatura
A autorização e a captura final podem ocorrer em momentos diferentes, mas o pagamento com cartão ainda está relacionado a um evento comercial específico.
Saldo da Conta do Comerciante
Em um modelo baseado em saldo, o cliente primeiro adiciona fundos, compra créditos, resgata um voucher ou recebe um reembolso em uma carteira interna.
Os pedidos posteriores são descontados desse valor armazenado.
O pedido individual pode não gerar uma nova transação no cartão porque o cartão já foi cobrado quando o saldo do comerciante foi financiado.
Algumas plataformas usam um modelo híbrido. Elas podem utilizar primeiro o crédito disponível e cobrar o cartão apenas pelo valor restante.
Outras mantêm diferentes tipos de saldo, como:
- Saldo em dinheiro reembolsável
- Créditos de serviços adquiridos
- Créditos promocionais
- Créditos de bônus
Não presuma que todo valor identificado como “saldo” representa o mesmo tipo de valor.
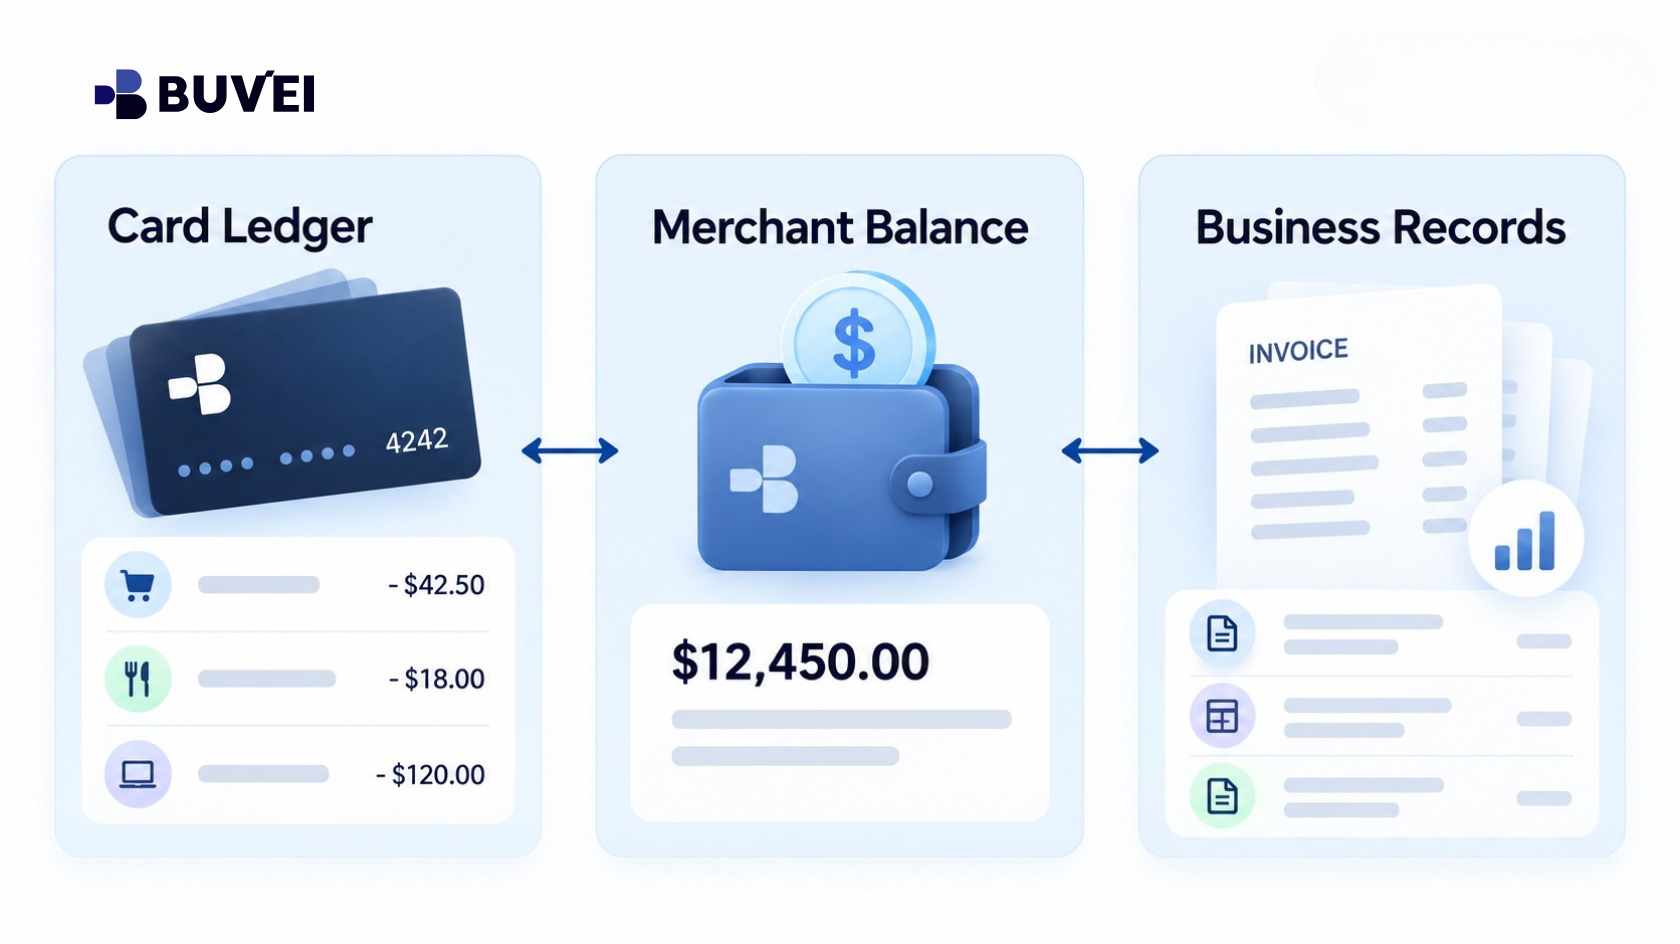
Acompanhe o Dinheiro em Três Livros Contábeis
Entender o fluxo de pagamento fica muito mais fácil quando os registros são separados em três camadas.
Livro do Cartão
O livro do cartão pode mostrar:
- Autorizações
- Cobranças concluídas
- Estornos
- Reembolsos
- Informações de moeda no cartão
Ele informa o que aconteceu com o cartão.
No entanto, pode não explicar qual compra posterior consumiu o dinheiro que já havia sido transferido para uma carteira do comerciante.
Livro do Saldo do Comerciante
O livro do comerciante pode mostrar:
- Carregamentos
- Créditos adquiridos
- Bônus
- Deduções de pedidos
- Taxas
- Ajustes
- Expirações
- Reembolsos internos
Ele explica como o valor se movimenta dentro da plataforma do fornecedor.
Registros Comerciais e Contábeis
Eles incluem:
- Faturas
- Recibos
- Documentos fiscais
- Registros de pedidos
- Categorias de despesas
- Alocações por projeto
Esses registros explicam o que a empresa realmente comprou e como a despesa deve ser registrada.
Os três registros devem ser conciliados em conjunto, em vez de serem forçados a seguir uma relação de um para um.
Por exemplo:
Uma cobrança de €500 no cartão pode financiar dez pedidos posteriores.
Ou:Uma compra de €120 pode usar €100 do saldo do comerciante e gerar apenas uma cobrança de €20 no cartão.

Como Identificar um Saldo Interno
Os sinais comuns incluem:
- A plataforma utiliza termos como carteira, créditos, fundos pré-pagos, saldo em dinheiro ou saldo da conta.
- Os usuários precisam “adicionar fundos” antes de fazer compras.
- Os pedidos reduzem imediatamente o saldo exibido, mas não geram uma transação correspondente no cartão.
- Os termos de reembolso informam que o valor retorna para a conta da plataforma.
- O comerciante oferece carregamento automático quando o saldo fica abaixo de um determinado limite.
- Os créditos podem expirar ou ser restritos a determinados produtos ou regiões.
Tenha cuidado com a terminologia.
Uma plataforma também pode usar a expressão saldo devido, que significa dinheiro que o cliente deve, e não dinheiro disponível para gastar.
Verifique o que o número realmente representa.
Um Carregamento Não é o Mesmo que uma Compra
Quando uma empresa adiciona saldo a uma conta de comerciante, ela transfere valor antes que todos os produtos ou serviços tenham necessariamente sido adquiridos.
Isso significa:
Evento de financiamento ≠ Evento de compra
Por exemplo, o cartão pode ser cobrado em março, enquanto o saldo do comerciante é consumido gradualmente entre março e junho.
Se o departamento financeiro atribuir todo o carregamento de março a um único projeto, os custos de projetos posteriores poderão ser distorcidos.
Mantenha ambos:
- Comprovante da transação de financiamento original
- Faturas ou recibos em nível de pedido
O comerciante pode emitir diferentes tipos de documentos, como recibo de financiamento, confirmação de pagamento, fatura de compra de créditos ou fatura de pedido individual.
Quais documentos são necessários para a contabilidade depende do comerciante e das regras contábeis aplicáveis.
Exemplo Prático de Conciliação
Suponha que uma equipe de design adicione €600 a uma plataforma usando um cartão virtual dedicado.
A plataforma também fornece €30 em crédito promocional.
Três funcionários compram serviços no valor de:
- €180
- €220
- €90
Total das compras: €490
Mais tarde, uma compra de €20 é reembolsada para o saldo da plataforma.
| EventoLivro do CartãoLivro do ComercianteRegistro Empresarial | |||
|---|---|---|---|
| Carregamento | Cobrança de €600 | +€600 | Recibo de financiamento |
| Promoção | Nenhum registro no cartão | +€30 | Termos da promoção |
| Três compras | Nenhuma nova cobrança | −€490 | Registros de pedidos / faturas |
| Reembolso | Nenhum reembolso no cartão | +€20 | Registro de reembolso / nota de crédito |
| Posição final | Carregamento de €600 permanece registrado | €160 restantes | Registro de conciliação |
Os €160 restantes podem incluir tanto fundos reembolsáveis quanto créditos promocionais restritos.
Eles não devem ser automaticamente tratados como €160 em dinheiro, a menos que o comerciante confirme que todo o saldo é reembolsável ou pode ser sacado.
Reembolso para o Cartão vs. Reembolso para o Saldo do Comerciante
Um reembolso no cartão retorna o valor pelo meio de pagamento utilizado pelo cartão e, eventualmente, deve aparecer no livro do cartão.
Um reembolso para o saldo do comerciante restaura o valor dentro da conta do comerciante.
Esse saldo pode só poder ser utilizado com o mesmo fornecedor.
Antes de cancelar um serviço ou solicitar um reembolso, confirme:
- Para onde o reembolso será creditado
- Se ele pode ser sacado
- Se possui prazo de validade
- Se continuará disponível após o encerramento da conta
- Qual tipo de saldo receberá o reembolso
Não marque uma fatura como reembolsada no cartão apenas porque o painel do comerciante mostra um crédito interno.
Até que o livro do cartão mostre o reembolso, o valor permanece do lado do comerciante.
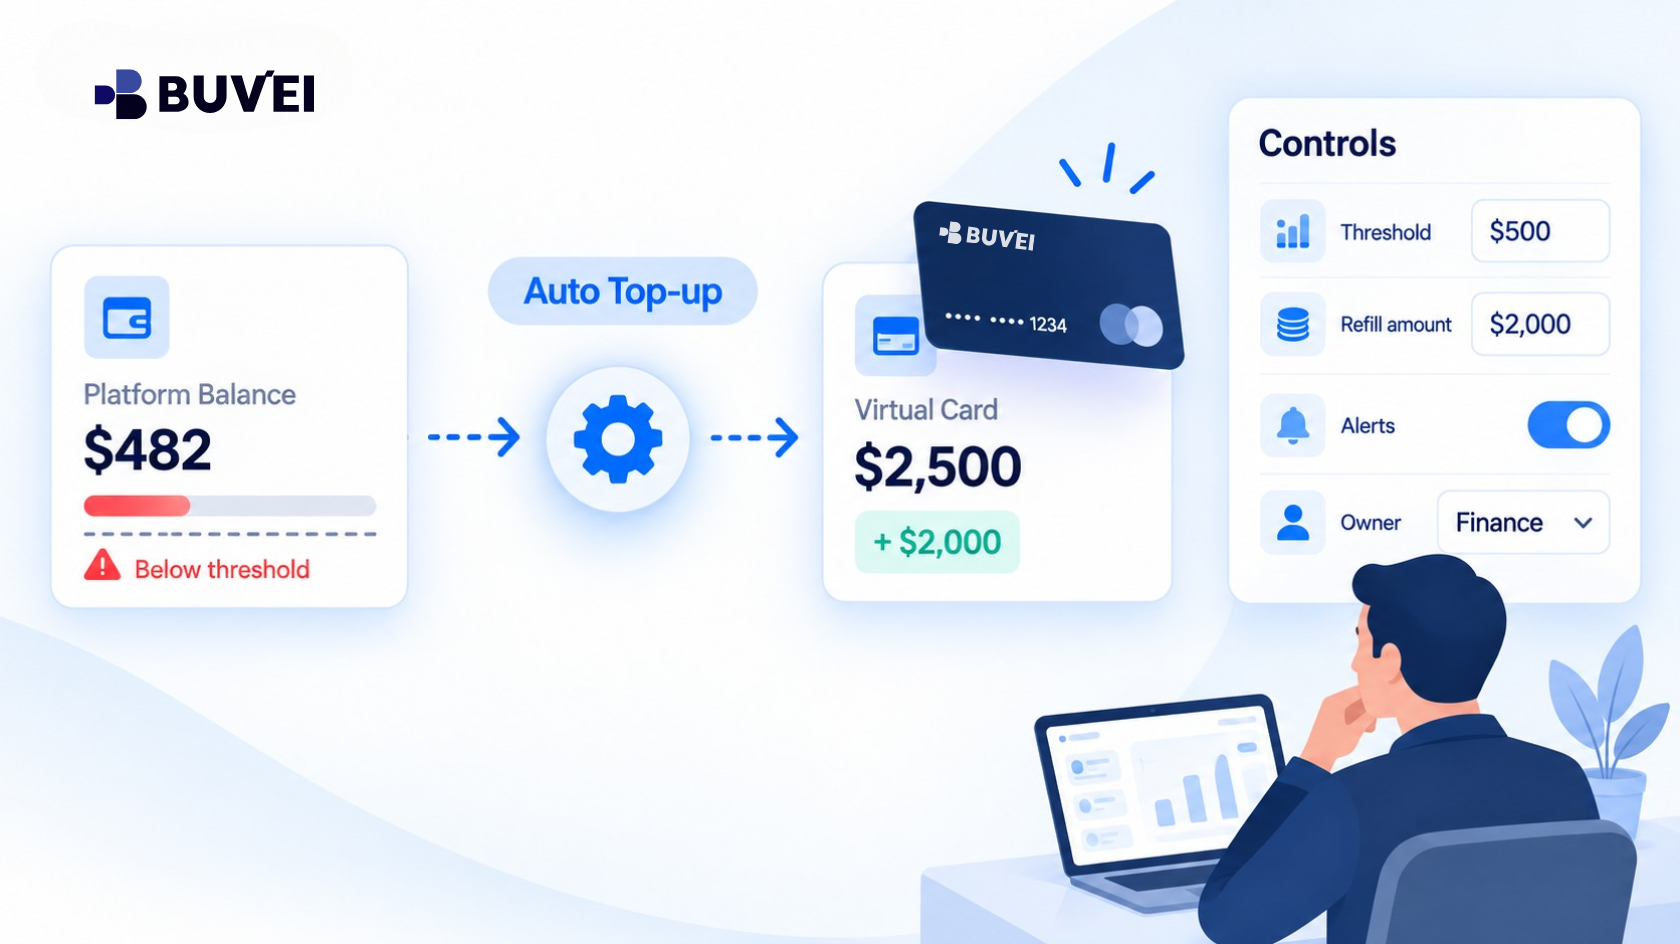
Carregamentos Automáticos Podem Ocultar o Verdadeiro Gatilho do Pagamento
Algumas plataformas cobram automaticamente o cartão quando:
- O saldo fica abaixo de um determinado limite
- Chega uma data programada para reposição
- Um pedido excede o saldo disponível
Isso pode fazer o usuário pensar que o cartão foi cobrado por um pedido específico, quando o verdadeiro gatilho foi simplesmente uma regra de reposição automática.
Para cada conta de comerciante, registre:
- Limite para carregamento
- Valor da reposição
- Cartão utilizado para financiamento
- Frequência máxima, quando aplicável
- Responsável
Se aparecer uma cobrança inesperada no cartão, analise o livro do comerciante antes de presumir que a transação está incorreta.
Uma reposição automática legítima pode corresponder a um evento de saldo baixo.
Os Controles do Cartão Devem Corresponder ao Modelo do Comerciante
Os controles do cartão funcionam melhor quando refletem a forma como o comerciante realmente realiza as cobranças.
Um cartão limitado exatamente a €120 pode não funcionar se o comerciante exigir um carregamento mínimo de €500 na carteira.
Da mesma forma, um cartão de uso único pode não ser adequado para um comerciante que utiliza:
- Reposição automática
- Cobrança recorrente
- Parcelas futuras
- Reembolsos vinculados ao cartão original
Antes de definir limites, entenda se o comerciante cobra:
- Por pedido
- Por ciclo de faturamento
- Quando o saldo atinge determinado limite
- Manualmente
Em seguida, verifique a adequação do cartão, o saldo disponível, a moeda aceita, os requisitos do comerciante e quaisquer limites aplicáveis.
Acesso de Funcionários e Propriedade da Conta
Um saldo de comerciante só pode ser controlado de forma prática pela empresa se a empresa controlar a conta do comerciante.
Uma carteira criada usando o e-mail pessoal de um funcionário pode se tornar difícil de acessar depois que esse funcionário deixar a empresa.
As contas empresariais devem, idealmente, utilizar:
- Credenciais controladas pela empresa
- MFA apropriado
- Administradores documentados
- Procedimentos de recuperação compartilhados
Além disso, separe as permissões.
Uma pessoa que pode fazer pedidos não precisa necessariamente ter autorização para:
- Alterar métodos de pagamento
- Solicitar reembolsos
- Sacar fundos
- Ativar o carregamento automático
- Adicionar administradores
Remover um cartão virtual não elimina a capacidade de um funcionário de gastar o dinheiro que já está armazenado na conta do comerciante.
Risco de Expiração e Saldo Retido
O valor armazenado com um comerciante nem sempre se comporta como dinheiro.
Os créditos podem ser:
- Não reembolsáveis
- Intransferíveis
- Específicos para determinados produtos
- Específicos para determinadas regiões
- Sujeitos a expiração
Antes de transferir um valor elevado para uma carteira de comerciante, verifique o que acontece se:
- A conta for suspensa
- A empresa mudar de região
- A entidade jurídica mudar
- A empresa deixar de utilizar o fornecedor
Um limite no cartão pode controlar quanto dinheiro entra na conta do comerciante.
Ele não pode recuperar automaticamente um valor que já foi transferido.
Para saldos relevantes, evite manter muito mais valor do que a empresa espera utilizar realisticamente no curto prazo.
Camadas de Moeda Dentro de uma Carteira de Comerciante
Um cartão pode financiar uma conta de comerciante em uma moeda, enquanto os serviços são cobrados em outra.
Algumas plataformas fazem a conversão:
- No carregamento
- Na compra
- No reembolso
- Em mais de uma etapa
Registre:
- Moeda do carregamento
- Moeda da carteira
- Moeda da compra
- Método de conversão
- Taxas ou margens
Para reembolsos, confirme se o comerciante devolve a moeda original, converte o valor para a moeda da carteira ou reembolsa diretamente o cartão.
Não deduza a localização do fornecedor ou o tratamento fiscal apenas com base na moeda da carteira.
Conciliação no Final do Mês
Um processo prático de fechamento mensal pode ser:
- Registre o saldo inicial do comerciante.
- Liste os carregamentos financiados pelo cartão.
- Relacione cada carregamento à transação correspondente no cartão.
- Liste compras, taxas, créditos, expirações e reembolsos.
- Reúna as faturas ou recibos em nível de pedido.
- Atribua as compras ao projeto ou responsável correto.
- Calcule o saldo final esperado.
- Compare-o com o painel do comerciante.
- Investigue qualquer diferença.
Uma fórmula útil é:
Saldo Inicial + Carregamentos + Créditos − Compras − Taxas − Expirações − Saques = Saldo Final Esperado
Mantenha os créditos promocionais restritos separados se eles não puderem ser tratados como fundos comuns.
Erros Comuns
Evite:
- Procurar uma nova cobrança no cartão para cada pedido quando a plataforma utiliza um saldo pré-pago.
- Registrar tanto o carregamento quanto cada pedido posterior como despesas integrais.
- Tratar créditos promocionais como dinheiro reembolsável.
- Encerrar a conta do comerciante antes de resolver os saldos e reembolsos restantes.
- Esquecer que o carregamento automático ainda pode estar ativo.
- Permitir que um único funcionário controle o login, o método de pagamento, os reembolsos e o processo de recuperação.
- Presumir que um crédito interno do comerciante já retornou ao cartão.
Onde a Buvei se Encaixa
Para cenários de pagamento compatíveis, um cartão virtual Buvei pode fornecer uma fonte de financiamento separada para uma conta de comerciante e facilitar a identificação dos carregamentos realizados pelo cartão.
Antes de financiar um saldo de comerciante, analise:
- Configuração do cartão
- Saldo disponível
- Controles de gastos
- Moeda
- Status da transação
A adequação e a disponibilidade podem variar dependendo da conta e do contexto do pagamento.
A Buvei fornece visibilidade sobre o lado do cartão do pagamento.
O comerciante continua responsável por explicar:
- Saldo interno da conta
- Restrições de crédito
- Deduções de pedidos
- Regras de reembolso
- Configurações de carregamento automático
Ao entrar em contato com o suporte da Buvei sobre um carregamento, forneça informações não sensíveis, como:
- Nome do comerciante
- Data
- Valor
- Moeda
- Status da transação
- Referência da transação
Nunca compartilhe senhas, OTPs, CVVs ou números completos de cartão.
Uma forma útil de pensar na divisão de responsabilidades é:
A Buvei mostra o que aconteceu com o cartão. O comerciante explica o que aconteceu com o saldo dentro da sua plataforma.
Perguntas a Fazer Antes de Adicionar Fundos
Antes de colocar um saldo significativo em uma conta de comerciante, pergunte:
- O saldo é dinheiro reembolsável, crédito de serviço adquirido ou valor promocional?
- Qual é o carregamento mínimo?
- Qual moeda é utilizada?
- Quando uma fatura é emitida?
- Quem pode gastar o saldo?
- A plataforma repõe o saldo automaticamente?
- Ela mantém o cartão salvo para cobranças futuras?
- Para onde vão os reembolsos?
- Os créditos expiram?
- O que acontece quando a conta é encerrada?
- A empresa pode exportar o livro de transações?
Se o comerciante não conseguir responder claramente a perguntas importantes, mantenha a exposição inicial limitada até que os termos sejam compreendidos.
Conclusão
Um saldo de conta de comerciante é um valor mantido e controlado dentro da plataforma do fornecedor.
Uma cobrança direta no cartão é uma transação enviada ao cartão para um pagamento ou evento de financiamento específico.
Quando uma plataforma utiliza um modelo pré-pago ou híbrido:
Uma única transação no cartão pode financiar várias compras posteriores.
E:
Um reembolso pode permanecer dentro da conta do comerciante em vez de retornar ao cartão.
Faça a conciliação entre o livro do cartão, o livro do comerciante e os registros comerciais como três fontes conectadas.
Depois que o modelo de pagamento estiver claro, os limites do cartão, os reembolsos, as permissões dos funcionários, o orçamento e a contabilidade se tornam muito mais fáceis de gerenciar.