

Um fornecedor europeu de software oferece duas formas de renovar uma assinatura: salvar um cartão de pagamento ou assinar um mandato de Débito Direto SEPA.
Se sua empresa já usa cartões virtuais para pagamentos online, uma pergunta natural é:
É possível usar um cartão virtual para Débito Direto SEPA?
A resposta é não.
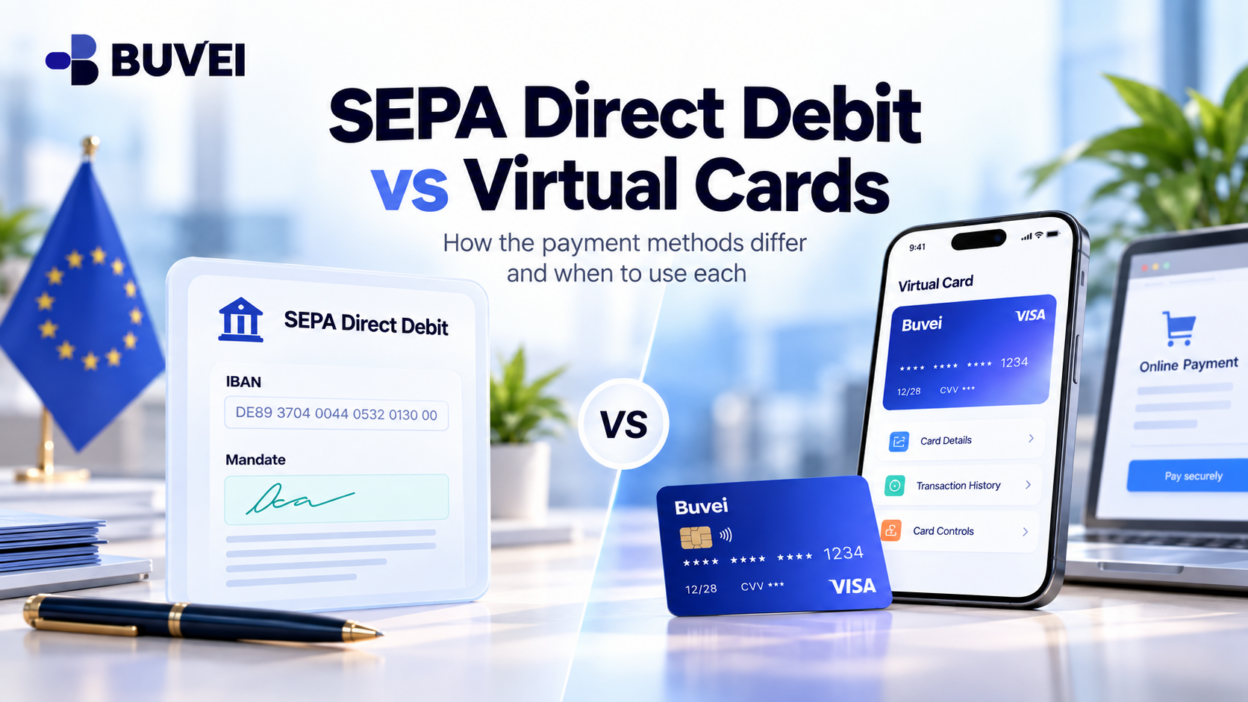
Um cartão virtual e um mandato de Débito Direto SEPA são dois tipos diferentes de acordos de pagamento. Eles usam identificadores diferentes, seguem processos de cobrança distintos e oferecem ao pagador diferentes formas de controle.
Um cartão virtual funciona apenas quando o fornecedor oferece uma opção de pagamento por cartão compatível. Ele não é um IBAN e não pode substituir uma conta bancária que permita Débito Direto SEPA.
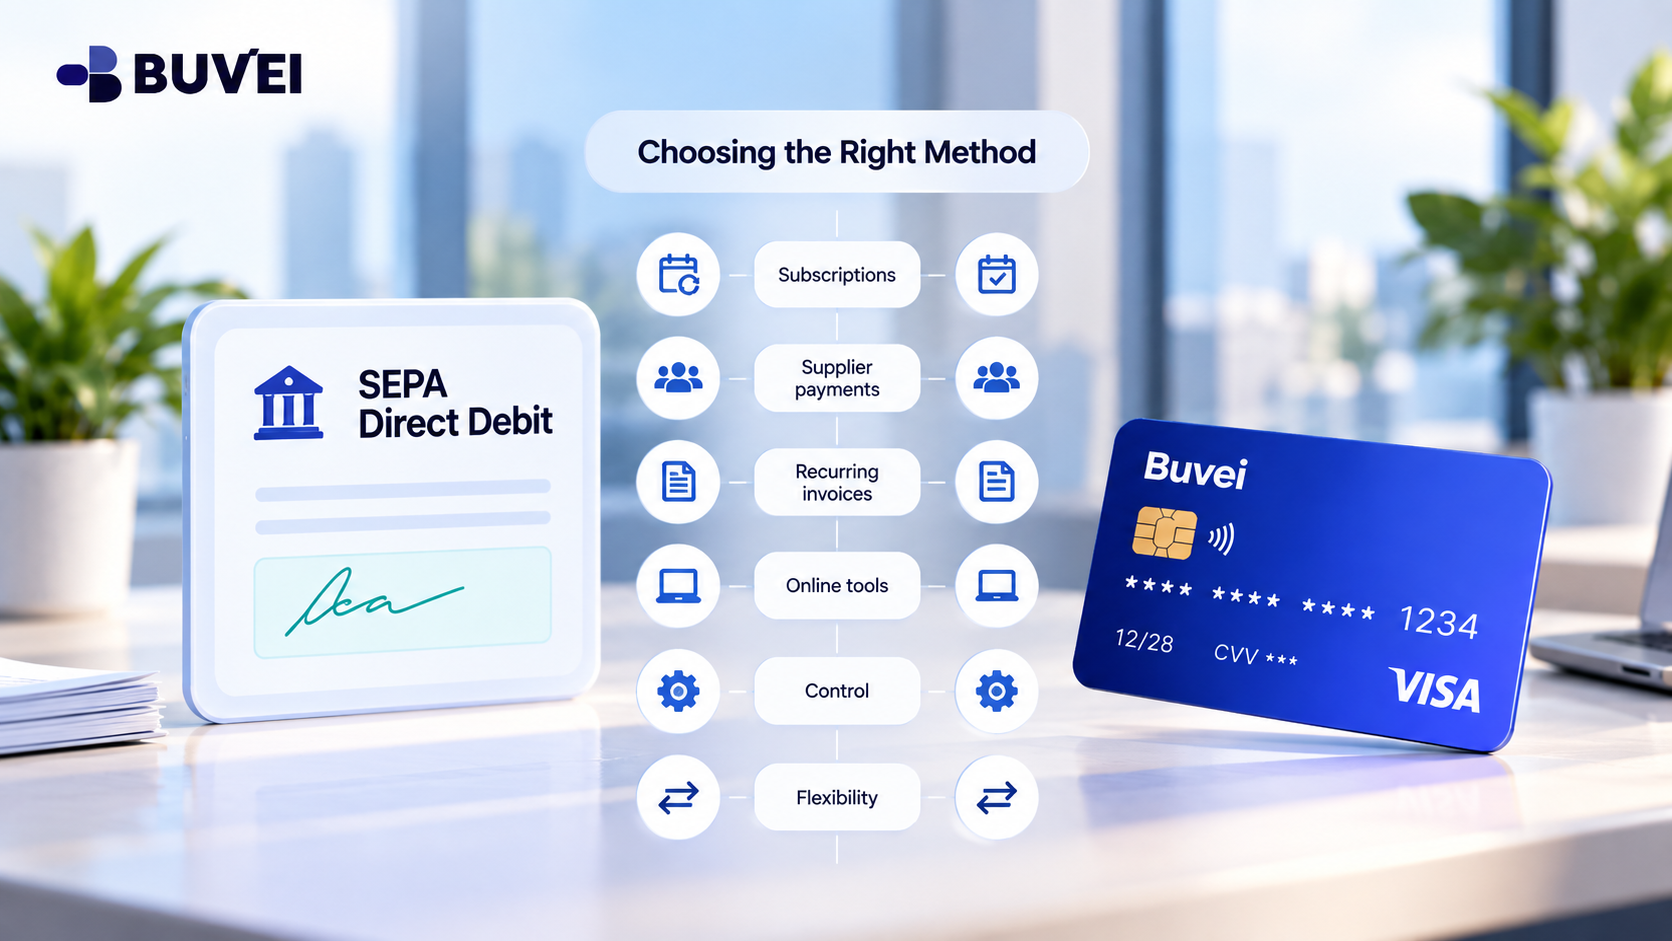
Cartão Virtual vs Débito Direto SEPA
Para uma assinatura paga com cartão, a empresa fornece os dados do cartão por meio do checkout compatível do comerciante.
O comerciante pode então enviar cobranças futuras elegíveis de acordo com o contrato com o cliente e as regras aplicáveis aos cartões.
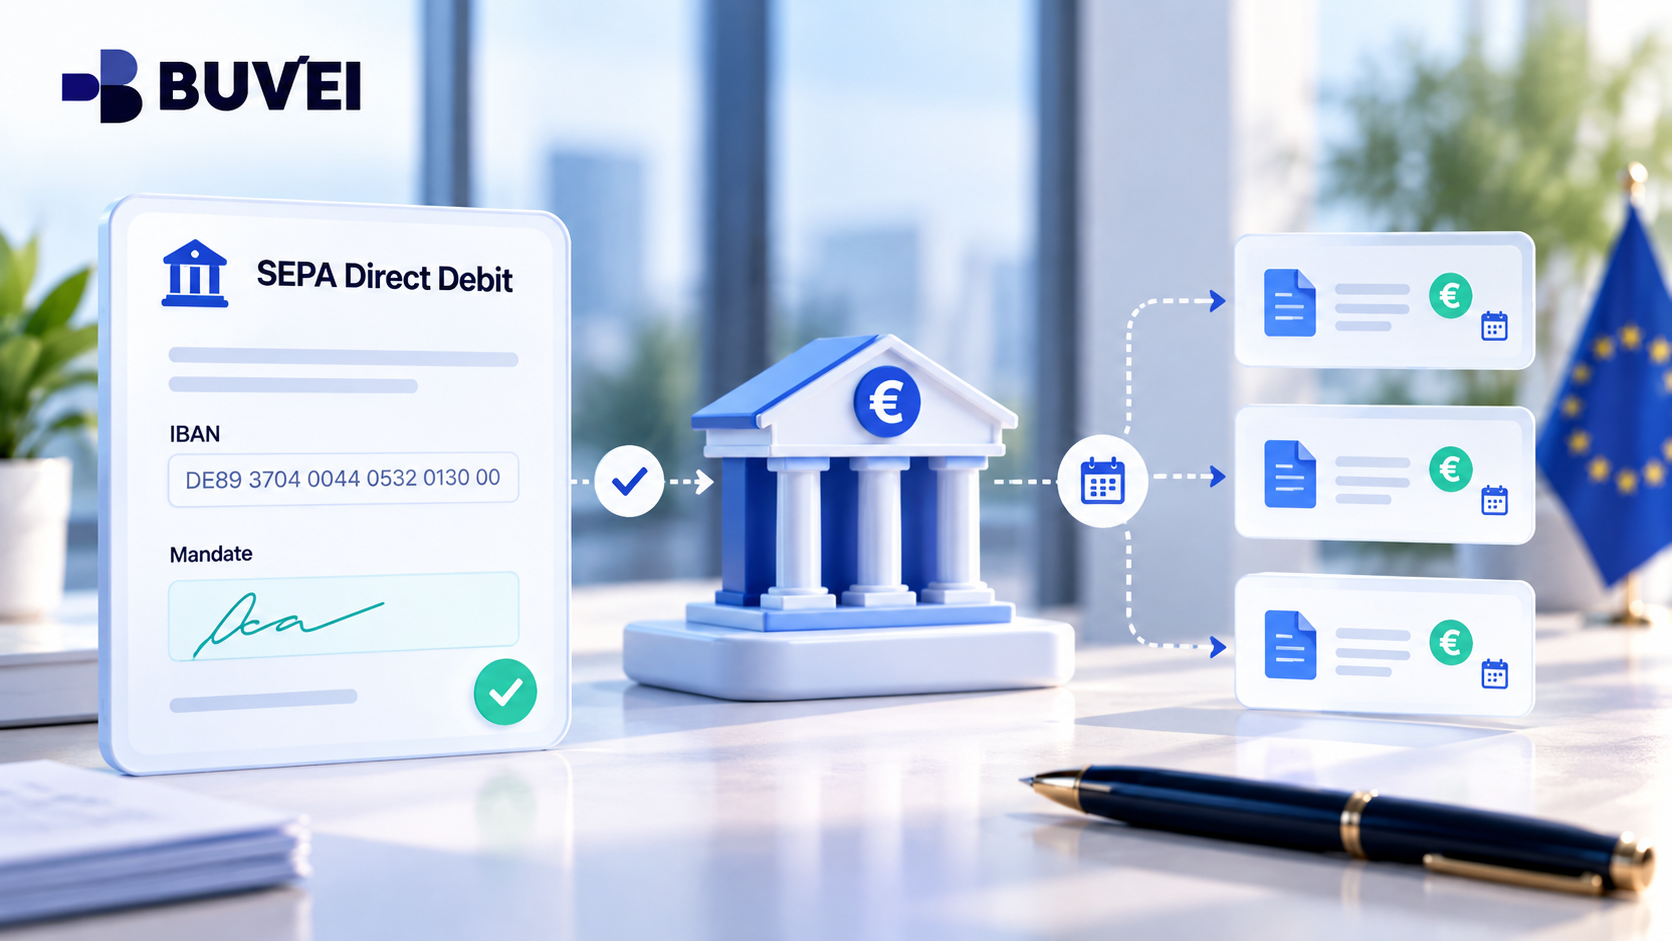
No caso do Débito Direto SEPA, a empresa autoriza um credor identificado a debitar uma conta de pagamento denominada em euros de acordo com um mandato previamente acordado.
Isso significa que o pagador fornece:
- Um IBAN elegível
- Informações do mandato
- A autorização necessária
- Qualquer confirmação bancária exigida pelo sistema
Um número de cartão e um CVV não podem ser inseridos no lugar de um IBAN.
O que um mandato SEPA realmente autoriza
Um mandato é mais do que um formulário de cobrança.
Ele autoriza um credor específico a solicitar dinheiro ao banco ou à conta de pagamento do pagador de acordo com o sistema de Débito Direto SEPA escolhido.
Antes de aprová-lo, verifique:
- Nome legal do credor
- Identificador do credor
- Referência única do mandato
- Entidade jurídica do pagador
- IBAN
- Se o mandato é único ou recorrente
- Método de assinatura ou aprovação
- Contrato e condições de cobrança relacionados
Mantenha uma cópia do mandato nos registros de fornecedores da empresa.
A empresa também deve confirmar que o credor indicado no mandato corresponde ao fornecedor real ou a um agente de cobrança devidamente documentado.
Se a entidade indicada na fatura, a marca do produto e o credor proposto não coincidirem, solicite uma explicação por escrito por meio de um contato conhecido do fornecedor antes de assinar qualquer documento.
SEPA Core vs SEPA B2B
O European Payments Council descreve dois principais sistemas de Débito Direto SEPA:
SEPA Core
Destinado principalmente a consumidores, embora também possa estar disponível em algumas situações empresariais.
SEPA B2B
Destinado especificamente a pagadores empresariais.
Ambos dependem de uma autorização prévia por meio de um mandato, mas não são intercambiáveis.
Uma diferença importante está nas regras de reembolso.
No SEPA Core, o EPC informa que o pagador pode solicitar um reembolso dentro de oito semanas após uma cobrança autorizada e pode ter direitos adicionais em caso de transações não autorizadas.
No SEPA B2B, não existe um direito de reembolso equivalente para uma transação autorizada dentro do sistema, e o banco do pagador deve verificar as informações do mandato antes da cobrança.
Para o Débito Direto B2B, a empresa deve confirmar se seu banco realmente oferece suporte ao sistema e se todas as etapas necessárias de registro ou verificação foram concluídas.
Pergunte qual forma de pagamento o fornecedor realmente exige
Não presuma que quando um fornecedor diz “SEPA”, isso significa a mesma coisa em todos os casos.
Pergunte:
- O pagamento com cartão está disponível para este plano específico?
- O Débito Direto SEPA é obrigatório ou opcional?
- O sistema é Core ou B2B?
- Qual entidade jurídica é o credor?
- Qual é o identificador do credor?
- Qual é a referência do mandato?
- Quando ocorrerá a primeira cobrança?
- Qual valor deve ser esperado?
Você também deve perguntar ao seu banco ou provedor da conta de pagamento se a conta oferece suporte ao sistema SEPA específico.
Uma conta de pagamento que aceita transferências SEPA comuns não oferece automaticamente suporte ao Débito Direto SEPA B2B.
Quando um cartão virtual ainda faz sentido
Se o fornecedor oferece pagamentos com cartão e o cartão é elegível, um cartão virtual dedicado ainda pode ser útil.
Por exemplo, ele pode ajudar uma empresa a:
- Separar um fornecedor dos demais gastos recorrentes
- Acompanhar com mais clareza as atividades realizadas com o cartão
- Aplicar os controles de gastos disponíveis
- Facilitar a conciliação de pagamentos de SaaS
Isso pode funcionar bem para planos de SaaS de autoatendimento ou fornecedores que continuam oferecendo checkout por cartão.
Quando os cartões virtuais Buvei são aceitos pelo comerciante, as empresas podem usar os controles do cartão e o histórico de transações para gerenciar com mais clareza os pagamentos de fornecedores aprovados.
No entanto, se o fornecedor exigir Débito Direto SEPA para o plano escolhido, um cartão virtual não é uma alternativa.
A empresa precisará de uma conta de pagamento adequada compatível com SEPA e deverá concluir o processo de autorização exigido.
Mudando de cartão para SEPA
Um risco comum aparece quando uma empresa muda da cobrança por cartão para o Débito Direto SEPA.
Por exemplo, um fornecedor pode aceitar pagamentos com cartão para um plano destinado a equipes menores, mas exigir SEPA B2B para um contrato empresarial.
Durante a transição, confirme:
- O último período de cobrança realizado no cartão
- O primeiro período de cobrança realizado por SEPA
- A nova entidade credora
- A referência do mandato
- A data da primeira cobrança SEPA
- Se a instrução de cobrança anterior pelo cartão foi encerrada
Isso é importante porque os dois meios de pagamento podem permanecer ativos durante uma transição.
Se a empresa não confirmar a data de mudança, pode ser difícil determinar se duas cobranças correspondem a períodos de serviço diferentes ou se são cobranças duplicadas.
Evite pagamentos duplicados
Se uma cobrança SEPA falhar, não pague imediatamente a mesma fatura com cartão.
Um débito direto pode falhar porque:
- O mandato não foi registrado corretamente
- O IBAN estava incorreto
- O banco não oferece suporte ao sistema
- Não havia fundos suficientes
- O banco rejeitou a cobrança
- Uma verificação adicional ainda era necessária
Antes de usar um cartão como alternativa, pergunte ao fornecedor se a cobrança recusada será tentada novamente.
Se você fizer um pagamento manual com cartão, obtenha uma confirmação por escrito de que a mesma fatura não será cobrada posteriormente também por SEPA.
Isso é especialmente importante durante a transição entre métodos de pagamento.
O contrato e o pagamento são coisas separadas
Alterar ou bloquear um método de pagamento não cancela automaticamente uma obrigação comercial.
Por exemplo:
- Revogar um mandato SEPA pode impedir uma cobrança futura
- Congelar um cartão virtual pode impedir um pagamento com cartão
- Remover um método de pagamento salvo pode impedir uma tentativa de checkout
Mas nenhuma dessas ações encerra automaticamente um contrato válido com o fornecedor.
Para cancelar uma assinatura ou serviço, siga o processo de cancelamento comercial exigido pelo fornecedor.
As autorizações de pagamento e as obrigações contratuais devem ser gerenciadas separadamente.
Segurança quando um pedido de mandato chega por e-mail
Um fornecedor legítimo pode enviar um mandato SEPA por e-mail.
No entanto, um remetente fraudulento também pode criar um formulário convincente.
Se um novo mandato aparecer inesperadamente, faça uma verificação independente.
Verifique:
- O fornecedor por meio do portal oficial já utilizado
- Um número de telefone ou contato conhecido
- O nome legal do credor
- O identificador do credor
- A entidade jurídica do pagador
- O IBAN pretendido
- Os signatários autorizados da empresa
Não confie apenas nos dados de contato presentes no próprio e-mail inesperado.
Se o banco exigir uma confirmação B2B separada, conclua esse processo por meio de um canal confiável do banco.
O que manter nos seus registros
Para o Débito Direto SEPA, mantenha:
- Mandato assinado ou confirmação digital
- Identificador do credor
- Referência do mandato
- Tipo de sistema
- IBAN mascarado do pagador
- Fatura
- Data da cobrança
- Registro do débito bancário
Para pagamentos com cartão, mantenha:
- Contrato de pagamento com o comerciante
- Referência mascarada do cartão
- Confirmação do checkout ou da autenticação
- Fatura
- Registro da transação do cartão
Isso facilita a conexão entre o registro de pagamento visível, o fornecedor real e o contrato correspondente.
É especialmente útil quando a entidade jurídica responsável pelo faturamento do fornecedor é diferente do nome do produto exibido aos funcionários.
Uma decisão simples antes de pagar
Antes de escolher qualquer uma das opções, confirme:
- Quais métodos de pagamento o fornecedor aceita
- Qual método se aplica ao seu plano específico
- Quem é o credor legal
- Se o SEPA Core ou B2B está envolvido
- Qual conta ou cartão será cobrado
- O valor esperado e a data da cobrança
- Quem está autorizado a aprovar o método de pagamento
- O que deve ser feito separadamente para cancelar o serviço
Se o fornecedor exigir SEPA, não insira o número do cartão em um campo destinado ao IBAN.
Se o fornecedor oferecer apenas checkout por cartão, não envie dados bancários para um contato que não foi verificado.
Use o método de pagamento que seja efetivamente aceito tanto pelo fornecedor quanto pela sua conta de pagamento autorizada.
Considerações finais
Um cartão virtual e um mandato de Débito Direto SEPA não são intercambiáveis.
Um cartão virtual é útil quando o fornecedor oferece uma opção de pagamento por cartão compatível.
O Débito Direto SEPA exige uma conta bancária ou de pagamento elegível, um IBAN e uma autorização por meio do processo de mandato correspondente.
Para as empresas, a abordagem mais segura é manter três elementos separados:
- O contrato com o fornecedor
- A autorização de pagamento
- O instrumento de pagamento
Quando esses elementos estão claramente documentados, os pagamentos recorrentes a fornecedores ficam mais fáceis de gerenciar, conciliar e alterar, sem criar cobranças duplicadas ou obrigações inesperadas.