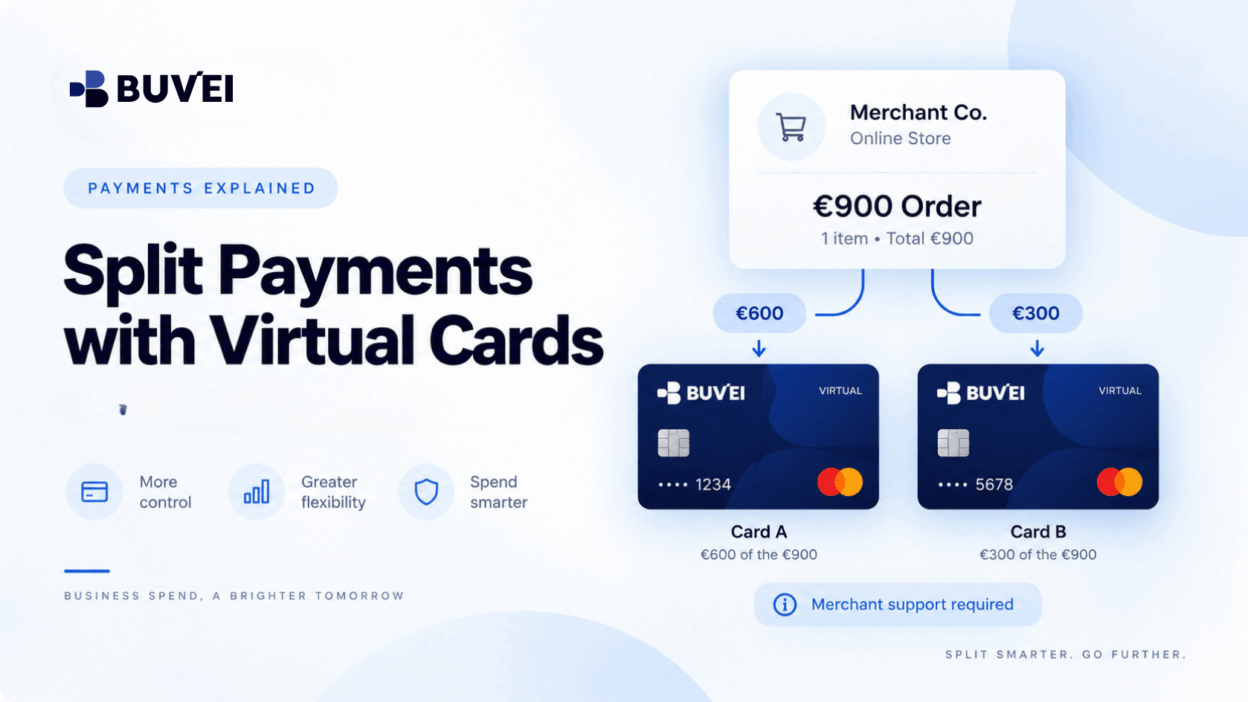
Ter mais de um cartão virtual pode dar a uma empresa maior flexibilidade na gestão das despesas. No entanto, isso não significa necessariamente que uma única compra possa ser dividida entre vários cartões.
A possibilidade de dividir um pagamento geralmente é determinada pelo sistema de checkout e pelas condições de pagamento do comerciante.
Na maioria dos checkouts online padrão, um cartão é usado para uma tentativa de pagamento. Se esse cartão não puder cobrir o valor total, o comerciante não cobrará automaticamente uma parte do pedido em um cartão e solicitará o restante em outro.
Entender essa diferença pode ajudar as empresas a evitar pagamentos recusados, cobranças duplicadas, confusão com reembolsos e trabalho desnecessário de reconciliação.
O que é um pagamento dividido?
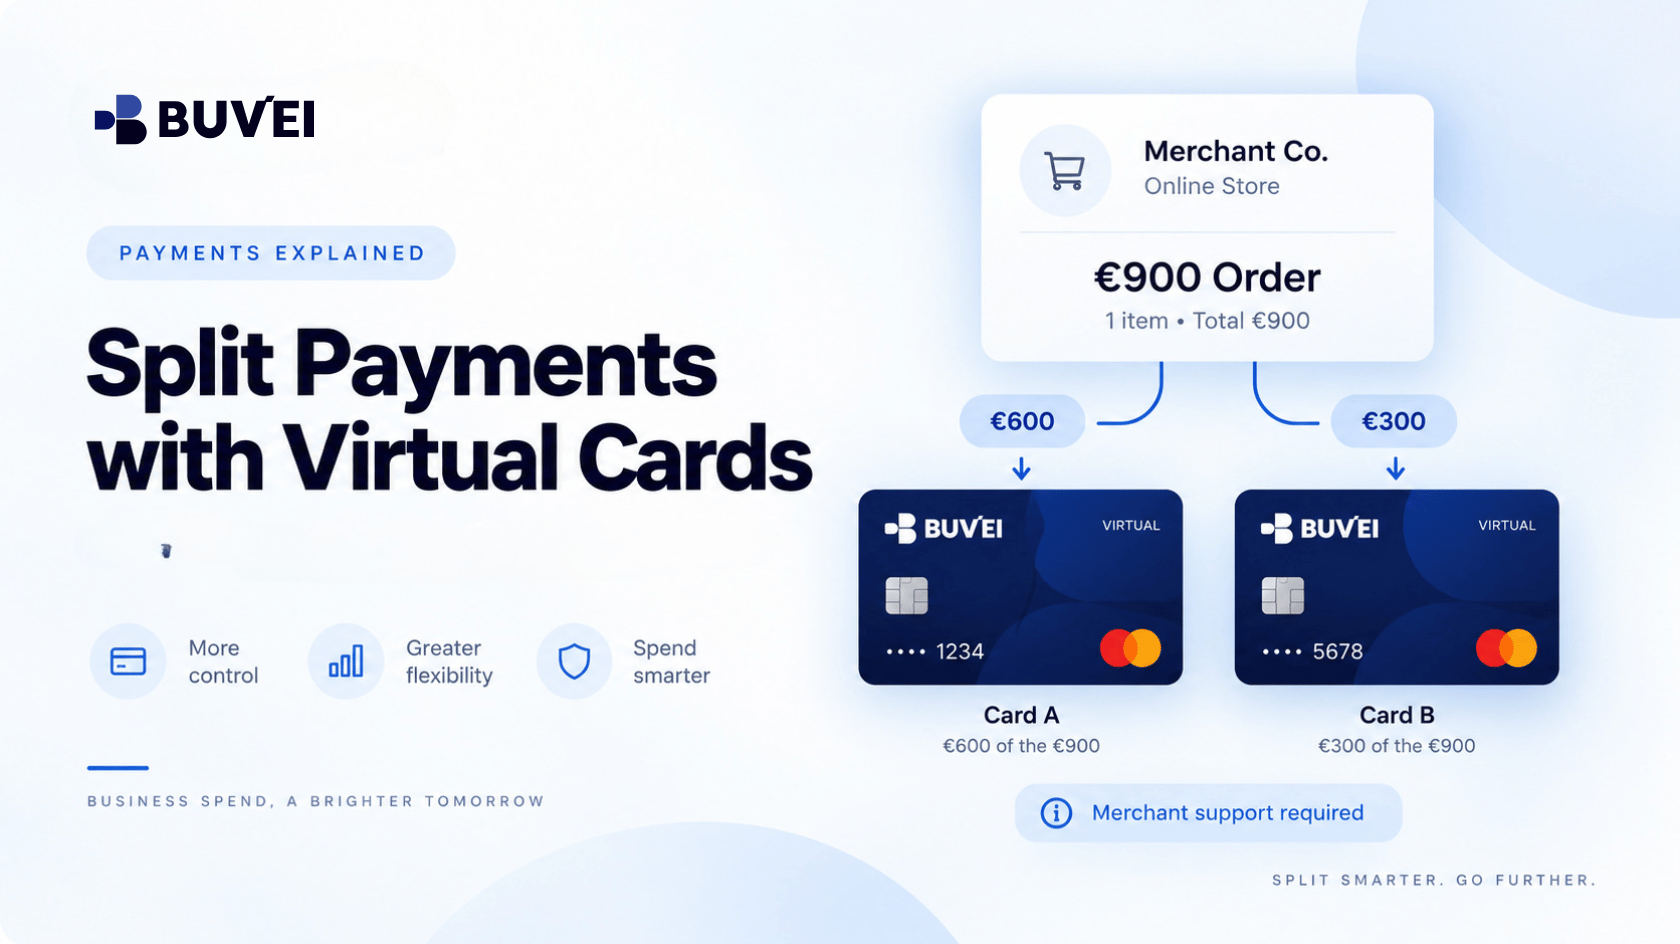
Um pagamento dividido geralmente significa que o custo total de uma compra é pago usando mais de uma fonte de pagamento.
Por exemplo, um pedido de €900 poderia, em teoria, ser dividido em:
- €500 em um cartão
- €400 em outro cartão
No entanto, isso só funciona quando o comerciante oferece explicitamente esse tipo de pagamento.
Na terminologia de pagamentos, isso costuma ser chamado de split tender.
Um comerciante que oferece split tender pode permitir que o cliente divida uma compra entre vários cartões, um saldo de vale-presente e um cartão ou outros métodos de pagamento aprovados.
No entanto, muitos checkouts online são projetados para aceitar apenas um cartão por transação.
Isso significa que ter vários cartões virtuais disponíveis não cria automaticamente uma opção de pagamento dividido.
É possível pagar um único pedido com vários cartões virtuais?
Às vezes, mas somente quando o comerciante oferece suporte a esse recurso.
Considere um checkout de €900.
Se o primeiro cartão virtual tiver apenas €500 disponíveis, um checkout padrão normalmente não cobrará €500 e, em seguida, solicitará automaticamente os outros €400 de um segundo cartão.
Em vez disso, a transação completa de €900 pode simplesmente falhar.
Isso ocorre porque o comerciante normalmente envia uma única solicitação de autorização para o valor total da transação.
Um segundo cartão só se torna relevante se o comerciante oferecer uma forma oficial de dividir o pagamento.
Antes de tentar usar vários cartões para uma única compra, verifique se o comerciante oferece:
- Split tender
- Vários métodos de pagamento
- Links de pagamento separados
- Faturas parciais
- Depósitos
- Planos de parcelamento
- Saldo de conta ou crédito em carteira
Se nenhuma dessas opções estiver disponível, usar um único cartão com saldo suficiente geralmente é a abordagem mais simples.
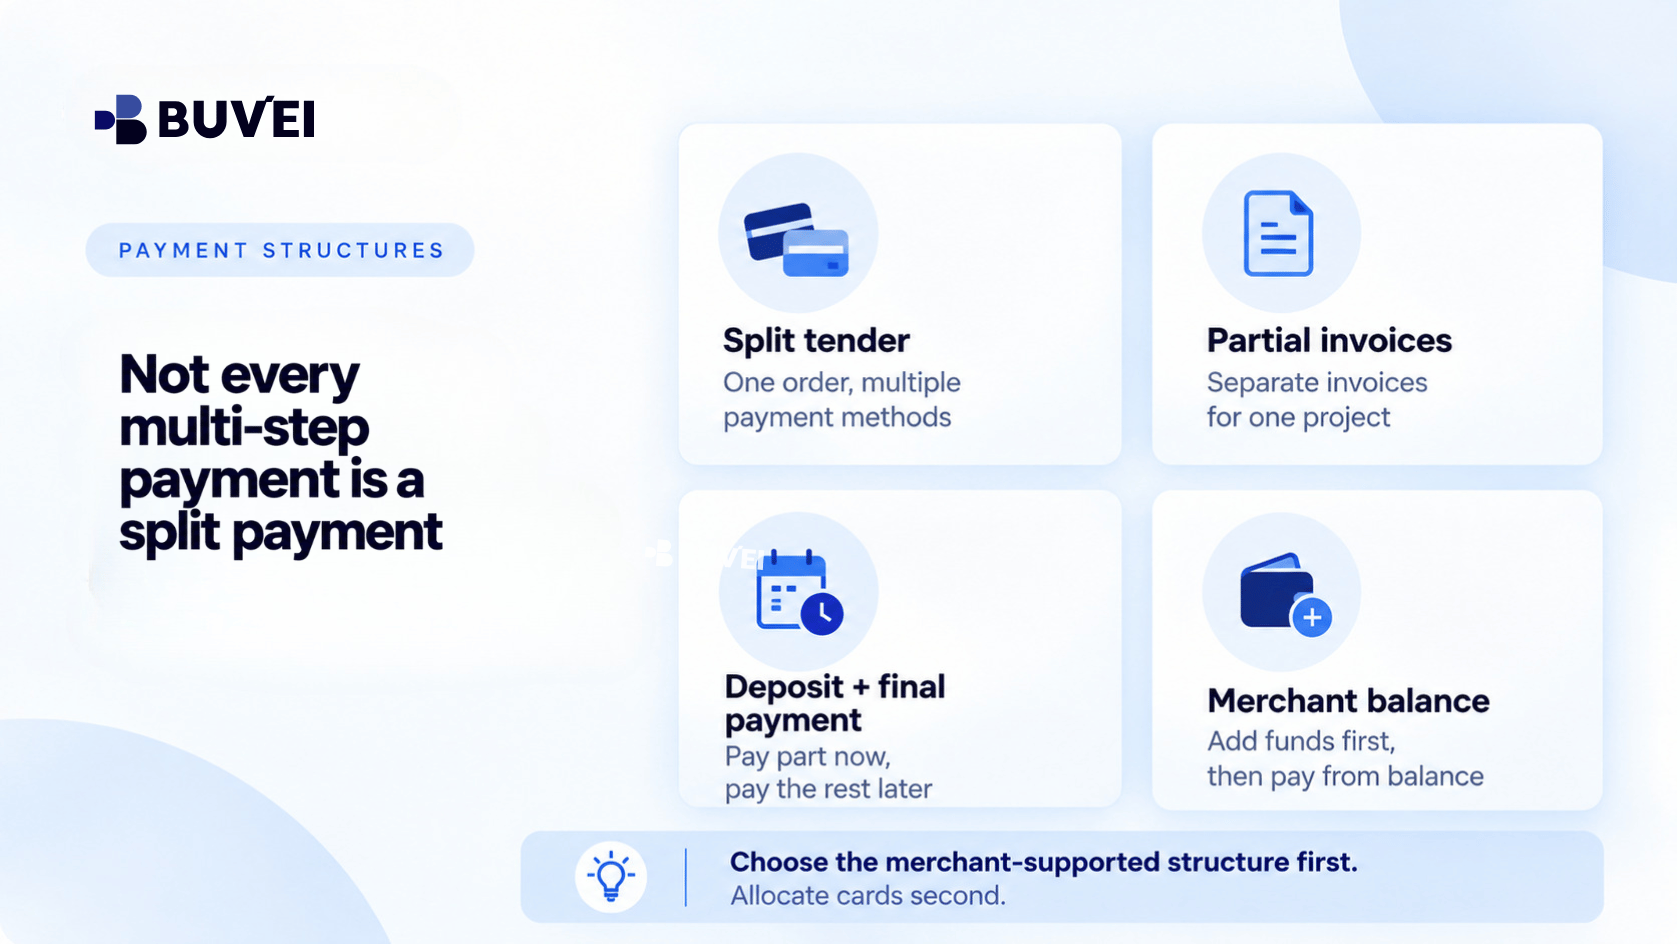
Split Tender vs. Faturas Parciais
Esses dois formatos podem parecer semelhantes, mas não são a mesma coisa.
Split tender
No split tender, uma única compra é dividida entre vários métodos de pagamento como parte do processo de checkout do comerciante.
Por exemplo:
Total do pedido: €900
- Cartão A: €500
- Cartão B: €400
O comerciante ainda considera a compra como um único pedido comercial, embora mais de um método de pagamento esteja envolvido.
Faturas parciais
Nas faturas parciais, o comerciante cria obrigações de pagamento separadas.
Por exemplo, um consultor pode faturar um projeto da seguinte forma:
- Depósito de 40% antes do início do trabalho
- Pagamento final de 60% após a conclusão
Cada pagamento é uma transação separada, embora ambos estejam relacionados ao mesmo projeto.
Essa distinção é importante para a contabilidade, os reembolsos e o acompanhamento dos pagamentos.
Uma empresa não deve presumir que pagar duas faturas separadas é o mesmo que dividir um checkout entre dois cartões.
Pagamentos divididos vs. Parcelamentos
Os parcelamentos também são diferentes do split tender.
Um plano de parcelamento normalmente é estabelecido antes ou durante a compra e segue um cronograma de pagamentos definido.
Por exemplo, um prestador de serviços pode oferecer:
- Pagamento 1: Hoje
- Pagamento 2: Em 30 dias
- Pagamento 3: Em 60 dias
Cada parcela pode ser processada como uma transação separada.
Isso não é o mesmo que pegar um pagamento integral que falhou e tentar repetidamente valores menores.
Se o comerciante oferece uma opção de parcelamento, as empresas devem usar o plano oficial em vez de tentar recriá-lo fazendo várias tentativas de pagamento manuais.
Isso ajuda a manter claros os valores, as datas de vencimento, as condições de cancelamento e as regras de reembolso.

Usando saldo do comerciante ou crédito em carteira
Algumas plataformas oferecem outra estrutura de pagamento: um saldo interno de conta ou carteira.
Uma empresa pode adicionar fundos à plataforma primeiro e depois usar esse saldo para uma compra futura.
Por exemplo:
- O Cartão A adiciona €500 à conta do comerciante.
- O Cartão B adiciona outros €400.
- O saldo da conta do comerciante agora contém €900.
- O saldo de €900 é posteriormente usado para pagar uma campanha ou serviço.
Embora dois cartões tenham sido envolvidos, a compra final não foi diretamente dividida entre esses cartões.
As transações dos cartões financiaram primeiro o saldo da conta do comerciante.
Essa distinção é importante porque os fundos podem ficar sujeitos às próprias regras da plataforma sobre saques, reembolsos e saldos não utilizados.
Antes de usar esse método, as empresas devem entender onde o dinheiro fica armazenado e o que acontece se a compra final for cancelada.
Depósitos e pagamentos finais
Os depósitos são outra forma comum de dividir o custo de uma compra.
Um comerciante pode cobrar parte do valor total no início e o restante posteriormente.
Por exemplo, um fornecedor de eventos pode exigir:
- Um depósito de reserva quando o contrato é assinado
- O saldo restante pouco antes do evento
Novamente, isso não é necessariamente split tender.
Normalmente, são transações comerciais separadas vinculadas a diferentes etapas do acordo comercial.
As empresas devem confirmar:
- O valor de cada pagamento
- Quando cada pagamento vence
- Quais condições acionam o pagamento final
- Se o depósito é reembolsável
- Como os reembolsos serão processados
Isso se torna especialmente importante quando diferentes cartões virtuais são usados em diferentes etapas.
Como funciona a autenticação com vários pagamentos
Cada transação com cartão pode ser avaliada separadamente.
Isso significa que o sucesso de um pagamento não garante que outro pagamento também será aprovado.
Por exemplo, um depósito inicial pode ser processado com sucesso, enquanto o pagamento final posteriormente aciona outra autenticação ou análise de risco.
Cada transação pode ter seu próprio:
- Resultado da autorização
- Requisito de autenticação
- Verificação do limite de gastos
- Análise de risco do comerciante
- Resultado de recusa
Para as empresas, é útil manter as referências de pagamento de cada etapa, em vez de tratar toda a compra como um único evento do cartão.
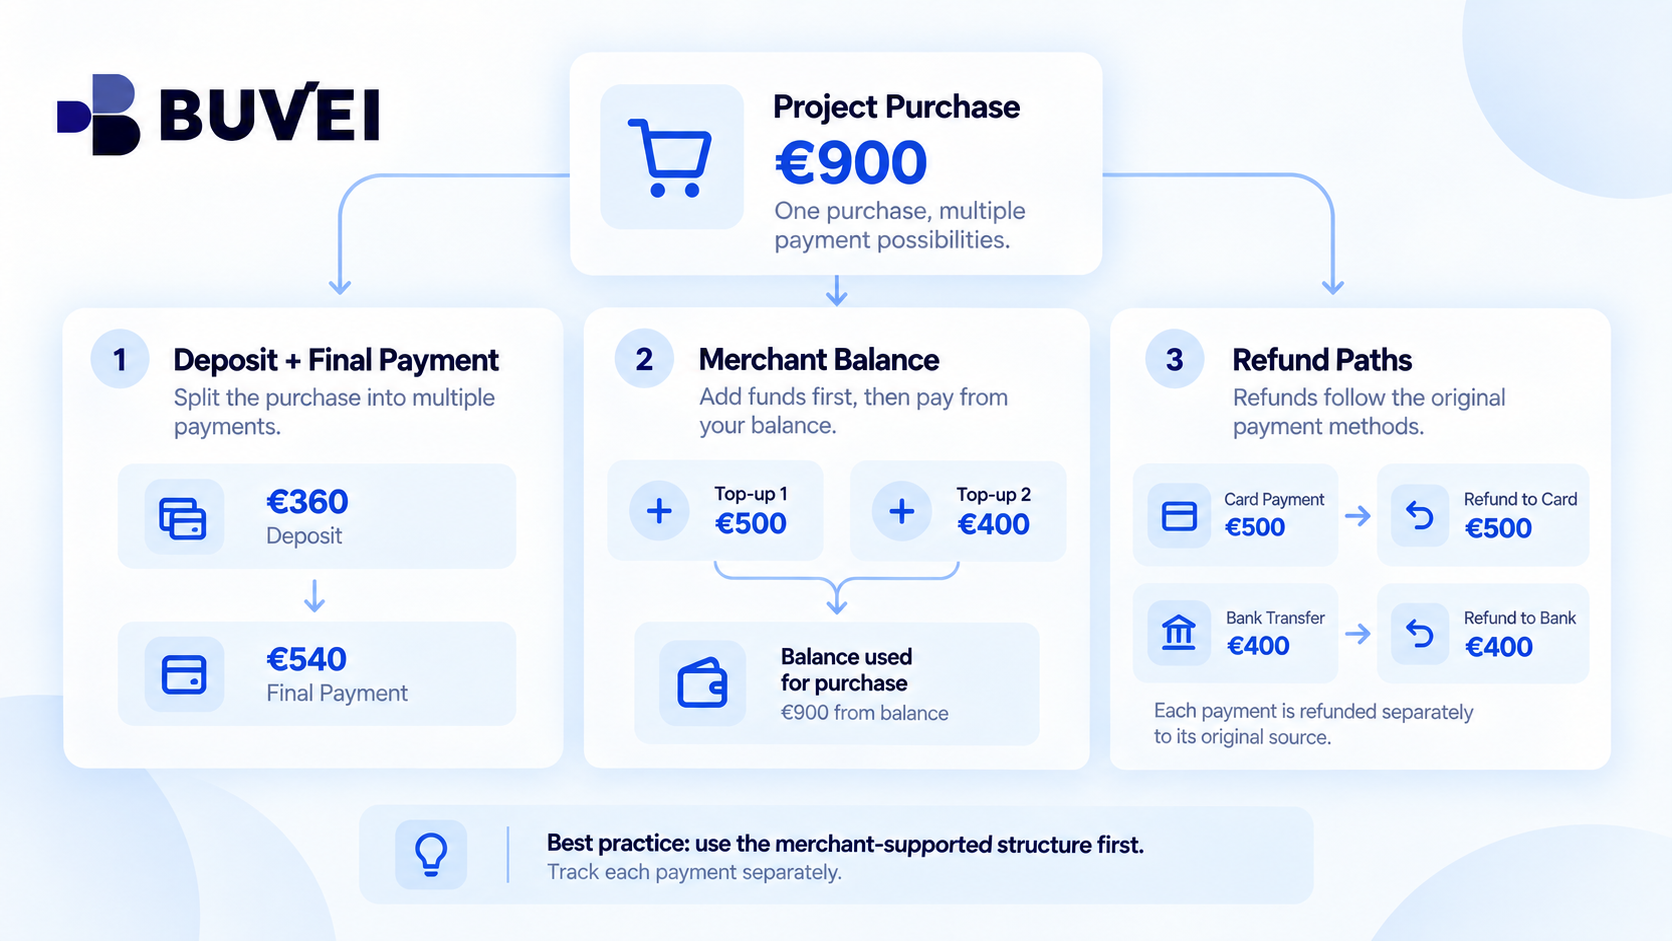
Os reembolsos podem retornar por diferentes rotas de pagamento
Os reembolsos são outra área em que os pagamentos divididos podem gerar confusão.
Quando várias transações de cartão concluídas foram usadas para uma única compra comercial, os comerciantes normalmente reembolsam cada transação por sua rota de pagamento original.
Por exemplo, se um projeto cancelado foi originalmente pago da seguinte forma:
- €500 no Cartão A
- €400 no Cartão B
O reembolso pode retornar como:
- €500 para o Cartão A
- €400 para o Cartão B
As empresas não devem presumir que o comerciante combinará todo o reembolso de €900 e o enviará para o cartão de sua preferência.
Por isso, manter cada referência de transação é importante.
Um único reembolso comercial pode aparecer nos registros dos cartões como vários créditos separados.
Diferenças de moeda e taxas podem complicar os pagamentos divididos
Usar vários cartões também pode tornar a reconciliação mais complexa quando os cartões possuem diferentes moedas de faturamento ou estruturas de taxas.
Suponha que parte de uma fatura seja paga em EUR usando um cartão, enquanto outra parte seja processada por um cartão cuja conta utiliza outra moeda.
O custo total para a empresa pode ser afetado por:
- Conversão de moeda
- Taxas específicas do cartão
- Preços do comerciante
- Diferenças nas taxas de câmbio
- Momento da transação
Por esse motivo, as empresas devem revisar cada transação do cartão separadamente, em vez de comparar apenas o valor final da fatura.
O que parece ser uma divisão simples de 50/50 pode não resultar em custos idênticos para ambas as partes.
Como as empresas devem acompanhar pagamentos divididos
Quando uma compra gera várias transações, os registros contábeis podem rapidamente ficar mais difíceis de acompanhar.
Um único pedido de compra pode estar relacionado a:
- Várias faturas
- Várias transações de cartão
- Um ou mais reembolsos
- Diferentes datas de transação
Sem uma referência comum, esses registros podem parecer não relacionados.
Uma abordagem simples é usar a mesma referência interna de pedido, projeto ou fornecedor em todos os pagamentos.
Por exemplo:
ID do projeto: CAMPAIGN-0926
| TransaçãoValorMétodo de pagamentoStatus | |||
|---|---|---|---|
| Depósito | €400 | Cartão virtual A | Concluído |
| Pagamento final | €600 | Cartão virtual B | Concluído |
| Reembolso | €100 | Devolvido ao Cartão B | Concluído |
Isso facilita muito para as equipes financeiras e operacionais entenderem como várias entradas de cartão estão relacionadas a uma única compra comercial.
Comparação das estruturas de pagamento mais comuns
| Estrutura de pagamentoVárias transações?Suporte do comerciante necessário?Uso típico | |||
|---|---|---|---|
| Split tender | Sim | Sim | Uma compra paga com vários métodos |
| Faturas parciais | Sim | Sim | Etapas do projeto ou valores de fatura separados |
| Parcelamentos | Sim | Sim | Pagamentos programados ao longo do tempo |
| Depósito + pagamento final | Sim | Sim | Reservas, serviços ou trabalhos por etapas |
| Saldo do comerciante | Possivelmente | Sim | Adicionar fundos primeiro e pagar com o saldo da conta |
| Tentativas aleatórias repetidas com cartão | Possivelmente | Não é uma estrutura de pagamento válida | Não recomendado |
A principal diferença é saber se o comerciante criou uma estrutura de pagamento válida para a compra.
Por que cobranças aleatórias repetidas não são uma boa alternativa
As empresas devem evitar tentar criar um pagamento dividido alterando repetidamente o valor ou trocando de cartão sem um acordo de pagamento aprovado pelo comerciante.
Por exemplo, tentar:
- €300 no Cartão A
- €250 no Cartão B
- €350 no Cartão C
sem uma estrutura acordada com o comerciante pode criar problemas.
Tentativas repetidas podem resultar em:
- Pedidos duplicados
- Várias autorizações
- Controles de risco do comerciante
- Transações recusadas
- Obrigações de reembolso pouco claras
- Reconciliação difícil
Se a transação integral não puder ser concluída, geralmente é melhor perguntar ao comerciante se ele pode fornecer:
- Uma fatura revisada
- Um link para depósito
- Links de pagamento separados
- Um plano oficial de parcelamento
- Uma opção de split tender compatível
Isso cria um histórico de pagamento muito mais organizado.
Como os cartões virtuais da Buvei podem ajudar
Sujeitos às condições aplicáveis à conta e ao cartão, os cartões virtuais da Buvei podem ajudar as empresas a separar pagamentos entre diferentes fornecedores, projetos, departamentos ou etapas.
Por exemplo, uma equipe pode optar por usar:
- Um cartão virtual para o depósito de um fornecedor
- Outro cartão para o pagamento final
- Cartões dedicados para diferentes contas de publicidade
- Cartões separados para assinaturas SaaS
- Cartões diferentes para despesas de viagem ou compras
Isso pode melhorar a visibilidade dos pagamentos e facilitar a atribuição das transações.
No entanto, os cartões virtuais não alteram as regras de checkout do comerciante.
Ter vários cartões Buvei não obriga um comerciante a aceitar split tender nem permite que um único checkout seja dividido entre vários cartões.
A estrutura de pagamento compatível com o comerciante deve sempre ser confirmada primeiro.
Depois que essa estrutura estiver clara, as empresas poderão decidir como alocar seus cartões virtuais às transações aprovadas.
Um processo prático de decisão
Antes de tentar dividir um pagamento entre vários cartões, as empresas podem seguir uma sequência simples.
1. Verifique as opções de pagamento do comerciante
O comerciante oferece split tender, pagamentos parciais, depósitos, parcelamentos ou saldo de conta?
2. Entenda se você está criando uma ou várias transações
Isso afeta o acompanhamento dos pagamentos e os reembolsos posteriormente.
3. Confirme os valores exatos
Evite criar valores arbitrários de pagamento sem a concordância do comerciante.
4. Considere a autenticação e os limites
Cada transação com cartão pode ser avaliada de forma independente.
5. Registre cada referência de pagamento
Mantenha conectadas as referências do pedido do comerciante, da fatura e da transação do cartão.
6. Entenda a rota do reembolso
Se vários cartões forem usados, os reembolsos podem retornar separadamente aos métodos de pagamento originais.
7. Escolha a estrutura válida mais simples
Em muitos casos, um único cartão com saldo suficiente é mais fácil do que uma divisão improvisada.
A principal conclusão
Vários cartões virtuais oferecem às empresas mais maneiras de organizar os gastos, mas não criam automaticamente novas funcionalidades de checkout.
Um pagamento realmente dividido só é possível quando o sistema de pagamento e o acordo comercial do comerciante oferecem suporte a ele.
Antes de usar vários cartões para uma única compra, confirme se o comerciante oferece split tender, faturas separadas, depósitos, parcelamentos ou outra estrutura de pagamento aprovada.
Depois que isso estiver claro, os cartões virtuais podem ser alocados de uma maneira que facilite o gerenciamento dos pagamentos, reembolsos e registros contábeis.
A ordem ideal é simples:
Defina primeiro a estrutura de pagamento. Depois, aloque os cartões.
Essa abordagem reduz pagamentos recusados, tentativas duplicadas e problemas de reconciliação, ao mesmo tempo que proporciona às empresas um controle mais claro sobre a organização de seus gastos.