

Европейский поставщик программного обеспечения предлагает два способа продления подписки: сохранить платёжную карту или оформить мандат на прямое дебетование SEPA.
Если ваша компания уже использует виртуальные карты для онлайн-платежей, возникает закономерный вопрос:
Можно ли использовать виртуальную карту для прямого дебетования SEPA?
Ответ — нет.
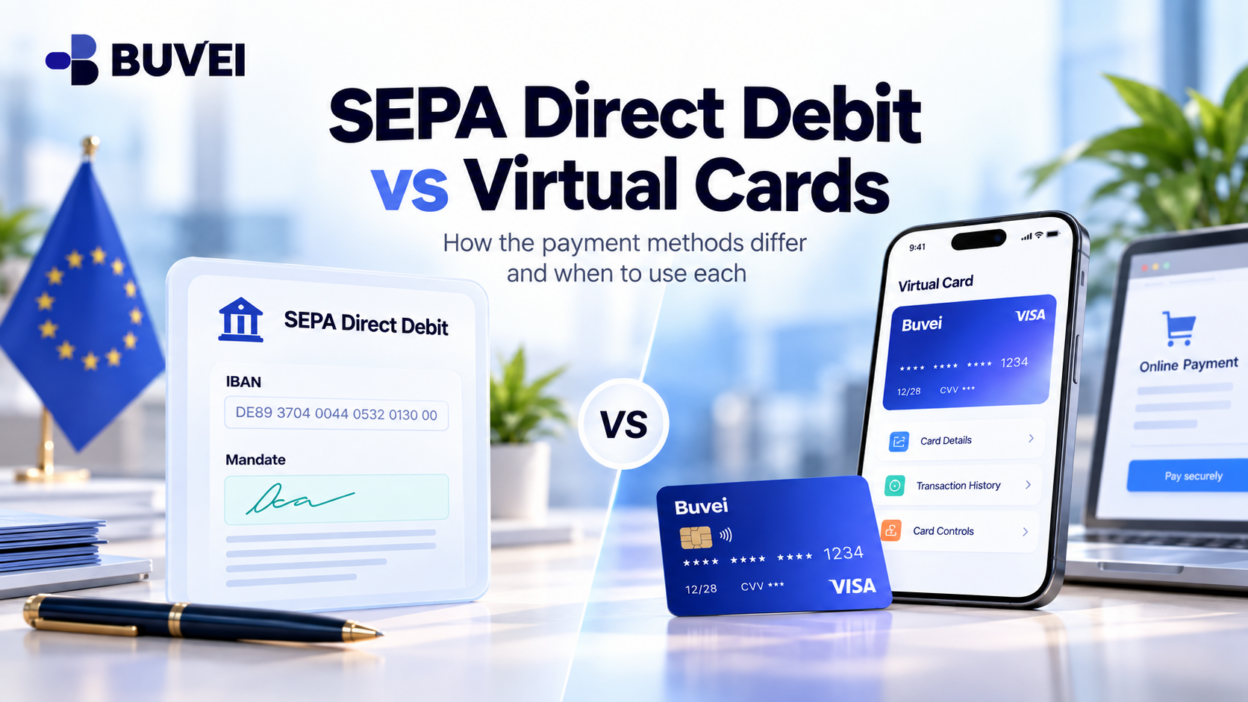
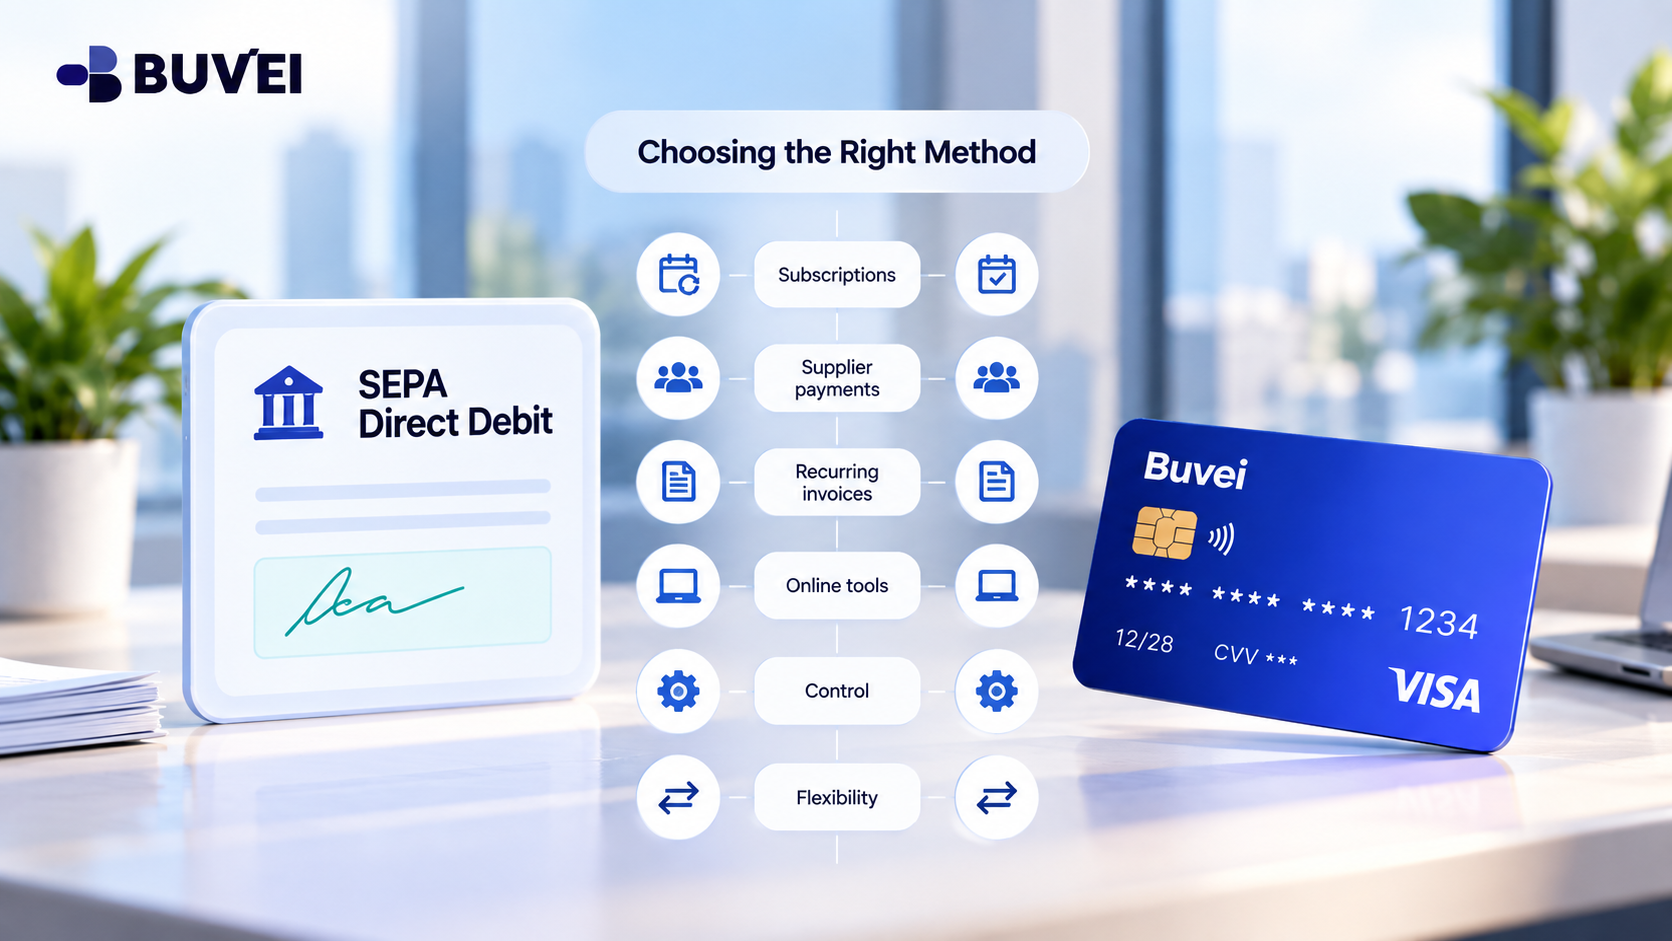
Виртуальная карта и мандат на прямое дебетование SEPA — это два разных способа организации платежей. Они используют разные идентификаторы, работают по разным процедурам списания средств и предоставляют плательщику разные возможности контроля.
Виртуальная карта работает только там, где поставщик предлагает совместимый способ оплаты картой. Она не является IBAN и не может заменить банковский счёт, поддерживающий прямое дебетование SEPA.
Виртуальная карта и прямое дебетование SEPA: в чём разница
При оформлении подписки с оплатой картой компания предоставляет данные карты через поддерживаемую платёжную форму продавца.
После этого продавец может инициировать соответствующие будущие списания в соответствии с соглашением с клиентом и применимыми правилами карточной системы.
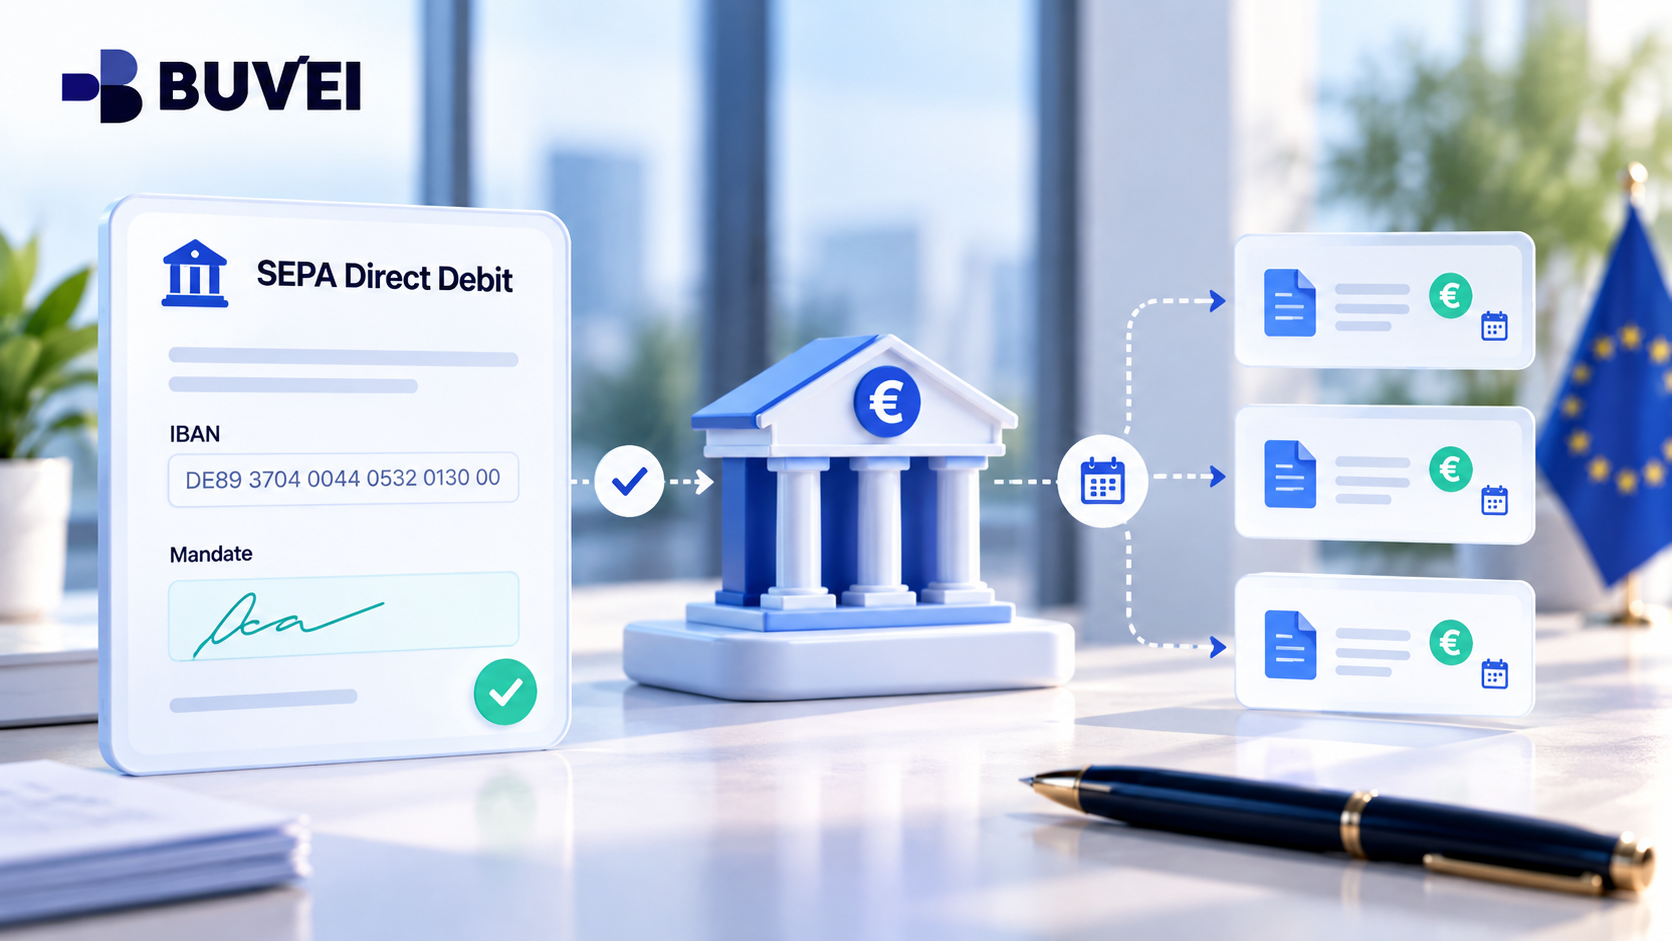
При прямом дебетовании SEPA компания уполномочивает указанного кредитора списывать средства с платёжного счёта в евро на основании согласованного мандата.
Это означает, что плательщик предоставляет:
- Подходящий IBAN
- Данные мандата
- Необходимое разрешение
- Любое подтверждение со стороны банка, требуемое соответствующей схемой
Номер карты и CVV нельзя указать вместо IBAN.
Что на самом деле разрешает мандат SEPA
Мандат — это не просто платёжная форма.
Он разрешает конкретному кредитору запрашивать списание средств с банковского или платёжного счёта плательщика в рамках выбранной схемы прямого дебетования SEPA.
Перед его утверждением проверьте:
- Юридическое название кредитора
- Идентификатор кредитора
- Уникальный номер мандата
- Юридическое лицо плательщика
- IBAN
- Является ли мандат разовым или регулярным
- Способ подписания или подтверждения
- Связанный договор и условия выставления счетов
Храните копию мандата в документации компании по работе с поставщиками.
Компания также должна убедиться, что кредитор, указанный в мандате, соответствует фактическому поставщику или официально документированному платёжному агенту.
Если юридическое лицо, указанное в счёте, название продукта и предложенный кредитор не совпадают, запросите письменное объяснение через уже известный и проверенный канал связи с поставщиком, прежде чем что-либо подписывать.
SEPA Core и SEPA B2B
Европейский платёжный совет описывает две основные схемы прямого дебетования SEPA:
SEPA Core
Предназначена прежде всего для потребителей, хотя в некоторых бизнес-ситуациях также может использоваться.
SEPA B2B
Предназначена специально для корпоративных плательщиков.
Обе схемы предполагают предварительное разрешение посредством мандата, однако они не являются взаимозаменяемыми.
Одно из важных различий связано с возвратом средств.
В рамках SEPA Core EPC указывает, что плательщик может запросить возврат средств в течение восьми недель после авторизованного списания, а для несанкционированных операций могут действовать дополнительные права.
В рамках SEPA B2B аналогичного права на возврат для авторизованной операции по правилам схемы нет, а банк плательщика должен проверить данные мандата до проведения списания.
Для B2B Direct Debit компании следует убедиться, что её банк действительно поддерживает эту схему и что все необходимые этапы регистрации или проверки выполнены.
Уточните, какой способ оплаты на самом деле требует поставщик
Не следует предполагать, что слово «SEPA» у поставщика во всех случаях означает одно и то же.
Уточните:
- Доступна ли оплата картой для выбранного тарифа?
- Является ли прямое дебетование SEPA обязательным или опциональным?
- Используется схема Core или B2B?
- Какое юридическое лицо выступает кредитором?
- Каков идентификатор кредитора?
- Каков номер мандата?
- Когда будет произведено первое списание?
- Какую сумму следует ожидать?
Также следует уточнить у банка или поставщика платёжного счёта, поддерживает ли данный счёт конкретную схему SEPA.
Платёжный счёт, который принимает обычные переводы SEPA, не обязательно поддерживает прямое дебетование SEPA B2B.
Когда виртуальная карта всё ещё имеет смысл
Если поставщик принимает оплату картой, а карта соответствует требованиям, отдельная виртуальная карта всё ещё может быть полезна.
Например, она может помочь компании:
- Отделить платежи одному поставщику от других регулярных расходов
- Более чётко отслеживать операции по карте
- Применять доступные ограничения расходов
- Упростить сверку платежей за SaaS
Это может хорошо работать для тарифов SaaS с самостоятельным оформлением или поставщиков, которые продолжают поддерживать оплату картой.
Если виртуальные карты Buvei принимаются продавцом, компании могут использовать ограничения по карте и историю операций для более прозрачного управления утверждёнными платежами поставщикам.
Но если для выбранного тарифа поставщик требует прямое дебетование SEPA, виртуальная карта не является обходным решением.
Компании потребуется подходящий платёжный счёт с поддержкой SEPA и необходимая процедура авторизации.
Переход с карты на SEPA
Распространённый риск возникает, когда компания переходит с оплаты картой на прямое дебетование SEPA.
Например, поставщик может принимать оплату картой для небольшого командного тарифа, но требовать SEPA B2B для корпоративного соглашения.
Во время перехода подтвердите:
- Последний расчётный период, оплаченный картой
- Первый расчётный период, оплачиваемый через SEPA
- Новое юридическое лицо кредитора
- Номер мандата
- Дату первого списания SEPA
- Прекращена ли предыдущая инструкция на оплату картой
Это важно, поскольку во время переходного периода оба способа оплаты могут оставаться активными.
Если компания не подтвердит дату перехода, может быть сложно определить, относятся ли два списания к разным периодам обслуживания или являются дублирующими платежами.
Избегайте двойных платежей
Если списание SEPA не прошло, не оплачивайте тот же счёт картой немедленно.
Прямое дебетование может завершиться неудачно по следующим причинам:
- Мандат был зарегистрирован неправильно
- IBAN был указан неверно
- Банк не поддерживает соответствующую схему
- Недостаточно средств
- Банк отклонил списание
- Дополнительная проверка ещё не была завершена
Прежде чем использовать карту в качестве резервного способа оплаты, уточните у поставщика, будет ли неудачное списание повторено.
Если вы производите оплату картой вручную, получите письменное подтверждение того, что этот же счёт впоследствии не будет дополнительно списан через SEPA.
Это особенно важно во время перехода между способами оплаты.
Договор и способ оплаты — это разные вещи
Изменение или блокировка способа оплаты автоматически не отменяет коммерческие обязательства.
Например:
- Отзыв мандата SEPA может остановить будущее списание
- Заморозка виртуальной карты может предотвратить оплату картой
- Удаление сохранённого способа оплаты может остановить попытку оплаты через платёжную форму
Но ни одно из этих действий автоматически не прекращает действие действующего договора с поставщиком.
Чтобы отменить подписку или услугу, следуйте установленной поставщиком процедуре коммерческой отмены.
Разрешения на платежи и договорные обязательства следует контролировать отдельно.
Безопасность при получении запроса на мандат по электронной почте
Добросовестный поставщик действительно может отправить мандат SEPA по электронной почте.
Однако мошенник также может создать убедительно выглядящую форму.
Если новый мандат появился неожиданно, проверьте его независимо от полученного сообщения.
Проверьте:
- Поставщика через его существующий портал
- Известный номер телефона или контакт
- Юридическое название кредитора
- Идентификатор кредитора
- Юридическое лицо плательщика
- Предполагаемый IBAN
- Уполномоченных подписантов компании
Не полагайтесь только на контактные данные, указанные в неожиданном электронном письме.
Если банк требует отдельного подтверждения B2B, выполните его через доверенный канал банка.
Что следует хранить в документации
Для прямого дебетования SEPA храните:
- Подписанный мандат или цифровое подтверждение
- Идентификатор кредитора
- Номер мандата
- Тип схемы
- Маскированный IBAN плательщика
- Счёт-фактуру
- Дату списания
- Банковскую запись о списании
Для платежей картой храните:
- Соглашение об оплате с продавцом
- Маскированный идентификатор карты
- Подтверждение оформления платежа или аутентификации
- Счёт-фактуру
- Запись о транзакции по карте
Это упрощает сопоставление видимой платёжной записи с фактическим поставщиком и договором.
Это особенно полезно, если юридическое лицо, выставляющее счета поставщика, отличается от названия продукта, которое видят сотрудники.
Простое решение перед оплатой
Перед выбором любого из способов подтвердите:
- Какие способы оплаты поддерживает поставщик
- Какой способ применяется к вашему конкретному тарифу
- Кто является юридическим кредитором
- Используется ли SEPA Core или B2B
- Какой счёт или карта будут списаны
- Какова ожидаемая сумма и дата списания
- Кто уполномочен утверждать способ оплаты
- Какие действия необходимо выполнить отдельно для отмены услуги
Если поставщик требует SEPA, не вводите номер карты в поле IBAN.
Если поставщик предлагает только оплату картой, не отправляйте банковские реквизиты непроверенному контакту.
Используйте тот способ оплаты, который действительно поддерживается и поставщиком, и вашим авторизованным платёжным счётом.
Итог
Виртуальная карта и мандат на прямое дебетование SEPA не являются взаимозаменяемыми.
Виртуальная карта подходит в тех случаях, когда поставщик предлагает совместимый способ оплаты картой.
Для прямого дебетования SEPA требуется подходящий банковский или платёжный счёт, IBAN и авторизация в рамках соответствующей процедуры оформления мандата.
Для бизнеса наиболее безопасный подход — разделять три составляющие:
- Договор с поставщиком
- Разрешение на оплату
- Платёжный инструмент
Когда эти элементы чётко задокументированы, регулярные платежи поставщикам проще контролировать, сверять и изменять без создания двойных списаний или неожиданных обязательств.