Introdução
O 3D Secure (3DS) desempenha um papel importante na proteção de pagamentos online com cartão. De acordo com o relatório Global eCommerce Payments and Fraud Report 2026 do Merchant Risk Council, as fraudes em pagamentos representam aproximadamente 3,2% da receita anual global de eCommerce dos comerciantes.
Para empresas que aceitam pagamentos online, o roubo de dados de cartões pode resultar em compras não autorizadas, perdas financeiras e disputas de pagamento. Encontrar maneiras de verificar os titulares dos cartões sem adicionar etapas desnecessárias ao processo de checkout tornou-se uma parte importante da segurança dos pagamentos.
O 3D Secure aborda esse desafio adicionando a autenticação do titular do cartão às transações online. Ele permite que os bancos emissores avaliem os riscos das transações e solicitem verificações adicionais quando necessário, enquanto muitos pagamentos de baixo risco podem ser processados sem interromper a experiência do cliente.
O que é 3D Secure?
O 3D Secure é um protocolo de autenticação desenvolvido para proteger transações online com cartões de crédito e débito. Ele permite que comerciantes e emissores de cartões compartilhem informações sobre as transações para ajudar a verificar se a pessoa que está realizando uma compra está autorizada a utilizar o cartão.
O nome vem dos três domínios envolvidos no processo de autenticação:
-
Domínio do Adquirente (Acquirer Domain): Abrange o comerciante, o banco adquirente e os sistemas relacionados ao processamento de pagamentos.
-
Domínio do Emissor (Issuer Domain): Envolve o banco ou a instituição financeira responsável pela emissão do cartão.
-
Domínio de Interoperabilidade (Interoperability Domain): Fornece a infraestrutura que conecta os participantes e permite a troca de mensagens de autenticação.
Principais serviços de autenticação 3D Secure
As principais bandeiras de cartão oferecem seus próprios serviços de autenticação baseados no protocolo 3DS.
-
Visa Secure: Serviço de autenticação da Visa para transações online com cartão.
-
Mastercard Identity Check: Solução da Mastercard para verificar os titulares dos cartões durante pagamentos online.
Embora esses serviços tenham nomes diferentes, compartilham o mesmo objetivo: ajudar os emissores a verificar os titulares dos cartões e reduzir transações online não autorizadas.
O que é o EMV 3-D Secure 2.x?
O EMV 3DS é a versão moderna do protocolo, desenvolvida para melhorar a segurança e, ao mesmo tempo, reduzir as interrupções durante o checkout.
Em comparação com as versões anteriores, o 3DS 2.x permite a troca de informações mais detalhadas, incluindo:
-
Valores das transações e detalhes dos pagamentos.
-
Informações do titular do cartão e da conta.
-
Informações sobre dispositivos e navegadores.
-
Dados do comerciante e de transações anteriores.
Os emissores podem utilizar essas informações para avaliar os riscos antes de decidir se uma verificação adicional é necessária. Isso permite que muitos pagamentos legítimos sejam autenticados em segundo plano, sem exigir que os clientes insiram um OTP ou aprovem uma notificação.
Como funciona o 3D Secure?
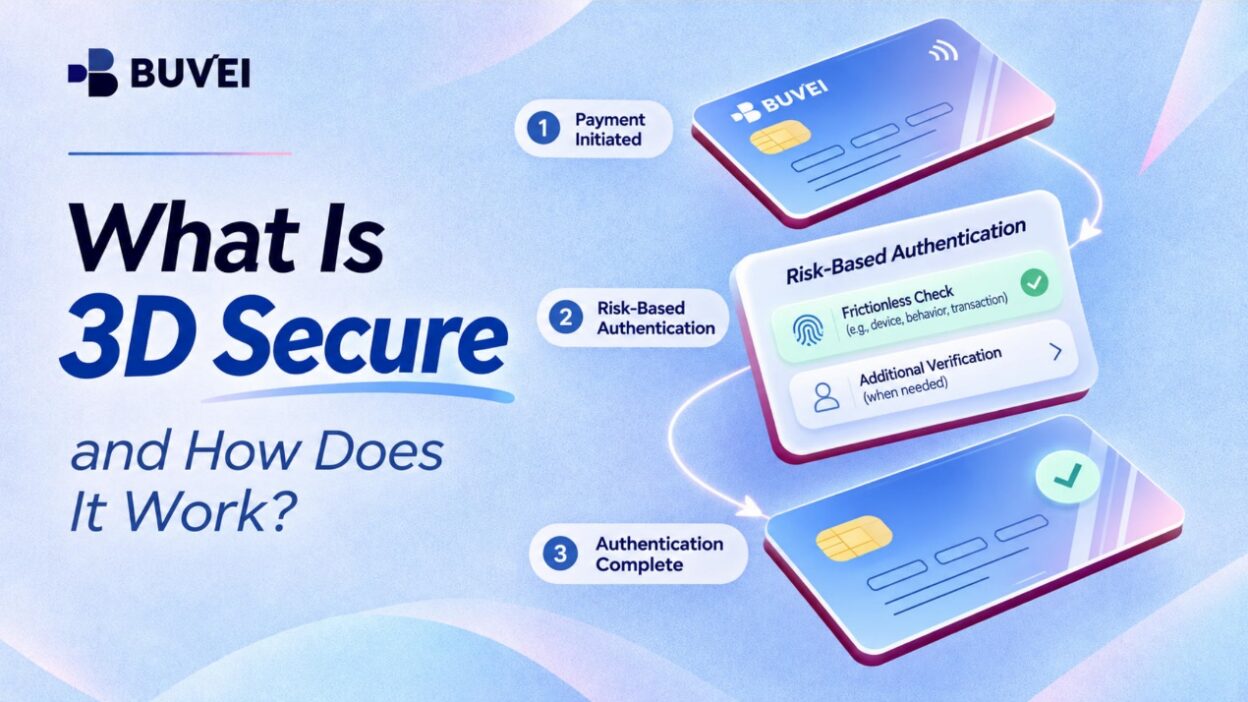
Quando um cliente realiza um pagamento online, o sistema de pagamento do comerciante envia as informações relevantes da transação por meio da infraestrutura 3DS. O emissor do cartão analisa essas informações e decide se a transação pode ser autenticada sem a interação do cliente ou se exige uma verificação adicional.
O processo de autenticação 3D Secure
Uma transação típica envolve as seguintes etapas:
-
Início do pagamento: O cliente insere os dados do cartão e confirma a compra.
-
Troca de informações: O comerciante envia informações sobre a transação e o dispositivo por meio da infraestrutura 3DS.
-
Avaliação de risco: O emissor analisa as informações disponíveis e avalia a transação.
-
Autenticação: A transação segue um fluxo sem atrito (frictionless) ou um fluxo com desafio (challenge).
-
Resultado da autenticação: O resultado é enviado aos participantes relevantes do processo de pagamento.
-
Autorização do pagamento: A transação segue para a etapa de autorização, na qual o emissor decide se deve aprová-la ou recusá-la.
A principal diferença entre os dois fluxos de autenticação é a necessidade ou não de o cliente realizar uma ação adicional.
Fluxo Frictionless: autenticação sem etapas adicionais
O fluxo frictionless permite que o emissor autentique uma transação sem solicitar que o cliente conclua uma verificação adicional.
Por exemplo, um cliente que realiza uma compra habitual em um dispositivo conhecido pode não receber uma solicitação de OTP nem uma notificação do aplicativo bancário.
Nos bastidores:
-
O comerciante envia as informações da transação e do dispositivo.
-
O emissor avalia os dados disponíveis utilizando seus sistemas de análise de risco.
-
Se a transação atender aos requisitos de autenticação do emissor, a autenticação poderá ser concluída sem qualquer interação adicional do cliente.
O cliente simplesmente continua o processo de checkout. Nenhuma tela adicional de verificação é necessária.
Fluxo Challenge: quando é necessária uma verificação adicional
Quando o emissor precisa de mais informações para verificar uma transação, pode solicitar uma autenticação adicional.
Isso pode acontecer quando uma compra envolve um dispositivo desconhecido, detalhes incomuns da transação ou outros indicadores de risco.
Os métodos de verificação mais comuns incluem:
-
Senha de uso único (OTP): Código temporário enviado por meio de um canal de verificação compatível.
-
Autenticação pelo aplicativo bancário: O cliente recebe uma notificação e confirma a transação por meio do aplicativo do banco.
-
Autenticação biométrica: Os sistemas compatíveis podem utilizar reconhecimento de impressão digital ou facial para verificar o titular do cartão.
Depois que o cliente conclui a verificação solicitada, o emissor avalia o resultado da autenticação.
É importante distinguir autenticação de autorização. Passar pela verificação 3DS não garante que um pagamento será aprovado. O emissor ainda avalia a solicitação de autorização, incluindo o saldo disponível, o status do cartão e outros controles da transação.
Quais são os benefícios do 3D Secure?
O 3D Secure fornece aos emissores mais informações e opções adicionais para verificar transações online. Seus principais benefícios incluem:
Redução de fraudes em pagamentos online
Os pagamentos online com cartão não envolvem a apresentação física do cartão, o que dificulta a verificação da identidade da pessoa que está realizando uma compra pelos comerciantes.
O 3DS ajuda a resolver esse problema permitindo que os emissores avaliem os detalhes da transação, as informações da conta e os dados do dispositivo. Quando um pagamento parece incomum, a autenticação adicional pode dificultar a conclusão da compra por alguém que esteja utilizando dados de cartão roubados.
Embora não elimine completamente as fraudes, o protocolo oferece uma camada adicional de proteção para os emissores na avaliação de transações sem a presença física do cartão.
Autenticação mais forte do titular do cartão
O número do cartão e a data de validade, por si só, nem sempre são suficientes para confirmar que a pessoa que está realizando uma compra é o verdadeiro titular do cartão.
O 3DS oferece opções adicionais de verificação, dependendo da implementação do emissor. Elas podem incluir:
-
Senhas de uso único.
-
Confirmações pelo aplicativo bancário.
-
Métodos compatíveis de autenticação biométrica.
Isso oferece aos emissores mais opções para verificar os titulares dos cartões, especialmente quando uma transação exige verificações adicionais.
Transferência de responsabilidade por chargebacks
Uma característica importante das transações 3DS elegíveis é a possibilidade de transferência de responsabilidade por determinados chargebacks.
De acordo com as regras aplicáveis das bandeiras de cartão, a responsabilidade por certos chargebacks relacionados a fraudes elegíveis pode ser transferida do comerciante para o emissor após uma autenticação válida.
No entanto, essa proteção não é automática. Ela depende da bandeira do cartão, do tipo de transação, do resultado da autenticação e das regras aplicáveis. Os comerciantes não devem presumir que todas as transações processadas por meio do 3DS estão automaticamente protegidas contra responsabilidades por chargebacks.
Quais são as desvantagens do 3D Secure?
A autenticação adicional pode melhorar a segurança dos pagamentos, mas nem sempre torna o checkout mais simples. As empresas também precisam considerar o impacto sobre os clientes legítimos.
Etapas adicionais no checkout
Um cliente pode estar pronto para concluir uma compra, mas precisar sair da página de checkout, abrir um aplicativo bancário ou inserir um código de verificação.
Essas etapas adicionais podem ser inconvenientes, especialmente em dispositivos móveis. Se o processo demorar muito ou for difícil de entender, alguns clientes podem desistir da compra.
Falhas de autenticação
Nem todos os clientes conseguem concluir uma solicitação de autenticação com sucesso. Entre os problemas mais comuns estão:
-
Mensagens OTP que chegam com atraso ou não são recebidas.
-
Aplicativos bancários indisponíveis ou de difícil acesso.
-
Informações de verificação incorretas.
-
Tempo limite excedido durante as tentativas de autenticação.
Um cliente pode ter dados de cartão válidos e saldo suficiente, mas ainda assim não conseguir concluir o pagamento porque a etapa de autenticação não foi finalizada.
Custos de implementação e integração
Os comerciantes também podem precisar investir em infraestrutura de pagamentos, integração técnica, testes e manutenção contínua para oferecer suporte ao 3DS.
O volume de trabalho depende do provedor de pagamentos e do sistema de checkout existente. As empresas que operam em vários mercados também podem precisar considerar diferentes requisitos das bandeiras de cartão e configurações de autenticação.
Como o 3D Secure se relaciona com pagamentos com cartões virtuais
Os cartões virtuais são compatíveis com 3D Secure?
Sim. Os cartões virtuais também podem ser utilizados em transações que exigem autenticação 3D Secure.
Embora não tenham uma forma física, os cartões virtuais operam por meio das redes de pagamento de cartões. Portanto, suas transações online podem estar sujeitas aos mesmos requisitos de autenticação aplicáveis aos cartões físicos.
A ativação do 3DS em um pagamento com cartão virtual depende de vários fatores:
-
O emissor do cartão e seus recursos de autenticação.
-
Os requisitos de pagamento do comerciante.
-
Os detalhes da transação e a avaliação de risco.
-
Os métodos de verificação compatíveis com o programa do cartão.
Se for necessária uma autenticação adicional, o titular do cartão poderá precisar concluir uma verificação por OTP ou aprovar a transação por meio de um canal de verificação compatível.
Um cartão virtual não ignora automaticamente o 3DS. Da mesma forma, o fato de os dados do cartão serem válidos não garante que uma transação será aprovada.
Como os cartões virtuais se encaixam na segurança dos pagamentos online
Os cartões virtuais oferecem às empresas outra maneira de organizar os pagamentos online. Enquanto o 3D Secure se concentra na autenticação do titular do cartão, o gerenciamento de cartões virtuais ajuda as empresas a manter diferentes métodos de pagamento separados e controlar os gastos em vários serviços.
A BUVEI oferece cartões virtuais Visa e Mastercard com recursos desenvolvidos para diferentes necessidades de pagamento online:
-
Suporte a múltiplos BINs: Diferentes opções de BIN em várias regiões de emissão oferecem mais flexibilidade para os cenários de pagamento compatíveis.
-
Ampla compatibilidade de pagamentos: Os cartões oferecem suporte a diferentes casos de uso, incluindo Google Ads, Meta Ads, TikTok Ads, Microsoft Ads, ChatGPT e Canva, sujeitos aos requisitos dos comerciantes e emissores.
-
Gerenciamento de múltiplos cartões: Emita vários cartões em uma única conta, atribua-os a diferentes serviços ou projetos e defina limites de gastos individuais. Os cartões também podem ser congelados ou encerrados quando necessário.
Esses recursos ajudam as empresas a organizar despesas online e gerenciar diferentes métodos de pagamento com mais eficiência. Eles complementam medidas de segurança como o 3D Secure, mas não substituem o processo de autenticação.
Conclusão
O 3D Secure ajuda a proteger pagamentos online com cartão, fornecendo aos emissores informações adicionais para avaliar transações e verificar os titulares dos cartões. Seus fluxos frictionless e challenge oferecem diferentes níveis de autenticação, dependendo das circunstâncias de cada pagamento.
Para empresas que utilizam cartões virtuais em plataformas de publicidade e serviços SaaS, compreender os requisitos de autenticação é apenas uma parte do gerenciamento dos pagamentos online. Escolher cartões adequados e manter os gastos organizados também são aspectos igualmente importantes.