Introdução
Os pagamentos realizados por agentes de IA estão começando a transformar a maneira como as empresas lidam com as transações do dia a dia. Mesmo depois que uma despesa é aprovada, o pagamento de uma fatura de fornecedor ainda pode envolver várias etapas manuais. Os funcionários podem precisar acessar portais de fornecedores, inserir os dados de pagamento e enviar as transações por conta própria. Os agentes de IA estão começando a assumir parte desse trabalho.
Em 20 de outubro de 2026, Visa, BILL e Billtrust anunciaram um projeto-piloto em operação que permite que agentes de IA autorizados concluam pagamentos de faturas de fornecedores aprovadas por meio de portais de fornecedores. A Mastercard também está desenvolvendo essa área por meio de sua iniciativa Agent Pay for Machines, criada para permitir que agentes de IA adquiram serviços digitais dentro de permissões e limites de gastos predefinidos.
Esses avanços aproximam a IA das operações financeiras cotidianas das empresas. À medida que as organizações começam a utilizar agentes para realizar pagamentos, questões relacionadas à autoridade de gastos, à segurança das transações e à supervisão financeira tornam-se cada vez mais difíceis de ignorar.
O Que São Pagamentos por Agentes de IA?
Os pagamentos por agentes de IA envolvem agentes de software que iniciam ou concluem transações em nome de pessoas físicas ou empresas. Diferentemente dos assistentes de IA convencionais, que fornecem recomendações, esses agentes podem interagir com serviços externos e executar tarefas dentro dos limites autorizados.
De forma simplificada, esses fluxos de pagamento podem ser divididos em duas categorias principais:
- Pagamentos assistidos por IA: a IA analisa faturas ou prepara os dados de pagamento, enquanto uma pessoa aprova e envia a transação.
- Pagamentos iniciados por agentes: um agente autorizado inicia e conclui transações elegíveis de acordo com instruções predefinidas.
Por exemplo, um funcionário pode solicitar que um agente analise uma fatura de software, verifique se o valor está de acordo com o orçamento aprovado e providencie o pagamento. Dependendo do sistema de pagamento, o agente pode concluir a transação sem que alguém precise inserir manualmente os dados de pagamento.
Como os Agentes de IA Estão Transformando os Pagamentos Empresariais
As aplicações mais práticas estão surgindo em áreas nas quais as empresas já lidam com transações repetitivas e procedimentos de pagamento estabelecidos.
Pagamentos de Faturas com IA
O processamento de faturas é um ponto de partida natural. As empresas recebem regularmente cobranças de fornecedores, provedores de software e prestadores de serviços. Conferir os dados e inserir informações de pagamento em diferentes portais pode consumir bastante tempo.
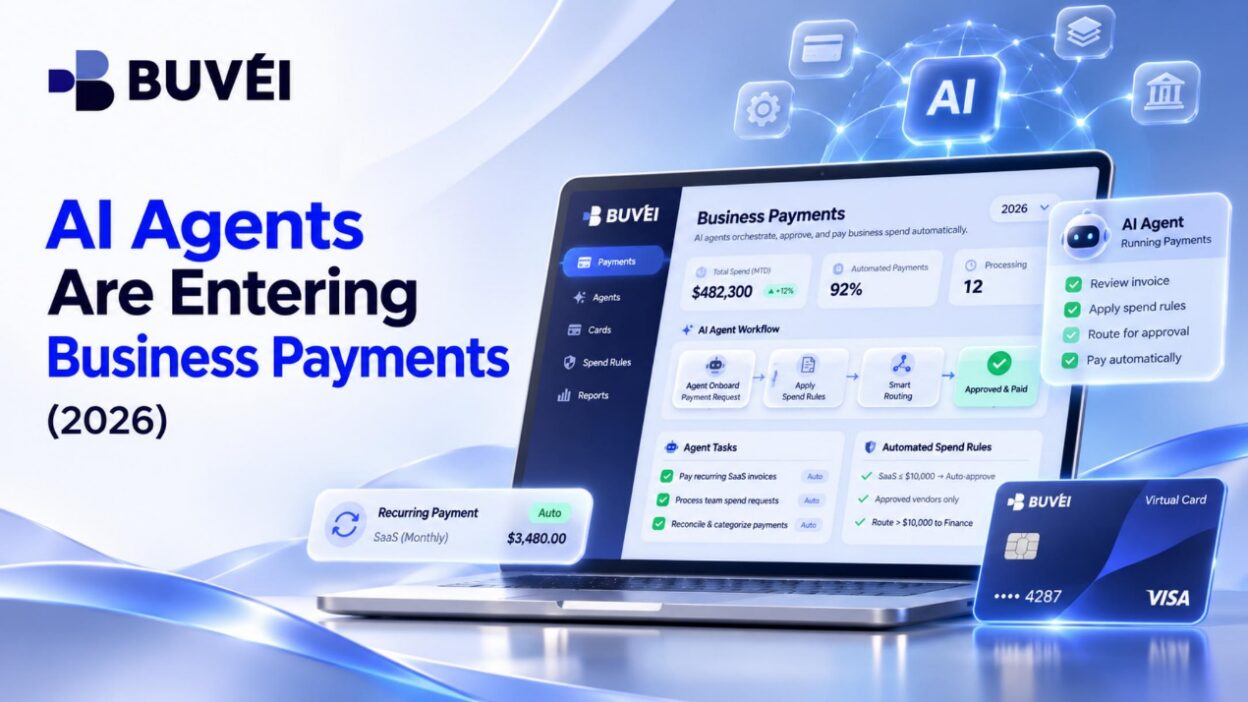
Os agentes de IA podem ajudar extraindo os dados das faturas, comparando os valores com os registros de compras e enviando pagamentos por meio de sistemas compatíveis.
O projeto-piloto da Visa, BILL e Billtrust coloca essa abordagem em prática. O Payment Agent autorizado da BILL utiliza credenciais de pagamento tokenizadas e instruções aprovadas pelo comprador para concluir pagamentos de faturas nos portais de fornecedores da Billtrust. O Trusted Agent Protocol da Visa ajuda o portal a reconhecer e autenticar o agente sem exigir que os compradores compartilhem suas credenciais de acesso.
É importante destacar que o comprador aprova as instruções de pagamento. O agente executa a transação autorizada, em vez de decidir de forma independente quais faturas devem ser pagas.
Para equipes financeiras que processam um grande volume de faturas de fornecedores, eliminar essas etapas manuais pode economizar tempo sem alterar quem detém a autoridade final sobre os pagamentos.
Compras Automatizadas e Pagamentos a Fornecedores
Os agentes de IA também podem ajudar as empresas a gerenciar suas compras. Eles podem comparar preços de fornecedores, analisar condições de aquisição, preparar pedidos e verificar se as despesas propostas estão dentro dos orçamentos departamentais.
A etapa de pagamento exige mais cuidado. A renovação de uma assinatura de software e a compra de equipamentos de alto valor não devem seguir os mesmos requisitos de aprovação. As empresas precisarão definir quais transações os agentes podem realizar e quais exigem a aprovação de um gerente.
Pagamentos entre Agentes e Serviços e entre Máquinas
Outro caso de uso emergente envolve agentes de IA que compram recursos digitais diretamente.
Um agente que trabalha em determinado projeto pode precisar de capacidade adicional de API, acesso a um provedor de dados ou recursos computacionais. Por meio de um sistema de pagamento compatível, ele pode solicitar e pagar por esses serviços dentro de um orçamento aprovado.
O Agent Pay for Machines da Mastercard é um exemplo. A iniciativa utiliza o protocolo x402 como base, que permite que serviços digitais solicitem pagamentos online, e conecta essas transações à infraestrutura de pagamentos da Mastercard. Após realizar testes completos com parceiros, a Mastercard abriu o acesso antecipado para desenvolvedores.
As aplicações potenciais incluem acesso a APIs, uso de modelos de IA, serviços de dados e recursos computacionais. A adoção em maior escala dependerá de uma infraestrutura compatível, da aceitação por parte dos comerciantes e de mecanismos confiáveis de autorização de pagamentos.
Segurança e Riscos dos Pagamentos por Agentes de IA
Conceder a softwares acesso a recursos de pagamento introduz riscos que as empresas não podem ignorar. Três áreas merecem atenção especial.
Identidade e Autorização de Pagamentos
Comerciantes e provedores de pagamento precisam verificar se um agente é legítimo e está autorizado a agir em nome de determinada empresa. O Trusted Agent Protocol da Visa é um exemplo de abordagem desenvolvida para autenticar agentes envolvidos no comércio digital.
As empresas também precisam definir o que um agente pode comprar, quais fornecedores pode pagar e quanto pode gastar. Por exemplo, faturas recorrentes de software podem ter um limite de US$ 500, enquanto transações de valores mais altos exigem aprovação adicional.
Prevenção de Fraudes e Monitoramento de Transações
Os pagamentos automatizados podem acontecer rapidamente. Cobranças duplicadas, valores inesperados e comerciantes desconhecidos precisam ser identificados antes que causem problemas maiores.
As credenciais de pagamento tokenizadas podem reduzir a necessidade de expor os dados reais do cartão em diferentes serviços. As empresas também devem manter registros das transações, indicando o que foi solicitado, autorizado e efetivamente cobrado.
Responsabilidade e Supervisão Humana
Quando um agente realiza um pagamento, as empresas ainda precisam saber quem o autorizou e como a transação foi executada.
A análise humana deve continuar fazendo parte das decisões financeiras mais sensíveis, especialmente quando os pagamentos ultrapassam os limites aprovados ou envolvem fornecedores desconhecidos. Automatizar uma transação não transfere a responsabilidade financeira para longe da empresa.
Como a BUVEI Ajuda a Gerenciar Pagamentos Empresariais
Enquanto os pagamentos realizados por agentes de IA continuam em desenvolvimento, a maioria das empresas ainda paga por softwares, publicidade e serviços online por meio de transações convencionais com cartão. Gerenciar essas despesas se torna mais difícil quando diferentes equipes e projetos compartilham os mesmos meios de pagamento.
A BUVEI oferece cartões virtuais Visa e Mastercard com recursos desenvolvidos para ajudar as empresas a organizar esses pagamentos.
Múltiplos BINs e Compatibilidade de Pagamentos
A aceitação de cartões varia entre as plataformas, por isso ter acesso a diferentes opções de BIN pode ser útil.
A BUVEI oferece suporte a vários BINs Visa e Mastercard em diferentes regiões de emissão. Seus cartões virtuais atendem a diversos casos de uso, desde plataformas de publicidade, como Google Ads e Meta Ads, até assinaturas de serviços de IA e SaaS, como ChatGPT, Canva e Notion. Eles também podem ser utilizados em compras internacionais elegíveis e despesas de viagem.
A aceitação efetiva depende do comerciante, do tipo de cartão, da região de emissão e das verificações de pagamento aplicáveis.
Gerenciamento de Múltiplos Cartões e Controles de Gastos
Utilizar um único cartão para todas as despesas empresariais dificulta a identificação de cobranças individuais. A BUVEI permite que os usuários emitam e gerenciem vários cartões virtuais a partir de uma única conta.
Uma empresa pode atribuir cartões separados ao ChatGPT, Canva, Notion e a diferentes projetos ou departamentos. Isso facilita o acompanhamento dos pagamentos e a organização das despesas com software.
Os controles adicionais incluem emissão de cartões em lote e recargas, limites de gastos personalizados, bloqueio e desbloqueio de cartões e encerramento de cartões. As taxas de recarga e pagamento também ficam visíveis na plataforma.
Recargas Flexíveis e Segurança dos Cartões
A BUVEI aceita recargas em USDT pelas redes TRC20 e ERC20, oferecendo outra maneira de adicionar fundos aos cartões virtuais. Os usuários devem sempre verificar se a rede utilizada na transferência corresponde à rede do endereço de recebimento.
Os cartões podem ser emitidos rapidamente após o cadastro, e os requisitos de verificação variam de acordo com o BIN selecionado e as condições aplicáveis à conta.
Os cartões virtuais também reduzem a necessidade de compartilhar diretamente as informações do cartão bancário principal com cada comerciante. A BUVEI oferece atendimento online ao cliente e acesso a gerentes de conta dedicados para suporte adicional.
O Que Esperar do Futuro dos Pagamentos por Agentes de IA?
Três tendências influenciarão a velocidade com que as empresas adotarão os pagamentos realizados por agentes:
- Mais transações autônomas: os agentes poderão assumir mais tarefas de compras, processamento de faturas e pagamentos recorrentes dentro dos limites aprovados.
- Controles de pagamento mais rigorosos: a verificação de identidade, a autorização delegada e o monitoramento de transações se tornarão cada vez mais importantes.
- Maior aceitação por comerciantes: as redes de pagamento e os comerciantes precisarão de métodos confiáveis para reconhecer agentes autorizados e processar reembolsos e disputas.
As capacidades de IA, por si só, não determinarão a velocidade de desenvolvimento desse mercado. A infraestrutura de pagamentos, a aceitação por parte dos comerciantes e a confiança das empresas serão igualmente importantes.
Conclusão
Os agentes de IA poderão assumir uma parcela cada vez maior dos pagamentos empresariais rotineiros, mas executar uma transação não significa ter autoridade financeira ilimitada.
As empresas ainda precisarão decidir o que os agentes podem comprar, quanto podem gastar e em quais situações a aprovação humana será necessária. As organizações que conseguirem automatizar pagamentos rotineiros sem perder o controle sobre os gastos estarão em uma posição mais favorável à medida que a IA assumir mais tarefas financeiras.