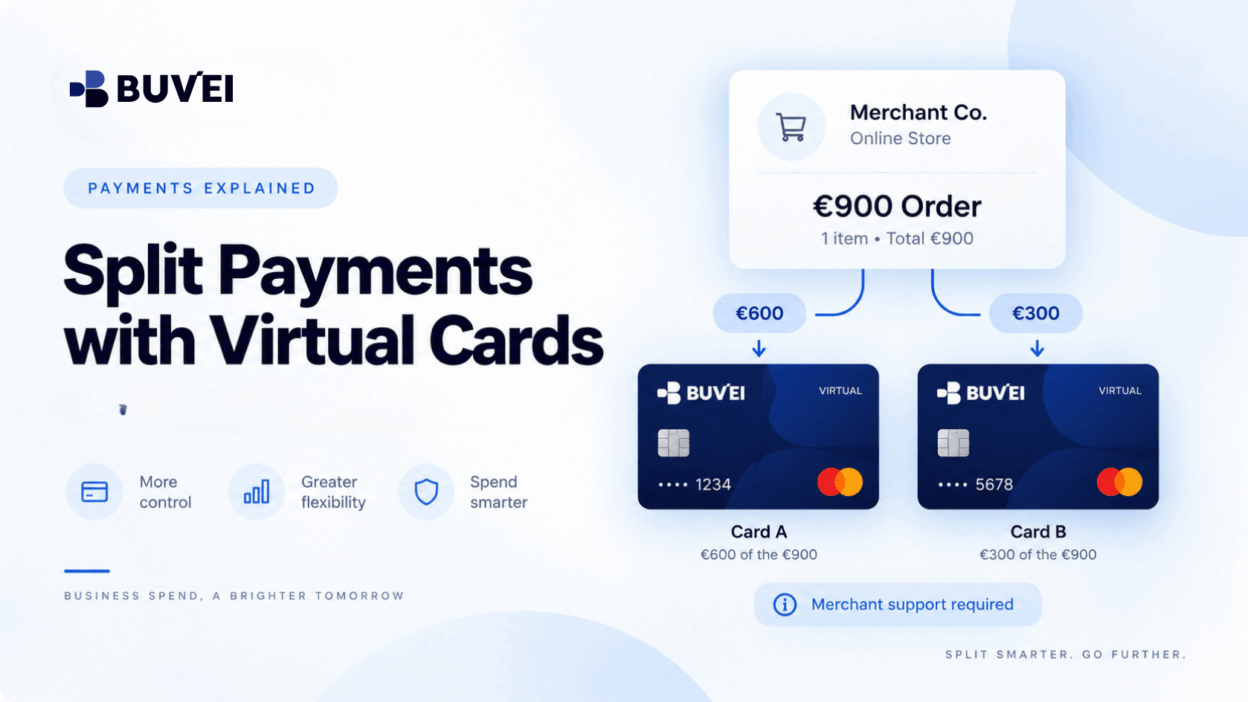
يمكن أن يمنح امتلاك أكثر من بطاقة افتراضية واحدة الشركات مرونة أكبر عند إدارة النفقات. ومع ذلك، فهذا لا يعني بالضرورة إمكانية تقسيم عملية شراء واحدة بين عدة بطاقات.
عادةً ما تحدد إمكانية تقسيم الدفعة من خلال نظام إتمام الدفع لدى التاجر وشروط الدفع الخاصة به.
في معظم عمليات الدفع القياسية عبر الإنترنت، تُستخدم بطاقة واحدة لكل محاولة دفع. وإذا لم تتمكن هذه البطاقة من تغطية المبلغ بالكامل، فلن يقوم التاجر تلقائيًا بتحصيل جزء من قيمة الطلب من بطاقة واحدة وطلب المبلغ المتبقي من بطاقة أخرى.
يساعد فهم هذا الفرق الشركات على تجنب عمليات الدفع الفاشلة، والخصومات المكررة، والارتباك بشأن عمليات استرداد الأموال، وأعمال التسوية غير الضرورية.
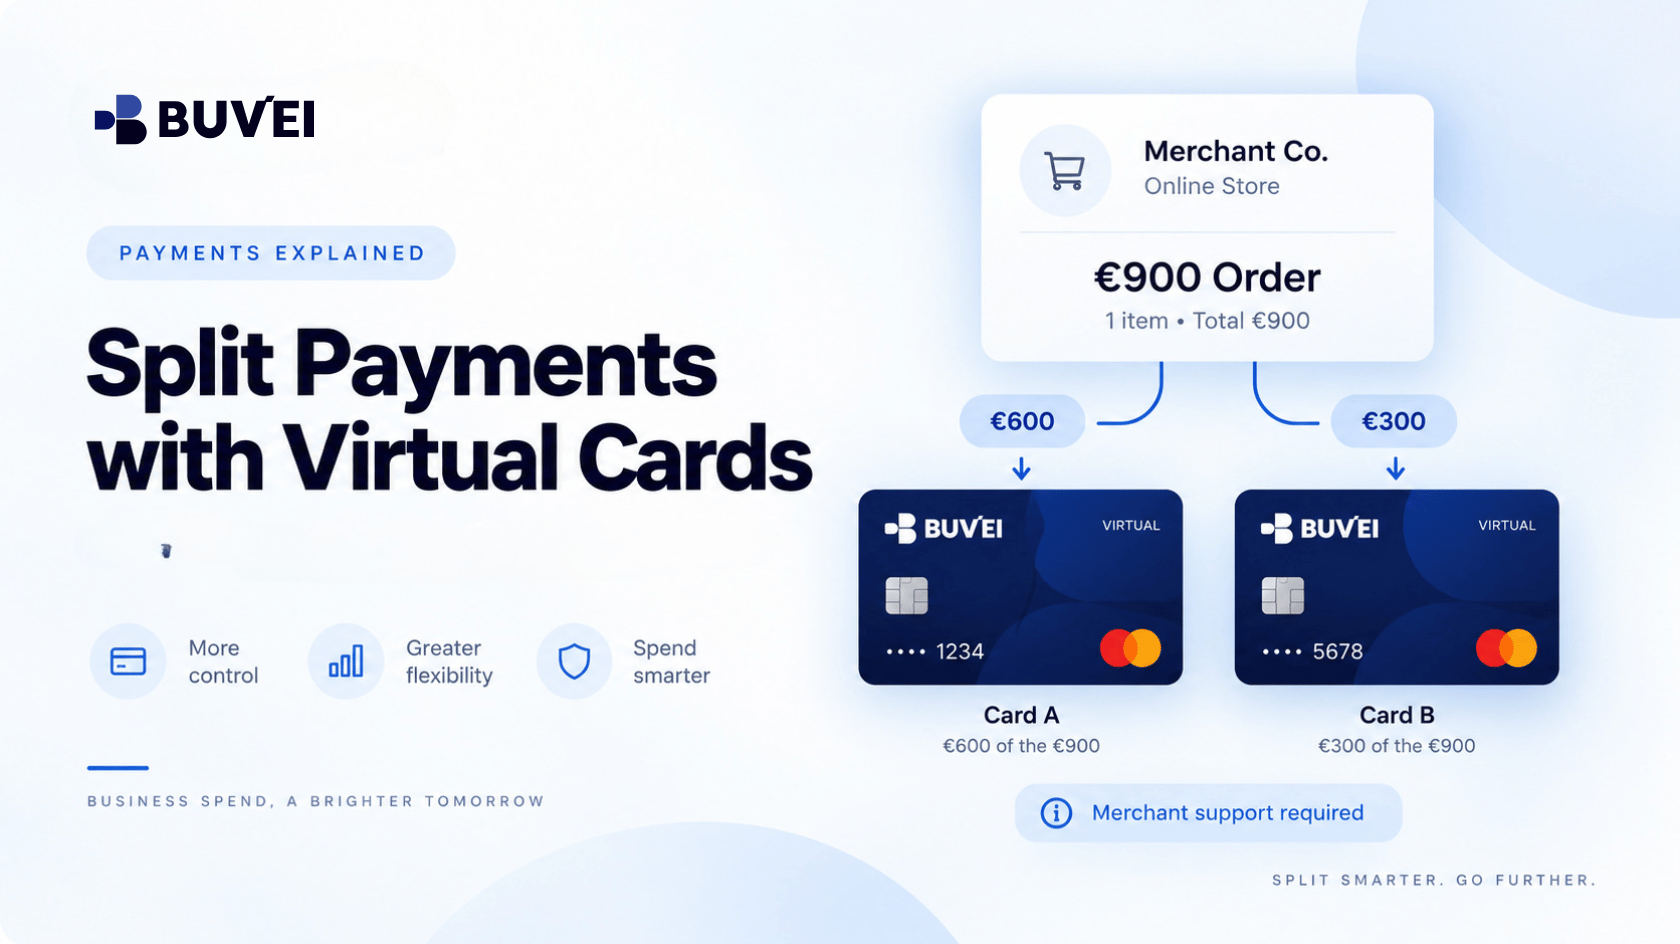
ما هي الدفعة المقسمة؟
تعني الدفعة المقسمة عمومًا دفع التكلفة الإجمالية لعملية شراء باستخدام أكثر من مصدر واحد للدفع.
على سبيل المثال، يمكن نظريًا تقسيم طلب بقيمة €900 إلى:
- €500 من بطاقة واحدة
- €400 من بطاقة أخرى
ومع ذلك، لا يعمل هذا إلا عندما يدعم التاجر هذا النوع من الدفع بشكل صريح.
في مصطلحات الدفع، يُشار إلى ذلك غالبًا باسم split tender.
قد يسمح التاجر الذي يدعم split tender للعميل بتقسيم عملية شراء واحدة بين عدة بطاقات، أو بين رصيد هدايا وبطاقة، أو بين طرق دفع أخرى معتمدة.
لكن العديد من أنظمة الدفع عبر الإنترنت مصممة لقبول بطاقة واحدة فقط لكل معاملة.
وهذا يعني أن امتلاك عدة بطاقات افتراضية لا ينشئ تلقائيًا خيار الدفع المقسم.
هل يمكنك دفع ثمن طلب واحد باستخدام عدة بطاقات افتراضية؟
أحيانًا، ولكن فقط عندما يدعم التاجر ذلك.
لنفترض أن قيمة عملية الدفع هي €900.
إذا كان المتاح في البطاقة الافتراضية الأولى هو €500 فقط، فعادةً لن يقوم نظام الدفع القياسي بتحصيل €500 ثم يطلب تلقائيًا €400 أخرى من بطاقة ثانية.
وبدلًا من ذلك، قد تفشل المعاملة الكاملة البالغة €900 ببساطة.
ويرجع ذلك إلى أن التاجر يرسل عادةً طلب تفويض واحدًا بالقيمة الإجمالية للمعاملة.
ولا تصبح البطاقة الثانية ذات صلة إلا إذا وفر التاجر طريقة رسمية لتقسيم الدفعة.
قبل محاولة استخدام عدة بطاقات لعملية شراء واحدة، تحقق مما إذا كان التاجر يوفر:
- Split tender
- طرق دفع متعددة
- روابط دفع منفصلة
- فواتير جزئية
- دفعات مقدمة
- خطط تقسيط
- رصيد حساب أو رصيد محفظة
إذا لم يتوفر أي من هذه الخيارات، فإن استخدام بطاقة واحدة ممولة بما يكفي يكون عادةً الحل الأبسط.
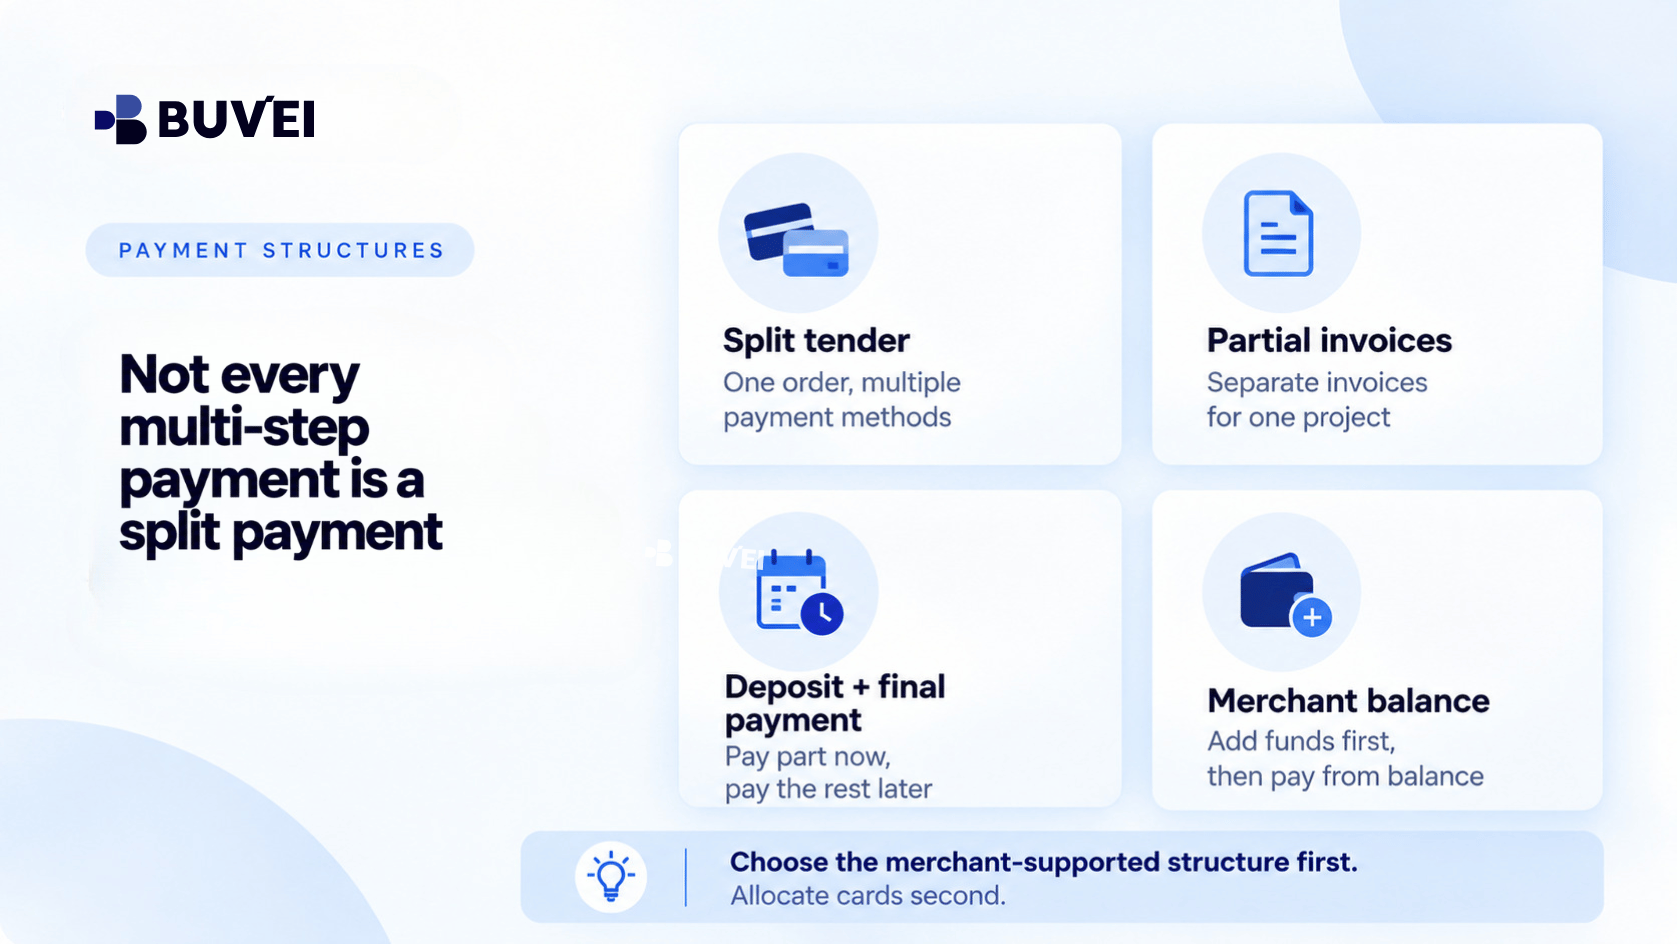
Split Tender مقابل الفواتير الجزئية
قد تبدو هاتان الطريقتان متشابهتين، لكنهما ليستا الشيء نفسه.
Split tender
في حالة split tender، يتم تقسيم عملية شراء واحدة بين عدة طرق دفع ضمن عملية إتمام الدفع لدى التاجر.
على سبيل المثال:
إجمالي الطلب: €900
- البطاقة A: €500
- البطاقة B: €400
يظل التاجر يتعامل مع عملية الشراء باعتبارها طلبًا تجاريًا واحدًا، حتى عند استخدام أكثر من طريقة دفع.
الفواتير الجزئية
في حالة الفواتير الجزئية، ينشئ التاجر التزامات دفع منفصلة.
على سبيل المثال، قد يقوم مستشار بإصدار فاتورة لمشروع على النحو التالي:
- دفعة مقدمة بنسبة 40% قبل بدء العمل
- دفعة نهائية بنسبة 60% بعد إتمام العمل
كل دفعة تمثل معاملة منفصلة، حتى وإن كانت كلتاهما مرتبطتين بالمشروع نفسه.
وهذا الفرق مهم بالنسبة إلى المحاسبة واسترداد الأموال وتتبع المدفوعات.
ولا ينبغي للشركة افتراض أن دفع فاتورتين منفصلتين يعادل تقسيم عملية دفع واحدة بين بطاقتين.
الدفعات المقسمة مقابل التقسيط
يختلف التقسيط أيضًا عن split tender.
عادةً ما يتم تحديد خطة التقسيط قبل عملية الشراء أو أثناءها، وتتبع جدولًا محددًا للدفعات.
على سبيل المثال، قد يقدم مزود خدمة ما:
- الدفعة 1: اليوم
- الدفعة 2: بعد 30 يومًا
- الدفعة 3: بعد 60 يومًا
وقد تتم معالجة كل دفعة تقسيط باعتبارها معاملة منفصلة.
وهذا يختلف عن محاولة إجراء دفعة كاملة فاشلة من خلال تكرار محاولات دفع مبالغ أصغر.
إذا كان التاجر يوفر خيار التقسيط، فينبغي للشركات استخدام الخطة الرسمية بدلًا من محاولة إعادة إنشائها من خلال عدة محاولات دفع يدوية.
يساعد ذلك في الحفاظ على وضوح مبالغ الدفع، ومواعيد الاستحقاق، وشروط الإلغاء، وقواعد استرداد الأموال.

استخدام رصيد التاجر أو رصيد المحفظة
توفر بعض المنصات هيكلًا آخر للدفع، وهو الرصيد الداخلي للحساب أو المحفظة.
قد تتمكن الشركة من إضافة الأموال إلى المنصة أولًا، ثم استخدام هذا الرصيد لإجراء عملية شراء لاحقة.
على سبيل المثال:
- تضيف البطاقة A مبلغ €500 إلى حساب التاجر.
- تضيف البطاقة B مبلغًا إضافيًا قدره €400.
- يصبح رصيد التاجر €900.
- يُستخدم رصيد €900 لاحقًا لدفع تكلفة حملة أو خدمة.
وعلى الرغم من استخدام بطاقتين، فإن عملية الشراء النهائية لم يتم تقسيمها مباشرةً بين هاتين البطاقتين.
بل قامت معاملات البطاقات بتمويل رصيد التاجر أولًا.
ويهم هذا الفرق لأن الأموال قد تخضع لقواعد المنصة الخاصة بالسحب واسترداد الأموال والأرصدة غير المستخدمة.
وقبل استخدام هذه الطريقة، ينبغي للشركات فهم مكان الاحتفاظ بالأموال وما سيحدث إذا تم إلغاء عملية الشراء النهائية.
الدفعات المقدمة والدفعات النهائية
تُعد الدفعات المقدمة طريقة شائعة أخرى لتقسيم تكلفة عملية شراء.
قد يقوم التاجر بتحصيل جزء من المبلغ الإجمالي في البداية، ثم تحصيل المبلغ المتبقي لاحقًا.
على سبيل المثال، قد يطلب مزود خدمات الفعاليات:
- دفعة مقدمة للحجز عند توقيع العقد
- الرصيد المتبقي قبل موعد الفعالية بفترة قصيرة
ومرة أخرى، لا يعني ذلك بالضرورة أنه split tender.
فعادةً ما تكون هذه معاملات منفصلة لدى التاجر ومرتبطة بمراحل مختلفة من الاتفاقية التجارية.
ينبغي للشركات تأكيد:
- مبلغ كل دفعة
- موعد استحقاق كل دفعة
- الشروط التي تؤدي إلى استحقاق الدفعة النهائية
- ما إذا كانت الدفعة المقدمة قابلة للاسترداد
- كيفية معالجة عمليات استرداد الأموال
ويصبح هذا الأمر مهمًا بشكل خاص عند استخدام بطاقات افتراضية مختلفة للمراحل المختلفة.
كيف تعمل المصادقة مع المدفوعات المتعددة؟
قد يتم تقييم كل معاملة بالبطاقة بشكل منفصل.
وهذا يعني أن نجاح إحدى الدفعات لا يضمن نجاح دفعة أخرى.
على سبيل المثال، قد تتم معالجة الدفعة المقدمة الأولية بنجاح، بينما تتطلب الدفعة النهائية لاحقًا عملية مصادقة أخرى أو مراجعة للمخاطر.
وقد يكون لكل معاملة ما يلي بشكل مستقل:
- نتيجة التفويض
- متطلبات المصادقة
- التحقق من حد الإنفاق
- مراجعة مخاطر التاجر
- نتيجة الرفض
ومن المفيد للشركات الاحتفاظ بمراجع الدفع الخاصة بكل مرحلة بدلًا من التعامل مع عملية الشراء بأكملها باعتبارها حدثًا واحدًا على البطاقة.
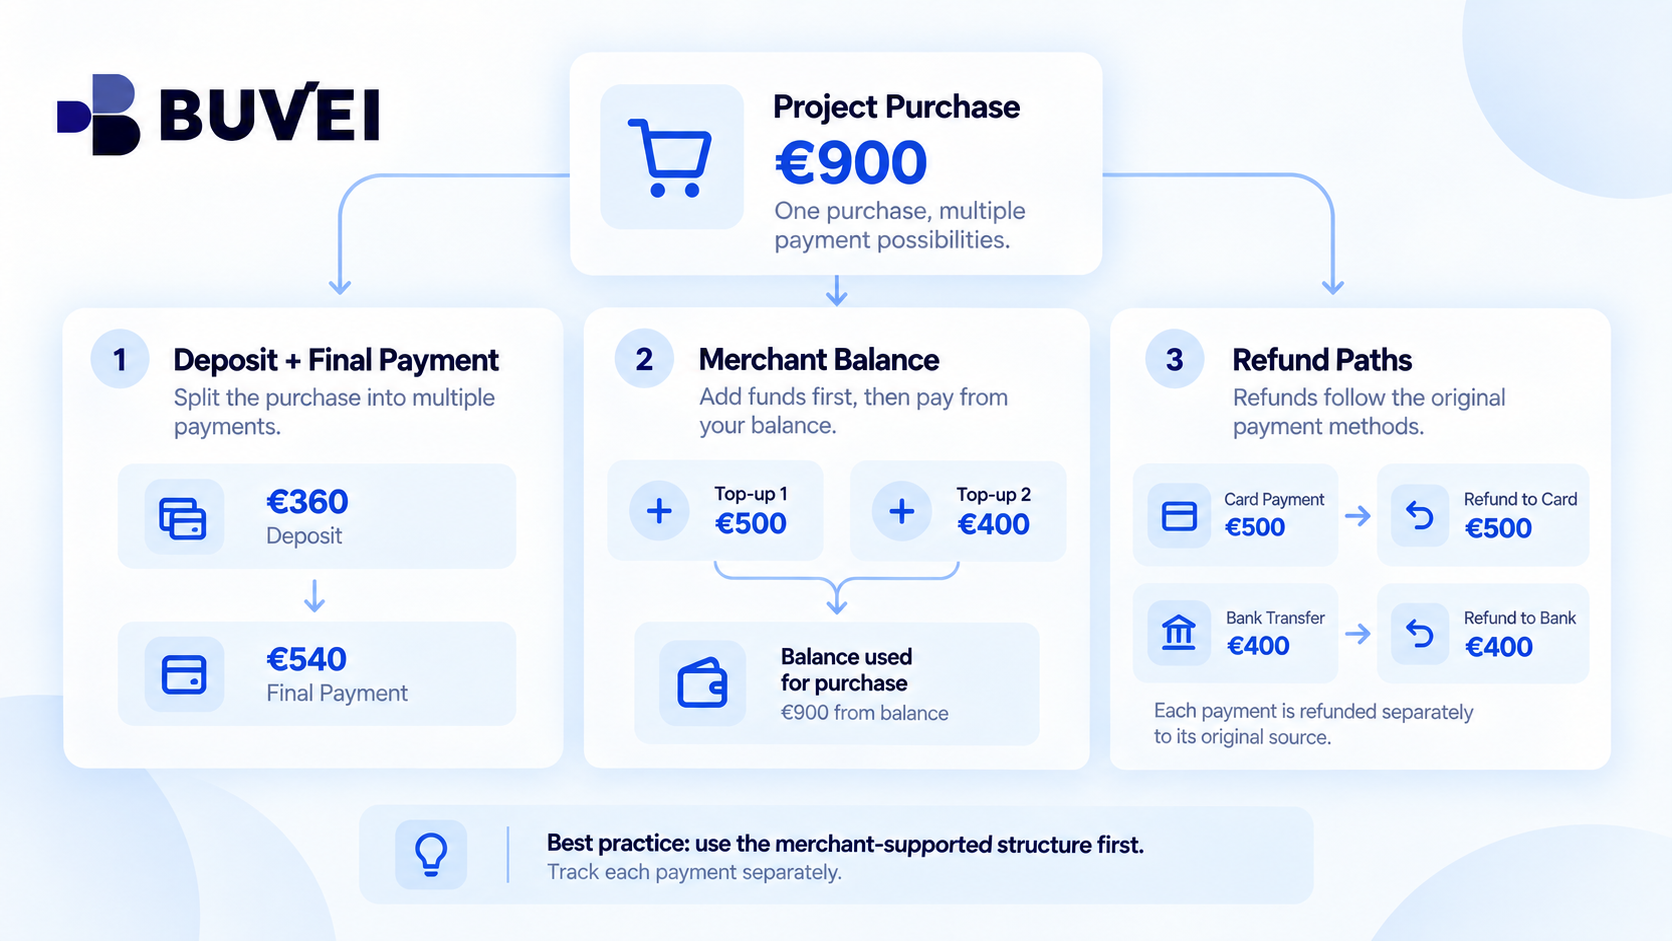
يمكن أن تتم عمليات استرداد الأموال عبر مسارات دفع مختلفة
تمثل عمليات استرداد الأموال مجالًا آخر يمكن أن تصبح فيه المدفوعات المقسمة مربكة.
عندما يتم استخدام عدة معاملات مكتملة بالبطاقات لعملية شراء تجارية واحدة، يقوم التجار عادةً برد قيمة كل معاملة عبر مسار الدفع الأصلي الخاص بها.
على سبيل المثال، إذا تم دفع تكلفة مشروع ملغى في الأصل على النحو التالي:
- €500 من البطاقة A
- €400 من البطاقة B
فقد تتم إعادة الأموال على النحو التالي:
- إعادة €500 إلى البطاقة A
- إعادة €400 إلى البطاقة B
ولا ينبغي للشركات افتراض أن التاجر سيجمع كامل مبلغ الاسترداد البالغ €900 ويرسله إلى أي بطاقة يختارها.
ولهذا السبب، من المهم الاحتفاظ بمرجع كل معاملة.
وقد يظهر استرداد تجاري واحد في سجلات البطاقات على شكل عدة أرصدة دائنة منفصلة.
يمكن أن تؤدي اختلافات العملات والرسوم إلى تعقيد المدفوعات المقسمة
يمكن أن يؤدي استخدام عدة بطاقات أيضًا إلى جعل تسوية الحسابات أكثر تعقيدًا عندما تكون للبطاقات عملات فوترة أو هياكل رسوم مختلفة.
لنفترض أن جزءًا من الفاتورة يتم دفعه باليورو باستخدام بطاقة واحدة، بينما تتم معالجة جزء آخر من خلال بطاقة يُسجل رصيد حسابها بعملة أخرى.
قد تتأثر التكلفة الإجمالية على الشركة بما يلي:
- تحويل العملات
- الرسوم الخاصة بالبطاقة
- تسعير التاجر
- اختلافات أسعار الصرف
- توقيت المعاملة
ولهذا السبب، ينبغي للشركات مراجعة كل معاملة بالبطاقة بشكل منفصل بدلًا من مقارنة مبلغ الفاتورة النهائي فقط.
فما يبدو كتقسيم بسيط بنسبة 50/50 قد لا يؤدي إلى تكاليف متطابقة على الجانبين.
كيف ينبغي للشركات تتبع المدفوعات المقسمة؟
عندما تؤدي عملية شراء واحدة إلى إنشاء عدة معاملات، يمكن أن تصبح السجلات المحاسبية أكثر صعوبة في المتابعة بسرعة.
قد يرتبط أمر شراء واحد بما يلي:
- عدة فواتير
- عدة معاملات بالبطاقات
- عملية استرداد أموال واحدة أو أكثر
- تواريخ معاملات مختلفة
ومن دون مرجع مشترك، قد تبدو هذه السجلات غير مرتبطة ببعضها.
ومن الأساليب البسيطة استخدام رقم الطلب الداخلي أو مرجع المشروع أو المورد نفسه مع كل دفعة.
على سبيل المثال:
معرّف المشروع: CAMPAIGN-0926
| المعاملة | المبلغ | طريقة الدفع | الحالة |
|---|---|---|---|
| الدفعة المقدمة | €400 | البطاقة الافتراضية A | مكتملة |
| الدفعة النهائية | €600 | البطاقة الافتراضية B | مكتملة |
| استرداد الأموال | €100 | أُعيدت إلى البطاقة B | مكتملة |
يسهّل ذلك كثيرًا على فرق الشؤون المالية والعمليات فهم كيفية ارتباط عدة سجلات للبطاقات بعملية شراء تجارية واحدة.
مقارنة هياكل الدفع الشائعة
| هيكل الدفع | معاملات متعددة؟ | هل يتطلب دعم التاجر؟ | الاستخدام المعتاد |
|---|---|---|---|
| Split tender | نعم | نعم | شراء واحد يتم دفعه باستخدام عدة طرق |
| الفواتير الجزئية | نعم | نعم | مراحل المشروع أو مبالغ فواتير منفصلة |
| التقسيط | نعم | نعم | دفعات مجدولة على مدار فترة زمنية |
| دفعة مقدمة + دفعة نهائية | نعم | نعم | الحجوزات أو الخدمات أو الأعمال القائمة على مراحل |
| رصيد التاجر | ربما | نعم | إضافة الأموال أولًا ثم الدفع من رصيد الحساب |
| محاولات دفع عشوائية متكررة بالبطاقة | ربما | ليست بنية دفع صالحة | غير موصى بها |
يكمن الفرق الأساسي في ما إذا كان التاجر قد أنشأ هيكل دفع صالحًا لعملية الشراء.
لماذا لا تُعد عمليات الخصم العشوائية المتكررة بديلًا جيدًا؟
ينبغي للشركات تجنب محاولة إنشاء دفعة مقسمة من خلال تغيير المبلغ بشكل متكرر أو التبديل بين البطاقات دون وجود ترتيب دفع معتمد من التاجر.
على سبيل المثال، قد تؤدي محاولة إجراء:
- €300 من البطاقة A
- €250 من البطاقة B
- €350 من البطاقة C
من دون هيكل متفق عليه مع التاجر إلى حدوث مشكلات.
وقد تؤدي المحاولات المتكررة إلى:
- تكرار الطلبات
- تعدد عمليات التفويض
- تفعيل ضوابط مخاطر التاجر
- فشل المعاملات
- عدم وضوح التزامات استرداد الأموال
- صعوبة تسوية الحسابات
إذا تعذر إتمام المعاملة بالكامل، فمن الأفضل عادةً سؤال التاجر عما إذا كان بإمكانه توفير:
- فاتورة معدلة
- رابط للدفعة المقدمة
- روابط دفع منفصلة
- خطة تقسيط رسمية
- خيار split tender مدعوم
وهذا ينشئ سجلًا للمدفوعات أكثر وضوحًا.
كيف يمكن أن تساعد بطاقات Buvei الافتراضية؟
وفقًا لشروط الحساب والبطاقة ذات الصلة، يمكن أن تساعد بطاقات Buvei الافتراضية الشركات على فصل المدفوعات بين الموردين أو المشاريع أو الأقسام أو المراحل المختلفة.
على سبيل المثال، قد يختار فريق ما استخدام:
- بطاقة افتراضية واحدة للدفعة المقدمة إلى المورد
- بطاقة أخرى للدفعة النهائية
- بطاقات مخصصة لحسابات إعلانية مختلفة
- بطاقات منفصلة لاشتراكات SaaS
- بطاقات مختلفة لمصاريف السفر أو المشتريات
ويمكن أن يساعد ذلك في تحسين وضوح المدفوعات وتسهيل تحديد المعاملة المرتبطة بكل مصروف.
ومع ذلك، لا تغير البطاقات الافتراضية قواعد إتمام الدفع لدى التاجر.
فامتلاك عدة بطاقات Buvei لا يجبر التاجر على قبول split tender ولا يسمح بتقسيم عملية دفع واحدة بين عدة بطاقات.
وينبغي دائمًا التأكد أولًا من هيكل الدفع الذي يدعمه التاجر.
وبمجرد وضوح هذا الهيكل، يمكن للشركات تحديد كيفية تخصيص بطاقاتها الافتراضية للمعاملات المعتمدة.
عملية عملية لاتخاذ القرار
قبل محاولة تقسيم دفعة بين عدة بطاقات، يمكن للشركات اتباع تسلسل بسيط.
1. تحقق من خيارات الدفع لدى التاجر
هل يدعم التاجر split tender أو المدفوعات الجزئية أو الدفعات المقدمة أو التقسيط أو رصيد الحساب؟
2. افهم ما إذا كنت تنشئ معاملة واحدة أم عدة معاملات
سيؤثر ذلك على تتبع المدفوعات وعمليات استرداد الأموال لاحقًا.
3. أكد المبالغ الدقيقة
تجنب إنشاء مبالغ دفع عشوائية من دون موافقة التاجر.
4. ضع المصادقة والحدود في الاعتبار
قد يتم تقييم كل معاملة بالبطاقة بشكل مستقل.
5. سجّل كل مرجع للدفع
اربط بين طلب التاجر والفاتورة ومراجع معاملات البطاقة.
6. افهم مسار استرداد الأموال
إذا تم استخدام عدة بطاقات، فقد تتم إعادة الأموال بشكل منفصل إلى طرق الدفع الأصلية.
7. اختر أبسط هيكل صالح
في كثير من الحالات، تكون بطاقة واحدة ممولة بشكل كافٍ أسهل من عملية دفع مقسمة بشكل ارتجالي.
الخلاصة الرئيسية
توفر البطاقات الافتراضية المتعددة للشركات مزيدًا من الطرق لتنظيم الإنفاق، لكنها لا تنشئ تلقائيًا إمكانات جديدة لإتمام عمليات الدفع.
ولا يكون الدفع المقسم الحقيقي ممكنًا إلا عندما يدعم نظام الدفع والترتيب التجاري لدى التاجر ذلك.
قبل استخدام عدة بطاقات لعملية شراء واحدة، تأكد مما إذا كان التاجر يوفر split tender أو فواتير منفصلة أو دفعات مقدمة أو تقسيطًا أو هيكل دفع معتمدًا آخر.
وبمجرد وضوح ذلك، يمكن تخصيص البطاقات الافتراضية بطريقة تجعل إدارة المدفوعات واسترداد الأموال والمحاسبة أكثر سهولة.
الترتيب الأفضل بسيط:
حدد هيكل الدفع أولًا. ثم خصص البطاقات.
يساعد هذا الأسلوب على تقليل عمليات الدفع الفاشلة، والمحاولات المكررة، ومشكلات تسوية الحسابات، مع منح الشركات تحكمًا أوضح في كيفية تنظيم نفقاتها.