

ヨーロッパのソフトウェアサプライヤーが、サブスクリプションの更新方法として「支払いカードを登録する」方法と「SEPA Direct Debit(SEPA口座振替)マンデートに署名する」方法の2つを提供しているとします。
すでにオンライン支出にバーチャルカードを利用している企業であれば、自然に次のような疑問が生じます。
バーチャルカードをSEPA Direct Debitに利用できますか?
答えは「いいえ」です。
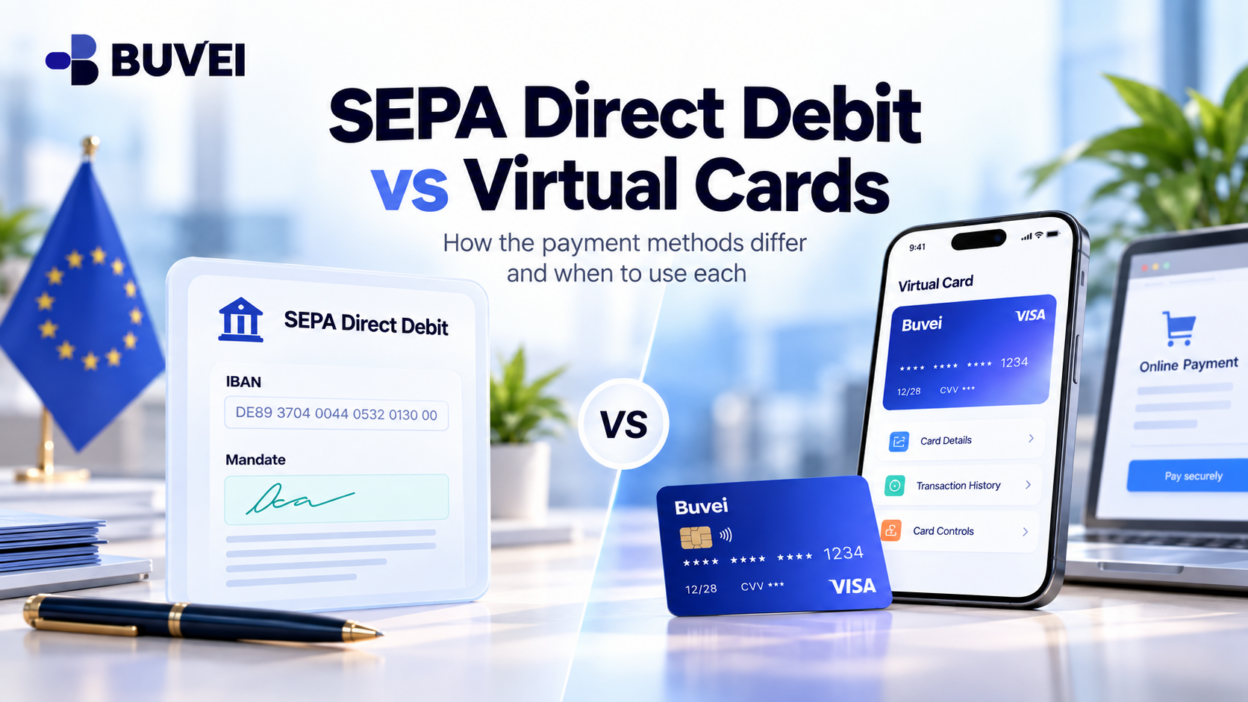
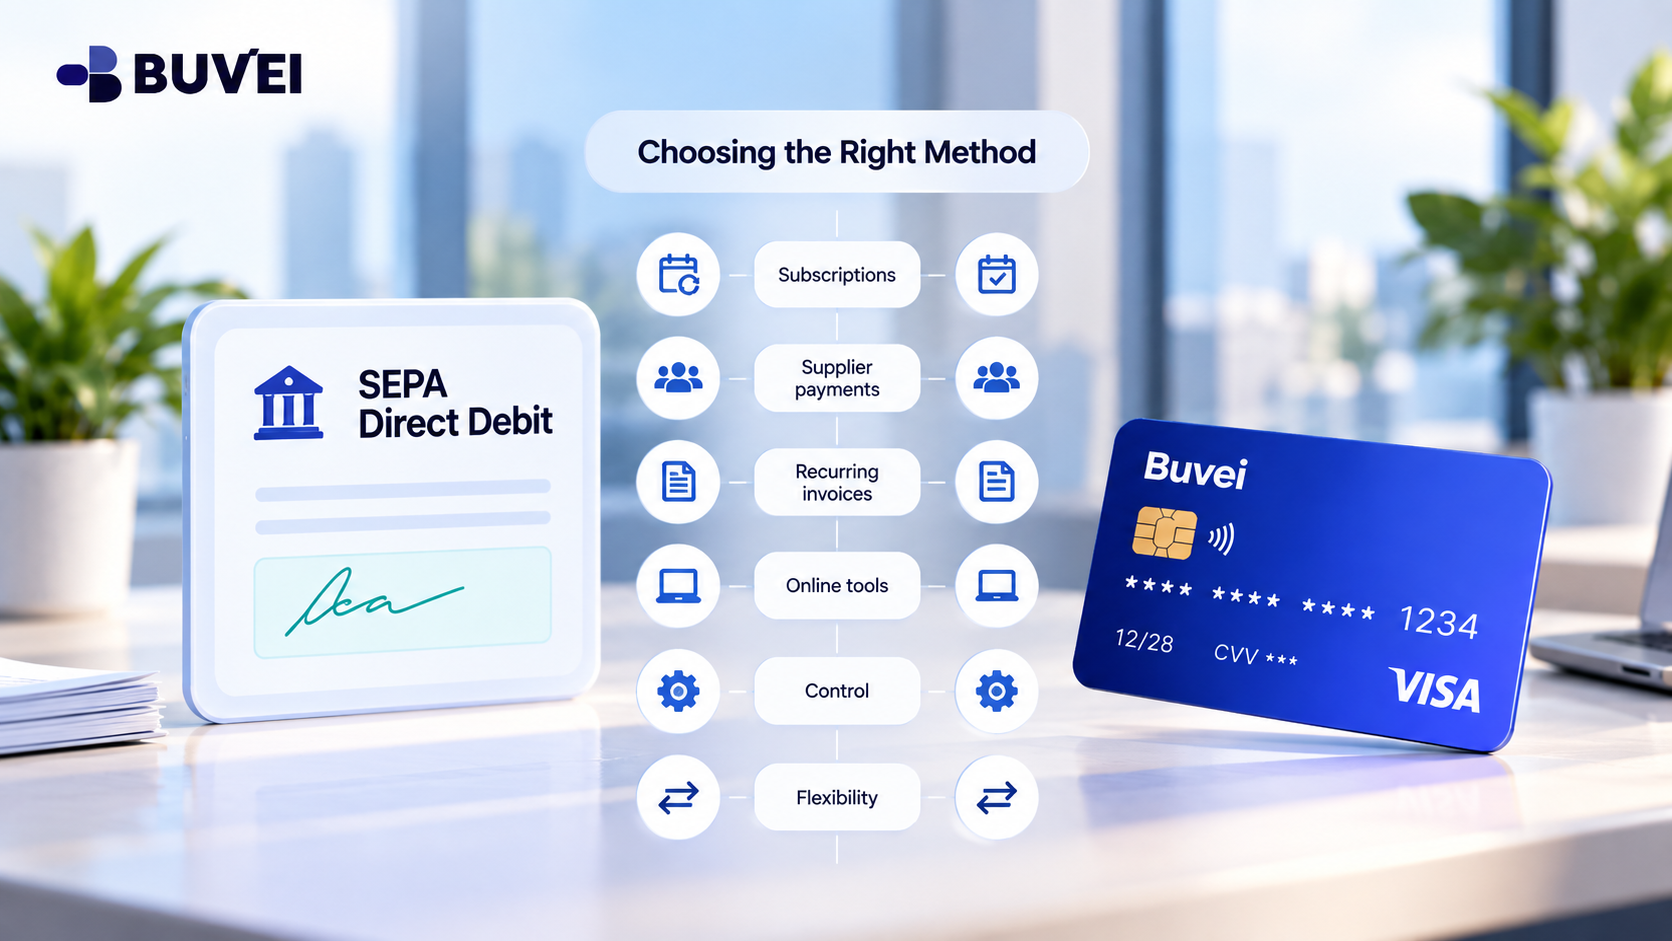
バーチャルカードとSEPA Direct Debitマンデートは、異なる決済方式です。それぞれ異なる識別情報を使用し、異なる引き落としプロセスに従い、支払者が利用できる管理方法も異なります。
バーチャルカードは、サプライヤーが対応するカード決済方法を提供している場合にのみ利用できます。バーチャルカードはIBANではなく、SEPA Direct Debitに対応した銀行口座の代わりにはなりません。
バーチャルカードとSEPA Direct Debitの違い
カード決済によるサブスクリプションでは、企業は加盟店が対応している決済画面を通じてカード情報を提供します。
その後、加盟店は顧客との契約および適用されるカードルールに従って、対象となる今後の請求を処理できます。
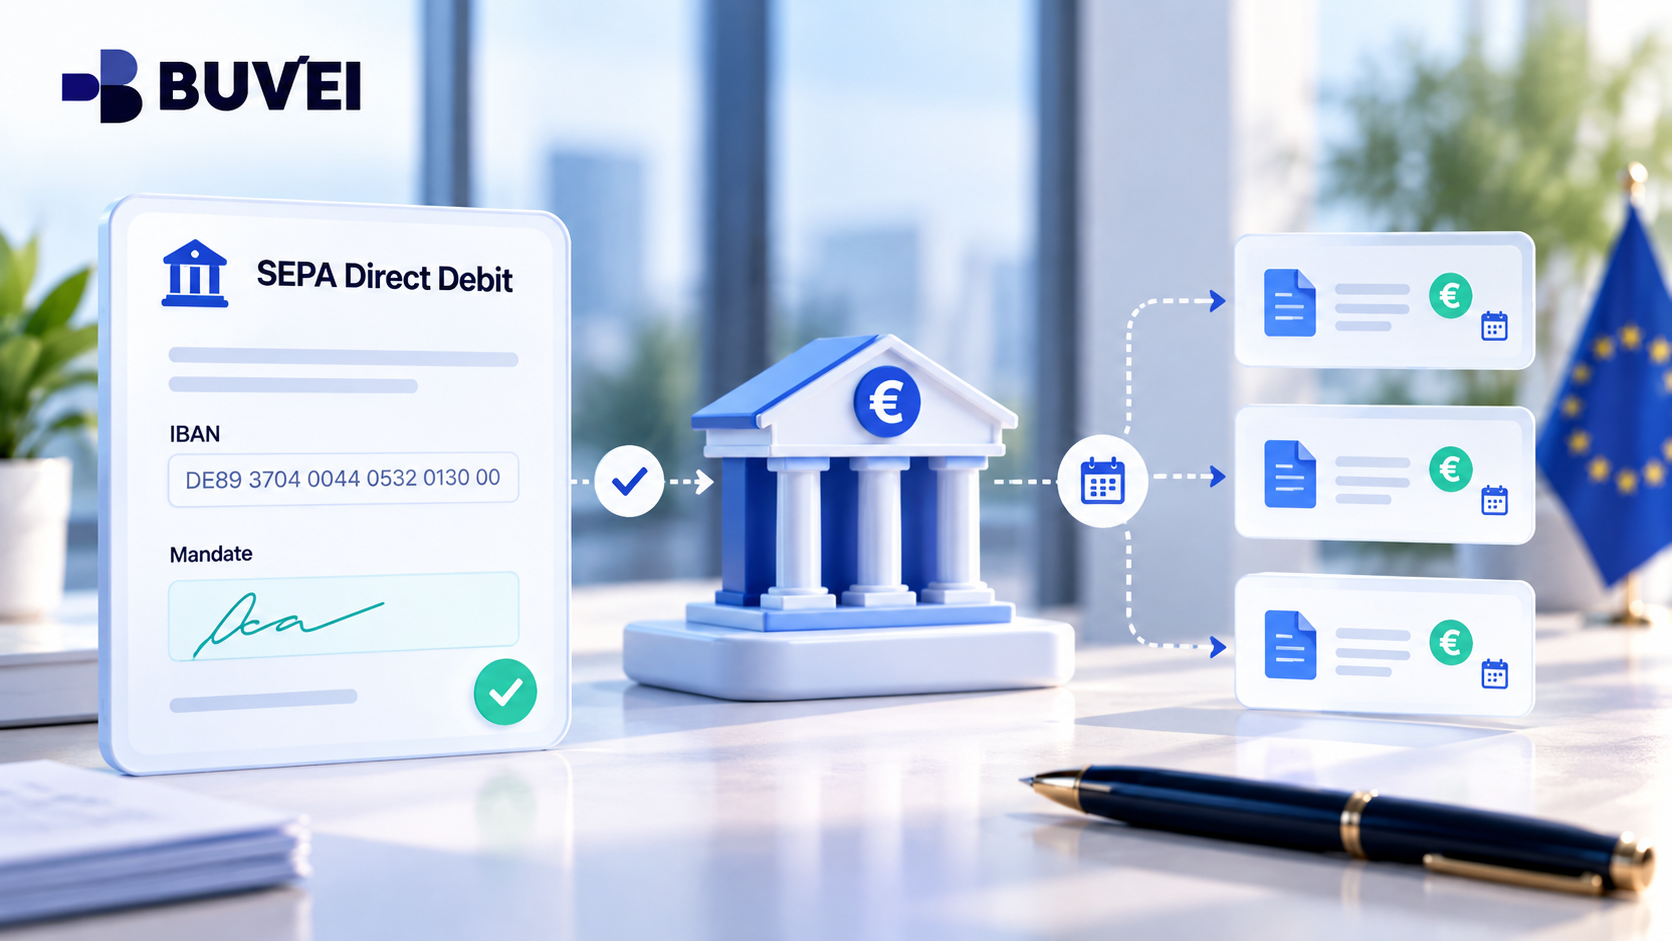
一方、SEPA Direct Debitでは、企業が指定された債権者に対して、合意したマンデートに基づき、ユーロ建ての決済口座から資金を引き落とすことを承認します。
つまり、支払者は以下を提供します。
- 対応するIBAN
- マンデート情報
- 必要な承認
- スキームで必要とされる銀行側の確認
カード番号やCVVをIBANの代わりに入力することはできません。
SEPAマンデートが実際に承認するもの
マンデートは単なる請求フォームではありません。
マンデートは、指定された債権者が、選択されたSEPA Direct Debitスキームに基づいて、支払者の銀行口座または決済口座から資金を請求することを承認するものです。
承認する前に、以下を確認してください。
- 債権者の正式な法人名
- 債権者識別番号
- 一意のマンデート参照番号
- 支払者の法人名
- IBAN
- マンデートが一回限りか継続的なものか
- 署名または承認方法
- 関連する契約および請求条件
マンデートのコピーは、会社の取引先記録として保管してください。
また、マンデートに記載された債権者が、実際のサプライヤーまたは正式に記録された請求代行会社と一致していることも確認する必要があります。
請求書の法人名、製品ブランド、提示された債権者が一致しない場合は、署名する前に、既存の正式なサプライヤー連絡先を通じて書面による説明を求めてください。
SEPA CoreとSEPA B2B
European Payments Council(EPC)は、SEPA Direct Debitについて主に2つのスキームを定めています。
SEPA Core
主に消費者向けに設計されていますが、一部のビジネス取引でも利用できる場合があります。
SEPA B2B
企業の支払者向けに特別に設計されています。
どちらもマンデートによる事前承認を必要としますが、両者は互換性がありません。
重要な違いの一つが返金の取り扱いです。
SEPA Coreでは、EPCによると、支払者は承認済みの引き落としから8週間以内であれば返金を請求でき、未承認の取引については追加の権利が認められる場合があります。
SEPA B2Bでは、スキーム上、承認済み取引について同等の返金権はありません。また、引き落とし前に支払者の銀行がマンデート情報を確認する必要があります。
B2B Direct Debitを利用する場合、企業は自社の銀行が実際にこのスキームに対応していること、および必要な登録や確認手続きが完了していることを確認する必要があります。
サプライヤーが実際に必要としている決済方法を確認する
サプライヤーが「SEPA」と言っているからといって、すべてのケースで同じ意味だと考えてはいけません。
以下を確認してください。
- この具体的なプランではカード決済を利用できますか?
- SEPA Direct Debitは必須ですか、それとも任意ですか?
- スキームはCoreですか、それともB2Bですか?
- 債権者となる法人はどこですか?
- 債権者識別番号は何ですか?
- マンデート参照番号は何ですか?
- 最初の引き落としはいつ行われますか?
- いくらの金額が引き落とされる予定ですか?
また、自社の銀行または決済口座プロバイダーに、その口座が特定のSEPAスキームに対応しているかどうかを確認してください。
通常のSEPA送金を受け付けられる決済口座だからといって、自動的にSEPA B2B Direct Debitに対応しているとは限りません。
バーチャルカードが依然として有効なケース
サプライヤーがカード決済を提供しており、利用するカードが対応している場合、専用のバーチャルカードは依然として便利です。
例えば、企業は以下のような管理ができます。
- 特定のサプライヤーを他の継続的な支出から分離する
- カード側の取引履歴をより明確に追跡する
- 利用可能な支出管理機能を適用する
- SaaSの支払いをより簡単に照合する
これは、セルフサービス型のSaaSプランや、引き続きカード決済に対応しているサプライヤーに特に適しています。
加盟店がBuveiのバーチャルカードに対応している場合、企業はカードの管理機能や取引履歴を利用して、承認済みのサプライヤーへの支払いをより明確に管理できます。
ただし、選択したプランでサプライヤーがSEPA Direct Debitを必須としている場合、バーチャルカードは代替手段にはなりません。
企業には、SEPAに対応した適切な決済口座と、必要な承認手続きが必要になります。
カード決済からSEPAへ切り替える場合
企業がカード請求からSEPA Direct Debitへ変更する際には、よくあるリスクがあります。
例えば、サプライヤーが小規模なチーム向けプランではカード決済を受け付けていても、エンタープライズ契約ではSEPA B2Bを必須としている場合があります。
切り替えの際には、以下を確認してください。
- カードに請求される最後の請求期間
- SEPAによって引き落とされる最初の請求期間
- 新しい債権者となる法人
- マンデート参照番号
- 最初のSEPA引き落とし日
- 以前のカード請求設定が停止されているか
これは、切り替え期間中に両方の決済方法が有効な状態になる可能性があるためです。
切り替え日を企業側で確認していないと、2つの請求が異なるサービス期間に対するものなのか、それとも二重請求なのかを判断することが難しくなる場合があります。
二重払いを避ける
SEPAの引き落としに失敗した場合、同じ請求書をすぐにカードで支払わないでください。
口座振替が失敗する理由には、以下があります。
- マンデートが正しく登録されていない
- IBANが間違っている
- 銀行がそのスキームに対応していない
- 残高が不足している
- 銀行が引き落としを拒否した
- 追加の確認手続きがまだ必要だった
カードをバックアップとして使用する前に、失敗した引き落としが再試行される予定かどうかをサプライヤーに確認してください。
手動でカード決済を行う場合は、同じ請求書について後からSEPAによる引き落としが行われないことを、書面で確認してもらいましょう。
これは、決済方法を切り替える際に特に重要です。
契約と支払い方法は別のもの
決済方法を変更または停止しても、それだけで商業上の契約義務が自動的にキャンセルされるわけではありません。
例えば、
- SEPAマンデートを取り消すと、今後の引き落としを停止できる場合があります
- バーチャルカードを凍結すると、カード決済を防止できます
- 保存済みの決済方法を削除すると、決済処理を停止できる場合があります
しかし、これらの操作のいずれも、有効なサプライヤー契約を自動的に終了させるものではありません。
サブスクリプションやサービスを解約する場合は、サプライヤーが定める正式な解約手続きを行ってください。
支払いの承認権限と契約上の義務は、分けて管理する必要があります。
メールでマンデートの依頼が届いた場合のセキュリティ
正規のサプライヤーがSEPAマンデートをメールで送付することはあります。
しかし、詐欺目的の送信者が、本物らしいフォームを作成することも可能です。
新しいマンデートが予期せず届いた場合は、独立した方法で正当性を確認してください。
以下を確認します。
- 既存のサプライヤーポータルを通じてサプライヤーを確認する
- 既知の電話番号または連絡先を使用する
- 債権者の正式な法人名
- 債権者識別番号
- 支払者の法人名
- 登録予定のIBAN
- 会社で支払いを承認する権限を持つ署名者
予期しないメールに記載された連絡先情報だけを信用しないでください。
銀行が別途B2B確認を要求している場合は、銀行の信頼できる公式チャネルを通じて手続きを行ってください。
記録として保管すべきもの
SEPA Direct Debitについては、以下を保管してください。
- 署名済みマンデートまたはデジタル承認記録
- 債権者識別番号
- マンデート参照番号
- スキームの種類
- マスキングされた支払者のIBAN
- 請求書
- 引き落とし日
- 銀行の引き落とし記録
カード決済については、以下を保管してください。
- 加盟店との決済契約
- マスキングされたカード情報
- チェックアウトまたは認証の確認記録
- 請求書
- カード取引記録
これにより、実際のサプライヤーや契約と、画面上で確認できる支払い記録を簡単に結び付けられるようになります。
特に、サプライヤーの法的な請求主体と、従業員に表示される製品名が異なる場合に役立ちます。
支払う前に行う簡単な確認
どちらの決済方法を選ぶ場合でも、まず以下を確認してください。
- サプライヤーが対応している決済方法
- 自社の具体的なプランで利用できる決済方法
- 法的な債権者が誰なのか
- SEPA CoreとB2Bのどちらが利用されるのか
- どの口座またはカードから引き落とされるのか
- 予定されている金額と引き落とし日
- 決済方法を承認する権限を持つ担当者
- サービスを解約するために別途必要な手続き
サプライヤーがSEPAを要求している場合、IBAN入力欄にカード番号を入力しないでください。
サプライヤーがカード決済しか提供していない場合、確認できていない連絡先に銀行情報を送らないでください。
サプライヤーと、承認済みの決済口座の双方が実際に対応している決済方法を利用してください。
最後に
バーチャルカード とSEPA Direct Debitマンデートは、互換性のあるものではありません。
バーチャルカードは、サプライヤーが対応するカード決済方法を提供している場合に有効です。
SEPA Direct Debitには、対応する銀行口座または決済口座、IBAN、および適切なマンデート手続きによる承認が必要です。
企業にとって安全な方法は、以下の3つを明確に分けて管理することです。
- サプライヤーとの契約
- 支払い承認
- 決済手段
これらを明確に記録しておけば、継続的なサプライヤーへの支払いをより簡単に管理・照合・変更でき、二重請求や予期しない契約上の義務を避けやすくなります。