複数のバーチャルカードを持つことで、企業は経費をより柔軟に管理できるようになります。ただし、1回の購入を複数のカードに分割できるとは限りません。
支払いを分割できるかどうかは、通常、加盟店のチェックアウトシステムと支払い条件によって決まります。
一般的なオンライン決済では、1回の支払い試行につき1枚のカードが使用されます。そのカードで全額を支払えない場合、加盟店が注文金額の一部を1枚のカードに請求し、残りを別のカードで支払うよう自動的に求めることは通常ありません。
この違いを理解しておくことで、企業は支払いの失敗、二重請求、返金に関する混乱、不要な照合作業を避けやすくなります。
分割払いとは?
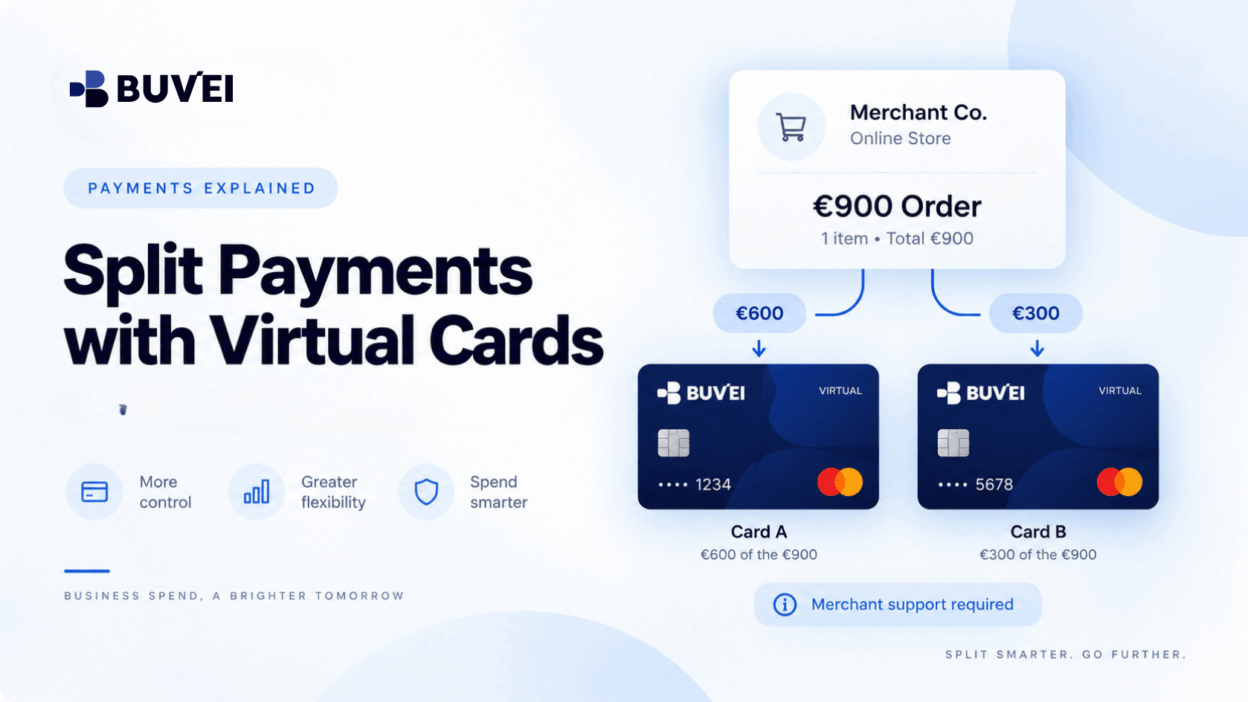
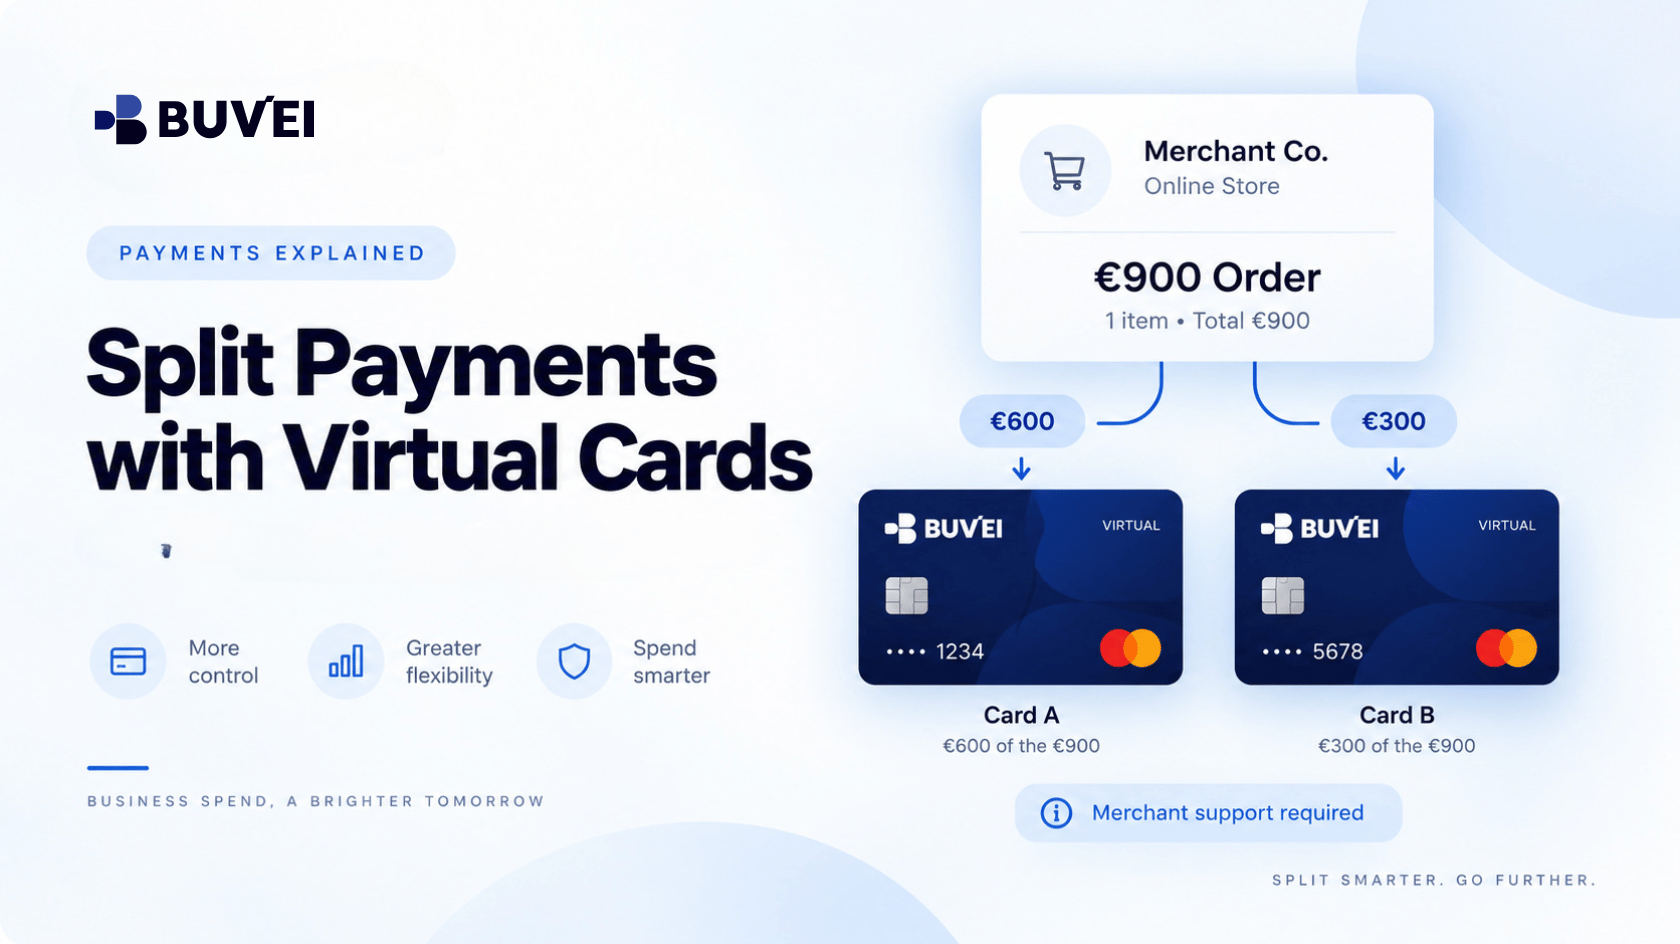
分割払いとは一般的に、1回の購入にかかる総額を複数の支払い手段で支払うことを意味します。
たとえば、900ユーロの注文を理論上、次のように分けることができます。
- 1枚目のカードで500ユーロ
- 2枚目のカードで400ユーロ
ただし、これは加盟店がそのような支払い方法を明示的にサポートしている場合にのみ利用できます。
決済用語では、これは split tender と呼ばれることがあります。
split tender に対応している加盟店では、1回の購入を複数のカード、ギフト残高とカード、またはその他の承認された支払い方法に分けられる場合があります。
しかし、多くのオンラインチェックアウトは、1回の取引につき1枚のカードのみを受け付けるよう設計されています。
つまり、複数のバーチャルカードを利用できるからといって、自動的に支払いを分割できるわけではありません。
1つの注文を複数のバーチャルカードで支払えますか?
場合によっては可能ですが、加盟店が対応している場合に限られます。
900ユーロの決済を考えてみましょう。
1枚目のバーチャルカードの利用可能額が500ユーロしかない場合、通常のチェックアウトでは500ユーロを請求した後、2枚目のカードから残りの400ユーロを自動的に請求することはありません。
その代わり、900ユーロ全額の取引がそのまま失敗する可能性があります。
これは、加盟店が通常、取引金額全体に対して1回のオーソリリクエストを送信するためです。
2枚目のカードが関係するのは、加盟店が支払いを分割する正式な方法を提供している場合だけです。
1回の購入に複数のカードを使用する前に、加盟店が以下に対応しているか確認してください。
- Split tender
- 複数の支払い方法
- 個別の支払いリンク
- 分割請求書
- デポジット
- 分割払いプラン
- アカウント残高またはウォレットクレジット
これらのオプションがない場合は、十分な残高を持つ1枚のカードを使用するのが通常、最もシンプルな方法です。
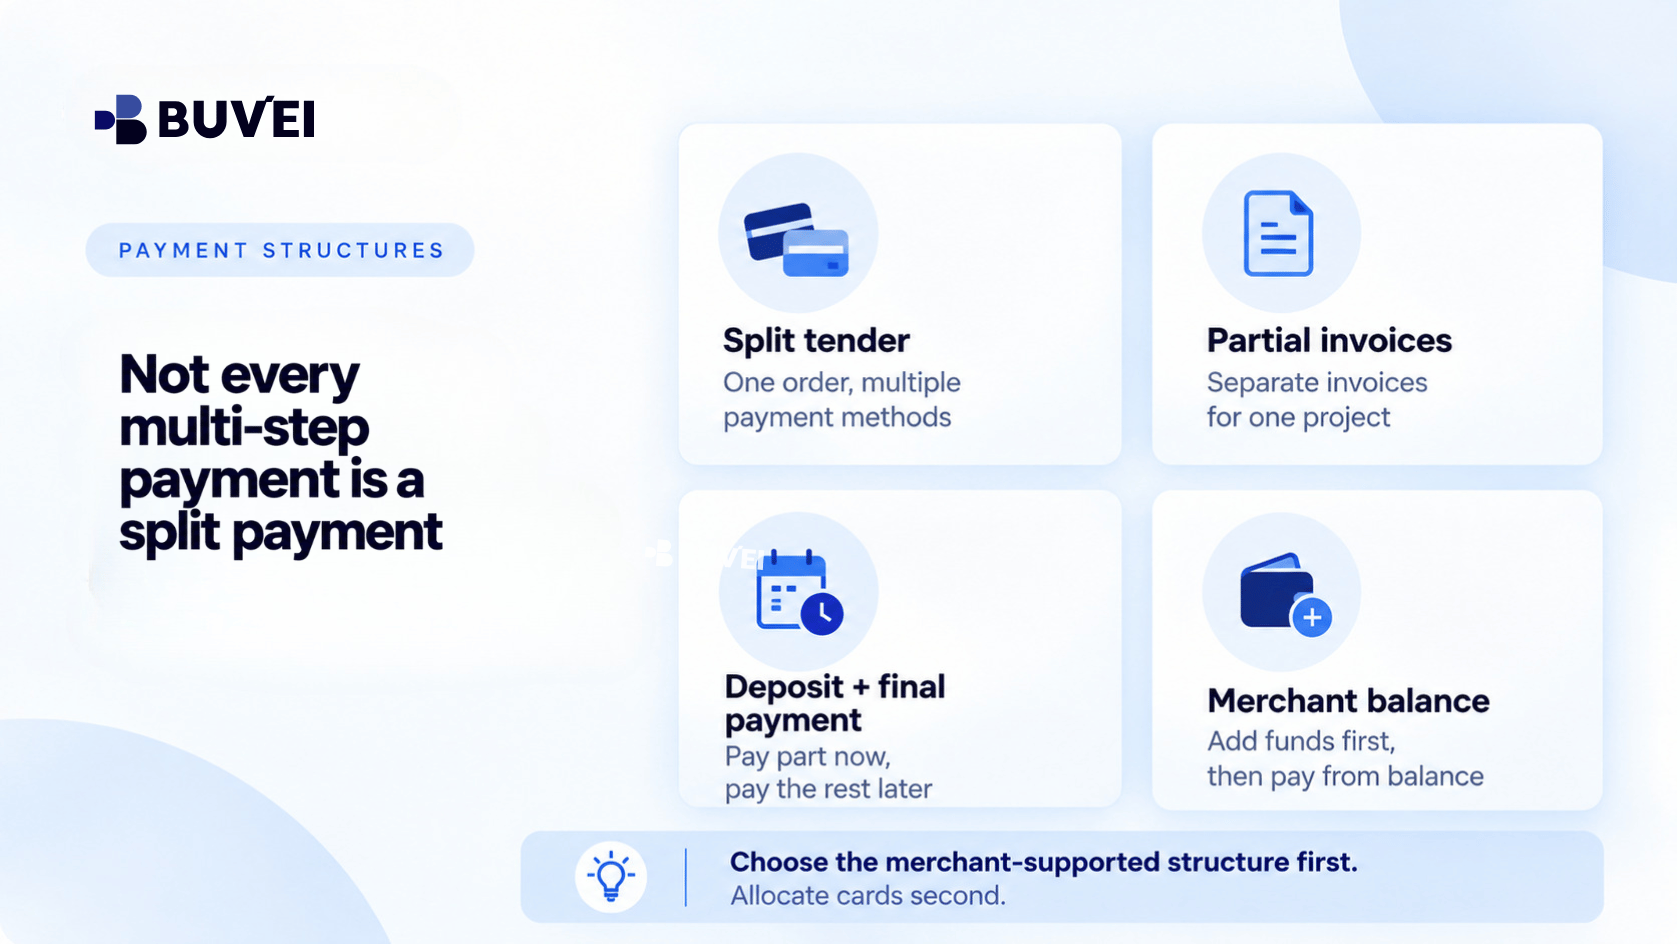
Split Tenderと分割請求書の違い
これら2つの仕組みは似ているように見えますが、同じものではありません。
Split tender
Split tenderでは、加盟店のチェックアウトプロセスの一部として、1回の購入を複数の支払い方法に分割します。
たとえば:
注文総額:900ユーロ
- カードA:500ユーロ
- カードB:400ユーロ
複数の支払い方法が使用されていても、加盟店側では1つの商取引上の注文として扱われます。
分割請求書
分割請求書では、加盟店が複数の個別の支払い義務を設定します。
たとえば、コンサルタントがプロジェクトについて次のように請求する場合があります。
- 作業開始前に40%のデポジット
- 完了後に60%の最終支払い
どちらも同じプロジェクトに関係していますが、それぞれ別の取引として処理されます。
この違いは、会計処理、返金、支払い追跡において重要です。
企業は、2枚のカードで2つの請求書を別々に支払うことと、1回のチェックアウトを2枚のカードに分割することを同じものとして扱うべきではありません。
分割払いと分割請求の違い
分割請求もsplit tenderとは異なります。
分割払いプランは通常、購入前または購入時に設定され、決められた支払いスケジュールに従います。
たとえば、サービス提供者が次のようなプランを提示する場合があります。
- 支払い1:本日
- 支払い2:30日後
- 支払い3:60日後
各分割払いは、個別の取引として処理される場合があります。
これは、全額決済が失敗した後に、少額ずつ何度も支払いを試みることとは異なります。
加盟店が分割払いオプションを提供している場合、企業は複数回の手動決済によって独自に分割払いを再現するのではなく、正式なプランを利用するべきです。
これにより、支払額、支払期日、キャンセル条件、返金ルールを明確に管理できます。

加盟店残高またはウォレットクレジットの利用
一部のプラットフォームでは、別の支払い方式として内部アカウント残高やウォレットを提供しています。
企業は、まずプラットフォームに資金を追加し、その後の購入にその残高を使用できる場合があります。
たとえば:
- カードAから加盟店アカウントに500ユーロを追加する。
- カードBからさらに400ユーロを追加する。
- 加盟店残高が900ユーロになる。
- その後、900ユーロの残高をキャンペーンやサービスの支払いに使用する。
2枚のカードが使われていますが、最終的な購入が直接2枚のカードに分割されたわけではありません。
カード取引によって、まず加盟店残高に資金が追加されています。
この違いは重要です。なぜなら、資金がプラットフォーム独自の出金、返金、未使用残高に関するルールの対象になる可能性があるためです。
この方法を使用する前に、資金がどこに保管され、最終的な購入がキャンセルされた場合にどうなるのかを確認してください。
デポジットと最終支払い
デポジットも、購入費用を分ける一般的な方法の1つです。
加盟店は、最初に合計金額の一部を徴収し、残りを後から請求する場合があります。
たとえば、イベント事業者が以下を要求することがあります。
- 契約締結時の予約デポジット
- イベント直前の残額支払い
これも必ずしもsplit tenderではありません。
通常は、商取引上の契約における異なる段階に紐づいた、別々の加盟店取引です。
企業は以下を確認する必要があります。
- 各支払いの金額
- 各支払いの期限
- 最終支払いが発生する条件
- デポジットが返金可能かどうか
- 返金がどのように処理されるか
異なるバーチャルカードをそれぞれ異なる段階で使用する場合、これは特に重要になります。
複数の支払いにおける認証の仕組み
各カード取引は個別に審査される場合があります。
つまり、1つの支払いが成功したからといって、別の支払いも成功するとは限りません。
たとえば、最初のデポジットは正常に処理されたものの、後日の最終支払いで別の認証やリスク審査が行われる場合があります。
各取引にはそれぞれ以下のような項目があります。
- オーソリ結果
- 認証要件
- 利用限度額の確認
- 加盟店側のリスク審査
- 決済拒否の結果
企業にとっては、購入全体を1つのカード取引として扱うのではなく、各段階の支払い参照情報を保管しておくことが役立ちます。
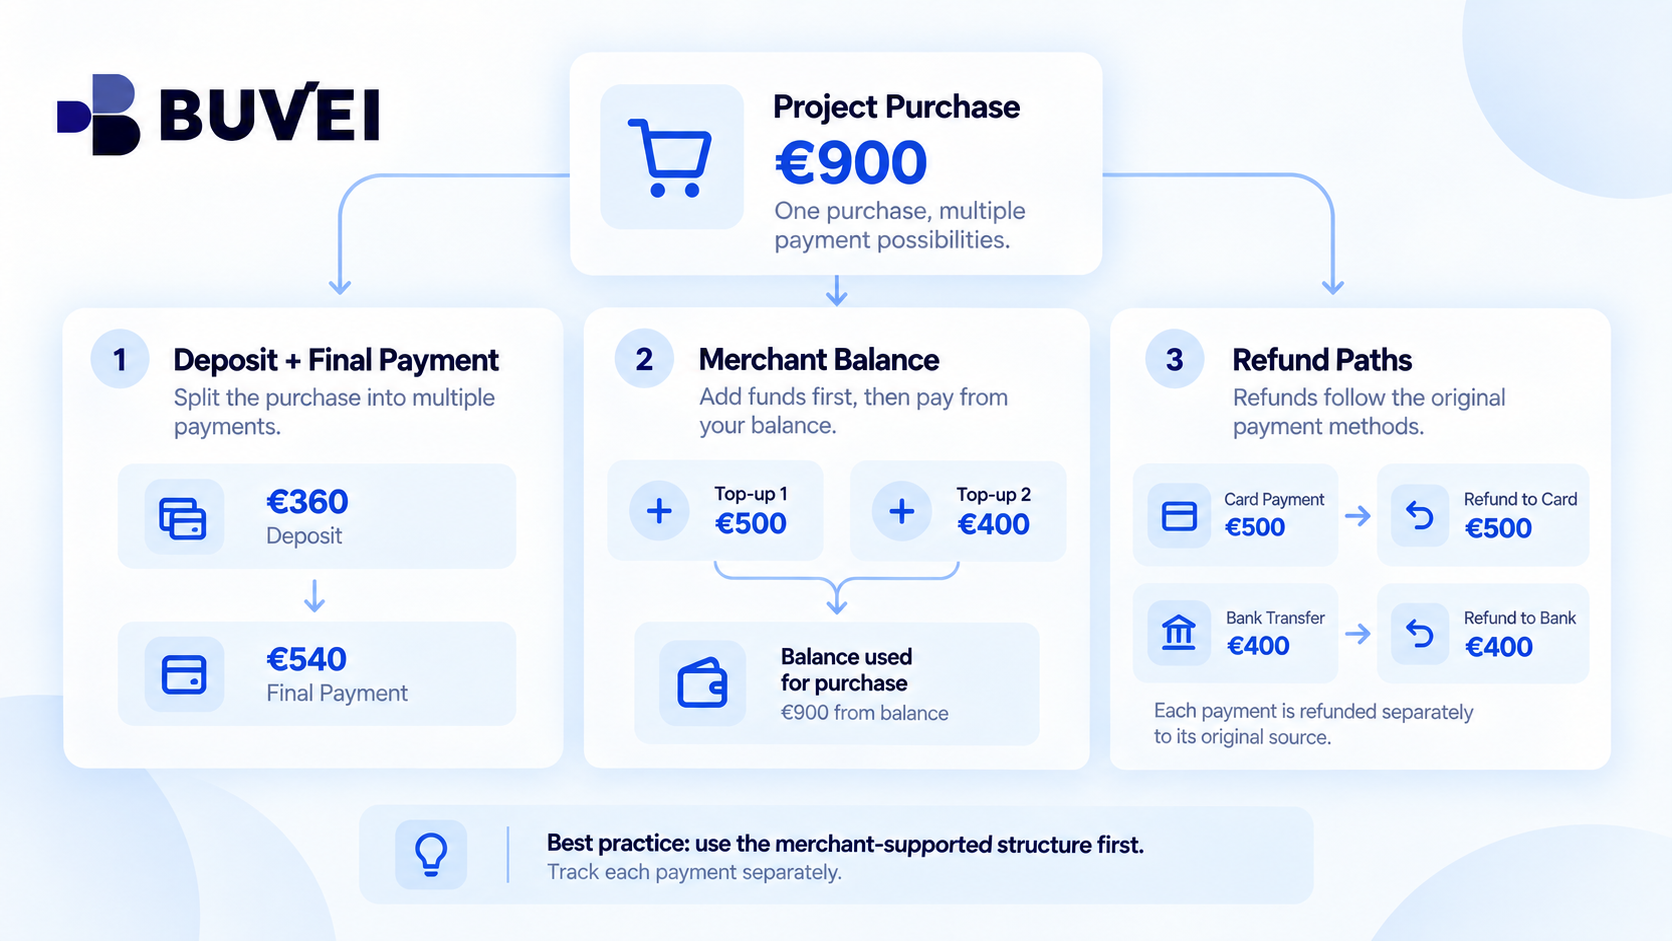
返金は異なる支払いルートを通じて行われる場合がある
返金も、分割払いで混乱しやすいポイントの1つです。
1つの商取引上の購入に対して複数のカード取引が完了している場合、加盟店は通常、それぞれの取引を元の支払いルートを通じて返金します。
たとえば、キャンセルされたプロジェクトが最初に次のように支払われていた場合:
- カードAで500ユーロ
- カードBで400ユーロ
返金は次のように行われる可能性があります。
- カードAに500ユーロを返金
- カードBに400ユーロを返金
加盟店が900ユーロ全額をまとめて、任意のカードに返金してくれるとは限りません。
そのため、各取引の参照情報を保管しておくことが重要です。
1件の商取引上の返金が、カードの記録上では複数の個別の入金として表示される場合があります。
通貨と手数料の違いによって分割払いの管理が複雑になる
複数のカードを使用すると、カードごとに請求通貨や手数料体系が異なる場合、照合作業も複雑になる可能性があります。
たとえば、請求書の一部を1枚のカードでEUR建てで支払い、別の部分をアカウント台帳が別の通貨を使用するカードで処理するケースを考えてみましょう。
企業の総コストは、以下の影響を受ける可能性があります。
- 通貨換算
- カード固有の手数料
- 加盟店の価格設定
- 為替レートの違い
- 取引タイミング
そのため、企業は最終的な請求金額だけを比較するのではなく、それぞれのカード取引を個別に確認する必要があります。
単純な50/50の分割に見えても、両方の支払いで実際のコストが同じになるとは限りません。
企業が分割払いを追跡する方法
1つの購入から複数の取引が発生すると、会計記録を追跡することが急速に難しくなる可能性があります。
1つの発注書が、以下の複数の記録と関連する場合があります。
- 複数の請求書
- 複数のカード取引
- 1件以上の返金
- 異なる取引日
共通の参照情報がなければ、これらの記録は互いに関係のないものに見える可能性があります。
シンプルな方法として、すべての支払いで同じ社内注文番号、プロジェクト番号、またはサプライヤー参照番号を使用します。
たとえば:
Project ID: CAMPAIGN-0926
| 取引金額支払い方法ステータス | |||
|---|---|---|---|
| デポジット | €400 | バーチャルカードA | 完了 |
| 最終支払い | €600 | バーチャルカードB | 完了 |
| 返金 | €100 | カードBへ返金 | 完了 |
これにより、財務チームや運用チームは、複数のカード記録が1つの商取引上の購入にどのように関連しているのかをより簡単に把握できます。
一般的な支払い構造の比較
| 支払い構造複数の取引?加盟店の対応が必要?一般的な用途 | |||
|---|---|---|---|
| Split tender | はい | はい | 複数の支払い方法による1回の購入 |
| 分割請求書 | はい | はい | プロジェクトの段階や個別の請求金額 |
| 分割払い | はい | はい | 一定期間にわたるスケジュール決済 |
| デポジット+最終支払い | はい | はい | 予約、サービス、マイルストーン型の業務 |
| 加盟店残高 | 場合による | はい | 先に資金を追加し、その後アカウント残高から支払う |
| ランダムなカード決済の繰り返し | 場合による | 有効な支払い構造ではない | 推奨されない |
重要な違いは、加盟店がその購入に対して有効な支払い構造を設定しているかどうかです。
ランダムな請求を繰り返す方法が適切な代替手段ではない理由
企業は、加盟店が承認した支払い方法がない状態で、金額を何度も変更したりカードを切り替えたりして、無理に分割払いを作ろうとするべきではありません。
たとえば、以下を試すケースです。
- カードAで300ユーロ
- カードBで250ユーロ
- カードCで350ユーロ
加盟店との合意された支払い構造がない場合、問題が発生する可能性があります。
繰り返し支払いを試みると、以下につながる可能性があります。
- 注文の重複
- 複数のオーソリ
- 加盟店側のリスク管理
- 決済失敗
- 返金義務の不明確化
- 照合作業の複雑化
全額の取引を完了できない場合は、加盟店に以下を提供できるか確認する方が通常は適切です。
- 修正された請求書
- デポジット用リンク
- 個別の支払いリンク
- 正式な分割払いプラン
- 対応しているsplit tenderオプション
これにより、より明確な支払い記録を残すことができます。
Buvei Virtual Cardsが役立つ方法
関連するアカウントやカードの条件に従い、Buveiのバーチャルカードは、企業が異なるサプライヤー、プロジェクト、部門、または段階ごとに支払いを分けて管理するのに役立ちます。
たとえば、チームは次のように使い分けることができます。
- サプライヤーへのデポジット用に1枚のバーチャルカード
- 最終支払い用に別のカード
- 異なる広告アカウント専用のカード
- SaaSサブスクリプション専用のカード
- 旅行や調達経費用の別カード
これにより、支払いの可視性を高め、取引の帰属先を把握しやすくできます。
ただし、バーチャルカードによって加盟店のチェックアウトルールが変わるわけではありません。
複数のBuveiカードを持っていても、加盟店にsplit tenderへの対応を強制したり、1回のチェックアウトを複数のカードに分割させたりすることはできません。
まず、加盟店が対応している支払い構造を確認する必要があります。
支払い構造が明確になったら、承認された取引に対してどのようにバーチャルカードを割り当てるかを決めることができます。
実践的な判断プロセス
複数のカードに支払いを分ける前に、企業は次の簡単な手順に従うことができます。
1. 加盟店の支払いオプションを確認する
加盟店はsplit tender、部分支払い、デポジット、分割払い、またはアカウント残高に対応していますか?
2. 1つの取引なのか、複数の取引なのかを理解する
これは後の支払い追跡や返金に影響します。
3. 正確な金額を確認する
加盟店との合意なしに、任意の金額で支払いを作成することは避けてください。
4. 認証と限度額を考慮する
各カード取引は個別に審査される可能性があります。
5. すべての支払い参照情報を記録する
加盟店の注文、請求書、カード取引の参照情報を関連付けて保管してください。
6. 返金ルートを理解する
複数のカードを使用した場合、返金は元の支払い方法にそれぞれ個別に戻される可能性があります。
7. 最もシンプルで有効な方法を選ぶ
多くの場合、十分な残高を持つ1枚のカードを使用する方が、即席で支払いを分割するより簡単です。
重要なポイント
複数のバーチャルカードを利用することで、企業は支出を整理する方法を増やせますが、新しいチェックアウト機能が自動的に追加されるわけではありません。
正式な分割払いが可能なのは、加盟店の決済システムと商取引上の取り決めがそれをサポートしている場合だけです。
1回の購入に複数のカードを使用する前に、加盟店がsplit tender、個別請求書、デポジット、分割払い、またはその他の承認された支払い構造を提供しているか確認してください。
それが明確になれば、支払い、返金、会計処理をより簡単に管理できるよう、バーチャルカードを適切な取引に割り当てることができます。
最も重要な順序はシンプルです。
まず支払い構造を決めます。次にカードを割り当てます。
この方法により、支払いの失敗、重複した決済試行、照合作業の問題を減らしながら、企業は支出をより明確に管理できるようになります。