

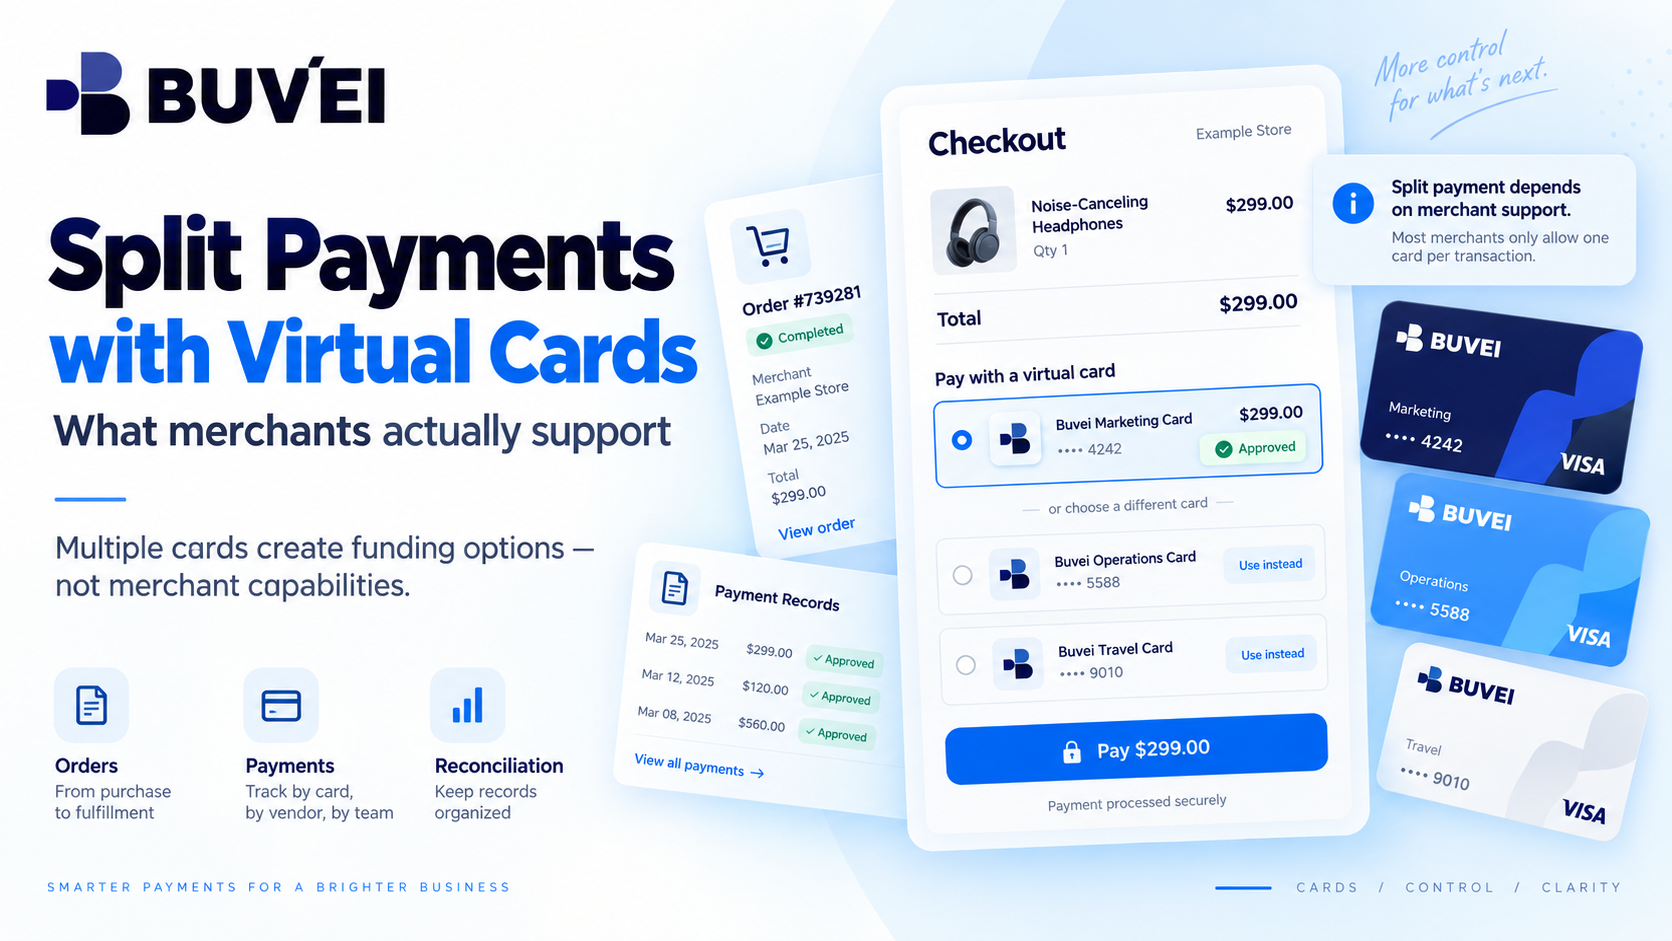
複数のバーチャルカードを持っているからといって、必ずしもそれらを組み合わせて1つのオンライン注文を支払えるわけではありません。
本当の意味での分割払い(split payment)、またはsplit tenderと呼ばれる支払い方法は、主に加盟店のチェックアウトと決済の仕組みによって決まります。加盟店が1回の取引につき1枚のカードしか受け付けない場合、2枚以上のバーチャルカードを持っていても、そのチェックアウトの仕組み自体は変わりません。
この違いは重要です。バーチャルカードによって資金の割り当てをより細かく管理できる一方で、加盟店に1回の購入で複数のカードを受け付けさせることはできないからです。
加盟店が実際にどの決済方法をサポートしているのかを理解しておくことで、決済失敗、重複した決済試行、不要な照合作業の問題を避けやすくなります。
分割決済とは?
分割決済とは、加盟店が1つの購入に対して2つ以上の決済方法を使用することを明示的に認める仕組みです。
たとえば、チェックアウトで次のような方法がサポートされている場合があります。
- 2枚の異なるカード、
- カードとアカウント残高、
- デポジットと最終支払い、
- または加盟店が承認したその他の組み合わせ。
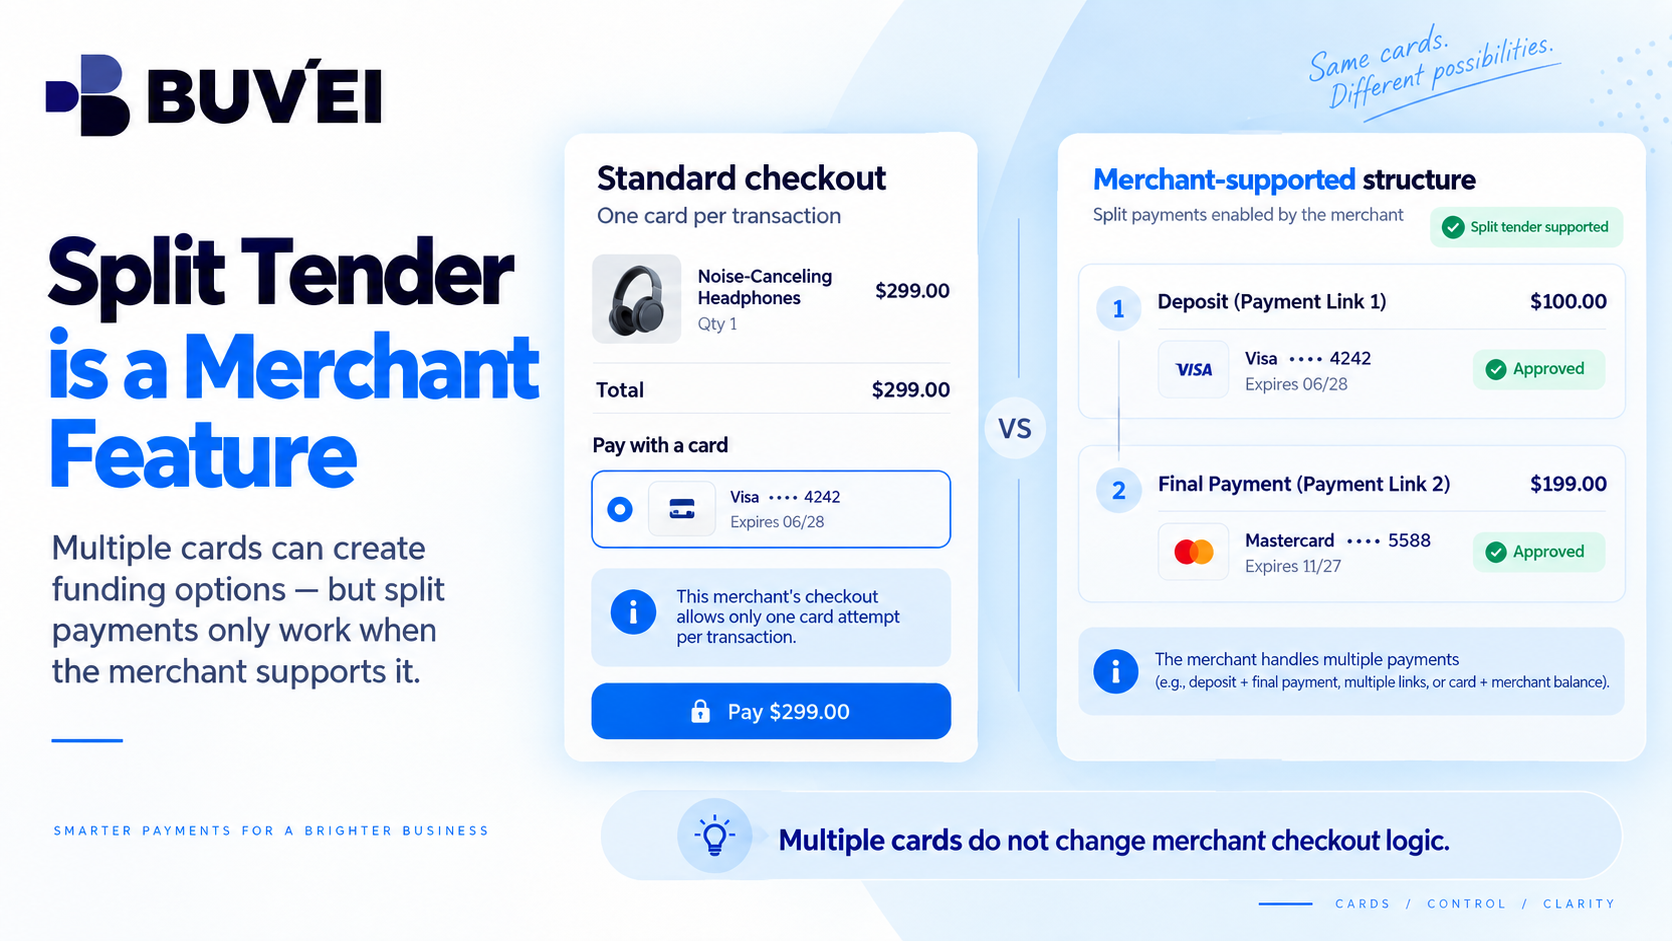
ただし、一般的なオンラインカード決済フォームの多くは、1回の決済につき1枚のカード.を受け付けるように設計されています。
購入金額が€900で、1枚目のカードには€500しか残っていない場合、通常のチェックアウトでは€500を請求した後、自動的に2枚目のカードから残りの€400を請求することはありません。
加盟店が分割決済に対応した仕組みを構築していない限り、決済そのものが失敗する可能性があります。
同じ購入のために複数のカードへ資金を入金したり、複数のカードを発行したりする前に、加盟店が実際にsplit tenderに対応しているか確認してください。
1回の購入に2枚のバーチャルカードを使えますか?
場合によっては可能ですが、加盟店が対応している場合に限られます。
重要なのは次の点です。
複数のカードを持つことで複数の決済手段を利用できますが、加盟店のチェックアウトルールが変わるわけではありません。
チェックアウトが1枚のカードしか受け付けない場合、異なるバーチャルカードを切り替えても、それだけで複数カードによる決済になるわけではありません。
そのため、まず決済の仕組みを確認し、その後で使用するカードを選ぶことが重要です。
たとえば、加盟店が2つの個別の支払いリンクに正式に対応している場合、それぞれの支払いに1枚ずつバーチャルカードを使用できる可能性があります。
しかし、加盟店が€900のカード決済を1回だけ想定している場合、€500と€400を利用できる2枚のカードがあっても、それらが自動的に1回の€900の支払いになるわけではありません。
分割決済と個別の請求書は同じではありません
加盟店が1つの商取引上の購入を複数の請求書または支払いリンクに分けることに同意する場合があります。
たとえば、
- 40%のデポジット、
- 60%の最終支払い。
この場合、2つの別々の取引が発生するのであり、1つのカード取引を2枚のカードに分割するわけではありません。
デポジットやマイルストーン払いについても同様です。
サプライヤーが最初に予約金を求め、残りの金額を後から請求する場合があります。それぞれの支払いには、金額、実施時期、取引参照番号、場合によっては異なる返金条件があります。
加盟店がこの仕組みを正式にサポートしている場合、それぞれの承認済み支払いに別々のバーチャルカードを使用できます。
重要なのは、まず商取引上の支払い構造が存在していることです。
分割払いもsplit tenderとは異なります
分割払いプランでは、購入金額を予定された複数回の支払いに分けます。
これは、失敗した全額決済を小さな金額に分けて再試行することとは異なります。
たとえば、オンライン講座の提供者が正式に次のような請求を行う場合があります。
1か月目: 支払い1
2か月目: 支払い2
3か月目: 支払い3
各支払いは、加盟店と合意した分割払いプランの一部です。
加盟店が分割払いを提供している場合は、複数回のカード請求を手動で繰り返して同じ結果を作ろうとするのではなく、公式の手続きに従ってください。
加盟店残高によって別の決済構造を作ることもできます
一部のプラットフォームでは、購入前に内部残高やウォレットへ資金を追加できる場合があります。
この場合、複数のカード決済を使って加盟店側の残高をチャージできます。
その後、最終的な購入はプラットフォーム残高から支払われます。
これは、1つのカード取引を複数のカードに直接分割する方法とは異なります。
たとえば、
カードA → プラットフォーム残高
カードB → プラットフォーム残高
プラットフォーム残高 → 最終購入
この場合、2つのカード取引は資金を追加するための取引であり、最終的な加盟店の注文は保存された残高を使って支払われます。
この方法を利用する前に、未使用資金、出金、返金をプラットフォームがどのように処理するのかを確認してください。
複数のカードは複数の通貨やコストにつながる場合があります
異なるカードが異なる請求通貨や料金体系を使用している場合、商取引上の支払いを分けることで、照合作業が複雑になる可能性があります。
たとえば、請求書の一部がEURで決済される一方、別のカードでは異なる台帳通貨で取引が記録される場合があります。
請求書の合計金額だけを比較するのではなく、それぞれの支払いを個別に確認してください。
- 取引金額、
- 請求通貨、
- 該当する場合は為替レート、
- 手数料、
- 最終的に計上された金額。
これにより、元の購入と各カード取引との関係をより明確に把握できます。
認証はそれぞれの支払いで個別に行われます
すべてのカード決済は、それぞれ独立した取引として処理されます。
そのため、各部分的な支払いには、それぞれ次のような処理が発生する可能性があります。
- 認証ステップ、
- 加盟店によるリスク審査、
- 承認、
- または拒否。
最初の支払いが成功したからといって、2回目の支払いも必ず成功するとは限りません。
たとえば、デポジットは正常に承認されても、後日の最終支払いでは別の認証ステップが必要になる場合があります。
1つの購入に複数の取引が含まれる場合は、それらを1つのカード取引としてまとめて扱うのではなく、それぞれの支払いの参照番号を保管してください。
返金は通常、元の支払い経路に沿って行われます
加盟店が複数の個別カード決済を処理した場合、返金も通常、それぞれの元の取引経路を通じて行われます。
たとえば、
支払い1 → カードA
支払い2 → カードB
購入が後からキャンセルされた場合、加盟店は次のように返金する可能性があります。
返金1 → カードA
返金2 → カードB
すべての金額を1枚の指定カードにまとめて返金するとは限りません。
そのため、購入、配送、返金のプロセスが完全に完了するまで、各カード取引の参照番号を保管しておくことが有用です。
購入と各支払いの明確な関連付けを維持する
1つの購入が複数の次のような記録に関連する場合があります。
- 請求書、
- カードからの引き落とし、
- デポジット、
- 分割払い、
- 返金。
共通の参照番号がないと、これらの記録が互いに関係のないものに見えてしまう可能性があります。
ビジネス上の照合では、必要に応じて、社内記録とカードのラベルに同じ注文番号、サプライヤー名、またはプロジェクト参照番号を使用すると便利です。
たとえば、経理担当者は次の関係を確認する必要があるかもしれません。
サプライヤー請求書1件 → カード決済2件 → 領収書2件 → 承認済み購入1件
これらの記録を関連付けておくことで、後からの確認が大幅に簡単になります。
分割決済を無理に作ろうとしない
カードを何度も変更したり、加盟店に任意の金額で決済を実行してもらったりすることは、分割決済を作るための信頼できる方法ではありません。
次のような問題につながる可能性があります。
- 決済の重複試行、
- 注文の重複、
- 加盟店のリスク管理による制限、
- 返金経路が不明確になること、
- そして照合作業の複雑化。
元の記事で推奨されている方法が適切です。正確な金額を設定した、加盟店が承認した決済構造を使用してください。
より適切な選択肢には、次のようなものがあります。
- 修正された請求書、
- 個別の支払いリンク、
- 公式のデポジット方式、
- または文書化された分割払いプラン。
これらの選択肢がいずれも存在しない場合、十分な残高を持つ1枚のカードを使用するほうが、サポートされていない分割決済を無理に作るより簡単な場合があります。
分割決済の仕組みでBuveiを利用する方法
対象となるアカウントおよびカードの条件に応じて、複数のBuveiバーチャルカードを使用することで、異なるサプライヤー、支払い段階、または用途ごとに承認済みの支払いを整理できます。
たとえば、別々のカードを使用することで、次のような支払いを区別できます。
- デポジットと最終支払い、
- 異なるサプライヤー、
- 個別の請求書、
- または異なるプロジェクトの経費。
ただし、Buveiバーチャルカード によって、加盟店のチェックアウトがサポートする決済方法が変わるわけではありません。
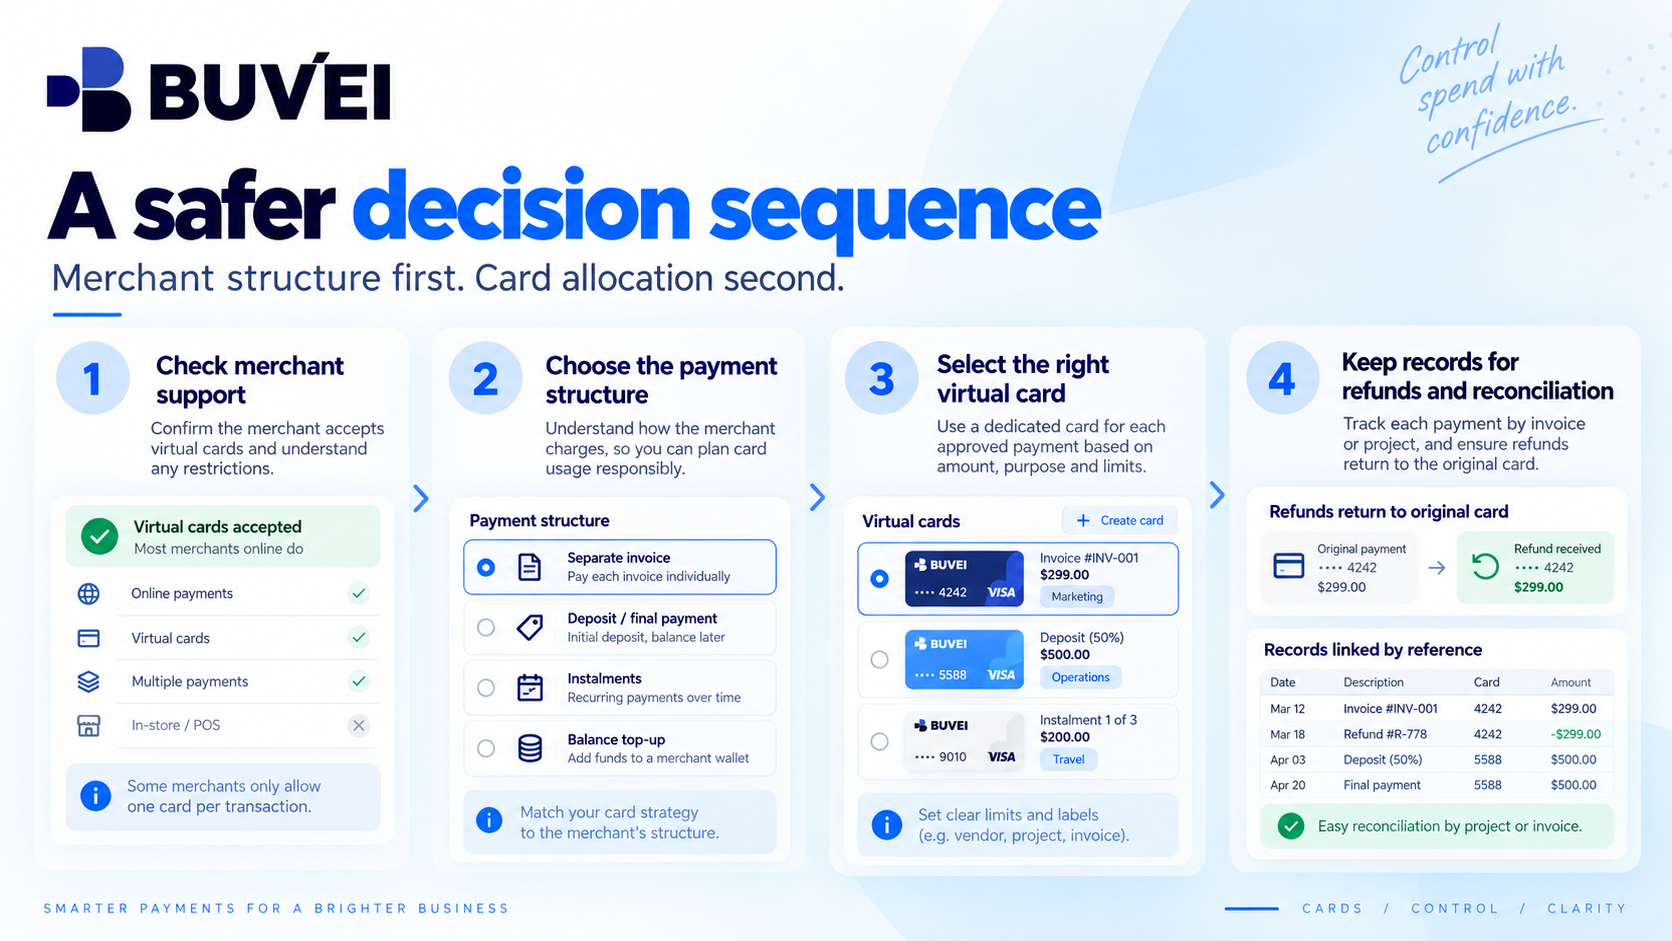
推奨される順序は次のとおりです。
まず加盟店の決済構造を確認 → 次に、承認された各取引に適したカードを選択または発行する。
カードを分けることで支払いの可視性や費用の帰属を改善できますが、それは商取引上の支払い構造自体が有効であることが前提です。
シンプルな判断チェックリスト
同じ購入に複数のバーチャルカードを使用する前に、次の点を確認してください。
- 加盟店はsplit tenderを明示的にサポートしていますか?
- 加盟店は個別の請求書または支払いリンクを発行できますか?
- 購入はデポジットと最終支払いという構成になっていますか?
- 加盟店は公式の分割払いプランを提供していますか?
- アカウント残高または加盟店ウォレットを利用できますか?
- 複数の支払いがある場合、返金はどのように行われますか?
- 異なる通貨や手数料が照合に影響しますか?
そのうえで、加盟店の実際の処理に合った、最もシンプルで記録に残せる方法を選択してください。
多くの場合、十分な残高を持つ1枚のカードを使用するほうが、サポートされていない分割決済を手動で作ろうとするよりも明確です。
支払い情報を安全に管理する
分割決済の問題を調査する必要がある場合、サポートチームから次のような情報を求められることがあります。
- BuveiのアカウントまたはユーザーID、
- 加盟店名、
- 取引時刻、
- 金額、
- 通貨、
- カード番号の下4桁。
通常のメールやチャットで、カード番号全体やカードのセキュリティコードを送信することは避けてください。
また、加盟店のルール、認証、処理経路、利用限度額、アカウントの利用資格などは、取引によって異なる場合があります。
あるチェックアウトで利用できる決済方法が、別の場所でも同じように利用できるとは限りません。
まとめ
複数のバーチャルカードを持つことで、資金を整理する方法により柔軟性を持たせることができます。
しかし、複数のカードを持っているからといって、加盟店が1つの取引を複数のカードに分割できるようになるわけではありません。
本当の意味での分割決済は、加盟店のチェックアウトまたは商取引上の決済構造がその方法をサポートしている場合にのみ成立します。
最も明確な考え方は次のとおりです。
まず加盟店の決済構造 → 次にカードの割り当て。
これにより、決済失敗、重複請求、返金時の混乱、照合作業の問題を減らすことができます。