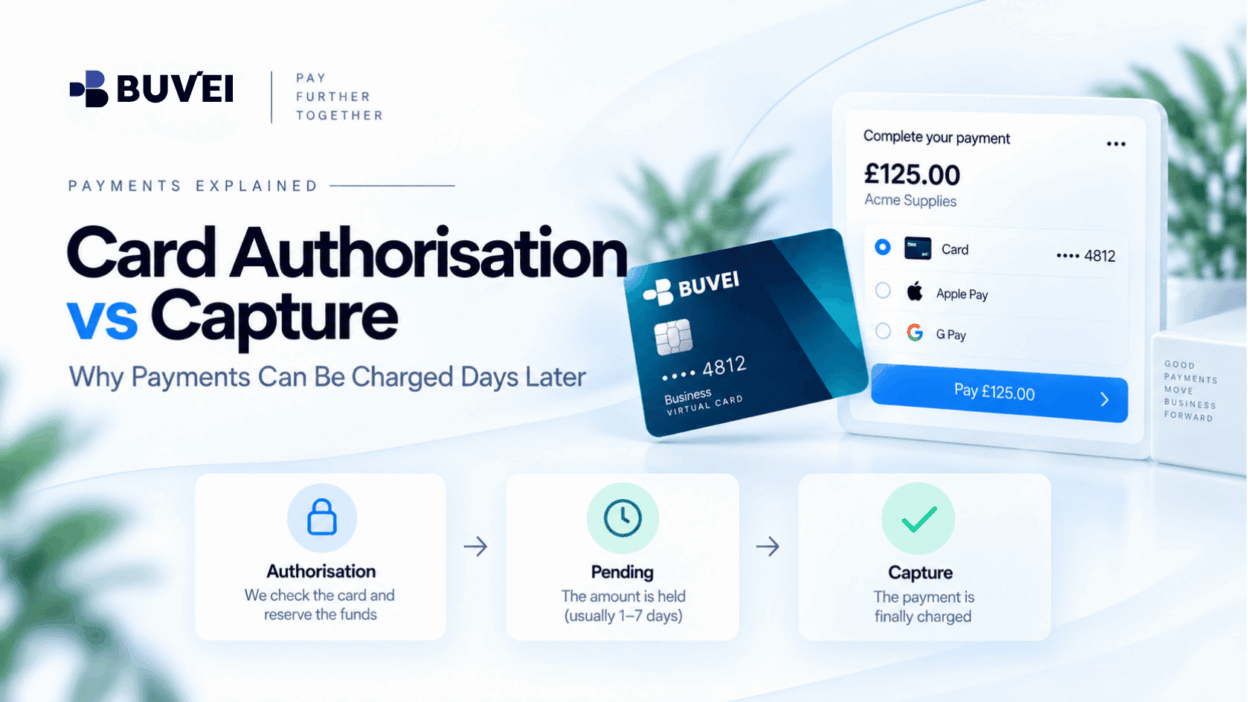
قد تبدو عملية الدفع بالبطاقة ناجحة عند إتمام عملية الشراء، لكن هذا لا يعني دائمًا أن التاجر قد استلم الأموال.
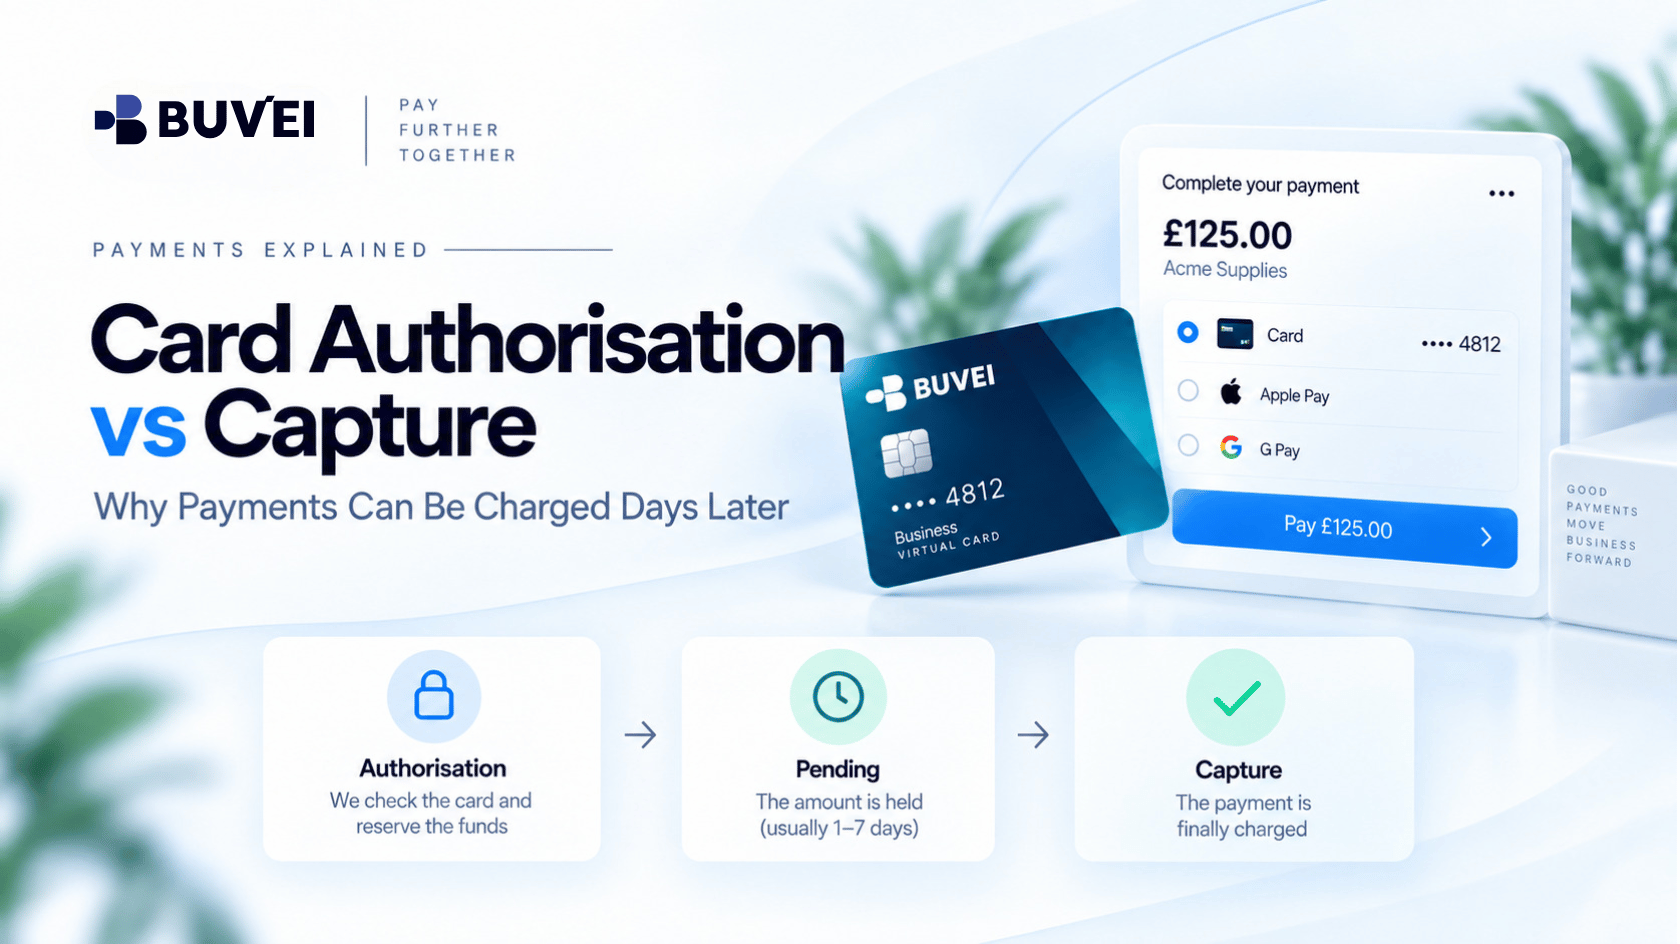
في العديد من المعاملات، يقوم التاجر أولًا بتفويض عملية الدفع، حيث يتم التحقق مما إذا كانت البطاقة قادرة على دعم المعاملة، وقد يتم حجز المبلغ مؤقتًا. ثم يقوم التاجر لاحقًا بتحصيل الدفعة، وأحيانًا بعد عدة ساعات أو حتى أيام.
وهذا أمر شائع في التسوق عبر الإنترنت، والسفر، والاشتراكات، والإعلانات، والأسواق الإلكترونية، وشراء المعدات، وغيرها من نفقات الأعمال.
يمكن أن يساعد فهم الفرق بين تفويض البطاقة وتحصيل الدفعة الشركات على تجنب المدفوعات المكررة، والتغييرات غير المتوقعة في الرصيد، والارتباك عند مراجعة معاملات البطاقة.
ما هو تفويض البطاقة؟
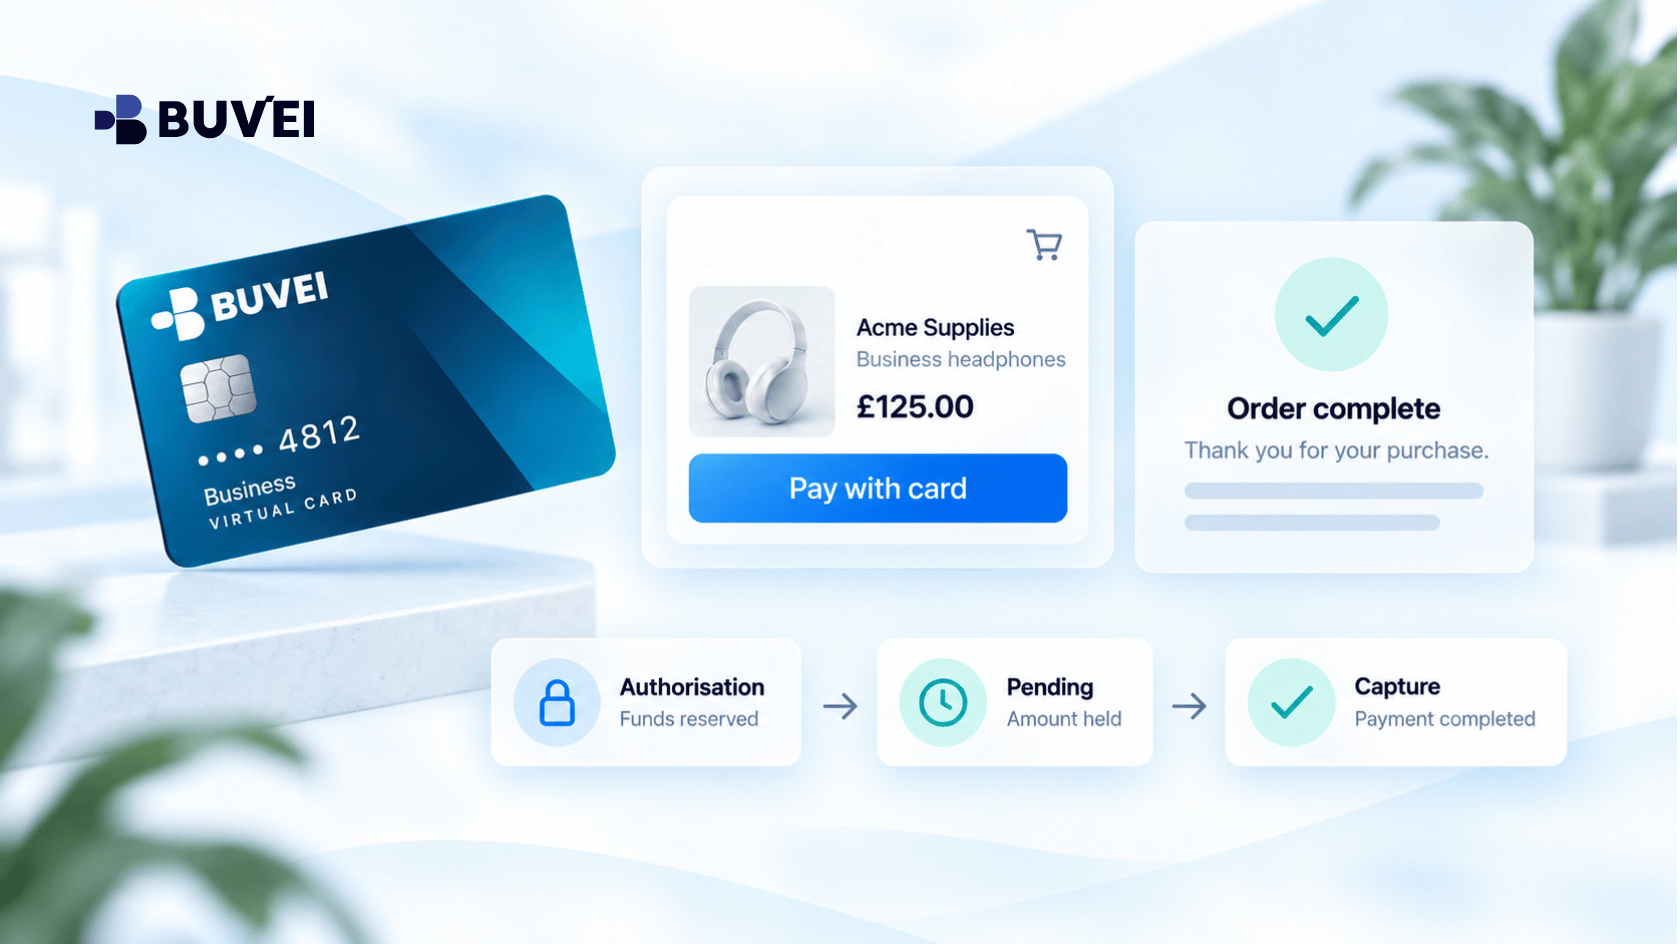
تفويض البطاقة هو المرحلة الأولى في العديد من عمليات الدفع بالبطاقة.
عندما يرسل العميل دفعة، يرسل التاجر طلب تفويض عبر شبكة الدفع. ويتحقق الطلب مما إذا كان من الممكن تنفيذ المعاملة استنادًا إلى عوامل مثل الرصيد المتاح، وحالة البطاقة، وشروط الدفع الأخرى.
إذا تمت الموافقة على التفويض، فقد تظهر المعاملة على أنها معلّقة (pending)، وقد يتم حجز المبلغ المفوَّض مؤقتًا.
ومع ذلك، لا يعني ذلك بالضرورة أن التاجر قد استلم الأموال بالفعل.
على سبيل المثال، لنفترض أن شركة تستخدم بطاقة افتراضية لطلب معدات بقيمة 600 يورو.
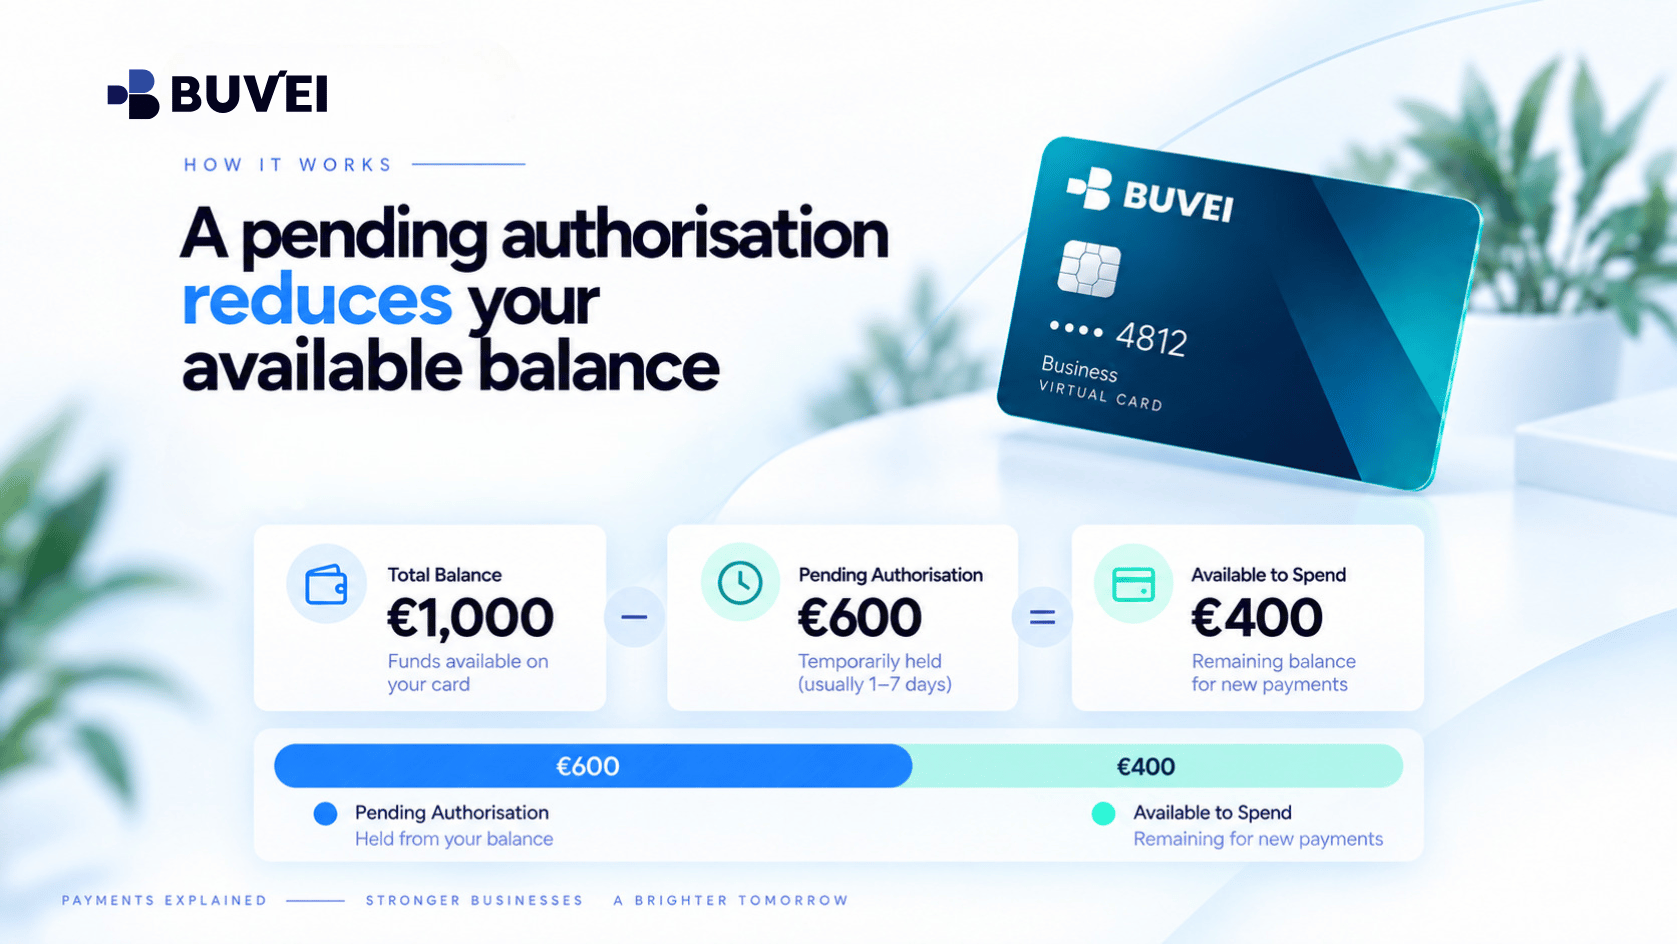
قد تظهر على البطاقة معاملة معلّقة بقيمة 600 يورو مباشرة بعد إتمام عملية الشراء. وإذا كان المتاح على البطاقة قبل الشراء هو 1,000 يورو، فقد لا يتبقى سوى نحو 400 يورو متاحة أثناء استمرار هذا التفويض.
لقد تمت الموافقة على الدفع، لكنه قد لا يكون قد تمت تسويته بالكامل بعد.
ما هو تحصيل الدفعة؟
تحصيل الدفعة هو المرحلة التي يطلب فيها التاجر إتمام معاملة سبق تفويضها.
بمجرد تحصيل الدفعة، يمكن أن تنتقل المعاملة من تفويض مؤقت إلى خصم مكتمل من البطاقة.
يقوم بعض التجار بالتفويض والتحصيل بشكل شبه فوري، بينما يفصل آخرون بين المرحلتين عمدًا.
على سبيل المثال، قد يقوم متجر إلكتروني بما يلي:
- تفويض البطاقة عند تقديم الطلب.
- تأكيد توفر المنتج.
- تجهيز الشحنة.
- تحصيل الدفعة عند إرسال الطلب.
من وجهة نظر العميل، كانت عملية الدفع ناجحة في اليوم الأول، بينما قد يظهر الخصم النهائي من البطاقة بعد عدة أيام.
ولا تعني هذه المدة بالضرورة أن هناك مشكلة ما.
لماذا يؤخر التجار تحصيل الدفعة؟
هناك عدة أسباب مشروعة قد تدفع التجار إلى الانتظار قبل إتمام عملية الدفع بالبطاقة.
المخزون وتنفيذ الطلب
قد يرغب بائع التجزئة في التأكد من توفر المنتجات قبل تحصيل الأموال.
إذا تعذر توفير أحد المنتجات، فإن تأخير التحصيل يمكن أن يقلل الحاجة إلى معالجة عملية استرداد أموال لاحقًا.
السفر والحجوزات
قد تقوم الفنادق وشركات تأجير السيارات ومنصات حجز التذاكر وخدمات السفر بتفويض الأموال قبل معرفة المبلغ النهائي.
وقد يعتمد الخصم النهائي على الحجز المكتمل أو الخدمات الإضافية أو التغييرات التي يتم إجراؤها لاحقًا.
الخدمات القائمة على الاستخدام
يفرض بعض التجار الرسوم وفقًا للاستخدام الفعلي.
وقد يتحققون أولًا من طريقة الدفع، ثم يقومون بتحصيل المبلغ النهائي بعد تقديم الخدمة.
مكافحة الاحتيال ومراجعة الطلبات
قد تخضع بعض المعاملات لفحوصات إضافية من جانب التاجر قبل تنفيذ الطلب.
لذلك، يمكن أن تظل الدفعة مفوَّضة أثناء مراجعة الطلب.
الأسواق الإلكترونية ومنصات الخدمات
قد يقوم السوق الإلكتروني بتفويض الدفعة أولًا، لكنه لا يحصّلها إلا بعد وقوع حدث آخر، مثل تأكيد البائع أو اكتمال الخدمة أو شحن المنتج.
والنقطة المهمة هي أن نجاح التفويض واكتمال التسوية ليسا دائمًا الحدث نفسه.
كيف تؤثر التفويضات المعلّقة على رصيدك المتاح؟
من أهم تأثيرات التفويض أنه قد يقلل المبلغ المتاح للمعاملات الأخرى.
لنفترض أن لديك بطاقة افتراضية بإجمالي رصيد متاح أو حد إنفاق قدره 1,000 يورو.
إذا قام أحد التجار بتفويض مبلغ 600 يورو، فقد ينخفض المبلغ المتاح فعليًا إلى نحو 400 يورو أثناء استمرار التفويض.
حتى إذا لم يتم تحصيل المعاملة بعد، فلا ينبغي عادةً اعتبار المبلغ المحجوز متاحًا لعملية شراء أخرى.
وهذا مهم بشكل خاص للشركات التي تستخدم بطاقات ذات أرصدة أو حدود إنفاق مُدارة.
قد تفشل عملية شراء ثانية إذا لم تأخذ التفويض المعلّق في الاعتبار، لأن التاجر الأول سبق أن حجز جزءًا من الأموال المتاحة.
لذلك، من المفيد لفرق الشؤون المالية والعمليات تتبع كل من:
- المعاملات المكتملة
- التفويضات القائمة أو المعلّقة
وقد يؤدي النظر فقط إلى الخصومات المكتملة إلى تقديم صورة غير كاملة عن القدرة الفعلية على الإنفاق.
هل يمكن أن يختلف المبلغ النهائي الذي يتم تحصيله؟
نعم.
قد يكون المبلغ الذي يحصّله التاجر أقل أحيانًا من مبلغ التفويض الأصلي.
على سبيل المثال، قد يقوم أحد الموردين في البداية بتفويض مبلغ 240 يورو لطلب معين.
إذا أصبح أحد المنتجات غير متاح وانخفضت القيمة النهائية للطلب إلى 198 يورو، فقد يقوم التاجر بتحصيل 198 يورو فقط.
وقد يتم بعد ذلك تحرير الجزء غير المستخدم من التفويض الأصلي وفقًا لشروط معالجة الدفع المعمول بها.
ولهذا السبب، ينبغي للشركات مطابقة كل من المبلغ المفوَّض الأصلي والمبلغ النهائي الذي تم تحصيله بدلًا من افتراض أنهما سيكونان متطابقين دائمًا.
وفي بعض عمليات الدفع لدى التجار، قد يرتفع المبلغ النهائي أيضًا.
وبناءً على نوع المعاملة وإعداد الدفع، قد يطلب التاجر تعديلًا أو تفويضًا إضافيًا أو دفعة أخرى لتغطية المبلغ الإضافي.
لذلك، ينبغي على الشركات عدم افتراض أن التفويض الأول يغطي تلقائيًا جميع التغييرات اللاحقة على الطلب.
كم من الوقت يمكن أن يظل التفويض معلّقًا؟
لا توجد مدة زمنية عالمية واحدة تنطبق على جميع عمليات تفويض البطاقات.
قد ينتهي التفويض في النهاية إلى إحدى الحالات التالية:
- تحصيله من قِبل التاجر
- عكسه
- تحريره
- انتهاء صلاحيته
وقد تختلف المدة بحسب التاجر وشبكة الدفع ونوع المعاملة والجهة المصدرة للبطاقة وغيرها من شروط المعالجة.
ولهذا السبب، ينبغي على الشركات تجنب الاعتماد على قاعدة ثابتة مثل "تختفي جميع المدفوعات المعلّقة بعد عدد محدد من الأيام".
وبدلًا من ذلك، راجع حالة المعاملة إلى جانب معلومات الطلب لدى التاجر.
إذا ظل التفويض دون حل لفترة أطول من المتوقع، فاجمع تفاصيل المعاملة ذات الصلة قبل التواصل مع الدعم.
قد تشمل المعلومات المفيدة:
- اسم التاجر
- تاريخ ووقت المعاملة
- المبلغ والعملة
- مرجع الطلب أو الفاتورة
- الحالة الحالية للمعاملة
- آخر أربعة أرقام من البطاقة
تجنب إرسال أرقام البطاقات كاملة أو رموز الأمان عبر البريد الإلكتروني أو الدردشة العادية.
ماذا يحدث إذا لم يقم التاجر بتحصيل الدفعة مطلقًا؟
في بعض الأحيان، يقوم التاجر بتفويض الدفعة لكنه لا يُكمل المعاملة أبدًا.
على سبيل المثال، قد يتم إلغاء الطلب قبل الشحن، أو قد يتم التخلي عن الحجز، أو قد يقرر التاجر عدم تنفيذ عملية الشراء.
في هذه الحالات، قد يتم في النهاية عكس التفويض أو تنتهي صلاحيته دون أن يتحول إلى خصم مكتمل من البطاقة.
ومع ذلك، وحتى حدوث ذلك، قد يستمر المبلغ في التأثير على الرصيد المتاح للبطاقة.
وهذا أحد الأسباب التي تجعل الشركات تتجنب إعادة محاولة الدفع بشكل متكرر لمجرد أنها لا ترى خصمًا مكتملًا بعد.
فقد تؤدي المحاولة الثانية إلى إنشاء تفويض آخر وزيادة المبلغ المحجوز مؤقتًا.

ماذا يحدث إذا فشل تحصيل الدفعة؟
لا يضمن نجاح التفويض الأولي دائمًا نجاح عملية التحصيل لاحقًا.
إذا انتظر التاجر قبل إتمام المعاملة، فقد تتغير الظروف.
على سبيل المثال:
- قد يكون الرصيد المتاح قد تغير.
- قد يتم تعديل حد الإنفاق الخاص بالبطاقة.
- قد لا تكون بيانات البطاقة نشطة بعد الآن.
- قد تكون هناك حاجة إلى مصادقة إضافية للدفع.
- قد يواجه التاجر مشكلة في معالجة الدفع.
لنفترض أن أحد الموردين يقوم بتفويض دفعة عند إنشاء الطلب، لكنه لا يشحن الطلب إلا بعد عدة أيام.
إذا تغير إعداد البطاقة أو الأموال المتاحة قبل أن يرسل التاجر طلب التحصيل، فقد تواجه الدفعة النهائية مشكلة حتى لو تمت الموافقة على التفويض الأصلي.
إذا حدث ذلك، ينبغي على الشركات أولًا تحديد المرحلة التي حدث فيها الفشل قبل محاولة إجراء دفعة أخرى.
لا تنفق الرصيد المتاح نفسه مرتين
من الأخطاء الشائعة افتراض أن الأموال متاحة لمجرد أن الخصم لم يُسجّل بعد على أنه مكتمل.
تخيل أن المشتري يرى معاملة بقيمة 800 يورو لا تزال مدرجة على أنها معلّقة.
وبما أنه لا يظهر أي خصم نهائي، يفترض أن مبلغ 800 يورو لا يزال متاحًا ويحاول إجراء عملية شراء كبيرة أخرى.
عندما يقوم التاجر الأصلي لاحقًا بتحصيل الدفعة، قد تتنافس المعاملتان على الرصيد نفسه أو حد البطاقة نفسه.
والنهج الأكثر أمانًا هو التعامل مع التفويضات المعلّقة ذات القيمة الكبيرة باعتبارها أموالًا ملتزمًا بها إلى أن يتم تحصيلها أو تحريرها بوضوح.
وبالنسبة للشركات التي تدير عدة بطاقات ومشتريات، يمكن أن يساعد حتى سجل داخلي بسيط.
وبالنسبة للمعاملات الكبيرة، فكر في تسجيل:
- التاجر
- الغرض
- المبلغ المفوَّض
- التاريخ
- الحالة الحالية
- حدث التنفيذ أو التحصيل المتوقع
وهذا يسهل فهم مقدار القدرة الفعلية المتاحة على البطاقة.
تتطلب المطابقة المالية جدولين زمنيين
تصبح مطابقة معاملات بطاقات الأعمال أسهل عندما تدرك الفرق بين جدولين زمنيين مختلفين غالبًا.
قد يتضمن الجدول الزمني للتاجر:
تقديم الطلب → تأكيد الطلب → الشحن → الفاتورة
وقد يتضمن الجدول الزمني للبطاقة:
التفويض → معلّق → التحصيل → معاملة مسجلة
قد لا تحدث هذه الأحداث في التواريخ نفسها.
على سبيل المثال:
- الاثنين: تقديم الطلب وتفويض البطاقة
- الأربعاء: شحن التاجر للطلب
- الخميس: تحصيل التاجر للمعاملة
- الخميس أو بعد ذلك: ظهور معاملة البطاقة النهائية
لذلك، قد تكون مطابقة المعاملات بالاعتماد على التاريخ فقط مضللة.
وتأخذ عملية المطابقة الأفضل في الاعتبار التاجر والمبلغ والعملة ومرجع الطلب والغرض التجاري معًا.
هل يؤدي استبدال البطاقة أو إغلاقها إلى إلغاء المعاملة المعلّقة؟
ليس بالضرورة.
إن استبدال البطاقة أو تجميدها أو إغلاقها بعد تفويض معاملة بالفعل لا يعني تلقائيًا اختفاء جميع معاملات التاجر الحالية.
وتعتمد طريقة معالجة التفويض غير المكتمل على المعاملة المحددة وشروط معالجة الدفع.
إذا كانت هناك معاملات غير مكتملة على البطاقة، ينبغي على الشركات مراجعة حالة المعاملة قبل افتراض أن إغلاق البطاقة أو استبدالها سيؤدي إلى إلغاء عملية الدفع الحالية لدى التاجر.
وهذا مهم بشكل خاص عند التعامل مع عمليات شراء مشروعة تم تفويضها بالفعل ولكن لم يتم تحصيلها بعد.
إدارة المدفوعات المؤجلة باستخدام البطاقات الافتراضية
يمكن للبطاقات الافتراضية أن تجعل تنظيم نفقات الأعمال أسهل، لكنها لا تغير منطق معالجة الدفع الخاص بالتاجر.
فالتاجر الذي يستخدم عادةً التحصيل المؤجل قد يستمر في ذلك سواء استخدم العميل بطاقة فعلية أو بطاقة افتراضية.
وتتمثل ميزة البطاقات الافتراضية في أنها تساعد الشركات غالبًا على تنظيم الإنفاق بشكل أوضح.
على سبيل المثال، يمكن للفرق استخدام بطاقات منفصلة من أجل:
- الإعلانات
- اشتراكات SaaS
- الخدمات السحابية
- المشتريات
- السفر
- المشتريات عبر الإنترنت
- الأقسام أو المشاريع المختلفة
يمكن أن يؤدي استخدام بطاقة مخصصة لغرض معين إلى تسهيل التعرف على المعاملات المعلّقة ومطابقتها.
كما ينبغي للفرق الاحتفاظ بتأكيدات التاجر والفواتير وسجلات المعاملات معًا، حتى يمكن مراجعة التوقيت غير المعتاد للمدفوعات بسرعة.
كيف يمكن أن تساعد Buvei الشركات على تحسين وضوح المدفوعات؟
عندما تكون متاحة للحساب وإعداد البطاقة المعنيين، يمكن للبطاقات الافتراضية من Buvei مساعدة الشركات على فصل أنشطة الدفع المختلفة عبر الإنترنت وتنظيمها.
بدلًا من تمرير العديد من النفقات غير المرتبطة عبر بطاقة واحدة، يمكن للفرق استخدام بطاقات افتراضية مخصصة لخدمات أو حملات أو أغراض تجارية مختلفة.
وبالاقتران مع مراقبة المعاملات، يمكن أن يصبح من الأسهل تحديد:
- التاجر الذي أنشأ التفويض
- الغرض التجاري المرتبط بالدفعة
- ما إذا كانت المعاملة معلّقة أو مكتملة
- النفقات التي لا تزال بحاجة إلى المطابقة
بالنسبة للشركات التي تدير اشتراكات SaaS أو الإعلانات عبر الإنترنت أو الخدمات السحابية أو السفر أو غيرها من النفقات الرقمية المتكررة، يمكن أن يساعد تنظيم المدفوعات بشكل أوضح على تقليل محاولات الدفع غير الضرورية وجعل إدارة البطاقات أكثر كفاءة.
ماذا ينبغي أن تفعل عندما يظل الدفع معلّقًا؟
إذا ظل الدفع بالبطاقة معلّقًا لفترة أطول من المتوقع، فتجنب إنشاء معاملة مكررة فورًا.
بدلًا من ذلك:
- تحقق مما إذا كان التاجر لا يزال يعتزم إكمال الطلب.
- راجع الحالة الحالية للمعاملة.
- تأكد مما إذا كان المبلغ لا يزال محجوزًا.
- تحقق من حالة الطلب أو الفاتورة أو تنفيذ الطلب لدى التاجر.
- احتفظ بمرجع المعاملة والتفاصيل ذات الصلة متاحة.
- تواصل مع التاجر أو مزود البطاقة إذا لم تظهر النتيجة المتوقعة.
الهدف هو فهم ما إذا كان الدفع ينتظر التحصيل، أو تم عكسه، أو انتهت صلاحيته، أو يتطلب إجراءً إضافيًا.
الخلاصة الرئيسية
لا تكون عملية الدفع الناجحة بالبطاقة دائمًا لحظية.
في كثير من الحالات، تتضمن العملية مرحلتين مهمتين على الأقل:
التفويض يؤكد إمكانية تنفيذ المعاملة المقترحة، وقد يؤدي إلى حجز الأموال.
التحصيل هو طلب التاجر لإتمام الدفعة التي سبق تفويضها.
قد تستغرق الفترة بين هذين الحدثين بضع ثوانٍ فقط، أو قد تمتد لعدة أيام، اعتمادًا على التاجر والمعاملة.
وبالنسبة للشركات، يتمثل النهج الأكثر أمانًا في التعامل مع التفويضات المعلّقة باعتبارها أموالًا ملتزمًا بها، ومراقبة الجداول الزمنية لكل من التاجر والبطاقة، وتجنب إعادة محاولة الدفع دون داعٍ حتى تصبح حالة المعاملة الحالية واضحة.
يساعد فهم هذه العملية على إدارة أرصدة البطاقات، ومطابقة المعاملات، والحفاظ على رؤية أفضل لنفقات الأعمال.