Платіж карткою може відображатися як успішний під час оформлення замовлення, але це не завжди означає, що продавець уже отримав кошти.
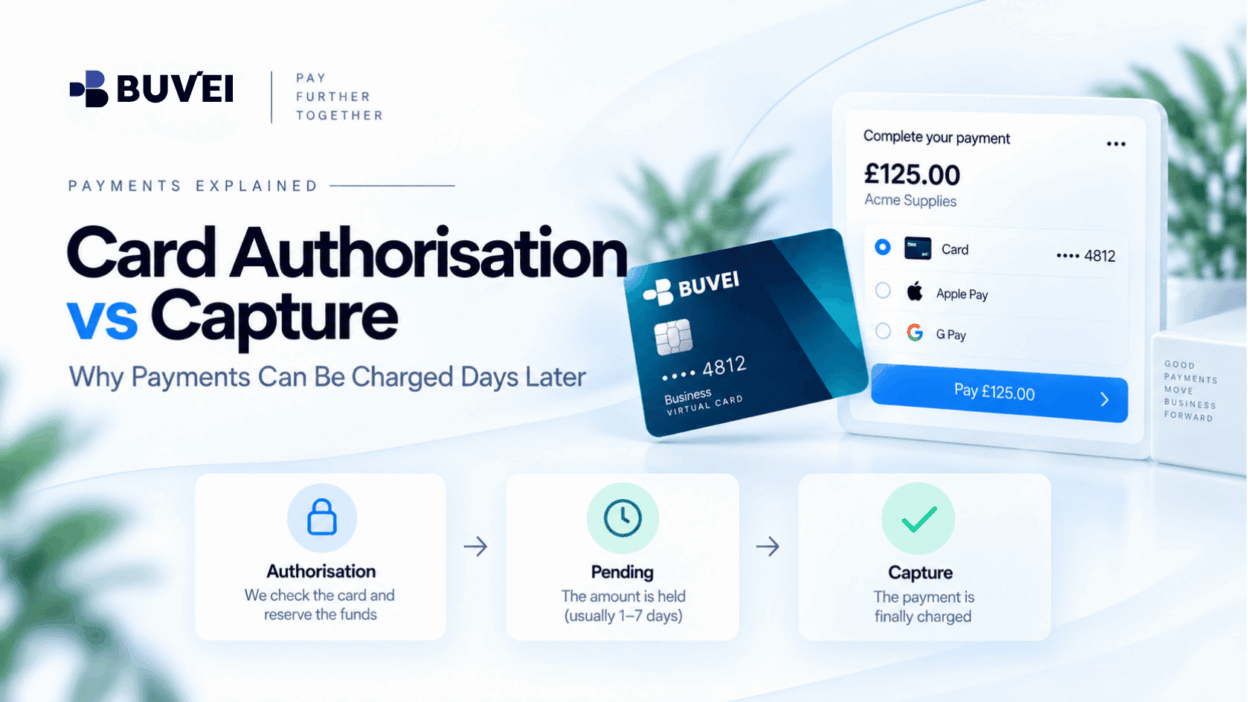
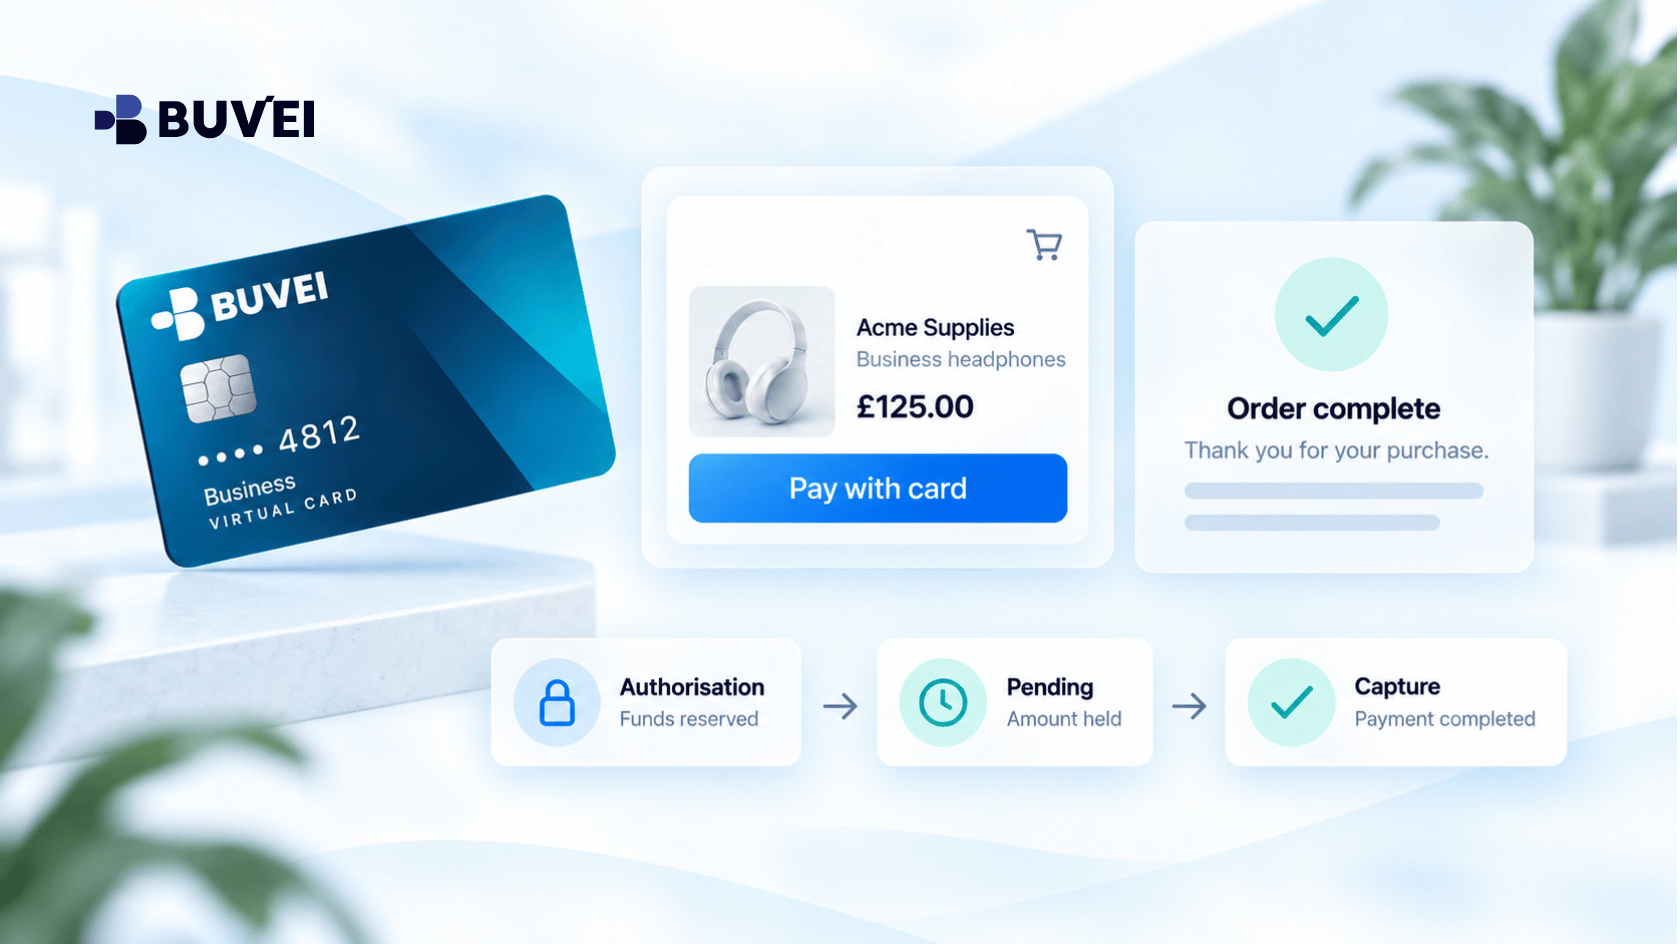
У багатьох транзакціях продавець спочатку авторизує платіж, перевіряючи, чи може картка підтримати цю операцію, і може тимчасово зарезервувати відповідну суму. Пізніше продавець виконує завершення платежу (capture), іноді через кілька годин або навіть днів.
Це поширено під час онлайн-покупок, подорожей, оформлення підписок, оплати реклами, використання маркетплейсів, придбання обладнання та інших бізнес-витрат.
Розуміння різниці між авторизацією платежу карткою та його завершенням допомагає компаніям уникати подвійних платежів, несподіваних змін балансу та плутанини під час перевірки карткових транзакцій.
Що таке авторизація картки?
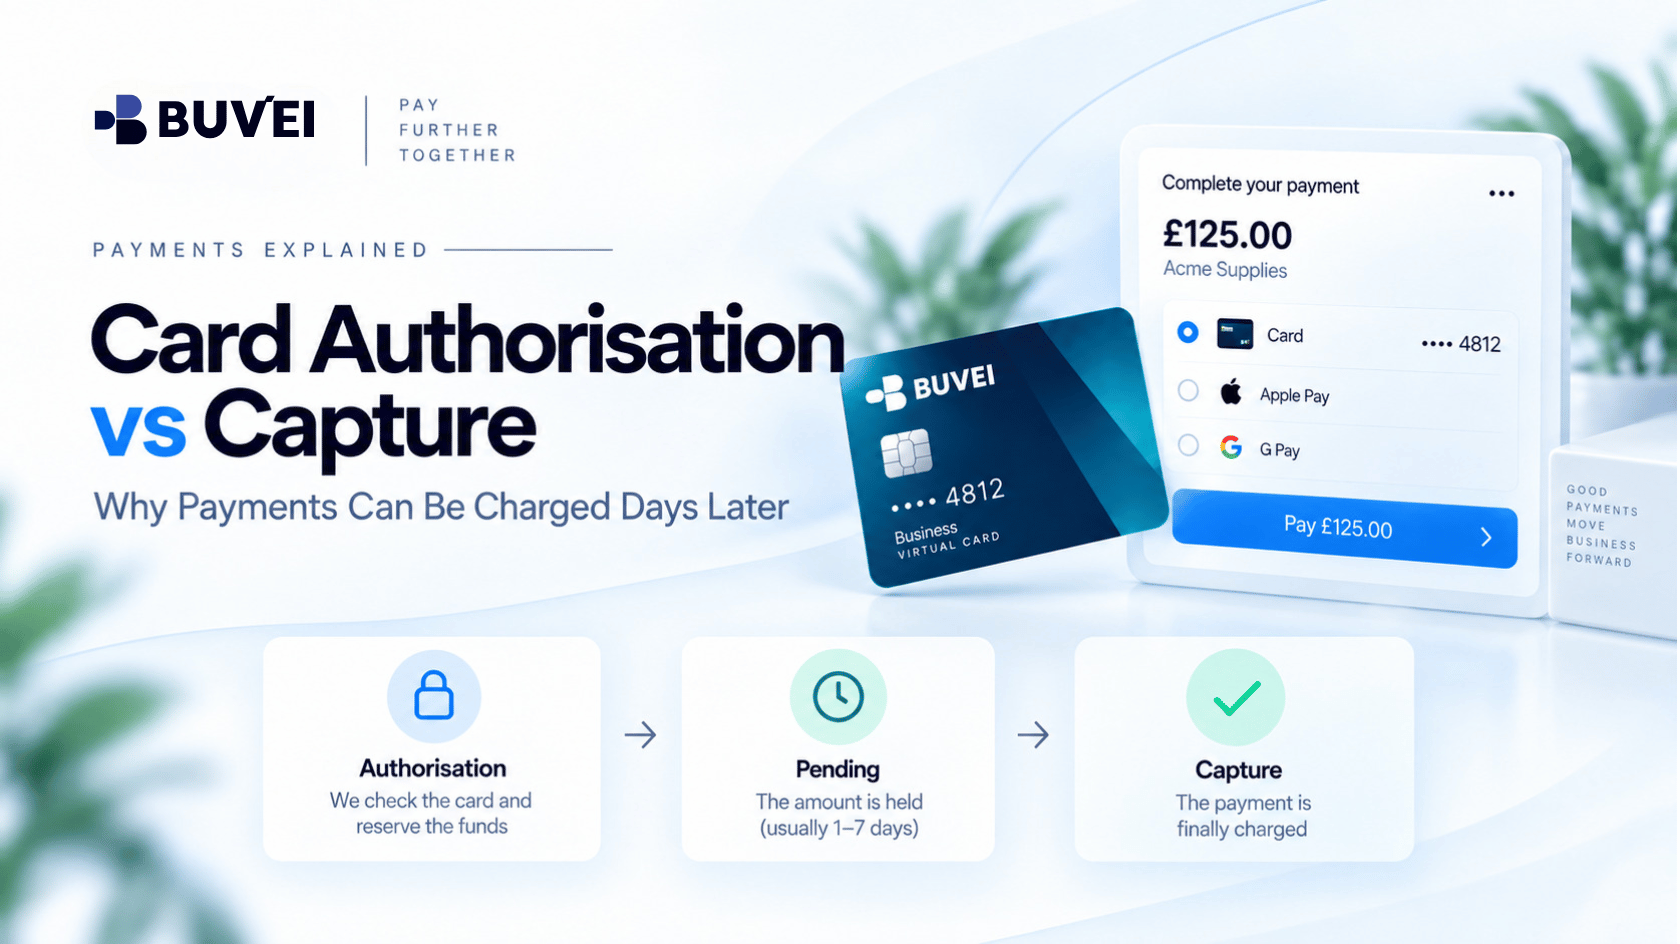
Авторизація картки є першим етапом багатьох карткових платежів.
Коли клієнт здійснює платіж, продавець надсилає запит на авторизацію через платіжну мережу. Запит перевіряє, чи може транзакція бути виконана, з урахуванням таких факторів, як доступний баланс, статус картки та інші умови платежу.
Якщо авторизацію схвалено, транзакція може відображатися як очікувана (pending), а авторизована сума може бути тимчасово зарезервована.
Однак це ще не обов’язково означає, що продавець уже отримав кошти.
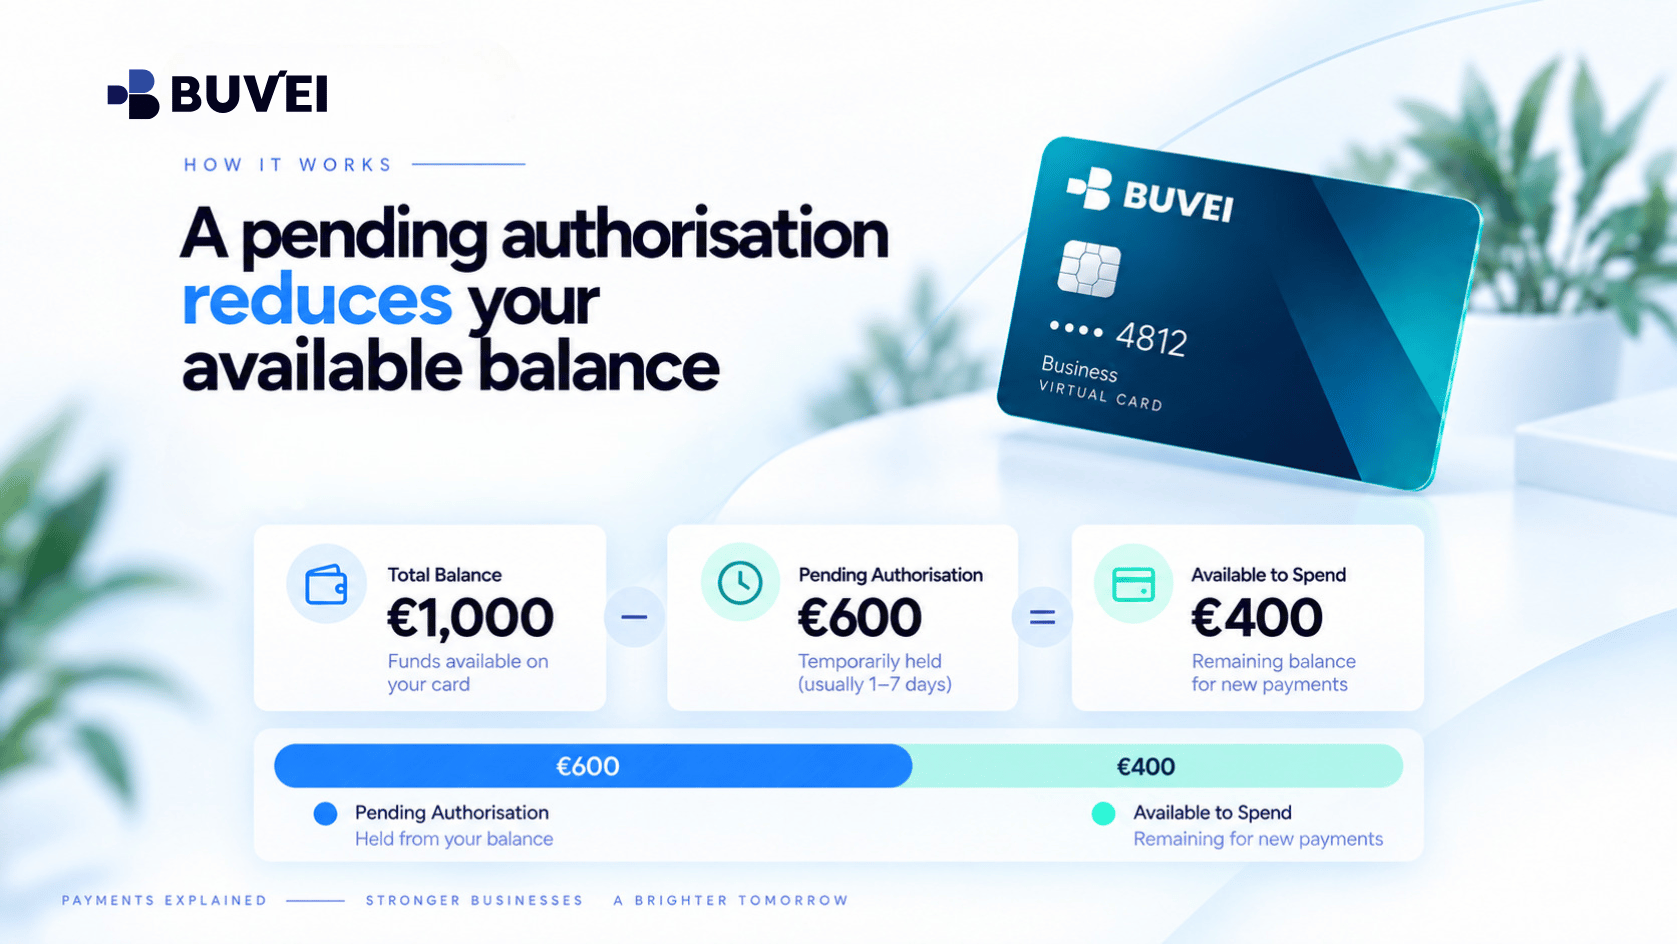
Наприклад, уявімо, що компанія використовує віртуальну картку для замовлення обладнання на €600.
Одразу після оформлення замовлення на картці може відображатися транзакція на €600 зі статусом очікування. Якщо до покупки на картці було доступно €1 000, під час дії цієї авторизації доступною може залишатися лише приблизно €400.
Платіж схвалено, але він ще може бути не повністю завершений.
Що таке завершення платежу (capture)?
Завершення платежу — це етап, на якому продавець запитує завершення авторизованої транзакції.
Після завершення платежу транзакція може перейти від тимчасової авторизації до завершеного списання з картки.
Деякі продавці виконують авторизацію та завершення платежу майже одночасно. Інші навмисно розділяють ці два етапи.
Наприклад, інтернет-магазин може:
- Авторизувати картку під час оформлення замовлення.
- Підтвердити наявність товару.
- Підготувати відправлення.
- Завершити платіж після відправлення замовлення.
З точки зору клієнта, оформлення замовлення було успішним у перший день, тоді як остаточне списання з картки може з’явитися через кілька днів.
Така затримка не обов’язково означає, що щось пішло не так.
Чому продавці відкладають завершення платежу?
Є кілька законних причин, через які продавці можуть почекати перед завершенням карткового платежу.
Наявність товару та виконання замовлення
Роздрібний продавець може захотіти підтвердити наявність товару перед отриманням коштів.
Якщо товар неможливо поставити, відкладене завершення платежу може зменшити потребу в подальшому оформленні повернення коштів.
Подорожі та бронювання
Готелі, компанії з оренди автомобілів, платформи продажу квитків і туристичні сервіси можуть авторизувати кошти до того, як стане відома остаточна сума.
Остаточне списання може залежати від завершеного бронювання, додаткових послуг або змін, внесених пізніше.
Послуги залежно від фактичного використання
Деякі продавці стягують плату відповідно до фактичного використання.
Спочатку вони можуть перевірити спосіб оплати, а потім завершити списання остаточної суми після надання послуги.
Перевірка на шахрайство та замовлення
Певні транзакції можуть проходити додаткові перевірки з боку продавця перед виконанням замовлення.
Тому платіж може залишатися авторизованим, поки замовлення перевіряється.
Маркетплейси та сервісні платформи
Маркетплейс може спочатку авторизувати платіж, але отримати кошти лише після настання іншої події, наприклад підтвердження продавцем, завершення послуги або відправлення товару.
Важливо розуміти, що успішна авторизація та завершене списання не завжди є однією й тією самою подією.
Як очікувані авторизації впливають на ваш доступний баланс?
Одним із найважливіших наслідків авторизації є те, що вона може зменшити суму, доступну для інших транзакцій.
Розглянемо віртуальну картку із загальним доступним балансом або лімітом витрат €1 000.
Якщо продавець авторизує €600, фактично доступна сума може зменшитися приблизно до €400, поки авторизація залишається активною.
Навіть якщо транзакцію ще не завершено, зарезервовану суму зазвичай не слід вважати доступною для іншої покупки.
Це особливо важливо для компаній, які використовують картки з контрольованим балансом або лімітами витрат.
Друга покупка без урахування очікуваної авторизації може завершитися невдало, оскільки перший продавець уже зарезервував частину доступних коштів.
Тому фінансовим та операційним командам корисно відстежувати одночасно:
- Завершені транзакції
- Невиконані або очікувані авторизації
Якщо переглядати лише завершені списання, це може дати неповне уявлення про фактичну доступну платіжну спроможність.
Чи може остаточна сума списання відрізнятися?
Так.
Сума, яку продавець фактично спише, іноді може бути меншою за початково авторизовану суму.
Наприклад, постачальник спочатку може авторизувати €240 за замовлення.
Якщо один із товарів стає недоступним і остаточна вартість замовлення зменшується до €198, продавець може списати лише €198.
Невикористана частина початкової авторизації може бути звільнена відповідно до застосовних умов обробки платежу.
Саме тому компаніям слід звіряти як початково авторизовану суму, так і остаточну суму списання, а не припускати, що вони завжди будуть абсолютно однаковими.
У деяких платіжних сценаріях продавець також може збільшити остаточну суму.
Залежно від типу транзакції та налаштувань платежу продавець може запросити коригування, додаткову авторизацію або окремий платіж для покриття додаткової суми.
Тому компаніям не слід припускати, що перша авторизація автоматично покриває всі подальші зміни замовлення.
Як довго авторизація може залишатися в статусі очікування?
Не існує єдиного універсального терміну для всіх карткових авторизацій.
Авторизація зрештою може бути:
- Завершена продавцем
- Скасована
- Звільнена
- Визнана недійсною через завершення терміну дії
Тривалість може залежати від продавця, платіжної мережі, типу транзакції, емітента картки та інших умов обробки.
З цієї причини компаніям не слід покладатися на фіксоване правило на кшталт «усі очікувані платежі зникають через певну кількість днів».
Натомість перевіряйте статус транзакції разом з інформацією про замовлення у продавця.
Якщо авторизація залишається невирішеною довше, ніж очікувалося, зберіть відповідні дані про транзакцію перед зверненням до служби підтримки.
Корисна інформація може включати:
- Назву продавця
- Дату та час транзакції
- Суму та валюту
- Номер замовлення або рахунку
- Поточний статус транзакції
- Останні чотири цифри номера картки
Не надсилайте повний номер картки або коди безпеки через звичайну електронну пошту чи чат.
Що станеться, якщо продавець ніколи не завершить платіж?
Іноді продавець авторизує платіж, але так і не завершує транзакцію.
Наприклад, замовлення може бути скасоване до відправлення, бронювання може бути залишене без завершення, або продавець може вирішити не виконувати покупку.
У таких ситуаціях авторизація зрештою може бути скасована або втратити чинність, так і не перетворившись на завершене списання з картки.
Однак до цього моменту сума може продовжувати впливати на доступний баланс картки.
Саме тому компаніям не слід багаторазово повторювати платіж лише через те, що завершене списання ще не відображається.
Повторна спроба може створити ще одну авторизацію та збільшити суму, тимчасово зарезервовану на картці.

Що станеться, якщо завершення платежу не вдасться?
Успішна початкова авторизація не завжди гарантує успішне завершення платежу пізніше.
Якщо продавець чекає перед завершенням транзакції, обставини можуть змінитися.
Наприклад:
- Доступний баланс міг змінитися.
- Ліміт витрат картки міг бути змінений.
- Дані картки можуть більше не бути активними.
- Може знадобитися додаткова автентифікація платежу.
- У продавця може виникнути проблема з обробкою платежу.
Припустімо, постачальник авторизує платіж під час створення замовлення, але відправляє його лише через кілька днів.
Якщо до моменту надсилання продавцем запиту на завершення платежу конфігурація картки або доступні кошти зміняться, з остаточним платежем може виникнути проблема, навіть якщо початкова авторизація була схвалена.
Якщо це сталося, компаніям слід спочатку визначити, на якому етапі виникла помилка, перш ніж здійснювати інший платіж.
Не витрачайте один і той самий доступний баланс двічі
Поширена помилка — вважати кошти доступними лише тому, що списання ще не позначене як завершене.
Уявімо, що покупець бачить транзакцію на €800, яка все ще має статус очікування.
Оскільки остаточне списання ще не відображається, він припускає, що €800 залишаються доступними, і намагається здійснити ще одну велику покупку.
Коли початковий продавець пізніше завершить списання, обидві транзакції можуть конкурувати за один і той самий баланс або ліміт картки.
Безпечніший підхід — розглядати значні очікувані авторизації як зарезервовані кошти доти, доки вони не будуть списані або чітко звільнені.
Для компаній, які керують кількома картками та покупками, навіть простий внутрішній облік може бути корисним.
Для великих транзакцій варто записувати:
- Продавця
- Призначення платежу
- Авторизовану суму
- Дату
- Поточний статус
- Очікувану подію виконання замовлення або завершення платежу
Це спрощує розуміння того, який обсяг карткового ліміту справді залишається доступним.
Для звірки потрібні дві часові шкали
Звірка корпоративних карткових операцій стає простішою, якщо команди розуміють, що часто існують дві різні часові шкали.
Часова шкала продавця може виглядати так:
Замовлення оформлено → Замовлення підтверджено → Відправлення → Рахунок
Часова шкала картки може виглядати так:
Авторизація → Очікування → Завершення → Проведена транзакція
Ці події можуть відбуватися в різні дати.
Наприклад:
- Понеділок: замовлення оформлено, картку авторизовано
- Середа: продавець відправляє замовлення
- Четвер: продавець завершує транзакцію
- Четвер або пізніше: відображається остаточна карткова транзакція
Тому зіставлення транзакцій лише за датою може вводити в оману.
Кращий процес звірки враховує продавця, суму, валюту, номер замовлення та бізнес-призначення одночасно.
Чи скасовує заміна або закриття картки очікувану транзакцію?
Не обов’язково.
Заміна, блокування або закриття картки після того, як транзакцію вже було авторизовано, не означає автоматично, що всі наявні транзакції продавця зникнуть.
Спосіб обробки невиконаної авторизації залежить від конкретної транзакції та умов обробки платежу.
Якщо на картці є незавершена активність, компаніям слід перевірити статус транзакції, перш ніж припускати, що закриття або заміна картки скасує наявний платіжний процес продавця.
Це особливо важливо для законних покупок, які вже були авторизовані, але ще не завершені.
Керування відкладеними платежами за допомогою віртуальних карток
Віртуальні картки можуть спростити організацію бізнес-витрат, але вони не змінюють логіку обробки платежів самим продавцем.
Продавець, який зазвичай використовує відкладене завершення платежу, може продовжувати робити це незалежно від того, використовує клієнт фізичну чи віртуальну картку.
Перевага віртуальних карток полягає в тому, що компанії часто можуть чіткіше організувати свої витрати.
Наприклад, команди можуть використовувати окремі картки для:
- Реклами
- Підписок SaaS
- Хмарних сервісів
- Закупівель
- Подорожей
- Онлайн-покупок
- Різних відділів або проєктів
Використання окремої картки для конкретної мети спрощує ідентифікацію та звірку очікуваних транзакцій.
Командам також слід зберігати разом підтвердження від продавця, рахунки та записи про транзакції, щоб незвичні терміни проведення платежів можна було швидко перевірити.
Як Buvei може допомогти компаніям покращити видимість платежів?
Якщо це доступно для відповідного облікового запису та конфігурації картки, віртуальні картки Buvei можуть допомогти компаніям розділяти та організовувати різні онлайн-платежі.
Замість того щоб проводити багато не пов’язаних між собою витрат через одну картку, команди можуть використовувати окремі віртуальні картки для різних сервісів, кампаній або бізнес-цілей.
У поєднанні з моніторингом транзакцій це спрощує визначення:
- Який продавець створив авторизацію
- З якою бізнес-метою пов’язаний платіж
- Чи є транзакція очікуваною або завершеною
- Які витрати все ще потребують звірки
Для компаній, які керують підписками SaaS, онлайн-рекламою, хмарними сервісами, подорожами або іншими регулярними цифровими витратами, чіткіша організація платежів може зменшити кількість непотрібних повторних спроб і зробити керування картками ефективнішим.
Що робити, якщо платіж залишається в статусі очікування?
Якщо картковий платіж залишається в статусі очікування довше, ніж очікувалося, не створюйте одразу дубльовану транзакцію.
Натомість:
- Перевірте, чи продавець усе ще планує завершити замовлення.
- Перевірте поточний статус транзакції.
- Переконайтеся, що сума все ще зарезервована.
- Перевірте статус замовлення, рахунку або виконання замовлення у продавця.
- Збережіть номер транзакції та відповідні деталі.
- Зверніться до продавця або постачальника картки, якщо очікуваний результат не відображається.
Мета полягає в тому, щоб зрозуміти, чи очікує платіж завершення, був скасований, втратив чинність або потребує подальших дій.
Головний висновок
Успішний картковий платіж не завжди відбувається в один момент.
У багатьох випадках процес має щонайменше два важливі етапи:
Авторизація підтверджує, що запропоновану транзакцію можна виконати, і може зарезервувати кошти.
Завершення платежу (capture) — це запит продавця на завершення авторизованого платежу.
Проміжок між цими двома подіями може становити лише кілька секунд або тривати кілька днів залежно від продавця та транзакції.
Для компаній найбезпечніший підхід — розглядати очікувані авторизації як зарезервовані кошти, контролювати часові шкали як продавця, так і картки та уникати непотрібних повторних спроб платежу, доки поточний статус транзакції не стане зрозумілим.
Розуміння цього процесу спрощує керування балансом картки, звірку транзакцій і забезпечення кращої видимості бізнес-витрат.