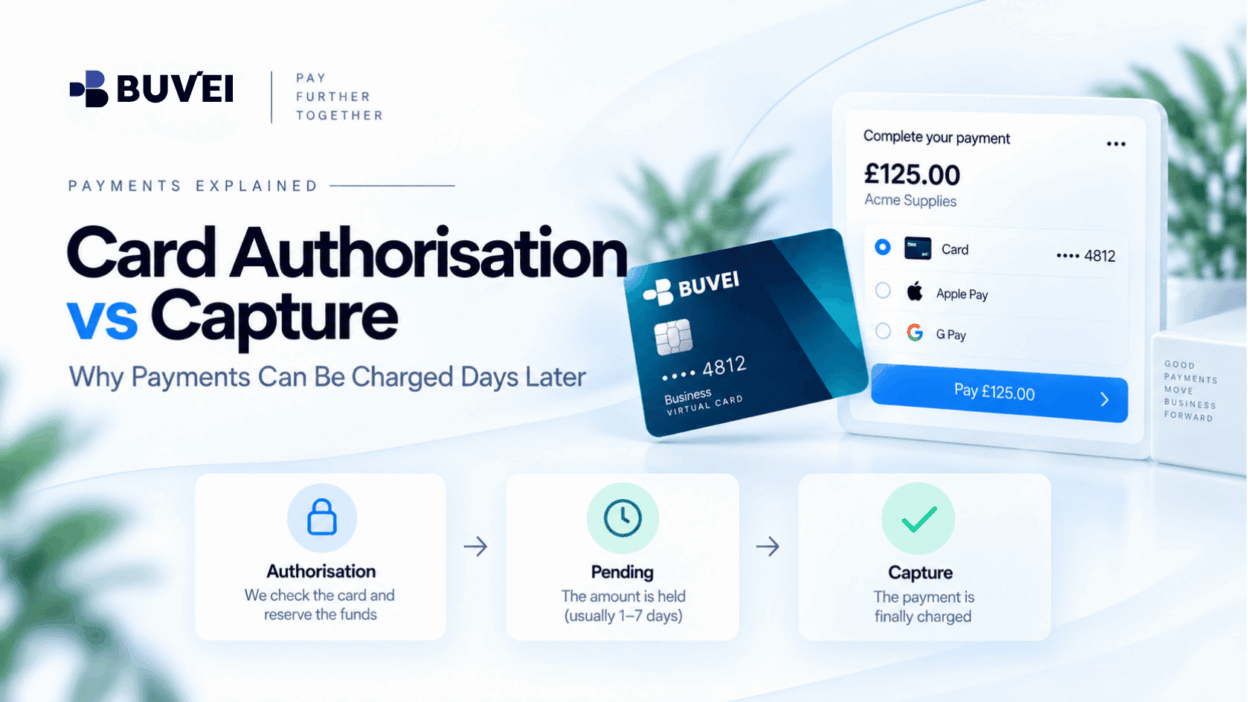
Платеж по карте может выглядеть как успешно завершённый на этапе оформления заказа, однако это не всегда означает, что продавец уже получил деньги.
Во многих транзакциях продавец сначала авторизует платеж. Это позволяет проверить, может ли карта поддерживать транзакцию, и может временно зарезервировать соответствующую сумму. Затем продавец завершает списание позже — иногда через несколько часов или даже дней.
Это распространено при онлайн-покупках, путешествиях, подписках, рекламе, маркетплейсах, покупке оборудования и других бизнес-расходах.
Понимание разницы между авторизацией и завершением списания по карте помогает компаниям избегать повторных платежей, неожиданных изменений баланса и путаницы при проверке карточных транзакций.
Что такое авторизация по карте?
Авторизация по карте — это первый этап многих карточных платежей.
Когда клиент отправляет платеж, продавец направляет запрос на авторизацию через платежную сеть. Запрос проверяет, может ли транзакция быть выполнена с учётом таких факторов, как доступный баланс, статус карты и другие условия платежа.
Если авторизация одобрена, транзакция может отображаться как ожидающая, а авторизованная сумма может быть временно зарезервирована.
Однако это не обязательно означает, что продавец уже получил деньги.
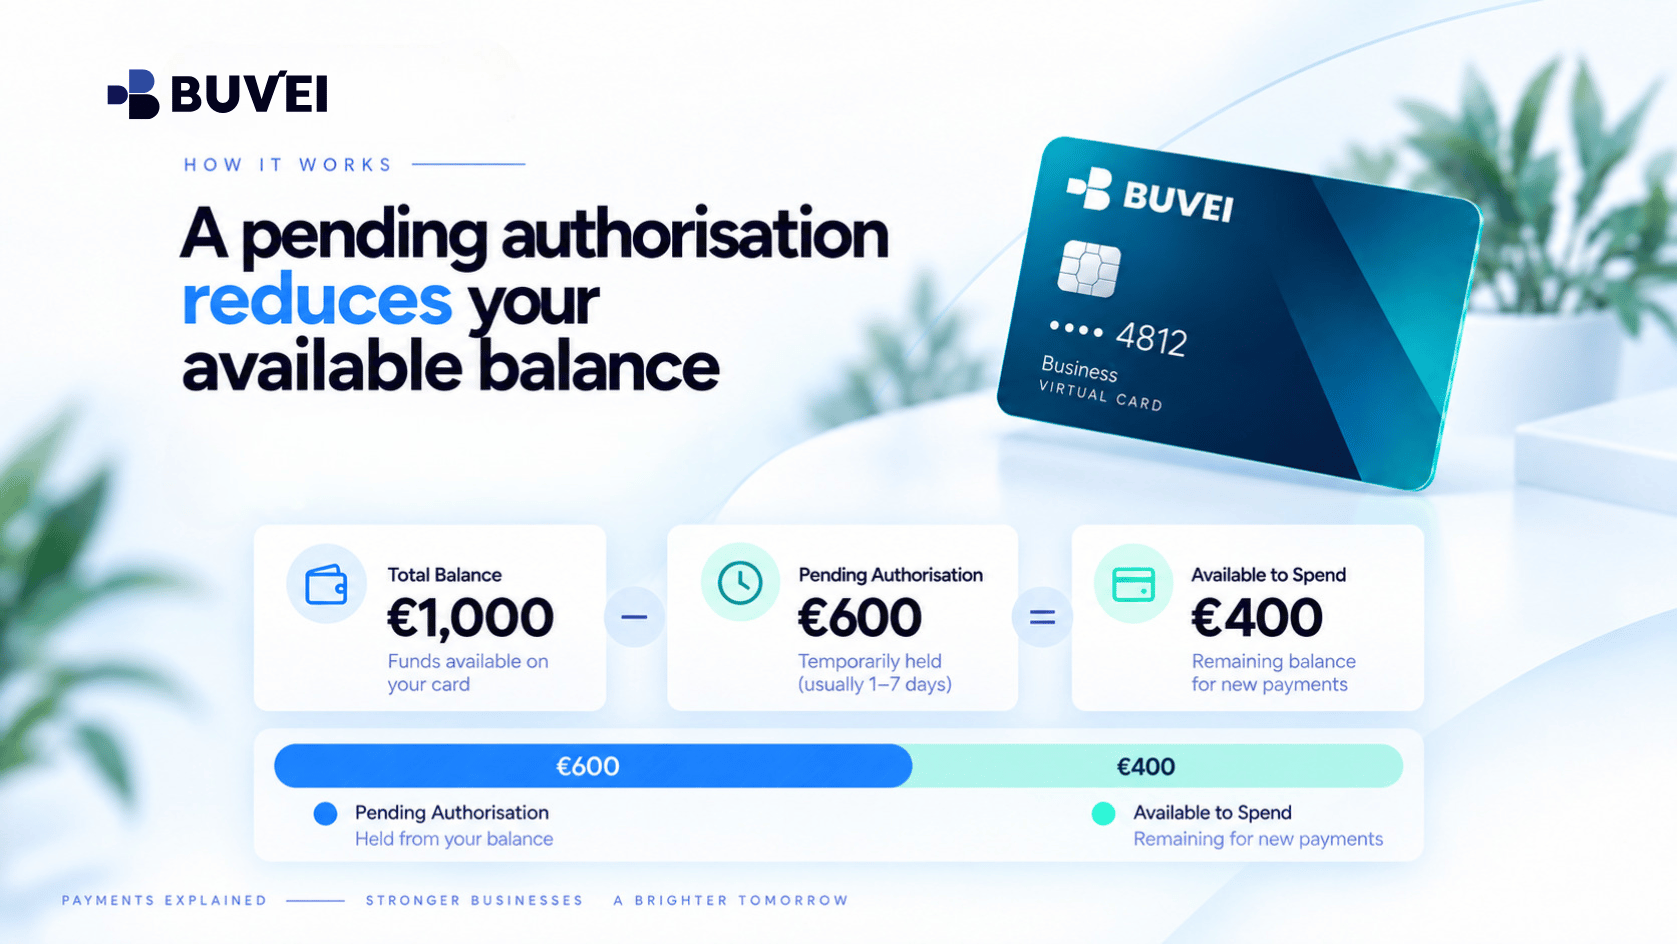
Например, представим, что компания использует виртуальную карту для оформления заказа на оборудование стоимостью €600.
Сразу после оформления заказа на карте может появиться ожидающая транзакция на €600. Если до покупки на карте было доступно €1 000, то пока авторизация остаётся активной, доступными могут фактически оставаться только около €400.
Платеж одобрен, но ещё может быть не полностью рассчитан.
Что такое завершение платежа?
Завершение платежа — это этап, на котором продавец запрашивает окончательное проведение авторизованной транзакции.
После завершения платежа транзакция может перейти от временной авторизации к завершённому списанию с карты.
Некоторые продавцы практически сразу авторизуют и завершают списание. Другие намеренно разделяют эти два этапа.
Например, интернет-магазин может:
- Авторизовать карту при размещении заказа.
- Подтвердить наличие товара.
- Подготовить отправку.
- Завершить списание при отправке заказа.
С точки зрения клиента, оформление заказа прошло успешно в первый день, а окончательное списание с карты может появиться только через несколько дней.
Такая задержка не обязательно означает, что что-то пошло не так.
Почему продавцы откладывают завершение списания?
Есть несколько законных причин, по которым продавец может подождать перед завершением платежа по карте.
Наличие товара и выполнение заказа
Розничный продавец может захотеть подтвердить наличие товара перед тем, как получить деньги.
Если товар невозможно предоставить, задержка списания может уменьшить необходимость оформлять возврат средств впоследствии.
Путешествия и бронирования
Отели, компании по аренде автомобилей, билетные платформы и туристические сервисы могут авторизовать средства до того, как станет известна окончательная сумма.
Итоговое списание может зависеть от завершённого бронирования, дополнительных услуг или изменений, внесённых позднее.
Услуги с оплатой по фактическому использованию
Некоторые продавцы взимают плату в зависимости от фактического использования.
Сначала они могут проверить способ оплаты, а затем завершить списание окончательной суммы после предоставления услуги.
Проверка на мошенничество и проверка заказа
Некоторые транзакции могут проходить дополнительные проверки на стороне продавца перед выполнением заказа.
Поэтому платеж может оставаться авторизованным, пока заказ проверяется.
Маркетплейсы и сервисные платформы
Маркетплейс может сначала авторизовать платеж, но получить деньги только после наступления другого события, например подтверждения продавца, завершения услуги или отправки товара.
Важно понимать, что успешная авторизация и завершённый расчёт не всегда являются одним и тем же событием.
Как ожидающие авторизации влияют на ваш доступный баланс
Одним из наиболее важных последствий авторизации является то, что она может уменьшить сумму, доступную для других транзакций.
Представим виртуальную карту с общим доступным балансом или лимитом расходов €1 000.
Если продавец авторизует €600, фактически доступная сумма может уменьшиться примерно до €400, пока авторизация остаётся открытой.
Даже если транзакция ещё не была завершена, зарезервированную сумму, как правило, не следует считать доступной для другой покупки.
Это особенно важно для компаний, использующих карты с контролируемым балансом или лимитами расходов.
Вторая покупка, совершённая без учёта ожидающей авторизации, может завершиться отказом, поскольку первый продавец уже зарезервировал часть доступных средств.
Поэтому финансовым и операционным командам полезно отслеживать одновременно:
- Завершённые транзакции
- Незавершённые или ожидающие авторизации
Если смотреть только на завершённые списания, картина фактически доступного лимита расходов может быть неполной.
Может ли окончательно списанная сумма отличаться?
Да.
Иногда сумма, которую продавец окончательно списывает, может быть меньше первоначально авторизованной суммы.
Например, поставщик сначала может авторизовать €240 для заказа.
Если один из товаров становится недоступным и итоговая стоимость заказа снижается до €198, продавец может списать только €198.
Неиспользованная часть первоначальной авторизации затем может быть освобождена в соответствии с применимыми условиями обработки платежа.
Поэтому компаниям следует сверять как первоначально авторизованную сумму, так и окончательно списанную сумму, а не предполагать, что они всегда будут полностью совпадать.
В некоторых сценариях продавца итоговая сумма также может увеличиться.
В зависимости от типа транзакции и настроек платежа продавец может запросить корректировку, дополнительную авторизацию или отдельный платеж на увеличившуюся сумму.
Поэтому компаниям не следует считать, что первая авторизация автоматически покрывает любые последующие изменения заказа.
Как долго авторизация может оставаться ожидающей?
Не существует единого универсального срока для всех авторизаций по картам.
Авторизация в конечном итоге может быть:
- Завершена продавцом
- Отменена
- Освобождена
- Просрочена
Срок может зависеть от продавца, платежной сети, типа транзакции, эмитента карты и других условий обработки.
По этой причине компаниям не следует полагаться на фиксированное правило вроде «все ожидающие платежи исчезают через определённое количество дней».
Вместо этого следует проверять статус транзакции вместе с информацией о заказе у продавца.
Если авторизация остаётся нерешённой дольше ожидаемого, соберите соответствующие данные о транзакции перед обращением в службу поддержки.
Полезная информация может включать:
- Название продавца
- Дату и время транзакции
- Сумму и валюту
- Номер заказа или ссылку на счёт
- Текущий статус транзакции
- Последние четыре цифры карты
Не отправляйте полные номера карт или коды безопасности через обычную электронную почту или чат.
Что произойдёт, если продавец так и не завершит платеж?
Иногда продавец авторизует платеж, но так и не завершает транзакцию.
Например, заказ может быть отменён до отправки, бронирование может быть прекращено или продавец может решить не выполнять покупку.
В таких ситуациях авторизация в конечном итоге может быть отменена или истечь, так и не превратившись в завершённое списание по карте.
Однако до этого момента зарезервированная сумма может продолжать влиять на доступный баланс карты.
Именно поэтому компаниям не следует многократно повторять платеж только потому, что они пока не видят завершённого списания.
Повторная попытка может создать ещё одну авторизацию и временно увеличить зарезервированную сумму.

Что произойдёт, если завершение списания не удастся?
Успешная первоначальная авторизация не всегда гарантирует, что последующее завершение списания также будет успешным.
Если продавец ждёт перед завершением транзакции, обстоятельства могут измениться.
Например:
- Доступный баланс мог измениться.
- Лимит расходов по карте мог быть скорректирован.
- Данные карты могут больше не быть активными.
- Может потребоваться дополнительная аутентификация платежа.
- У продавца может возникнуть проблема с обработкой платежа.
Предположим, поставщик авторизует платеж при создании заказа, но отправляет товар только через несколько дней.
Если настройки карты или доступные средства изменятся до того, как продавец отправит запрос на завершение списания, с окончательным платежом может возникнуть проблема, даже если первоначальная авторизация была одобрена.
Если это произошло, компании следует сначала определить, на каком этапе произошла ошибка, прежде чем предпринимать ещё одну попытку оплаты.
Не тратьте один и тот же доступный баланс дважды
Распространённая ошибка — считать деньги доступными только потому, что списание ещё не отмечено как завершённое.
Представим, что покупатель видит транзакцию на €800, которая всё ещё отображается как ожидающая.
Поскольку окончательного списания нет, он предполагает, что €800 всё ещё доступны, и пытается совершить ещё одну крупную покупку.
Когда первоначальный продавец позднее завершит списание, обе транзакции могут конкурировать за один и тот же баланс или лимит карты.
Более безопасный подход — считать значительные ожидающие авторизации зарезервированными средствами до тех пор, пока они не будут списаны или явно освобождены.
Для компаний, управляющих несколькими картами и покупками, может помочь даже простой внутренний реестр.
Для крупных транзакций стоит фиксировать:
- Продавца
- Назначение
- Авторизованную сумму
- Дату
- Текущий статус
- Ожидаемое событие выполнения заказа или завершения списания
Это позволяет легче понять, какой объём средств по карте действительно доступен.
Для сверки нужны две временные шкалы
Сверка корпоративных карточных операций становится проще, если команды учитывают, что часто существуют две разные временные шкалы.
Временная шкала продавца может выглядеть так:
Заказ размещён → Заказ подтверждён → Отправка → Счёт
Временная шкала карты может выглядеть так:
Авторизация → Ожидание → Завершение списания → Проведённая транзакция
Эти события могут происходить в разные даты.
Например:
- Понедельник: Заказ размещён, карта авторизована
- Среда: Продавец отправляет заказ
- Четверг: Продавец завершает списание
- Четверг или позже: Отображается итоговая транзакция по карте
Поэтому сопоставление транзакций только по дате может вводить в заблуждение.
Более эффективный процесс сверки учитывает продавца, сумму, валюту, номер заказа и бизнес-назначение одновременно.
Отменяет ли замена или закрытие карты ожидающую транзакцию?
Не обязательно.
Замена, блокировка или закрытие карты после того, как транзакция уже была авторизована, не означает автоматически, что все существующие транзакции продавца исчезнут.
Обработка незавершённой авторизации зависит от конкретной транзакции и условий обработки платежа.
Если по карте есть незавершённые операции, компаниям следует проверить статус транзакции, прежде чем предполагать, что закрытие или замена карты отменит существующий платежный процесс продавца.
Это особенно важно при работе с легитимными покупками, которые уже были авторизованы, но ещё не завершены.
Управление отложенными платежами с помощью виртуальных карт
Виртуальные карты могут упростить организацию корпоративных расходов, но они не меняют собственную логику обработки платежей продавцом.
Продавец, который обычно использует отложенное завершение списания, может продолжать работать таким образом независимо от того, использует клиент физическую или виртуальную карту.
Преимущество виртуальных карт заключается в том, что компании могут более чётко организовывать расходы.
Например, команды могут использовать отдельные карты для:
- Рекламы
- SaaS-подписок
- Облачных сервисов
- Закупок
- Путешествий
- Онлайн-покупок
- Разных отделов или проектов
Использование отдельной карты для конкретной цели может облегчить распознавание и сверку ожидающих транзакций.
Командам также следует хранить подтверждения продавца, счета и записи о транзакциях вместе, чтобы необычные сроки проведения платежей можно было быстро проверить.
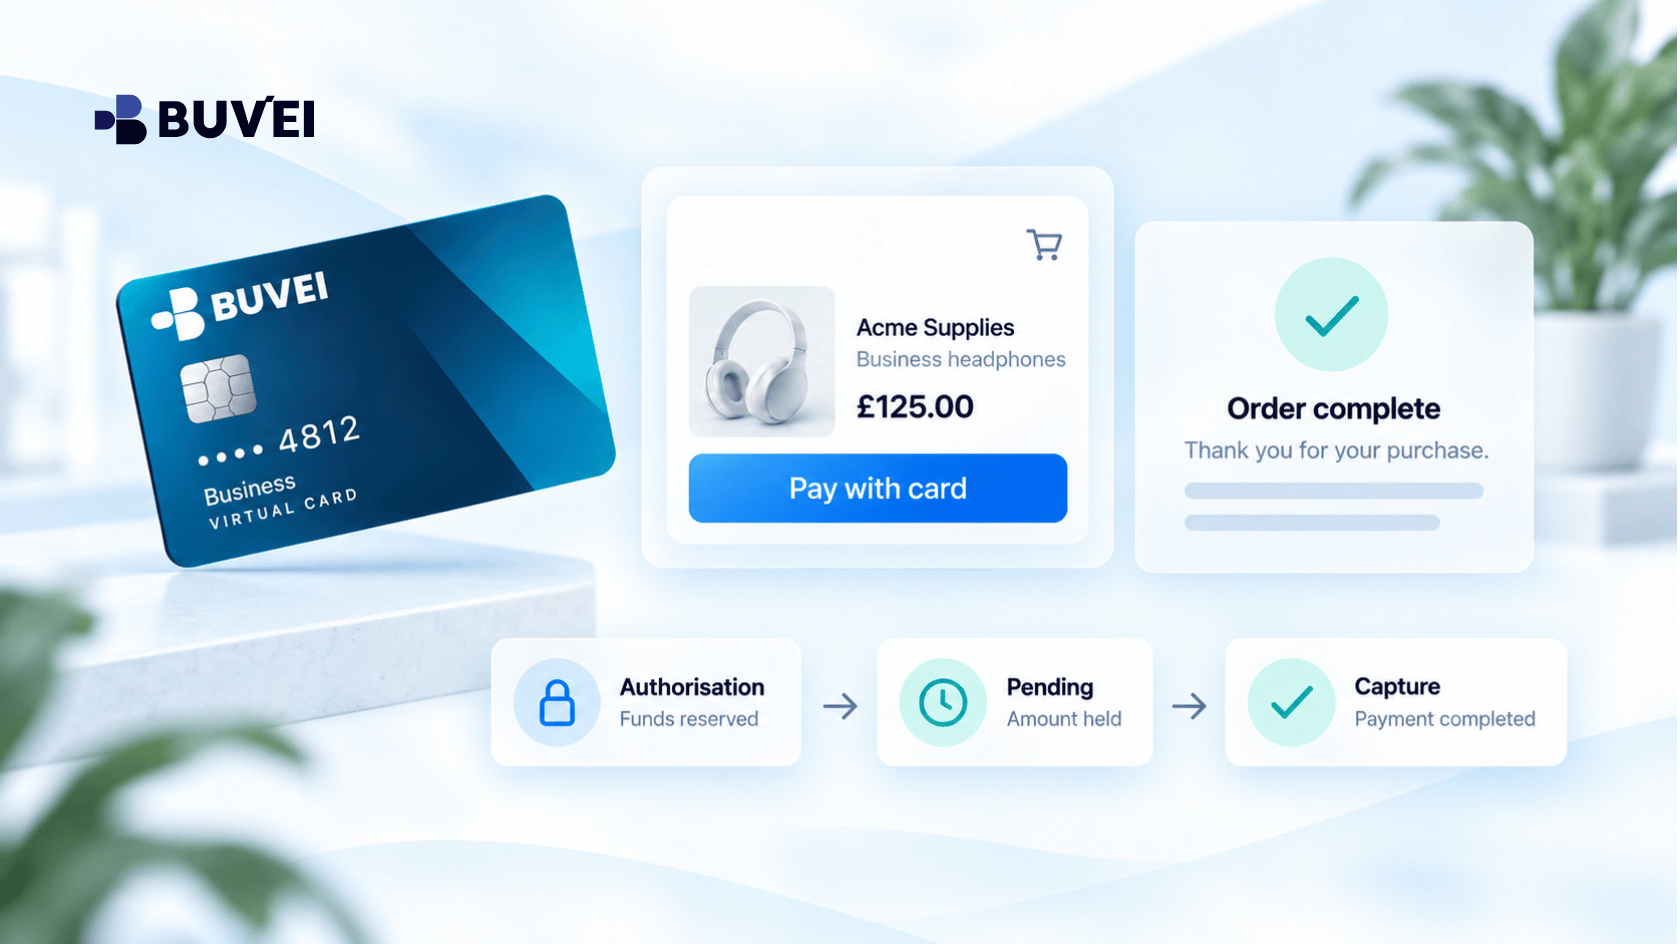
Как Buvei может помочь компаниям улучшить видимость платежей
Если это доступно для соответствующего аккаунта и конфигурации карты, виртуальные карты Buvei могут помочь компаниям разделять и организовывать различные виды онлайн-платежей.
Вместо направления множества несвязанных расходов через одну карту команды могут использовать отдельные виртуальные карты для разных сервисов, кампаний или бизнес-целей.
В сочетании с мониторингом транзакций это может упростить определение:
- Какой продавец создал авторизацию
- С какой бизнес-целью связан платеж
- Является ли транзакция ожидающей или завершённой
- Какие расходы ещё требуют сверки
Для компаний, управляющих SaaS-подписками, онлайн-рекламой, облачными сервисами, путешествиями или другими регулярными цифровыми расходами, более чёткая организация платежей может сократить ненужные повторные попытки и сделать управление картами эффективнее.
Что делать, если платёж остаётся ожидающим?
Если платеж по карте остаётся ожидающим дольше, чем предполагалось, не создавайте сразу дублирующую транзакцию.
Вместо этого:
- Проверьте, планирует ли продавец по-прежнему завершить заказ.
- Проверьте текущий статус транзакции.
- Убедитесь, что сумма всё ещё зарезервирована.
- Проверьте статус заказа, счёта или выполнения заказа у продавца.
- Сохраните ссылку на транзакцию и соответствующие сведения.
- Свяжитесь с продавцом или поставщиком карточных услуг, если ожидаемый результат не появляется.
Цель состоит в том, чтобы понять, ожидает ли платеж завершения списания, был ли он отменён, истёк ли срок его действия или требуется дальнейшее действие.
Главное
Успешный платёж по карте не всегда является одномоментным событием.
Во многих случаях процесс включает как минимум два важных этапа:
Авторизация подтверждает, что предложенная транзакция может быть проведена, и может зарезервировать средства.
Завершение списания — это запрос продавца на окончательное проведение авторизованного платежа.
Промежуток между этими событиями может составлять всего несколько секунд или растянуться на несколько дней в зависимости от продавца и транзакции.
Для компаний наиболее безопасный подход — считать ожидающие авторизации зарезервированными средствами, отслеживать временные шкалы продавца и карты и избегать ненужных повторных попыток платежа, пока текущий статус транзакции не станет понятен.
Понимание этого процесса упрощает управление балансами карт, сверку транзакций и контроль корпоративных расходов.