Вступ
3D Secure (3DS) відіграє важливу роль у захисті онлайн-платежів банківськими картками. Згідно зі звітом Merchant Risk Council «Global eCommerce Payments and Fraud Report 2026», шахрайство з платежами становить приблизно 3,2% річного доходу продавців від електронної комерції у всьому світі.
Для компаній, які приймають онлайн-платежі, викрадення даних карток може призвести до несанкціонованих покупок, фінансових втрат і платіжних спорів. Тому пошук способів перевірки власників карток без додавання зайвих кроків під час оформлення замовлення став важливою складовою безпеки платежів.
3D Secure допомагає вирішити цю проблему, додаючи автентифікацію власника картки до онлайн-транзакцій. Це дозволяє банкам-емітентам оцінювати ризики операцій і за потреби запитувати додаткову перевірку, водночас даючи змогу проводити багато платежів із низьким рівнем ризику без переривання процесу покупки.
Що таке 3D Secure?
3D Secure — це протокол автентифікації, розроблений для захисту онлайн-транзакцій із кредитними та дебетовими картками. Він дозволяє продавцям і емітентам карток обмінюватися інформацією про транзакції, щоб перевірити, чи має особа, яка здійснює покупку, право використовувати цю картку.
Назва походить від трьох доменів, залучених до процесу автентифікації:
-
Домен еквайра (Acquirer Domain): охоплює продавця, банк-еквайр і пов’язані з ними системи обробки платежів.
-
Домен емітента (Issuer Domain): включає банк або фінансову установу, яка випустила картку.
-
Домен сумісності (Interoperability Domain): забезпечує інфраструктуру, що з’єднує учасників і підтримує обмін повідомленнями автентифікації.
Основні сервіси автентифікації 3D Secure
Провідні карткові платіжні мережі пропонують власні сервіси автентифікації на основі протоколу 3DS.
-
Visa Secure: сервіс автентифікації Visa для онлайн-транзакцій із картками.
-
Mastercard Identity Check: рішення Mastercard для перевірки власників карток під час онлайн-платежів.
Хоча ці сервіси мають різні назви, їхня мета однакова: допомагати емітентам перевіряти власників карток і зменшувати кількість несанкціонованих онлайн-транзакцій.
Що таке EMV 3-D Secure 2.x?
EMV 3DS — це сучасна версія протоколу, розроблена для підвищення безпеки та водночас зменшення переривань під час оформлення замовлення.
Порівняно з попередніми версіями, 3DS 2.x підтримує обмін детальнішою інформацією, зокрема:
-
Сумами транзакцій і деталями платежів.
-
Інформацією про власника картки та обліковий запис.
-
Даними про пристрій і браузер.
-
Інформацією про продавця та попередні транзакції.
Емітенти можуть використовувати ці дані для оцінювання ризиків і визначення необхідності додаткової перевірки. Завдяки цьому багато легітимних платежів можуть проходити автентифікацію у фоновому режимі без необхідності вводити OTP-код або підтверджувати сповіщення.
Як працює 3D Secure?
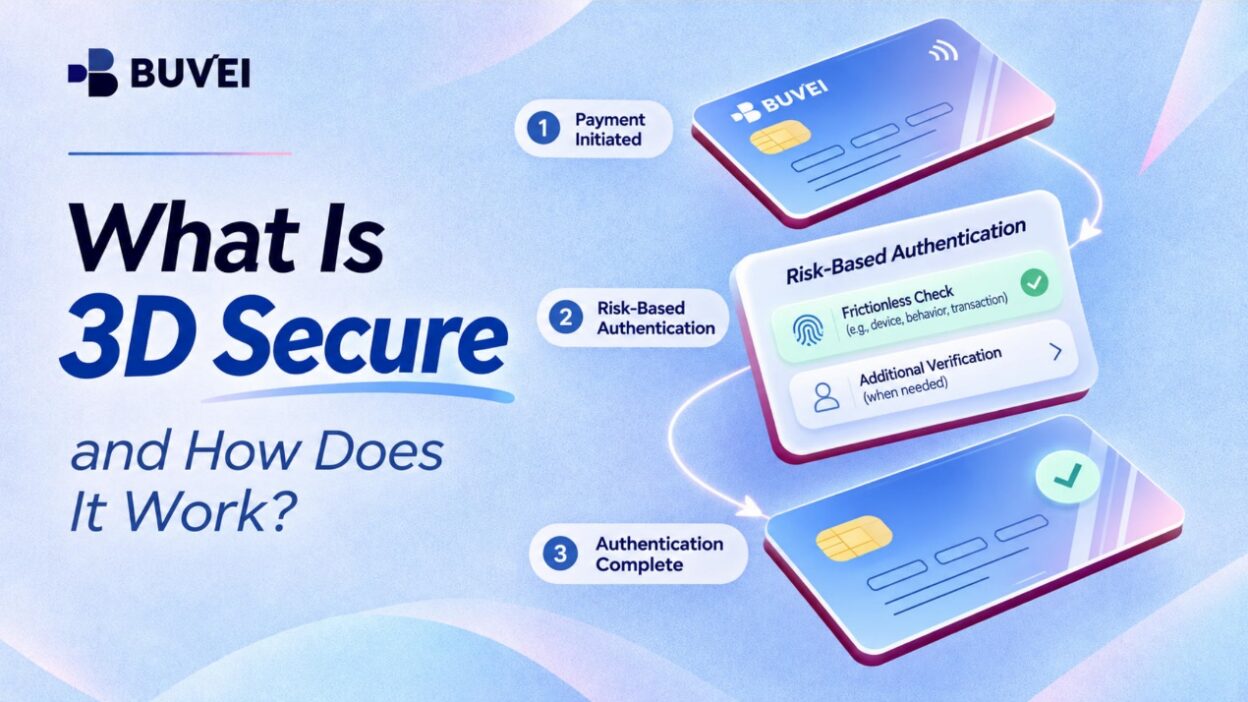
Коли клієнт оплачує покупку онлайн, платіжна система продавця надсилає відповідну інформацію про транзакцію через інфраструктуру 3DS. Емітент картки перевіряє ці дані та визначає, чи можна автентифікувати транзакцію без участі клієнта, чи потрібна додаткова перевірка.
Процес автентифікації 3D Secure
Типова транзакція складається з таких етапів:
-
Ініціювання платежу: клієнт вводить дані картки та підтверджує покупку.
-
Обмін інформацією: продавець надсилає інформацію про транзакцію та пристрій через інфраструктуру 3DS.
-
Оцінювання ризиків: емітент перевіряє доступну інформацію та оцінює транзакцію.
-
Автентифікація: транзакція проходить за сценарієм без додаткових дій (frictionless flow) або за сценарієм із додатковою перевіркою (challenge flow).
-
Результат автентифікації: результат передається відповідним учасникам платіжного процесу.
-
Авторизація платежу: транзакція переходить до етапу авторизації, на якому емітент вирішує, схвалити чи відхилити платіж.
Основна відмінність між двома сценаріями автентифікації полягає в тому, чи потрібно клієнту виконувати додаткові дії.
Frictionless Flow: автентифікація без додаткових кроків
Сценарій frictionless flow дозволяє емітенту автентифікувати транзакцію без необхідності проходити додаткову перевірку.
Наприклад, якщо клієнт здійснює звичайну покупку зі знайомого пристрою, він може не отримати запит на введення OTP-коду або сповіщення від банківського застосунку.
У фоновому режимі відбуваються такі дії:
-
Продавець надсилає інформацію про транзакцію та пристрій.
-
Емітент оцінює доступні дані за допомогою своїх систем аналізу ризиків.
-
Якщо транзакція відповідає вимогам емітента щодо автентифікації, перевірку можна завершити без подальшої участі клієнта.
Клієнт просто продовжує оформлення замовлення. Додатковий екран перевірки не потрібен.
Challenge Flow: коли потрібна додаткова перевірка
Якщо емітенту потрібна додаткова інформація для перевірки транзакції, він може запросити додаткову автентифікацію.
Це може статися, якщо покупка здійснюється з незнайомого пристрою, містить незвичайні параметри транзакції або супроводжується іншими ознаками ризику.
До поширених методів перевірки належать:
-
Одноразовий пароль (OTP): тимчасовий код, надісланий через підтримуваний канал перевірки.
-
Автентифікація через банківський застосунок: клієнт отримує сповіщення та підтверджує транзакцію через застосунок свого банку.
-
Біометрична автентифікація: підтримувані системи можуть використовувати відбиток пальця або розпізнавання обличчя для перевірки власника картки.
Після того як клієнт завершить запитану перевірку, емітент оцінює результат автентифікації.
Важливо розрізняти автентифікацію та авторизацію. Успішне проходження перевірки 3DS не гарантує схвалення платежу. Емітент і надалі оцінює запит на авторизацію, враховуючи доступні кошти, статус картки та інші параметри контролю транзакції.
Які переваги має 3D Secure?
3D Secure надає емітентам більше інформації та додаткові способи перевірки онлайн-транзакцій. Основні переваги протоколу включають:
Зменшення шахрайства під час онлайн-платежів
Під час онлайн-оплати картку не потрібно фізично пред’являти, тому продавцям складніше перевірити, хто саме здійснює покупку.
3DS допомагає вирішити цю проблему, дозволяючи емітентам оцінювати деталі транзакції, інформацію про обліковий запис і дані пристрою. Якщо платіж виглядає незвично, додаткова автентифікація може ускладнити завершення покупки для особи, яка використовує викрадені дані картки.
Протокол не усуває шахрайство повністю, але забезпечує емітентам додатковий рівень захисту під час оцінювання транзакцій без фізичної присутності картки.
Надійніша автентифікація власника картки
Самих лише номера картки та терміну її дії не завжди достатньо, щоб підтвердити, що покупку здійснює законний власник картки.
Залежно від реалізації протоколу емітентом, 3DS пропонує додаткові способи перевірки. Серед них можуть бути:
-
Одноразові паролі.
-
Підтвердження через банківський застосунок.
-
Підтримувані методи біометричної автентифікації.
Це надає емітентам більше можливостей для перевірки власників карток, особливо коли транзакція потребує додаткового контролю.
Перенесення відповідальності за чарджбеки
Однією з важливих особливостей транзакцій 3DS, які відповідають установленим вимогам, є можливість перенесення відповідальності за чарджбеки.
Відповідно до чинних правил карткових платіжних мереж, відповідальність за певні випадки чарджбеків, пов’язаних із шахрайством і таких, що відповідають установленим умовам, після належної автентифікації може переходити від продавця до емітента.
Однак такий захист не надається автоматично. Він залежить від платіжної мережі, типу транзакції, результату автентифікації та застосовних правил. Продавцям не слід вважати, що кожна транзакція, оброблена через 3DS, автоматично отримує захист від відповідальності за чарджбеки.
Які недоліки має 3D Secure?
Додаткова автентифікація може підвищити безпеку платежів, але не завжди спрощує оформлення замовлення. Компаніям також потрібно враховувати її вплив на сумлінних клієнтів.
Додаткові дії під час оформлення замовлення
Клієнт може бути готовий завершити покупку, але йому доводиться залишати сторінку оформлення замовлення, відкривати банківський застосунок або вводити код підтвердження.
Такі додаткові кроки можуть бути незручними, особливо на мобільних пристроях. Якщо процес триває надто довго або його складно зрозуміти, деякі клієнти можуть відмовитися від покупки.
Помилки автентифікації
Не кожен клієнт може успішно виконати запит на автентифікацію. До поширених проблем належать:
-
OTP-повідомлення надходять із затримкою або не надходять зовсім.
-
Банківські застосунки недоступні або до них складно отримати доступ.
-
Неправильно введені дані для перевірки.
-
Перевищення часу очікування під час спроби автентифікації.
Клієнт може мати дійсні дані картки та достатньо коштів, але все одно не завершити платіж, якщо не вдається пройти етап автентифікації.
Витрати на впровадження та інтеграцію
Продавцям також може знадобитися інвестувати в платіжну інфраструктуру, технічну інтеграцію, тестування та постійне обслуговування для підтримки 3DS.
Обсяг робіт залежить від платіжного провайдера та наявної системи оформлення замовлень. Компаніям, які працюють на кількох ринках, також потрібно враховувати різні вимоги карткових мереж і налаштування автентифікації.
Як 3D Secure пов’язаний із платежами віртуальними картками
Чи підтримують віртуальні картки 3D Secure?
Так. Віртуальні картки також можна використовувати для транзакцій, які потребують автентифікації 3D Secure.
Хоча віртуальні картки не мають фізичної форми, вони працюють через карткові платіжні мережі. Тому до їхніх онлайн-транзакцій можуть застосовуватися ті самі вимоги щодо автентифікації, що й до фізичних карток.
Необхідність проходження 3DS під час оплати віртуальною карткою залежить від кількох факторів:
-
Емітента картки та його можливостей автентифікації.
-
Вимог продавця до оплати.
-
Деталей транзакції та результатів оцінювання ризиків.
-
Методів перевірки, які підтримує карткова програма.
Якщо потрібна додаткова автентифікація, власнику картки може знадобитися пройти перевірку за допомогою OTP-коду або підтвердити транзакцію через підтримуваний канал перевірки.
Віртуальна картка не дозволяє автоматично обходити 3DS. Так само дійсні дані картки самі по собі не гарантують схвалення транзакції.
Як віртуальні картки доповнюють безпеку онлайн-платежів
Віртуальні картки надають компаніям ще один спосіб організації онлайн-платежів. Якщо 3D Secure зосереджується на автентифікації власника картки, то керування віртуальними картками допомагає розділяти платіжні засоби та контролювати витрати на різні сервіси.
BUVEI пропонує віртуальні картки Visa та Mastercard із функціями, розробленими для різних потреб онлайн-оплати:
-
Підтримка кількох BIN: різні варіанти BIN у регіонах випуску забезпечують більшу гнучкість для підтримуваних сценаріїв оплати.
-
Широка сумісність із платіжними сервісами: картки підтримують оплату таких сервісів, як Google Ads, Meta Ads, TikTok Ads, Microsoft Ads, ChatGPT і Canva, з урахуванням вимог продавців та емітентів.
-
Керування кількома картками: випускайте кілька карток в одному обліковому записі, призначайте їх для різних сервісів або проєктів і встановлюйте індивідуальні ліміти витрат. За потреби картки також можна заморозити або закрити.
Ці функції допомагають компаніям упорядковувати онлайн-витрати та ефективніше керувати окремими платіжними засобами. Вони доповнюють такі заходи безпеки платежів, як 3D Secure, а не замінюють процес автентифікації.
Висновок
3D Secure допомагає захищати онлайн-платежі картками, надаючи емітентам додаткову інформацію для оцінювання транзакцій і перевірки власників карток. Сценарії frictionless і challenge забезпечують різні рівні автентифікації залежно від обставин кожного платежу.
Для компаній, які використовують віртуальні картки на рекламних платформах і в SaaS-сервісах, розуміння вимог до автентифікації — лише одна зі складових управління онлайн-платежами. Не менш важливо вибирати відповідні картки та впорядковувати витрати.