

ここでは、そのワークフローの仕組み、自動化が役立つ場面、そして決済ソリューションを選ぶ前にOTAが評価すべきポイントについて解説します。
OTAのサプライヤーへの支払い管理が難しい理由
OTAは、ホテル、航空会社、レンタカー会社など、さまざまな旅行関連サプライヤーに支払う必要があります。それぞれ支払いスケジュール、通貨、決済条件が異なるため、管理が複雑になりがちです。
取引量が増えるにつれて、主に次の3つの課題が支払い管理を難しくします。
- 取引量の増加: 予約件数が増えるほど、承認、追跡、確認が必要な支払いも増加します。
- 国際決済の複雑さ: 通貨の違い、為替換算コスト、サプライヤーごとの要件によって、決済業務の負担が増えます。
- 記録の分散: 予約確認書、サプライヤーの請求書、取引記録が別々のシステムに保存されている場合、手作業で照合する必要があります。
主な課題は、単にサプライヤーへの支払いを速くすることではありません。それぞれの支払いを、正しい予約・サプライヤー・請求書に紐付けることが重要です。
OTA向けバーチャルカードでサプライヤーへの支払いを自動化する
オンライン旅行代理店にとって、サプライヤーへの支払いは業務の一部にすぎません。どの予約にどのカードを使用したのかを追跡し、各請求が予算内に収まっていることを確認し、取引をサプライヤーの請求書と照合する必要もあります。BUVEIは、バーチャルカードの発行、カード管理、API機能を提供しており、OTAはこれらを活用して、より整理された決済ワークフローを構築できます。
すべてのカードを手作業で管理する代わりに、OTAはBUVEIを既存の決済システムや財務システムに接続する方法を検討できます。これにより、カード発行の管理、支出の監視、取引記録の照合作業への取り込みが容易になります。具体的な構成は、OTAが使用しているシステム、サプライヤーの要件、利用するカードプログラムで提供される機能によって異なります。
サプライヤーへの支払い用にバーチャルカードを発行する
予約の支払い準備が整ったら、OTAはサプライヤーに適切な決済手段を確実に提供する必要があります。BUVEIのAPIはプログラムによるバーチャルカードの発行に対応しており、毎回手動で発行を依頼するのではなく、自社の決済ワークフローにカード作成を組み込むことができます。
たとえば、OTAはホテル予約の支払いが社内で承認された時点で、決済システムからバーチャルカードの発行をリクエストするよう設定できます。その後、OTA側のシステム連携やサプライヤーの決済要件に応じて、カード情報をサプライヤーへの支払いプロセスの該当部分に引き渡します。
カードの管理方法は、各企業の業務形態によって異なります。OTAは予約単位、サプライヤー単位、または社内の別の分類に基づいて支払いを管理したい場合があります。ワークフローを構築する前に、どのカード機能が利用できるのか、また選択した決済手段をサプライヤーが受け付けるのかを確認することが重要です。
支出管理機能を設定し、カードを管理する
多数のサプライヤーへの支払いを管理する場合、小さな不一致でも財務チームの追加作業につながる可能性があります。BUVEIのカード管理機能を活用すれば、個々のカードを追跡し、利用可能な支出管理機能を適用できます。
たとえば、OTAは承認済みのサプライヤーへの支払いに適切な利用限度額を設定し、カードの取引履歴を確認できます。また、予約内容が変更された場合やキャンセルされた場合には、カードを管理することも可能です。利用できる管理機能は選択したカードプログラムによって異なるため、決済ルールに組み込む前に対応範囲を確認しておくとよいでしょう。
カード単位で管理機能を設定することで、共通の決済手段に記録された請求を後からまとめて確認するのではなく、資金がどのように使われているのかを決済チームがより明確に把握できます。
BUVEIを既存の決済システムに接続する
手作業を減らすには、カード発行をOTAの既存の業務プロセスに組み込む必要があります。BUVEIのOpenAPIドキュメントは、バーチャルカードの操作を企業独自のシステムと連携させるための出発点となります。
たとえば、OTAは社内で支払いが承認された後にカード発行をリクエストし、発行結果を受け取り、サプライヤーへの支払いプロセスの次の段階に必要な情報を渡すワークフローを構築できます。予約システムは引き続き予約情報や支払いのタイミングを管理し、OTA側のシステム連携によって、これらのイベントとカード発行を結び付けます。
ただし、これには一定の実装作業が必要です。APIを利用するだけで、BUVEIがOTAの予約エンジンやグローバル・ディストリビューション・システム(GDS)に自動的に接続されるわけではありません。連携方法は、すでに導入されているシステムによって異なります。実装を進める前に、利用可能なAPI機能を確認し、自社のサプライヤー決済ワークフローにどのように適合するかを評価する必要があります。
取引を追跡し、支払いを照合する
サプライヤーがカードに請求した後も、OTAはその取引を正しい予約や請求書と照合する必要があります。BUVEIは取引監視機能を提供しており、企業はこれを決済業務や財務業務のワークフローに組み込むことができます。
OTAは、利用可能な取引データを自社の予約番号、サプライヤーID、請求書記録と組み合わせることで、対応する支払いを特定できます。記録の欠落、想定外の金額、返金処理などがある取引は、財務チームが手作業で発見するまで放置するのではなく、確認が必要な項目としてフラグを付けることができます。
重要なのは、取引監視によってカードの利用状況を把握できる一方、自動照合の実現には、OTAがそのデータを予約記録や会計記録とどのように連携させるかが重要になるという点です。返金、キャンセル、その他の例外処理については、引き続き個別の対応が必要になる場合があります。
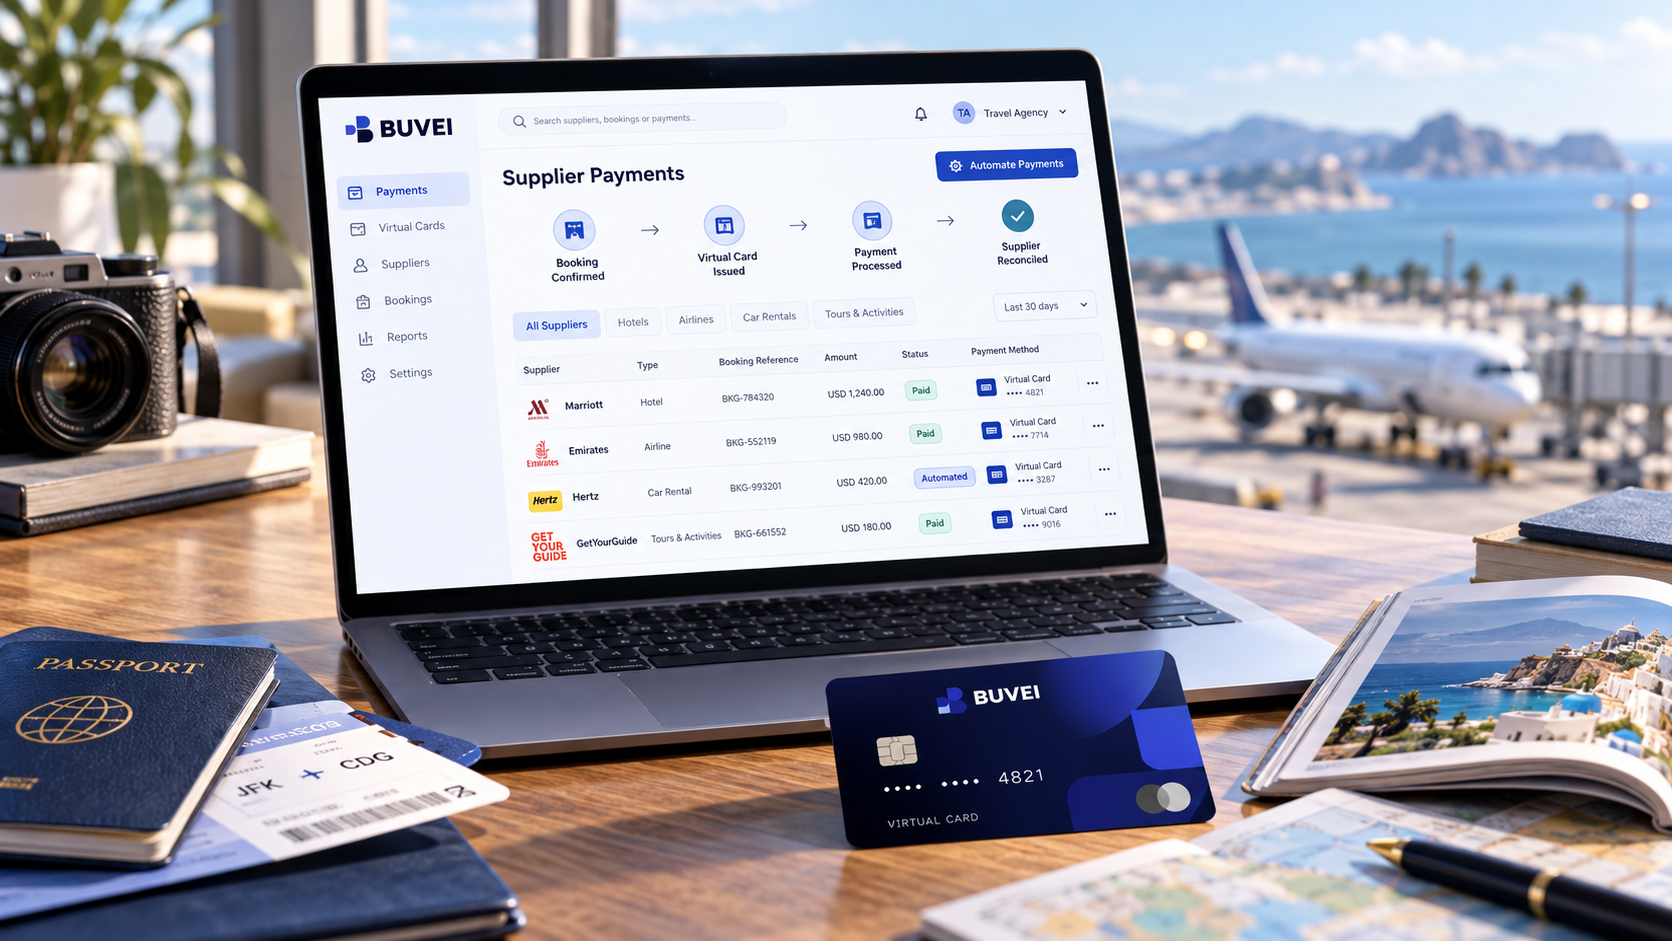
OTAの決済ワークフローを自動化するとどうなるか
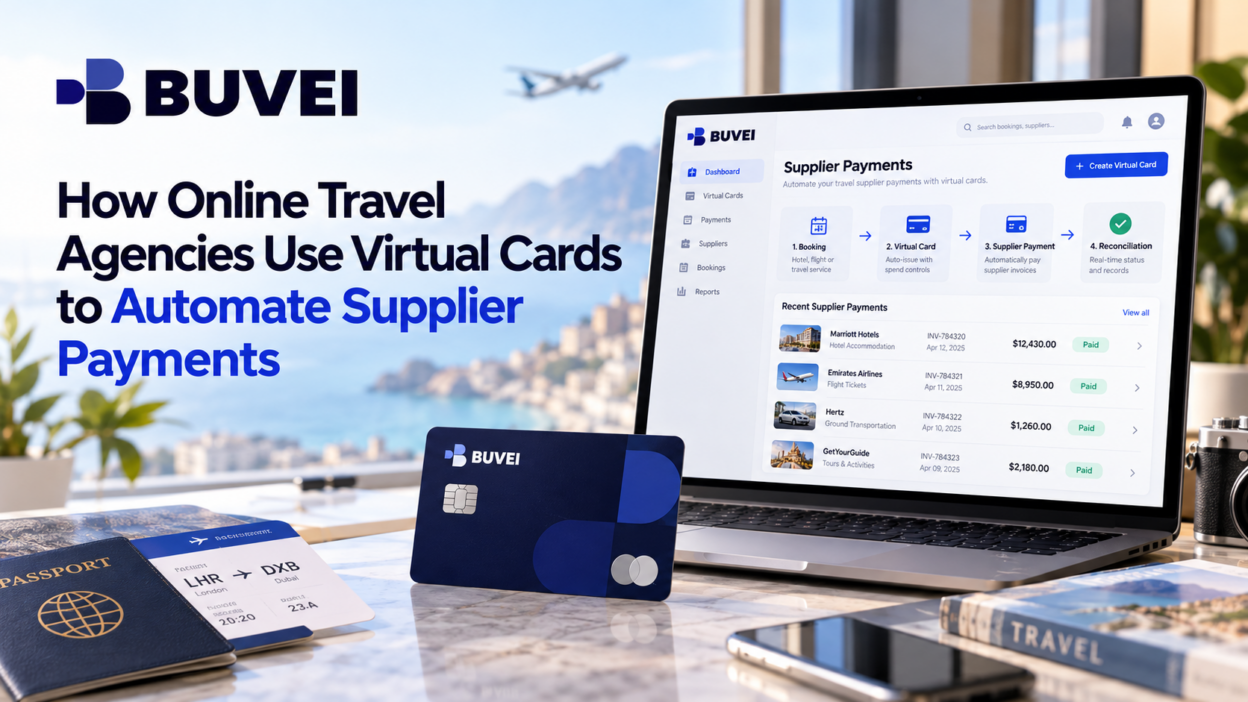
一般的なサプライヤーへの支払いワークフローは、次の5つの段階で構成されます。
- 予約: OTAが予約情報、サプライヤー、金額、通貨、支払い条件を記録します。
- 支払い判断: システムが支払い時期に達しているか、バーチャルカードが適切な決済手段かを判断します。
- カード発行: 発行プラットフォームが必要な管理機能を備えたカードを作成し、カード情報を返します。
- サプライヤーへの支払い: カード情報を該当するサプライヤーまたはGDSのワークフローに渡し、サプライヤーが取引を処理します。
- 照合: 支払い記録を予約情報や請求書データと照合し、不一致や失敗した取引があれば確認対象としてフラグを付けます。
ここで注意したい点があります。カードを発行したからといって、サプライヤーへの請求が直ちに発生するわけではありません。実際に請求が行われるタイミングは、サプライヤーがカードを処理する時期と、合意された決済条件によって決まります。
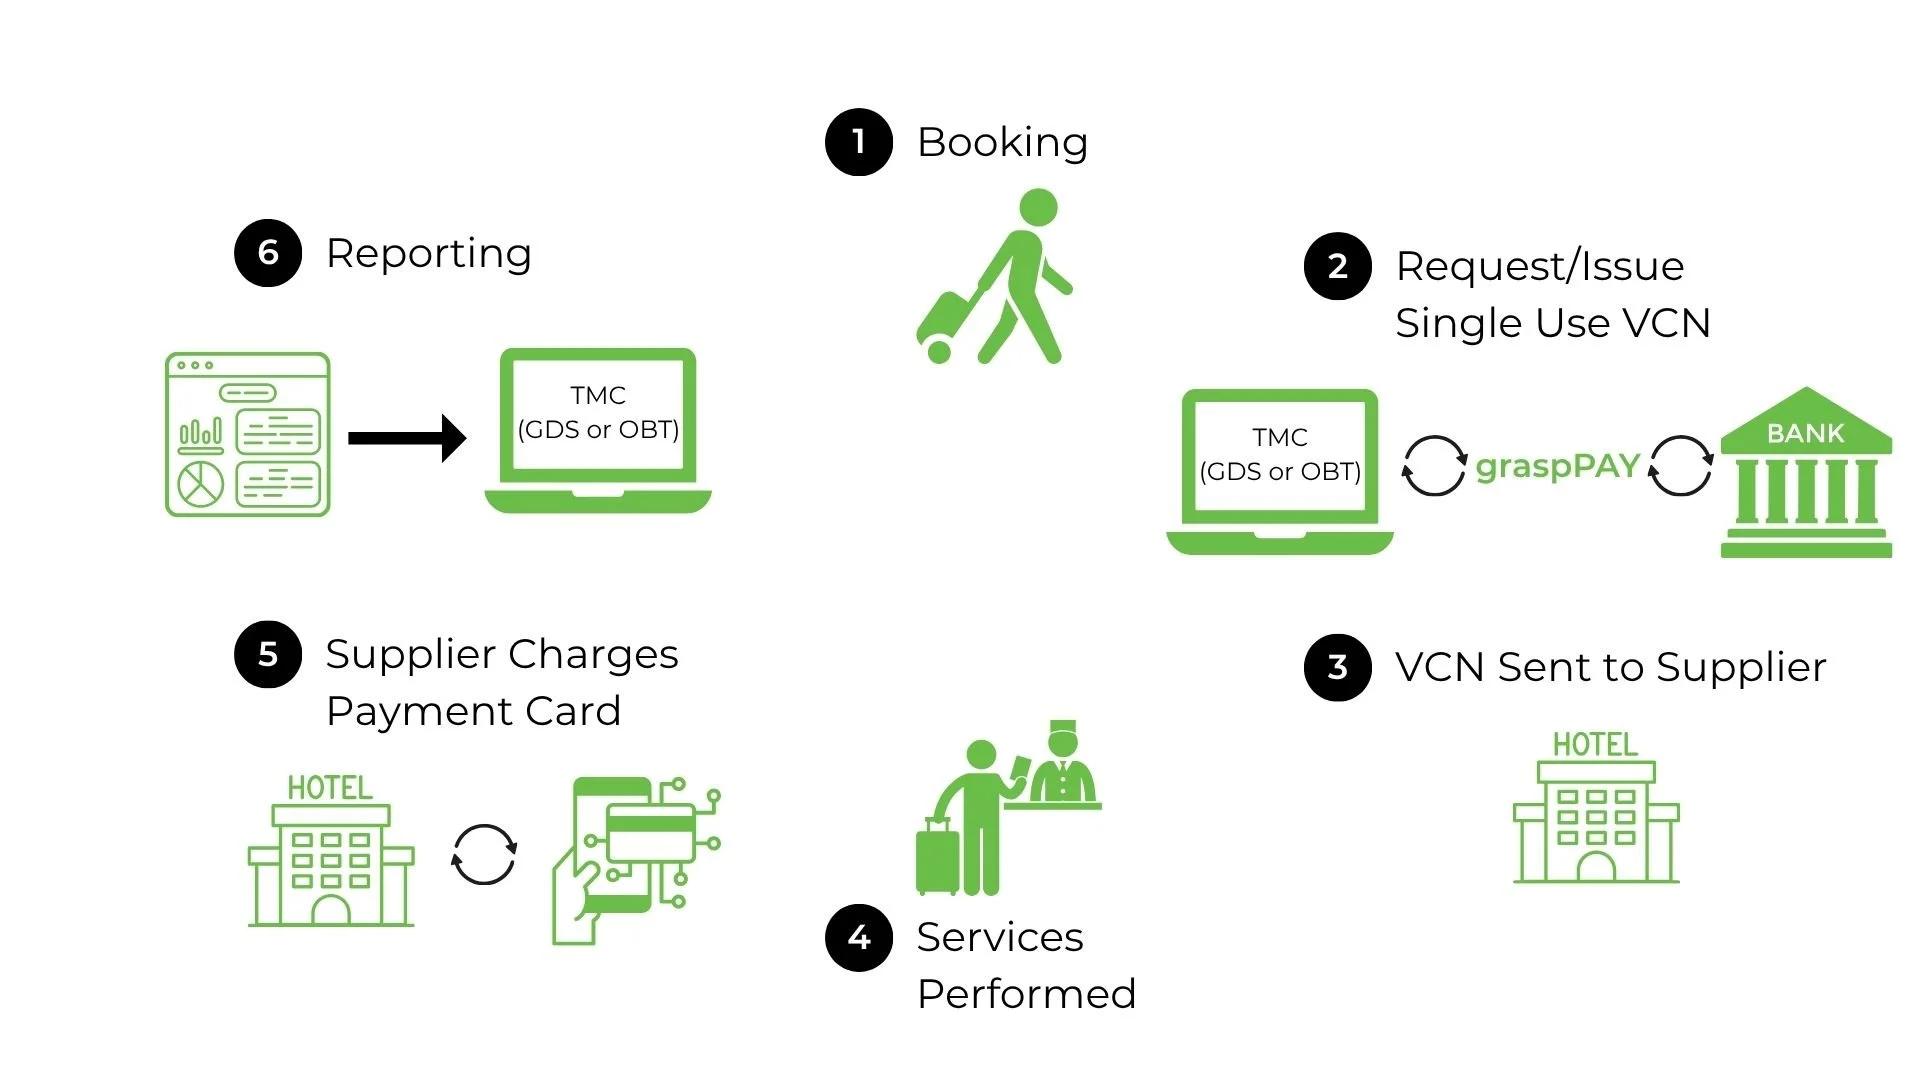
実例:lastminute.comとAdyen
旅行業界のサプライヤー決済では、すでにバーチャルカードの自動化が活用されています。2026年の発表で、Adyenはlastminute.comとの提携拡大について説明しました。この発表では、同社が既存の技術基盤にバーチャルカード発行を組み込み、航空会社、ホテル、その他のサプライヤーへの支払いを改善した方法が紹介されています。
Adyenによると、この導入によってサプライヤーへの支払いが最大3日早まり、照合にかかる時間が5%短縮されました。このプロジェクトでは複数の通貨に対応したバーチャルカードが使用され、アカウント単位と個々のカード単位で管理機能が設定されていました。
これらの数値は特定の導入事例に関するものであり、すべてのOTAで同じ結果が得られることを保証するものではありません。実務上の重要なポイントは、カード発行を既存の決済システムと連携させることで、手作業を減らし、サプライヤーへの支払い状況を把握しやすくできることです。
ほかのOTAも、次の3つの原則を取り入れることができます。カード発行を決済ワークフローに組み込むこと、明確な取引管理ルールを定めること、そして支払い記録を最初から予約情報や会計データに紐付けることです。
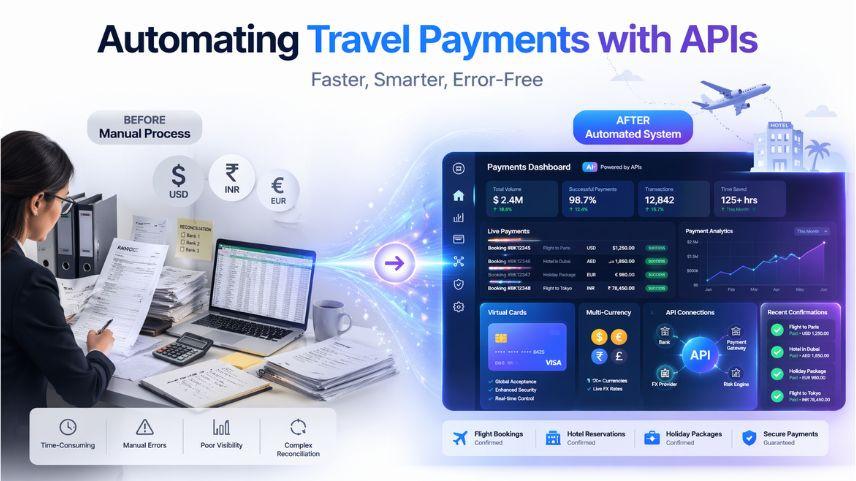
OTA向けバーチャルカードソリューションを選ぶ前に確認すべきこと
APIとシステム連携: プラットフォームがプログラムによるカード発行と取引データの取得に対応していることを確認し、予約エンジン、GDS、サプライヤー向けワークフロー、財務システムとの連携に必要な作業を評価しましょう。
支出管理とカード管理: 利用金額、通貨、加盟店カテゴリー、カードの有効期間、カードのステータスについて、どのような管理機能が利用できるかを確認しましょう。
通貨コストとサプライヤーの受け入れ状況: 対応通貨、為替コスト、カード手数料、サプライヤー側の受け入れ状況を比較しましょう。バーチャルカードは、銀行振込やその他の決済方法をあらゆる場面で置き換えられるわけではありません。
取引データと例外処理: 利用可能な記録に、予約や請求書と支払いを照合するための十分な情報が含まれているかを確認しましょう。また、返金、取引の失敗、金額の不一致をワークフロー内でどのように処理するかも事前に決めておく必要があります。
目標は、単にカードを自動発行することではありません。サプライヤーへの支払いを管理しやすくし、追跡と照合を効率化することです。
BUVEIはOTAのサプライヤー決済に適しているか
サプライヤーへの支払いにBUVEIの導入を検討している場合は、まずBUVEIのOpenAPIドキュメントを確認し、APIでどのカード操作を利用できるかを把握しましょう。そのうえで、利用可能な機能を既存の予約、決済、照合プロセスにどのように組み込めるかを検討してください。
さらに、サプライヤーが対象のカードを受け付けるか、利用可能なカードプログラムが自社の決済要件を満たしているか、取引データに財務チームが必要とする情報が含まれているかを確認する必要があります。こうした点を事前に確認することで、システム連携に投資する前に、BUVEIが自社のOTAのワークフローに適しているかを判断しやすくなります。
まとめ
バーチャルカードは、OTAのサプライヤー決済における手作業を減らすのに役立ちます。ただし、カード発行はプロセスの一部にすぎません。本当のメリットは、カード取引を正しい予約やサプライヤーの請求書に紐付けることで、支払いを追跡しやすくし、不一致を早期に発見できるようにすることです。
プロバイダーを選ぶ前に、提供されるカードをサプライヤーが受け付けること、APIと取引データが既存のシステムに適合することを確認しましょう。BUVEIを検討している場合は、OpenAPIドキュメントを確認し、利用可能な機能が自社の決済および照合の要件を満たしているかを評価してください。