

وجود عدة بطاقات افتراضية لا يعني تلقائيًا أنه يمكنك دمجها لدفع قيمة طلب واحد عبر الإنترنت.
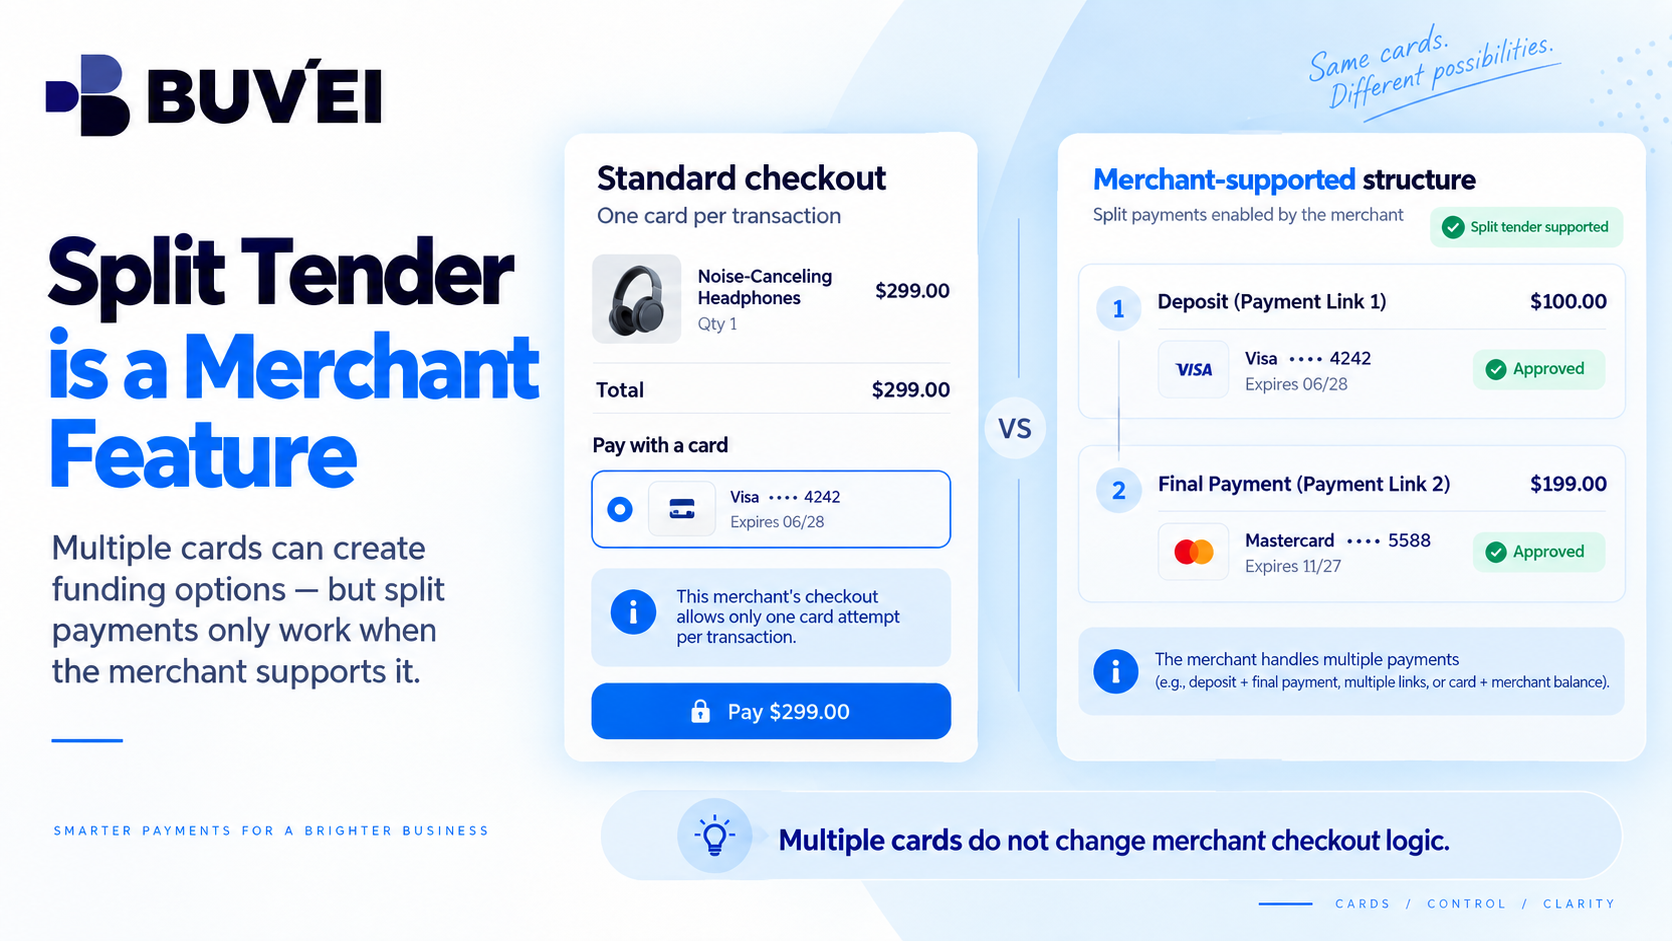
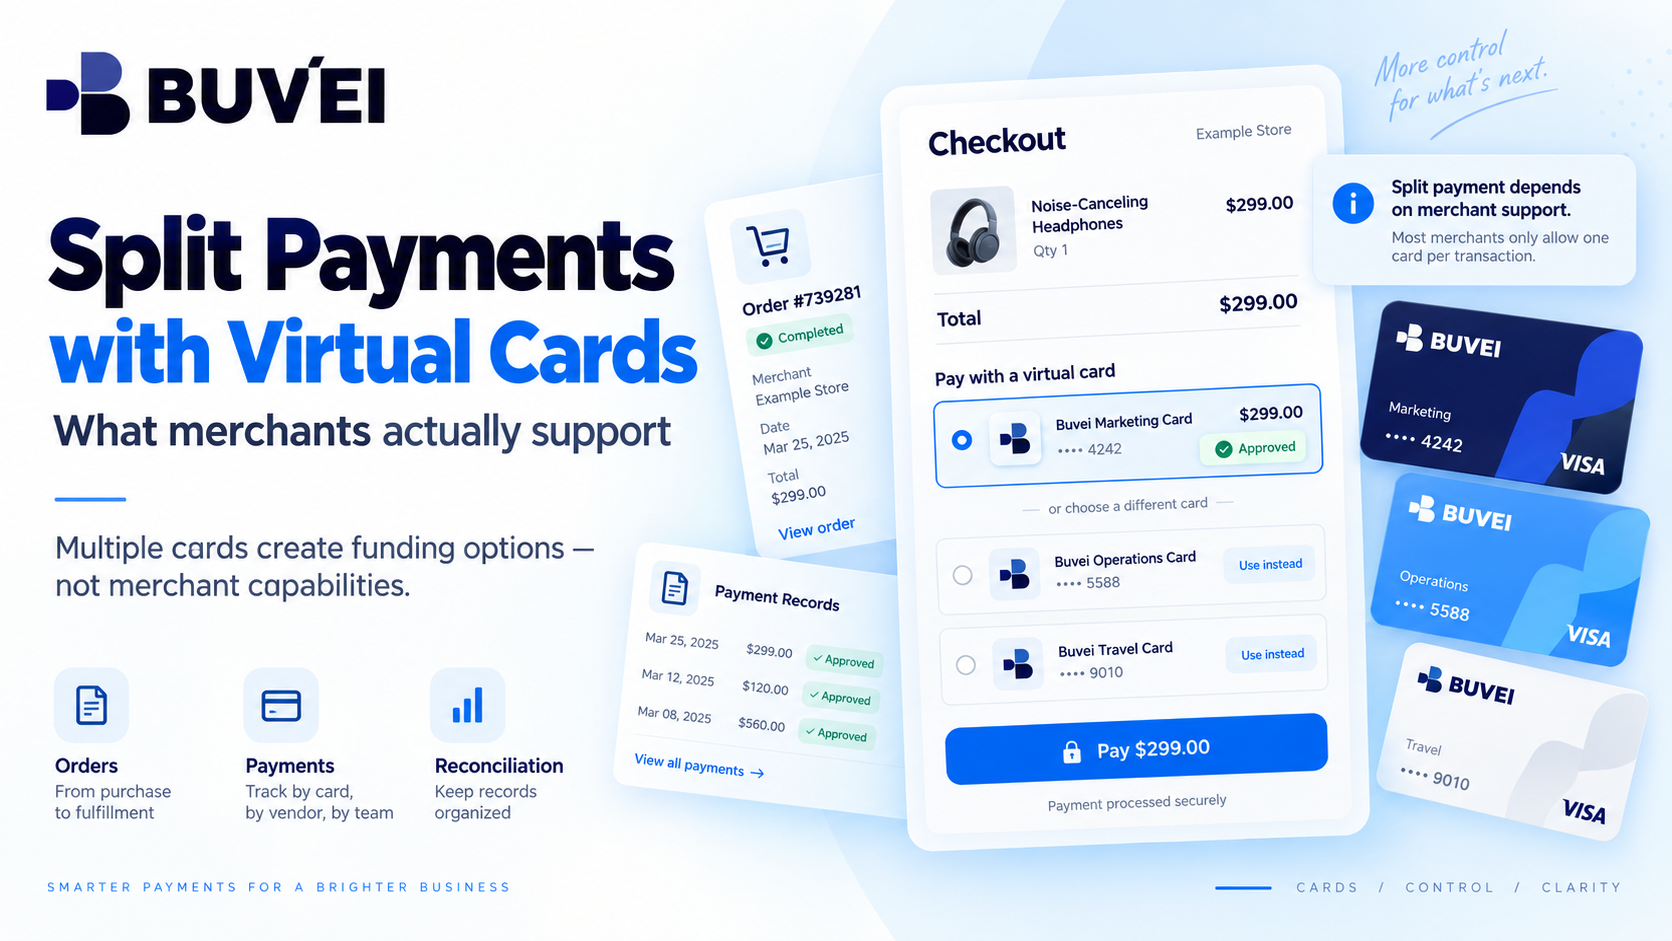
يعتمد الدفع المقسّم (Split Payment)، والذي يُسمى أحيانًا Split Tender، بشكل أساسي على طريقة الدفع وهيكل صفحة إتمام الشراء لدى التاجر. إذا كان التاجر يقبل بطاقة واحدة فقط لكل معاملة، فإن امتلاك بطاقتين افتراضيتين أو أكثر لا يغيّر آلية الدفع في صفحة إتمام الشراء.
ويكتسب هذا الفرق أهمية لأن البطاقات الافتراضية يمكن أن تمنحك تحكمًا أكبر في كيفية تخصيص الأموال، لكنها لا تستطيع إجبار التاجر على قبول عدة بطاقات لعملية شراء واحدة.
إن فهم ما يدعمه التاجر فعليًا يمكن أن يساعد في تجنب عمليات الدفع الفاشلة، والمحاولات المكررة، ومشكلات التسوية والمطابقة غير الضرورية.
ما هو الدفع المقسّم؟
يحدث الدفع المقسّم عندما يسمح التاجر صراحةً بدفع عملية شراء واحدة باستخدام طريقتين للدفع أو أكثر.
على سبيل المثال، قد تدعم صفحة إتمام الشراء:
- بطاقتين مختلفتين،
- بطاقة بالإضافة إلى رصيد الحساب،
- دفعة مقدمة بالإضافة إلى الدفعة النهائية،
- أو مجموعة أخرى معتمدة من التاجر.
ومع ذلك، فإن معظم نماذج الدفع القياسية بالبطاقات عبر الإنترنت مصممة لقبول بطاقة واحدة لكل محاولة دفع.
إذا كان إجمالي قيمة الشراء 900 يورو وكانت إحدى البطاقات لا تحتوي إلا على 500 يورو متاحة، فعادةً لن تقوم صفحة الدفع بخصم 500 يورو ثم تطلب تلقائيًا 400 يورو أخرى من بطاقة ثانية.
بدلًا من ذلك، قد تفشل محاولة الدفع ببساطة ما لم يكن التاجر قد أنشأ آلية دفع مقسّم مدعومة.
وقبل تمويل عدة بطاقات أو إصدارها لعملية الشراء نفسها، تحقق مما إذا كان التاجر يدعم بالفعل الدفع المقسّم.
هل يمكنك استخدام بطاقتين افتراضيتين لعملية شراء واحدة؟
أحيانًا — ولكن فقط عندما يدعم التاجر ذلك.
التمييز المهم هو:
البطاقات المتعددة تمنحك أدوات دفع متعددة. لكنها لا تغيّر قواعد الدفع لدى التاجر.
إذا كانت صفحة إتمام الشراء تقبل بطاقة واحدة فقط، فإن التبديل بين بطاقات افتراضية مختلفة لا يحولها إلى عملية دفع متعددة البطاقات.
ولهذا السبب، من الأفضل تأكيد هيكل الدفع أولًا ثم اختيار البطاقات بعد ذلك.
على سبيل المثال، إذا كان التاجر يدعم رسميًا رابطَي دفع منفصلين، فقد تتمكن من استخدام بطاقة افتراضية واحدة لكل دفعة.
لكن إذا كان التاجر يتوقع عملية خصم واحدة بقيمة 900 يورو، فإن وجود بطاقتين برصيدين متاحين قدرهما 500 و400 يورو لا يحولهما تلقائيًا إلى دفعة واحدة بقيمة 900 يورو.
المدفوعات المقسّمة والفواتير المنفصلة ليست الشيء نفسه
قد يوافق التاجر على تقسيم عملية شراء تجارية واحدة إلى عدة فواتير أو روابط دفع.
على سبيل المثال:
- دفعة مقدمة بنسبة 40%،
- دفعة نهائية بنسبة 60%.
وهذا ينشئ معاملتين منفصلتين، وليس معاملة بطاقة واحدة مقسّمة بين بطاقتين.
وينطبق الأمر نفسه على الدفعات المقدمة والمدفوعات المرتبطة بمراحل الإنجاز.
قد يطلب المورد دفعة حجز مقدمة أولًا، ثم يخصم المبلغ المتبقي لاحقًا. ولكل دفعة مبلغها وتوقيتها ومرجع معاملتها الخاص، وقد تكون لها أيضًا شروط استرداد مختلفة.
إذا كان التاجر يدعم هذا الهيكل رسميًا، فيمكن استخدام بطاقات افتراضية منفصلة للمدفوعات المنفصلة المعتمدة.
والنقطة الأساسية هي أن الهيكل التجاري يجب أن يكون موجودًا أولًا.
التقسيط يختلف أيضًا عن Split Tender
تعمل خطة التقسيط على تقسيم عملية الشراء إلى دفعات مجدولة.
وهذا لا يعني إعادة محاولة دفع المبلغ الكامل الفاشل باستخدام مبالغ أصغر.
على سبيل المثال، قد يفرض مقدم دورة تدريبية الرسوم رسميًا على النحو التالي:
الشهر 1: الدفعة 1
الشهر 2: الدفعة 2
الشهر 3: الدفعة 3
كل دفعة هي جزء من خطة التقسيط المتفق عليها مع التاجر.
إذا كان التاجر يقدم خدمة التقسيط، فاتبع هذه العملية الرسمية بدلًا من محاولة إعادة إنشاء النتيجة نفسها يدويًا من خلال عمليات خصم متكررة بالبطاقة.
يمكن أن ينشئ رصيد التاجر هيكل دفع آخر
تسمح بعض المنصات للمستخدمين بإضافة الأموال إلى رصيد داخلي أو محفظة قبل إجراء عملية شراء.
في هذه الحالة، يمكن استخدام عدة مدفوعات بالبطاقة لتمويل رصيد التاجر.
ثم يتم دفع عملية الشراء النهائية من رصيد المنصة.
وهذا يختلف عن تقسيم معاملة بطاقة واحدة مباشرةً بين عدة بطاقات.
على سبيل المثال:
البطاقة A → رصيد المنصة
البطاقة B → رصيد المنصة
رصيد المنصة → عملية الشراء النهائية
تُعد معاملتا البطاقتين عمليتي تمويل، بينما يتم دفع طلب التاجر النهائي باستخدام الرصيد المخزن.
وقبل استخدام هذا النموذج، تحقق من كيفية تعامل المنصة مع الأموال غير المستخدمة وعمليات السحب والمبالغ المستردة.
البطاقات المتعددة قد تعني عملات وتكاليف متعددة
إذا كانت البطاقات المختلفة تستخدم عملات فوترة أو هياكل تسعير مختلفة، فقد يؤدي تقسيم دفعة تجارية إلى جعل عملية المطابقة أكثر تعقيدًا.
على سبيل المثال، قد تتم تسوية جزء من الفاتورة باليورو، بينما تسجل بطاقة أخرى معاملتها بعملة دفترية مختلفة.
وبدلًا من مقارنة إجمالي قيمة الفاتورة فقط، راجع كل دفعة بشكل منفصل:
- مبلغ المعاملة،
- عملة الفوترة،
- سعر الصرف، عند الاقتضاء،
- الرسوم،
- والمبلغ النهائي المرحّل.
وهذا يجعل العلاقة بين عملية الشراء الأصلية وكل معاملة بطاقة فردية أسهل في الفهم.
تتم المصادقة بشكل منفصل لكل دفعة
تتم معالجة كل دفعة بالبطاقة باعتبارها معاملة مستقلة.
وهذا يعني أن كل دفعة جزئية يمكن أن يكون لها:
- خطوة مصادقة خاصة بها،
- مراجعة منفصلة لمخاطر التاجر،
- نتيجة موافقة،
- أو نتيجة رفض.
ولا يعني نجاح الدفعة الأولى أن الدفعة الثانية ستنجح بالضرورة.
على سبيل المثال، قد تتم الموافقة بنجاح على الدفعة المقدمة، بينما تتطلب الدفعة النهائية اللاحقة خطوة مصادقة أخرى.
وعندما تتضمن عملية الشراء عدة معاملات، احتفظ بمرجع كل دفعة بدلًا من التعامل معها باعتبارها حدثًا واحدًا مجمعًا على البطاقة.
عادةً ما تتبع المبالغ المستردة مسارات الدفع الأصلية
إذا عالج التاجر عدة مدفوعات منفصلة بالبطاقة، فعادةً ما تعود المبالغ المستردة عبر مسارات المعاملات الأصلية نفسها.
على سبيل المثال:
الدفعة 1 → البطاقة A
الدفعة 2 → البطاقة B
إذا تم إلغاء عملية الشراء لاحقًا، فقد يصدر التاجر:
المبلغ المسترد 1 → البطاقة A
المبلغ المسترد 2 → البطاقة B
بدلًا من إرسال المبلغ بالكامل إلى بطاقة واحدة مفضلة.
ولهذا من المفيد الاحتفاظ بمرجع كل معاملة بطاقة حتى تكتمل عملية الشراء والتسليم والاسترداد بالكامل.
حافظ على رابط واضح بين عملية الشراء وكل دفعة
يمكن أن ترتبط عملية شراء واحدة أحيانًا بعدة:
- فواتير،
- خصومات من البطاقات،
- دفعات مقدمة،
- أقساط،
- ومبالغ مستردة.
ومن دون مرجع مشترك، قد تبدو هذه السجلات غير مرتبطة ببعضها.
ولأغراض المطابقة المالية، يمكن أن يكون من المفيد استخدام مرجع الطلب أو المورد أو المشروع نفسه في السجلات الداخلية وتسميات البطاقات، حيثما كان ذلك مناسبًا.
على سبيل المثال، قد يحتاج قسم المالية إلى ربط:
فاتورة مورد واحدة → دفعتين بالبطاقة → إيصالين → عملية شراء واحدة معتمدة
إن الحفاظ على ترابط هذه السجلات يجعل المراجعة المستقبلية أسهل بكثير.
تجنّب محاولة إنشاء دفع مقسّم بشكل مصطنع
إن تبديل البطاقات بشكل متكرر أو مطالبة التاجر بخصم مبالغ عشوائية ليس طريقة موثوقة لإنشاء دفع مقسّم.
وقد يؤدي ذلك إلى:
- محاولات دفع مكررة،
- طلبات مكررة،
- تفعيل ضوابط مخاطر التاجر،
- مسارات استرداد غير واضحة،
- وصعوبة أكبر في المطابقة.
وتظل التوصية الأساسية هي الأفضل: استخدم هيكلًا معتمدًا من التاجر وبمبالغ محددة بدقة.
وقد تشمل الخيارات الأفضل:
- فاتورة معدّلة،
- روابط دفع منفصلة،
- ترتيب رسمي للدفعة المقدمة،
- أو خطة تقسيط موثقة.
إذا لم يتوفر أي من هذه الخيارات، فقد تكون بطاقة واحدة ممولة بما يكفي أبسط من محاولة إنشاء عملية دفع مقسّمة بشكل غير مدعوم.
كيف يمكن استخدام Buvei مع هياكل الدفع المقسّمة؟
مع مراعاة شروط الحساب والبطاقة ذات الصلة، يمكن أن تساعد بطاقات Buvei الافتراضية المنفصلة في تنظيم المدفوعات المعتمدة بين موردين أو مراحل أو أغراض مختلفة.
على سبيل المثال، قد تساعد البطاقات المنفصلة في التمييز بين:
- الدفعات المقدمة والدفعات النهائية،
- الموردين المختلفين،
- الفواتير المنفصلة،
- أو نفقات المشاريع المختلفة.
ومع ذلك، فإن بطاقات Buvei الافتراضية لا تغيّر ما تدعمه صفحة إتمام الشراء لدى التاجر.
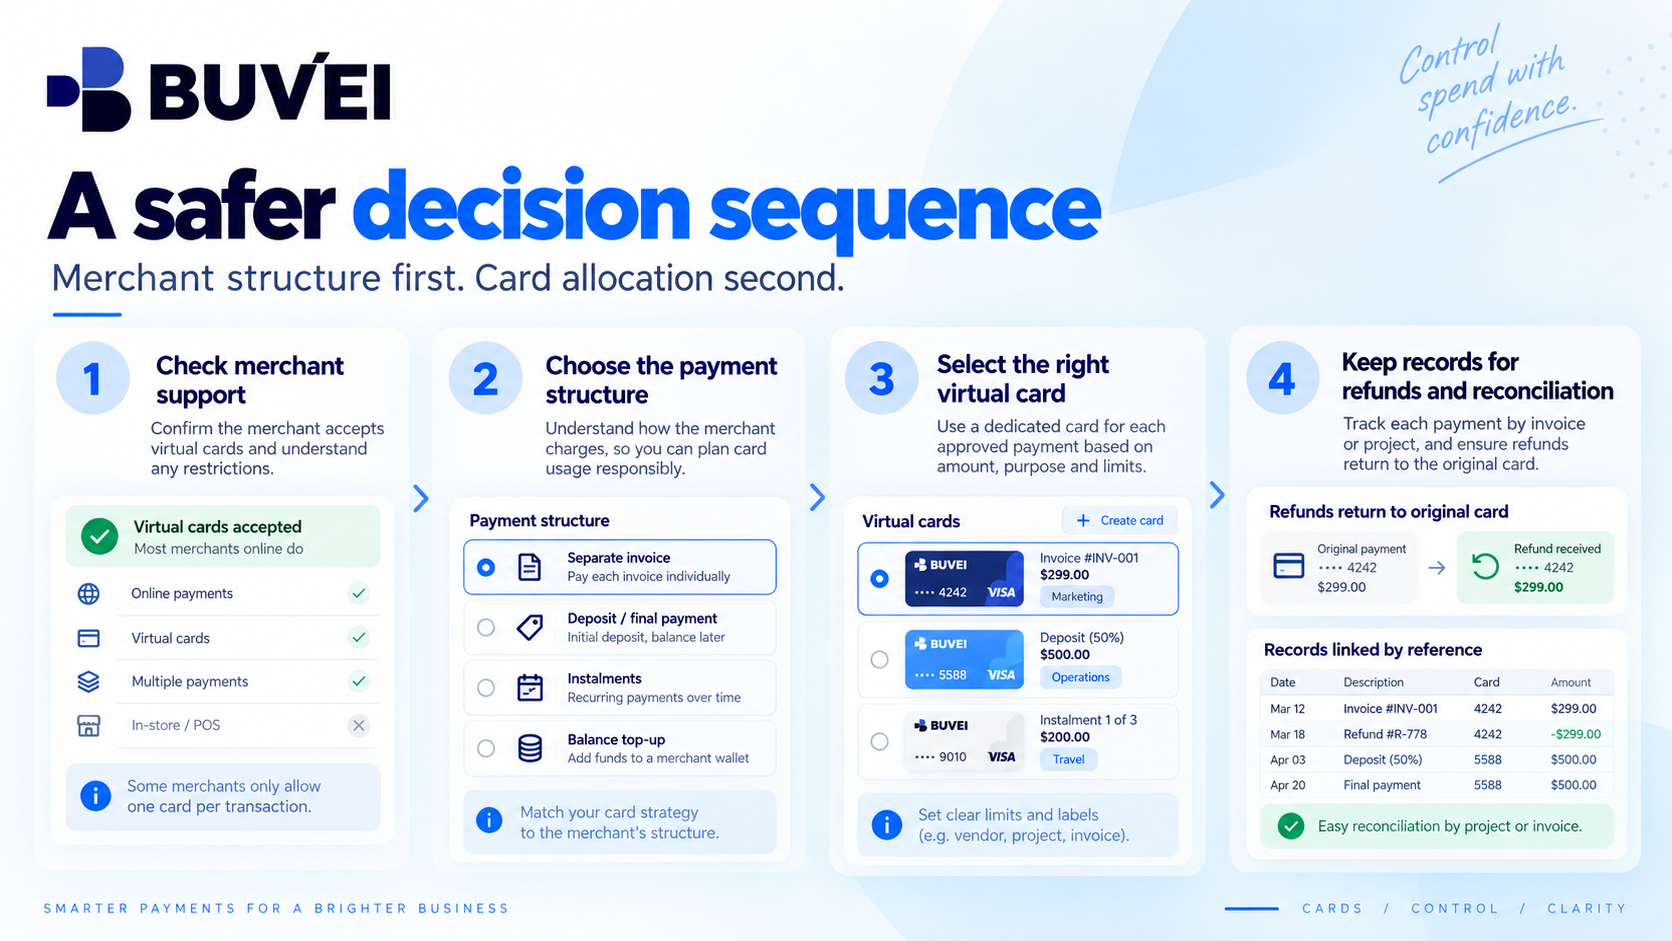
والتسلسل الموصى به هو:
تأكيد هيكل الدفع لدى التاجر أولًا → ثم اختيار أو إصدار البطاقة المناسبة لكل معاملة معتمدة.
يمكن أن يؤدي فصل البطاقات إلى تحسين وضوح المعاملات وإسنادها، ولكن فقط بعد أن يكون هيكل الدفع التجاري نفسه صالحًا.
قائمة تحقق بسيطة لاتخاذ القرار
قبل محاولة استخدام أكثر من بطاقة افتراضية لعملية الشراء نفسها، اسأل:
- هل يدعم التاجر الدفع المقسّم بشكل صريح؟
- هل يمكن للتاجر إصدار فواتير أو روابط دفع منفصلة؟
- هل تم تنظيم عملية الشراء على شكل دفعة مقدمة ودفعة نهائية؟
- هل يقدم التاجر خطة تقسيط رسمية؟
- هل يمكن استخدام رصيد الحساب أو محفظة التاجر؟
- كيف ستُعاد المبالغ المستردة إذا كانت هناك عدة مدفوعات؟
- هل ستؤثر العملات أو الرسوم المختلفة في عملية المطابقة؟
بعد ذلك، اختر أبسط خيار موثق يتوافق مع العملية الفعلية لدى التاجر.
في كثير من الحالات، تكون بطاقة واحدة ممولة بشكل كافٍ أكثر وضوحًا من محاولة إنشاء عملية دفع مقسّمة غير مدعومة يدويًا.
الحفاظ على أمان تفاصيل الدفع
إذا كانت هناك حاجة إلى التحقيق في مشكلة تتعلق بالدفع المقسّم، فقد يحتاج فريق الدعم إلى تفاصيل مثل:
- معرّف حساب Buvei أو معرّف المستخدم،
- اسم التاجر،
- وقت المعاملة،
- المبلغ،
- العملة،
- وآخر أربعة أرقام من البطاقة.
تجنب إرسال أرقام البطاقات الكاملة أو رموز أمان البطاقات عبر البريد الإلكتروني العادي أو الدردشة.
ضع في اعتبارك أيضًا أن قواعد التاجر والمصادقة ومسارات المعالجة والحدود وأهلية الحساب قد تختلف من معاملة إلى أخرى.
ولا تضمن طريقة الدفع التي تعمل في صفحة إتمام شراء معينة تلقائيًا النتيجة نفسها في مكان آخر.
الخلاصة
يوفر امتلاك عدة بطاقات افتراضية مرونة أكبر في طريقة تنظيم الأموال.
لكنه لا يمنح التاجر تلقائيًا القدرة على تقسيم معاملة واحدة بين عدة بطاقات.
لا يوجد الدفع المقسّم الحقيقي إلا عندما تدعمه صفحة إتمام الشراء لدى التاجر أو هيكل الدفع التجاري نفسه.
والنهج الأكثر وضوحًا هو:
هيكل الدفع لدى التاجر أولًا → تخصيص البطاقات ثانيًا.
ويساعد ذلك في تقليل محاولات الدفع الفاشلة، والخصومات المكررة، والارتباك بشأن المبالغ المستردة، ومشكلات المطابقة.