

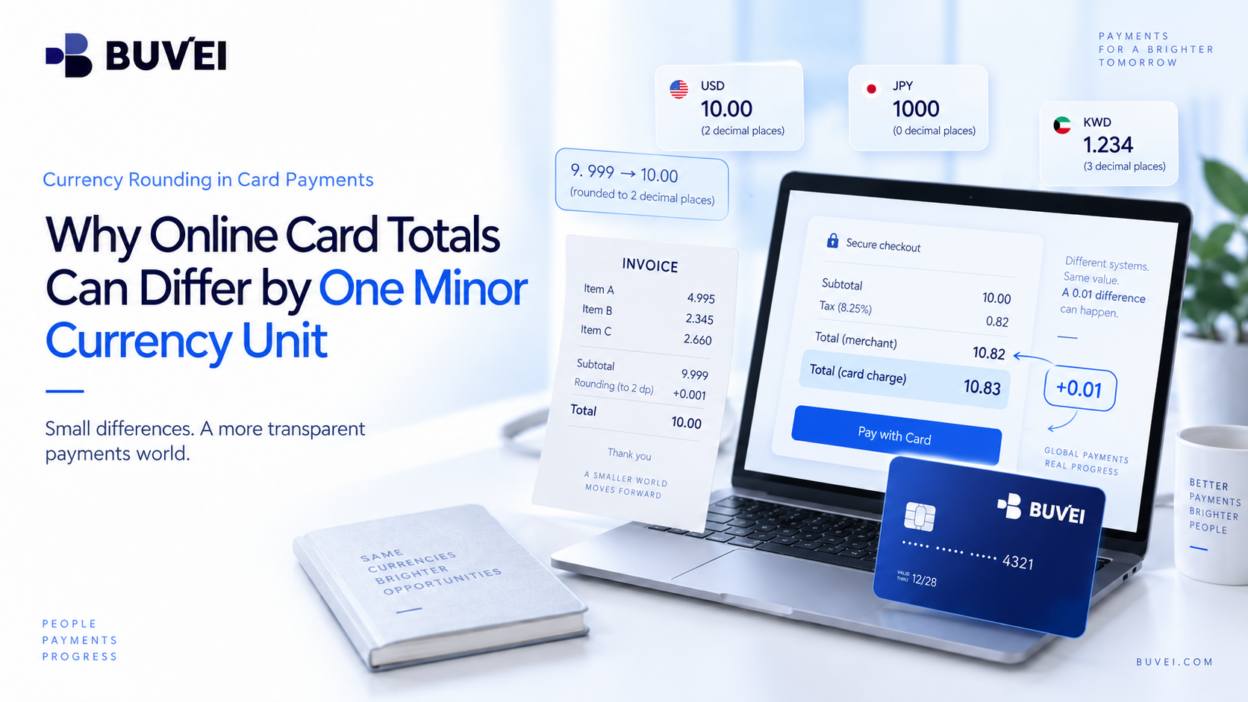
يمكن أن يكون حساب المبلغ عند الدفع صحيحًا من الناحية الرياضية، ومع ذلك يختلف بمقدار سنت واحد عن جدول بيانات أو فاتورة أو المبلغ الإجمالي المتوقع.
ويرجع ذلك إلى أن مدفوعات البطاقات تستخدم وحدات العملة الفرعية الخاصة بكل عملة، بينما قد يقوم التجار بحساب الكميات والضرائب والخصومات ورسوم الاستخدام والمبالغ المستردة وتحويلات العملات الأجنبية في مراحل مختلفة من المعاملة.
ويحدد ترتيب إجراء هذه الحسابات المرحلة التي يحدث فيها التقريب — وفي بعض الحالات، قد ينتج نظامان إجماليات مختلفة قليلًا حتى عندما تكون كلتا العمليتين الحسابيتين صحيحتين.
لذلك، لا تشير الفروقات الصغيرة دائمًا إلى وجود خطأ ما. والأهم هو فهم مصدر المبلغ، وكيفية تقريبه، والنظام الذي أنشأ المبلغ النهائي الذي تم خصمه من البطاقة.
ما هي وحدات العملة الفرعية؟
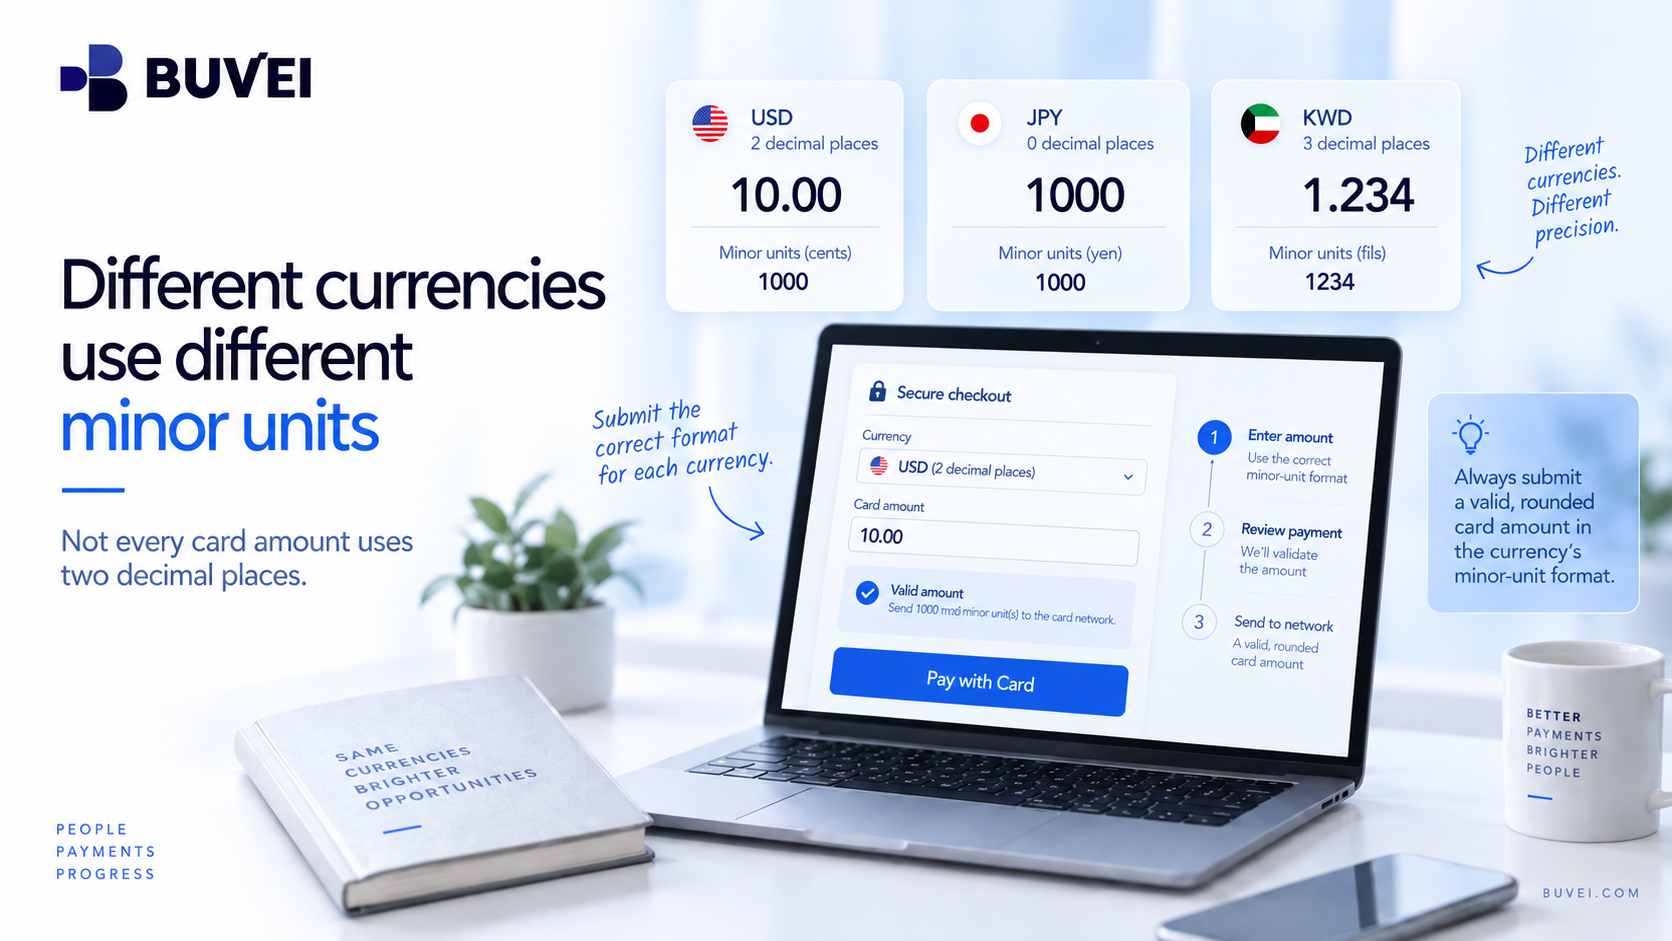
لا تستخدم جميع العملات العدد نفسه من المنازل العشرية.
تستخدم العديد من العملات منزلتين عشريتين، بينما لا تستخدم بعض العملات أي منازل عشرية، وتستخدم عملات أخرى ثلاث منازل. وهذا مهم لأن مدفوعات البطاقات يجب في النهاية إرسالها باستخدام الدقة العشرية الصحيحة للعملة المعنية.
على سبيل المثال:
- تستخدم USD عادةً منزلتين عشريتين: 10.00
- تستخدم JPY صفر منازل عشرية: 1000
- تستخدم بعض العملات ثلاث منازل عشرية: 1.234
لذلك، قد تعني القيمة الرقمية نفسها أشياء مختلفة اعتمادًا على الطريقة التي يمثل بها نظام التكامل وحدات العملة الفرعية.
فقد تعني قيمة ممثلة داخليًا على أنها 1000 مبلغ 10.00 في أحد الأنظمة، بينما قد يفسرها نظام آخر على أنها 1000 وحدة كاملة من العملة.
ولهذا السبب، لا ينبغي لأنظمة الدفع افتراض أن جميع العملات تتعامل بالطريقة نفسها مثل USD أو EUR.
[إدراج توضيح: تستخدم العملات المختلفة وحدات فرعية مختلفة]
تحتاج شبكات البطاقات إلى مبلغ نهائي صالح
قد يحسب التاجر الأسعار داخليًا باستخدام دقة عشرية أكبر مما يمكن لعملية الدفع بالبطاقة قبولها.
على سبيل المثال، قد يحسب نظام التسعير:
24.376
ولكن إذا كانت عملة الدفع تدعم منزلتين عشريتين، فيجب على التاجر في النهاية إرسال مبلغ مقرب صالح مثل:
24.38
والفرق المهم هنا هو بين الحساب الداخلي عالي الدقة لدى التاجر والمبلغ النهائي المستحق الذي يتم إرساله إلى شبكة البطاقات.
وهذا أحد الأسباب التي تجعل الرقم الظاهر في النظام الداخلي للتاجر أو حاسبة الأسعار أو جدول البيانات لا يتطابق بالضرورة تمامًا مع المبلغ الظاهر في معاملة البطاقة النهائية.
لماذا يمكن أن يختلف إجمالي البطاقة بمقدار 0.01؟
أحد أكثر الأسباب شيوعًا بسيط:
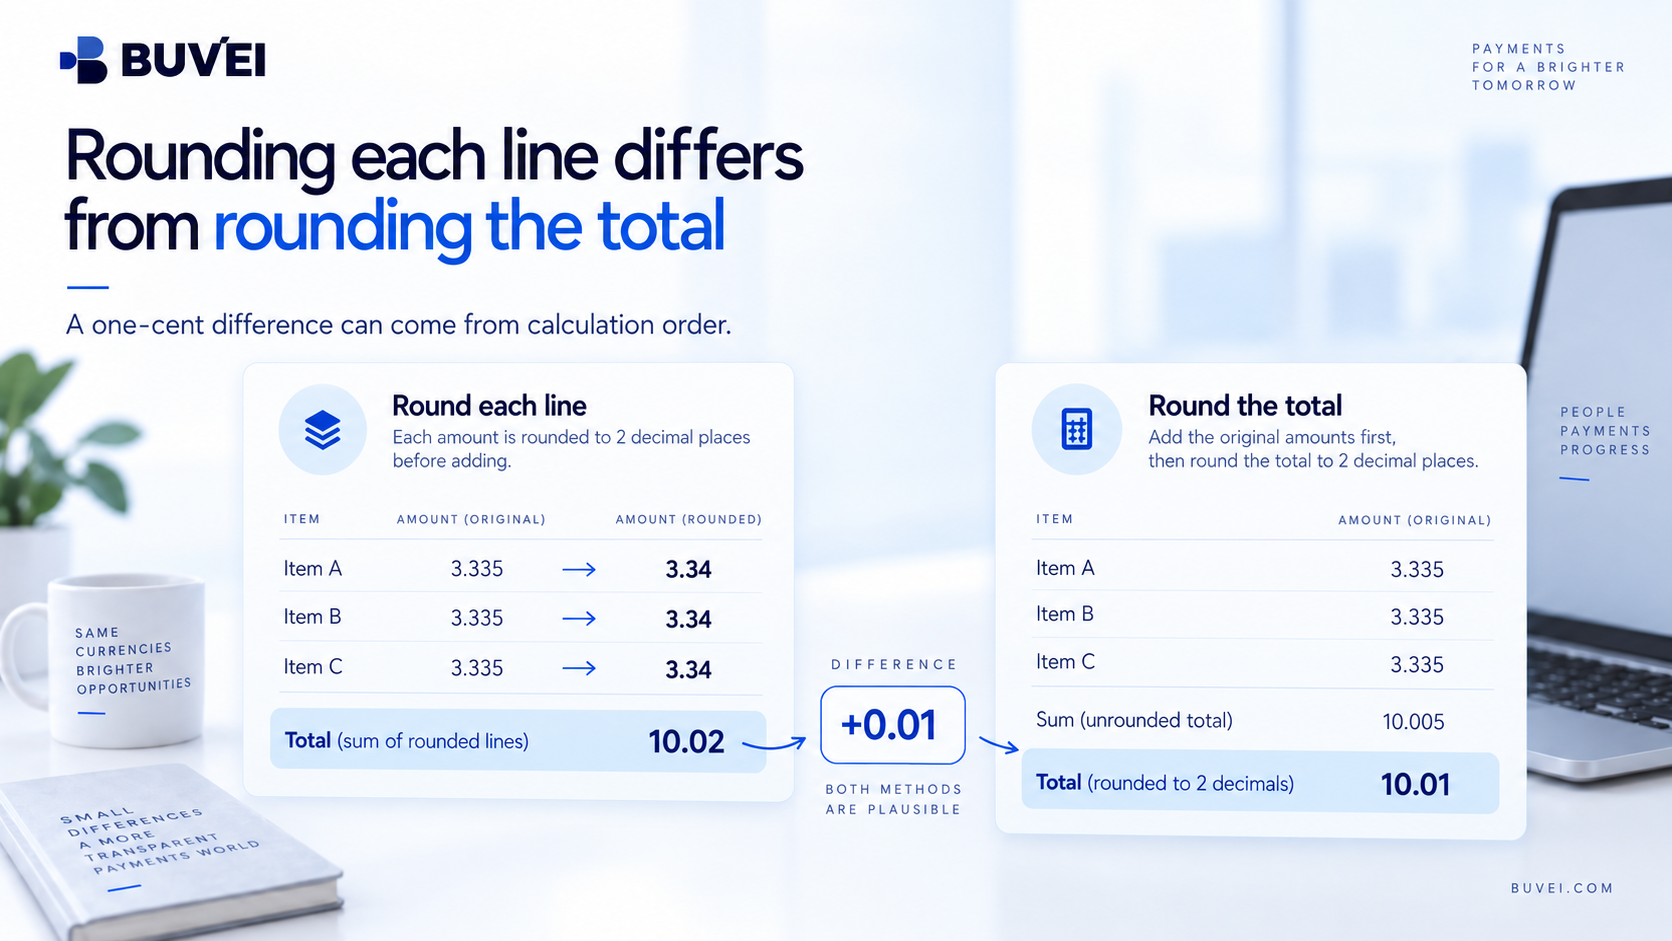
تقريب كل بند على حدة لا يكون دائمًا مماثلًا لتقريب الإجمالي.
يمكن للتاجر أن يقوم بأحد الأمرين:
- تقريب كل عنصر بشكل منفصل ثم جمع المبالغ المقربة، أو
- جمع القيم الأصلية عالية الدقة أولًا ثم تقريب الإجمالي النهائي فقط.
يمكن أن تنتج كلتا الطريقتين نتيجة صحيحة، لكن المبلغ النهائي قد يختلف بوحدة عملة فرعية واحدة.
مثال
لنفترض أن سعر ثلاثة عناصر هو:
3.335
إذا قام التاجر بتقريب كل بند أولًا:
- 3.335 → 3.34
- 3.335 → 3.34
- 3.335 → 3.34
يصبح الإجمالي:
3.34 + 3.34 + 3.34 = 10.02
أما إذا جمع التاجر القيم الأصلية أولًا:
3.335 + 3.335 + 3.335 = 10.005
ثم قام بتقريب الإجمالي النهائي:
10.005 → 10.01
الفرق هو 0.01 فقط، ولكن كلتا النتيجتين ناتجتان عن تسلسل حسابي مشروع.
[إدراج توضيح: تقريب كل بند مقابل تقريب الإجمالي]
لذلك، عند مراجعة خصم من البطاقة، من الأفضل اتباع طريقة حساب الفاتورة لدى التاجر بدلًا من افتراض ضرورة استخدام ترتيب حسابي واحد دائمًا.
يمكن أن تضيف الضرائب نقطة أخرى للتقريب
قد يتم أيضًا حساب الضرائب مثل ضريبة القيمة المضافة (VAT) في مراحل مختلفة.
وبحسب نظام التاجر والقواعد المعمول بها، قد يتم حساب الضريبة:
- بشكل منفصل لكل عنصر،
- حسب فئة معدل الضريبة، أو
- على إجمالي الفاتورة النهائي.
لذلك، قد ينتج عن منتجين لهما معدل الضريبة نفسه فرق قدره سنت واحد، اعتمادًا على ما إذا كان التاجر يحسب الضريبة ويقربها على مستوى البند أو على مستوى الفاتورة.
ولهذا السبب، لا يكفي مبلغ البطاقة وحده عادةً لإعادة بناء طريقة حساب الضريبة لدى التاجر.
عند مراجعة أي فرق، قارن المبلغ النهائي المخصوم من البطاقة مع فاتورة التاجر أو إيصال التاجر، بما في ذلك تفاصيل الضريبة.
يمكن أن تغير الخصومات أساس الحساب
تسبب الخصومات مشكلة مشابهة.
قد يطبق التاجر خصم السلة:
- قبل الضريبة،
- بعد الضريبة، أو
- بشكل تناسبي على عدة عناصر.
وقد يحتاج الخصم الموزع على كل عنصر أيضًا إلى التقريب.
على سبيل المثال، قد لا ينتج عن خصم بنسبة 10% موزع على ثلاثة منتجات النتيجة نفسها تمامًا مثل خصم 10% من إجمالي السلة بعد تقريبه بالفعل.
وهذا لا يعني بالضرورة أن التاجر فرض مبلغًا غير صحيح. فقد يعني ببساطة أن الخصم تم توزيعه وتقريبه في مرحلة مختلفة.
وأفضل طريقة لمراجعة المبلغ هي استخدام تفاصيل الفاتورة بدلًا من تطبيق نسبة الخصم المعلنة بنفسك على الإجمالي النهائي.
يمكن للخدمات القائمة على الاستخدام أن تضخم الفروقات الصغيرة
غالبًا ما تحسب المنصات السحابية وخدمات الإعلانات ومزودو الاتصالات وغيرها من الأنشطة القائمة على الاستخدام الأسعار باستخدام قيم أصغر من سنت واحد.
على سبيل المثال، قد تكلف طلبية API واحدة أو ظهور إعلاني أو وحدة بيانات أو حدث استخدام جزءًا فقط من وحدة العملة الفرعية.
ثم يمكن تجميع آلاف هذه القيم قبل أن ينشئ التاجر الفاتورة النهائية.
ونتيجة لذلك، قد يؤدي محاولة تقريب كل حدث استخدام بشكل منفصل إلى إجمالي مختلف عن الإجمالي الناتج عن محرك الفوترة الخاص بالتاجر.
عند مراجعة هذه المعاملات، استخدم:
- فترة الفوترة لدى التاجر،
- طريقة قياس الاستخدام،
- دقة التسعير، و
- إجمالي الفاتورة النهائي.
يضيف تحويل العملات طبقة أخرى من التقريب
تضيف المدفوعات متعددة العملات مصدرًا آخر محتملًا للفروقات الصغيرة.
قد تتضمن المعاملة:
- العملة الأصلية لدى التاجر،
- مبلغًا محولًا تقديريًا يظهر أثناء الدفع،
- تحويلًا عبر الشبكة، و
- المبلغ النهائي في سجل حساب البطاقة.
ولا تستخدم هذه القيم بالضرورة سعر الصرف نفسه أو مرحلة التقريب نفسها.
على سبيل المثال، قد يعرض التاجر تحويلًا تقديريًا لعملية شراء باليورو EUR، بينما يتم حساب المبلغ النهائي في السجل لاحقًا خلال مرحلة معالجة أخرى.
لذلك، لا ينبغي اعتبار مبلغ التحويل التقديري تلقائيًا هو المبلغ النهائي على جانب البطاقة.
عند التحقق من المعاملة، قارن القيم المتشابهة فقط:
عملة التاجر → فاتورة التاجر
و
عملة البطاقة أو السجل → سجل البطاقة النهائي
يمكن أن تكشف المبالغ المستردة عن عمليات تقريب سابقة
يمكن أن تكشف عمليات الاسترداد الجزئي أيضًا عن فروقات في التقريب لم تكن واضحة أثناء عملية الشراء الأصلية.
قد يحتاج التاجر إلى إعادة توزيع:
- الضرائب،
- الخصومات،
- مبالغ العناصر الفردية، أو
- الرسوم التناسبية
عند معالجة عملية استرداد جزئي.
ونتيجة لذلك، قد لا يساوي المبلغ المسترد نسبة بسيطة من الخصم الأصلي على البطاقة.
على سبيل المثال، قد يؤدي إرجاع عنصر واحد من طلب يحتوي على عدة عناصر إلى مبلغ استرداد يختلف بمقدار سنت واحد عن المبلغ الذي ظهر أصلًا لذلك العنصر بشكل منفصل.
لذلك، فإن المقارنة الأكثر موثوقية تكون بين إشعار الدائن أو تفاصيل الاسترداد لدى التاجر والمبلغ الذي تمت إعادته إلى البطاقة.
يمكن أن تؤدي جداول البيانات أيضًا إلى فروقات في الدقة
ليس التاجر دائمًا مصدر الفرق.
قد تحتوي جداول البيانات والحسابات البرمجية على قيم عشرية مخفية، حتى عندما يبدو الرقم المعروض مقربًا.
قد تعرض الخلية:
10.00
بينما تكون القيمة المخزنة فعليًا:
9.995
يغير التنسيق ما يراه المستخدم، لكنه لا يغير بالضرورة الرقم الأساسي.
وقد تؤدي حسابات الفاصلة العائمة الثنائية إلى تأثيرات مشابهة.
ولإجراء مطابقة دقيقة، قم بتقريب القيم صراحةً في المراحل نفسها التي يستخدمها التاجر، بدلًا من الاعتماد فقط على طريقة عرض الأرقام في جدول البيانات.
متى يكون الفرق الصغير طبيعيًا؟
قد يكون الفرق بمقدار وحدة عملة فرعية واحدة طبيعيًا عندما ينتج عن:
- التقريب على مستوى البنود،
- التقريب على مستوى الفاتورة،
- حسابات الضرائب،
- توزيع الخصومات،
- تجميع الاستخدام،
- تحويل العملات، أو
- توزيع مبالغ الاسترداد.
ومع ذلك، ينبغي مراجعة الفروقات المتكررة أو الأكبر حجمًا.
فقد تشير إلى مشكلات مثل:
- كمية غير صحيحة،
- ضريبة غير متوقعة،
- عملة غير صحيحة،
- رسوم مكررة،
- اختلاف في التحويل، أو
- حساب لدى التاجر لا يتطابق مع الفاتورة.
وبالنسبة إلى مطابقة نفقات الأعمال، قد يكون من المفيد تحديد هامش داخلي للفروقات المتوقعة في وحدات العملة الفرعية، مع مراجعة الحالات التي تتجاوز هذا الحد.
الهدف ليس تجاهل الفروقات الصغيرة، بل التأكد من إمكانية تفسيرها.
كيفية مراجعة الفرق في الدفع
عندما يختلف المبلغ في معاملة البطاقة قليلًا عن سجل آخر، تجنب تغيير عدة افتراضات في الوقت نفسه.
بدلًا من ذلك، أعد بناء عملية الدفع بالترتيب نفسه الذي يستخدمه التاجر.
يمكن أن يكون تسلسل المراجعة العملي كما يلي:
- تأكد من العملة ودقتها العشرية.
- تحقق من فاتورة التاجر أو الإيصال.
- حدد ما إذا كانت المبالغ قد تم تقريبها لكل بند أو فقط عند الوصول إلى الإجمالي النهائي.
- راجع حسابات الضرائب والخصومات.
- تحقق من الكميات القائمة على الاستخدام عند الحاجة.
- راجع تحويل العملات إذا كانت المعاملة تتضمن أكثر من عملة واحدة.
- قارن إجمالي التاجر بالمبلغ النهائي على جانب البطاقة.
- صعّد المشكلة إذا تجاوز الفرق حدود التقريب المتوقعة أو غيّر الالتزام التجاري الفعلي.
والهدف هو تسجيل كل من القيم الوسيطة غير المقربة والمبلغ النهائي المستحق كلما أمكن ذلك.
وهذا يسهل تحديد ما إذا كان الفرق ناتجًا عن ترتيب الحساب، أو دقة العملة، أو الضريبة، أو التحويل، أو خطوة أخرى في المعاملة.
كيف تساعدك Buvei في مراجعة المبلغ النهائي للبطاقة؟
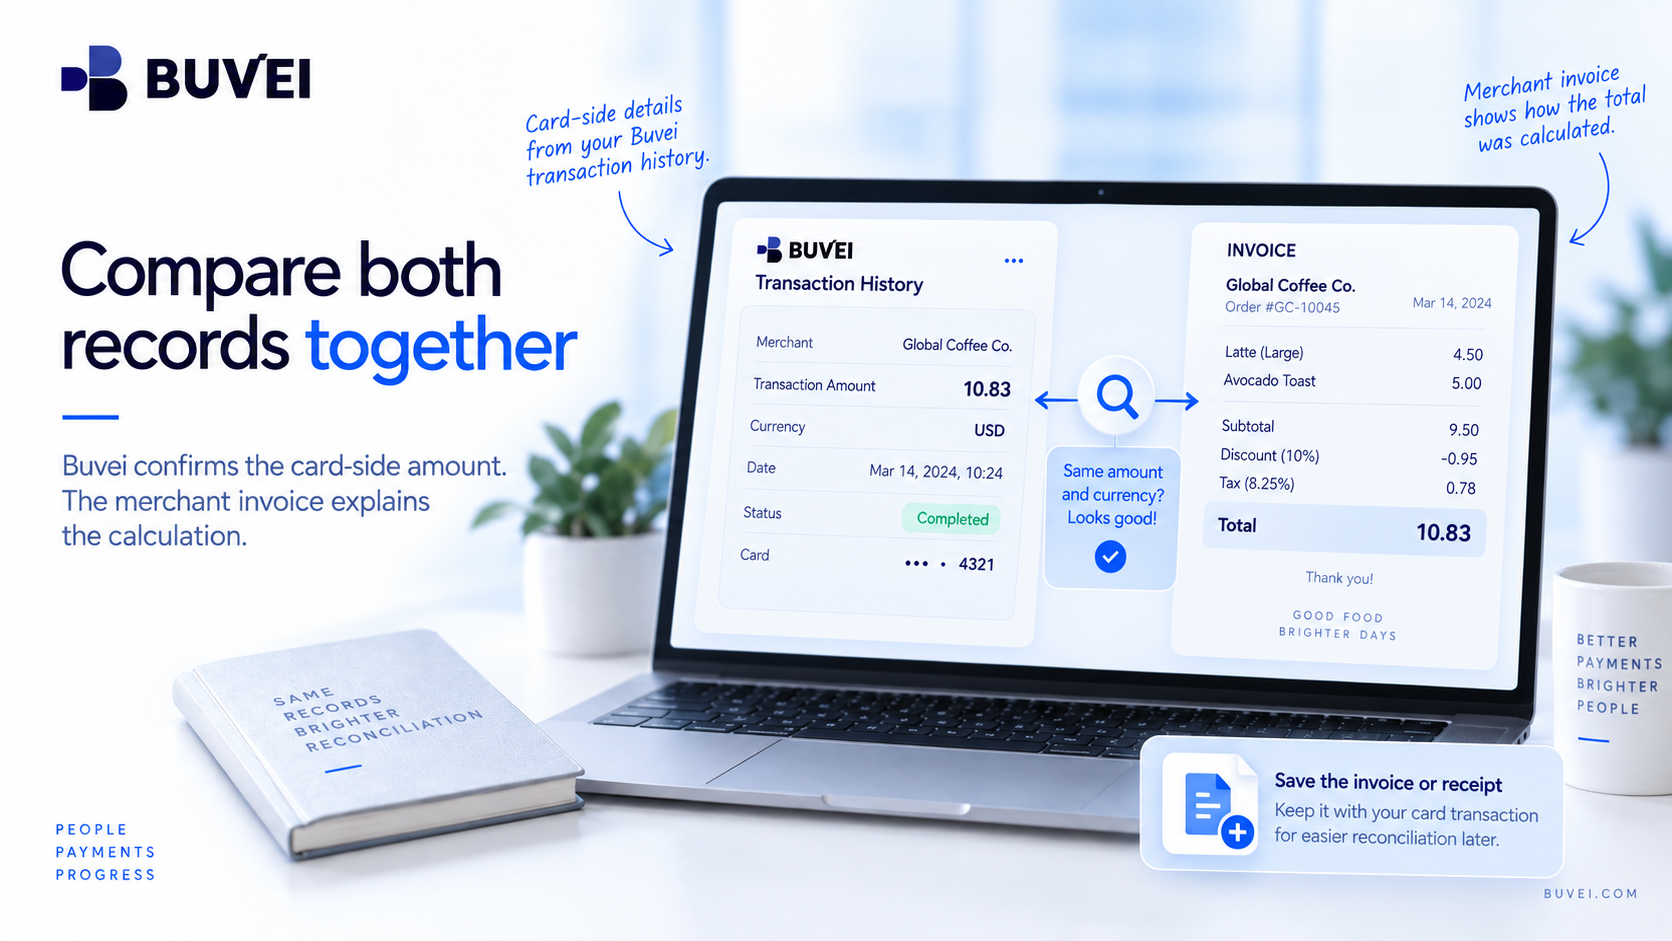
عندما تكون هذه الميزة متاحة للحساب المعني، يمكن لسجل معاملات Buvei المساعدة في تأكيد المبلغ على جانب البطاقة وعملة المعاملة.
ومع ذلك، فإن سجل البطاقة وفاتورة التاجر يؤديان وظيفتين مختلفتين.
يوضح سجل معاملات Buvei ما تمت معالجته على جانب البطاقة، بينما توضح فاتورة التاجر أو الإيصال كيفية قيام التاجر بحساب الإجمالي.
إذا اختلفت عملية دفع قليلًا عما كنت تتوقعه، فقارن السجلين معًا بدلًا من الاعتماد على أحدهما فقط.
وبالنسبة إلى المعاملات التي تكون فيها الدقة مهمة، فإن الاحتفاظ بفاتورة التاجر أو الإيصال إلى جانب سجل البطاقة يمكن أن يجعل عمليات المطابقة المستقبلية أسهل.
حافظ على أمان مراجعات المدفوعات
عند الحاجة إلى مراجعة معاملة، قد تطلب فرق الدعم معلومات مثل:
- حساب Buvei أو معرف المستخدم الخاص بك،
- اسم التاجر،
- وقت المعاملة،
- المبلغ،
- العملة، و
- آخر أربعة أرقام من البطاقة.
لا ترسل بيانات الاعتماد الحساسة عبر البريد الإلكتروني أو الدردشة العادية، بما في ذلك:
- أرقام البطاقات الكاملة،
- رموز أمان البطاقة،
- كلمات المرور،
- كلمات المرور لمرة واحدة، أو
- المفاتيح الخاصة للمحفظة.
عادةً ما تكون أدلة المعاملة ذات الصلة كافية للتحقيق في عملية الدفع دون الكشف عن بيانات اعتماد غير ضرورية.
الخلاصة النهائية
لا يعني وجود فرق قدره سنت واحد تلقائيًا أن عملية الدفع بالبطاقة غير صحيحة.
قد تظهر الفروقات الصغيرة لأن التجار وأنظمة الدفع وجداول البيانات ومحركات الضرائب وأنظمة تحويل العملات وشبكات البطاقات قد تقوم بتقريب المبالغ في مراحل مختلفة.
وتتمثل الطريقة الأكثر موثوقية في إعادة بناء الحساب بالترتيب نفسه الذي يستخدمه التاجر:
الكمية → الخصم → الضريبة → تحويل العملة → التقريب النهائي
ثم قارن النتيجة مع معاملة البطاقة النهائية.
قد يكون الفرق الصغير مشروعًا، لكنه يجب أن يظل قابلًا للتفسير. وإذا تعذر مطابقة الإجمالي المعاد حسابه مع المبلغ الذي تم خصمه، أو بدا أن حساب التاجر لا يتوافق مع فاتورته نفسها، فاطلب تفاصيل الحساب قبل إعادة محاولة الدفع.