المقدمة
بدأت مدفوعات وكلاء الذكاء الاصطناعي تُحدث تغييرًا في طريقة تعامل الشركات مع المعاملات اليومية. فحتى بعد الموافقة على أحد المصروفات، قد تظل عملية دفع فاتورة أحد الموردين تتطلب عدة خطوات يدوية. إذ قد يحتاج الموظفون إلى تسجيل الدخول إلى بوابات الموردين، وإدخال تفاصيل الدفع، وإرسال المعاملات بأنفسهم. لكن وكلاء الذكاء الاصطناعي بدأوا يتولون بعض هذه المهام.
في 20 أكتوبر 2026، أعلنت Visa وBILL وBilltrust عن مشروع تجريبي مباشر يتيح لوكلاء الذكاء الاصطناعي المعتمدين إتمام مدفوعات فواتير الموردين الموافق عليها عبر بوابات الموردين. وتعمل Mastercard أيضًا على تطوير هذا المجال من خلال مبادرتها Agent Pay for Machines، المصممة لتمكين وكلاء الذكاء الاصطناعي من شراء الخدمات الرقمية ضمن أذونات وحدود إنفاق محددة مسبقًا.
تقرّب هذه التطورات الذكاء الاصطناعي من العمليات المالية اليومية للشركات. ومع بدء الشركات في استخدام الوكلاء لتنفيذ المدفوعات، أصبحت الأسئلة المتعلقة بصلاحيات الإنفاق وأمان المعاملات والرقابة المالية أكثر إلحاحًا.
ما هي مدفوعات وكلاء الذكاء الاصطناعي؟
تشير مدفوعات وكلاء الذكاء الاصطناعي إلى قيام وكلاء برمجيين ببدء المعاملات أو إتمامها نيابةً عن الأفراد أو الشركات. وعلى عكس مساعدي الذكاء الاصطناعي التقليديين الذين يقدمون التوصيات فقط، يستطيع هؤلاء الوكلاء التفاعل مع الخدمات الخارجية وتنفيذ المهام ضمن حدود الصلاحيات الممنوحة لهم.
ولتسهيل الفهم، يمكن تقسيم عمليات الدفع هذه إلى فئتين رئيسيتين:
- المدفوعات بمساعدة الذكاء الاصطناعي: يراجع الذكاء الاصطناعي الفواتير أو يُعدّ تفاصيل الدفع، بينما يتولى شخص الموافقة على المعاملة وإرسالها.
- المدفوعات التي يبدأها الوكيل: يبدأ الوكيل المعتمد المعاملات المؤهلة ويُكملها وفقًا للتعليمات المحددة مسبقًا.
على سبيل المثال، يمكن لموظف أن يطلب من أحد الوكلاء مراجعة فاتورة برنامج، ومقارنتها بالميزانية المعتمدة، وترتيب عملية الدفع. وبحسب نظام الدفع المستخدم، قد يتمكن الوكيل من إتمام المعاملة دون الحاجة إلى إدخال شخص لتفاصيل الدفع يدويًا.
كيف يغيّر وكلاء الذكاء الاصطناعي مدفوعات الشركات؟
تظهر التطبيقات العملية الأكثر أهمية في المجالات التي تتعامل فيها الشركات بالفعل مع معاملات متكررة وإجراءات دفع محددة.
مدفوعات الفواتير المدعومة بالذكاء الاصطناعي
تُعد معالجة الفواتير نقطة انطلاق طبيعية. إذ تتلقى الشركات بانتظام فواتير من الموردين ومزودي البرامج والمتعاقدين. وقد يستغرق التحقق من التفاصيل وإدخال معلومات الدفع في بوابات مختلفة وقتًا طويلًا.
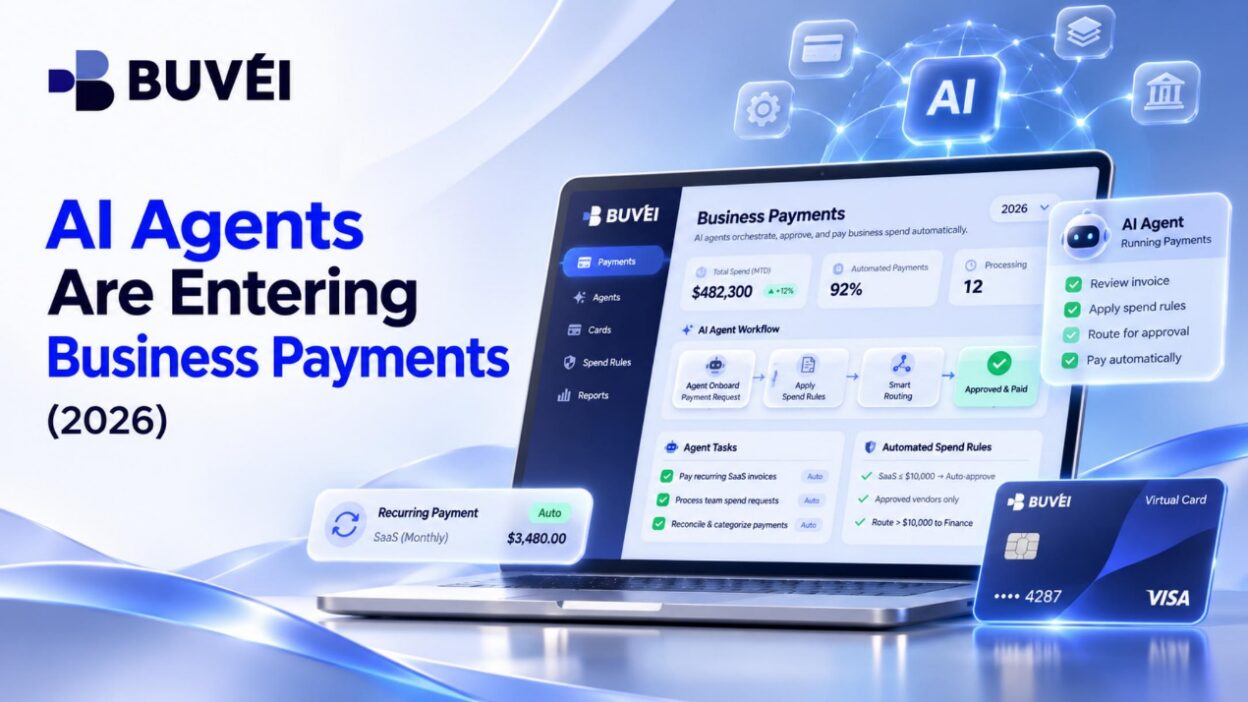
يمكن لوكلاء الذكاء الاصطناعي المساعدة من خلال استخراج تفاصيل الفواتير، ومقارنة المبالغ بسجلات المشتريات، وإرسال المدفوعات عبر الأنظمة المدعومة.
يقدم المشروع التجريبي الذي أطلقته Visa وBILL وBilltrust تطبيقًا عمليًا لهذا النهج. إذ يستخدم وكيل الدفع المعتمد من BILL بيانات اعتماد دفع مُرمّزة وتعليمات معتمدة من المشتري لإتمام مدفوعات الفواتير عبر بوابات الموردين التابعة لـ Billtrust. ويساعد بروتوكول Trusted Agent Protocol من Visa البوابة على التعرف على الوكيل والتحقق من هويته دون مطالبة المشترين بمشاركة بيانات تسجيل الدخول الخاصة بهم.
والأهم من ذلك أن المشتري هو من يوافق على تعليمات الدفع. أما الوكيل، فينفذ المعاملة المصرح بها بدلًا من اتخاذ قرار مستقل بشأن الفواتير التي ينبغي دفعها.
وبالنسبة إلى الفرق المالية التي تتعامل مع أعداد كبيرة من فواتير الموردين، فإن إزالة هذه الخطوات اليدوية قد توفر الوقت دون تغيير الجهة التي تمتلك صلاحية الموافقة النهائية على الدفع.
المشتريات الآلية ومدفوعات الموردين
يمكن لوكلاء الذكاء الاصطناعي أيضًا مساعدة الشركات في إدارة عمليات الشراء. فقد يتمكنون من مقارنة أسعار الموردين، ومراجعة شروط الشراء، وإعداد الطلبات، والتحقق من توافق النفقات المقترحة مع ميزانيات الأقسام.
لكن مرحلة الدفع تتطلب مزيدًا من الحذر. فتجديد اشتراك برنامج بشكل دوري وشراء معدات باهظة الثمن لا ينبغي أن يخضعا لمتطلبات الموافقة نفسها. لذلك، ستحتاج الشركات إلى تحديد المعاملات التي يمكن للوكلاء التعامل معها وتلك التي تتطلب موافقة المدير.
المدفوعات بين الوكلاء والخدمات والمدفوعات بين الآلات
يتعلق أحد الاستخدامات الناشئة الأخرى بشراء وكلاء الذكاء الاصطناعي للموارد الرقمية مباشرةً.
فقد يحتاج وكيل يعمل على مشروع ما إلى سعة إضافية من API، أو الوصول إلى مزود بيانات، أو موارد حوسبة إضافية. ومن خلال نظام دفع متوافق، يمكنه طلب هذه الخدمات والدفع مقابلها ضمن ميزانية معتمدة.
تُعد مبادرة Agent Pay for Machines من Mastercard أحد الأمثلة على ذلك. فهي تعتمد على بروتوكول x402، الذي يتيح للخدمات الرقمية طلب المدفوعات عبر الإنترنت، وتربط هذه المعاملات بالبنية التحتية للدفع لدى Mastercard. وقد أتاحت Mastercard للمطورين الوصول المبكر إلى المبادرة بعد إجراء تجارب متكاملة مع شركائها.
تشمل التطبيقات المحتملة الوصول إلى API، واستخدام نماذج الذكاء الاصطناعي، وخدمات البيانات، وموارد الحوسبة. وسيعتمد انتشار هذه التطبيقات على توفر بنية تحتية متوافقة، وقبول التجار، وموثوقية آليات تفويض المدفوعات.
أمان مدفوعات وكلاء الذكاء الاصطناعي ومخاطرها
إن منح البرامج إمكانية الوصول إلى وظائف الدفع ينطوي على مخاطر لا يمكن للشركات تجاهلها. وهناك ثلاثة مجالات تستحق اهتمامًا خاصًا.
الهوية وتفويض المدفوعات
يحتاج التجار ومزودو خدمات الدفع إلى التحقق من أن الوكيل حقيقي ومصرح له بالتصرف نيابةً عن شركة معينة. ويُعد بروتوكول Trusted Agent Protocol من Visa مثالًا على أحد الأساليب المصممة للتحقق من هوية الوكلاء المشاركين في التجارة الرقمية.
كما يجب على الشركات تحديد ما يمكن للوكيل شراءه، والموردين الذين يمكنه الدفع لهم، والمبالغ التي يُسمح له بإنفاقها. فعلى سبيل المثال، قد يُسمح بدفع فواتير البرامج الدورية التي لا تتجاوز 500 دولار، بينما تتطلب المعاملات الأكبر موافقة إضافية.
منع الاحتيال ومراقبة المعاملات
يمكن تنفيذ المدفوعات الآلية بسرعة. لذلك، يجب اكتشاف الرسوم المكررة والمبالغ غير المتوقعة والتجار غير المعروفين قبل أن تتحول إلى مشكلات أكبر.
يمكن لبيانات اعتماد الدفع المُرمّزة أن تقلل الحاجة إلى كشف تفاصيل البطاقة الفعلية عبر الخدمات المختلفة. وينبغي للشركات أيضًا الاحتفاظ بسجلات للمعاملات توضح ما تم طلبه، وما تمت الموافقة عليه، والمبلغ الذي تم تحصيله في النهاية.
المساءلة والرقابة البشرية
عندما ينفذ أحد الوكلاء عملية دفع، تظل الشركات بحاجة إلى معرفة الشخص الذي وافق عليها وكيفية تنفيذ المعاملة.
ينبغي أن تظل المراجعة البشرية جزءًا من القرارات المالية الحساسة، خاصةً عندما تتجاوز المدفوعات الحدود المعتمدة أو تتعلق بموردين غير معروفين. فأتمتة المعاملة لا تعني نقل المسؤولية المالية بعيدًا عن الشركة.
كيف تدعم BUVEI إدارة مدفوعات الشركات؟
في حين لا تزال المدفوعات التي تنفذها الوكلاء في طور التطور، تواصل معظم الشركات دفع تكاليف البرامج والإعلانات والخدمات عبر الإنترنت باستخدام معاملات البطاقات التقليدية. وتصبح إدارة هذه النفقات أكثر صعوبة عندما تشترك فرق ومشروعات مختلفة في وسائل الدفع نفسها.
توفر BUVEI بطاقات Visa وMastercard افتراضية، مع مجموعة من الميزات المصممة لمساعدة الشركات على تنظيم هذه المدفوعات.
تعدد BINs والتوافق مع وسائل الدفع
يختلف قبول البطاقات من منصة إلى أخرى، ولذلك قد يكون الوصول إلى خيارات BIN متعددة مفيدًا.
تدعم BUVEI عدة أرقام BIN لبطاقات Visa وMastercard عبر مناطق إصدار مختلفة. وتناسب بطاقاتها الافتراضية مجموعة من الاستخدامات، بدءًا من منصات الإعلان مثل Google Ads وMeta Ads، وصولًا إلى اشتراكات الذكاء الاصطناعي وSaaS مثل ChatGPT وCanva وNotion. كما يمكن استخدامها في المشتريات الدولية المؤهلة ونفقات السفر.
ويعتمد القبول الفعلي على التاجر ونوع البطاقة ومنطقة إصدارها وفحوصات الدفع المعمول بها.
إدارة بطاقات متعددة والتحكم في الإنفاق
إن استخدام بطاقة واحدة لجميع نفقات الشركة يجعل تحديد الرسوم الفردية أكثر صعوبة. وتتيح BUVEI للمستخدمين إصدار وإدارة عدة بطاقات افتراضية من حساب واحد.
يمكن للشركة تخصيص بطاقات منفصلة لخدمات ChatGPT وCanva وNotion، بالإضافة إلى المشروعات أو الأقسام المختلفة. وهذا يجعل تتبع المدفوعات أسهل وتنظيم نفقات البرامج أكثر وضوحًا.
تشمل أدوات التحكم الإضافية إصدار البطاقات بالجملة وإجراء عمليات الشحن بالجملة، وتحديد حدود إنفاق مخصصة، وتجميد البطاقات وإلغاء تجميدها، وإغلاق البطاقات. كما تعرض المنصة رسوم الشحن والدفع بوضوح.
مرونة التمويل وأمان البطاقات
تدعم BUVEI شحن الرصيد باستخدام USDT عبر شبكتي TRC20 وERC20، مما يوفر طريقة إضافية لتمويل البطاقات الافتراضية. وينبغي للمستخدمين دائمًا التأكد من تطابق شبكة التحويل مع عنوان الاستلام.
يمكن إصدار البطاقات بسرعة بعد التسجيل، بينما تختلف متطلبات التحقق بحسب BIN المحدد وشروط الحساب المعمول بها.
كما تقلل البطاقات الافتراضية الحاجة إلى الكشف المباشر عن معلومات البطاقة المصرفية الأساسية للتجار الأفراد. وتوفر BUVEI دعمًا للعملاء عبر الإنترنت وإمكانية التواصل مع مديري حسابات مخصصين للحصول على مساعدة إضافية.
ما مستقبل مدفوعات وكلاء الذكاء الاصطناعي؟
ستؤثر ثلاثة تطورات في سرعة اعتماد الشركات على المدفوعات التي تنفذها الوكلاء:
- زيادة المعاملات المستقلة: قد تتولى الوكلاء المزيد من مهام الشراء ومعالجة الفواتير والمدفوعات الدورية ضمن الحدود المعتمدة.
- تعزيز ضوابط الدفع: سيزداد الاهتمام بالتحقق من الهوية والتفويض المفوض ومراقبة المعاملات.
- اتساع نطاق قبول التجار: ستحتاج شبكات الدفع والتجار إلى وسائل موثوقة للتعرف على الوكلاء المعتمدين والتعامل مع عمليات استرداد الأموال والنزاعات.
لن تحدد قدرات الذكاء الاصطناعي وحدها سرعة تطور هذا السوق. فالبنية التحتية للدفع وقبول التجار وثقة الشركات ستؤدي أدوارًا لا تقل أهمية.
الخاتمة
قد تتولى وكلاء الذكاء الاصطناعي في نهاية المطاف حصة متزايدة من المدفوعات التجارية الدورية، لكن تنفيذ المعاملة لا يعني امتلاك صلاحيات مالية غير محدودة.
ستظل الشركات بحاجة إلى تحديد ما يمكن للوكلاء شراءه، والمبالغ التي يُسمح لهم بإنفاقها، والحالات التي تتطلب موافقة بشرية. وستكون الشركات القادرة على أتمتة المدفوعات الروتينية مع الحفاظ على رقابة واضحة على الإنفاق في وضع أفضل مع تولي الذكاء الاصطناعي المزيد من المهام المالية.