はじめに
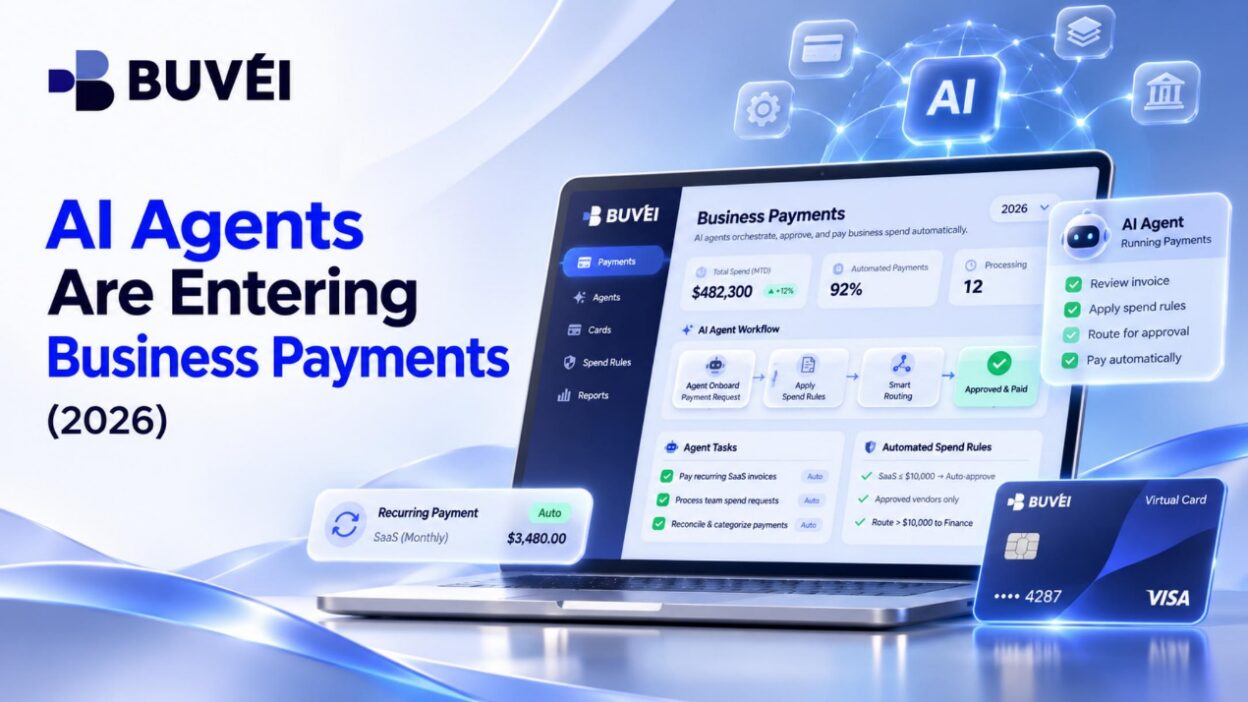
AIエージェントによる決済は、企業の日常的な取引処理のあり方を変え始めています。経費の承認が完了していても、仕入先への請求書の支払いには、依然として複数の手作業が必要になることがあります。従業員は仕入先のポータルにログインし、決済情報を入力して、自ら取引を送信しなければならない場合があります。AIエージェントは、こうした作業の一部を担い始めています。
2026年10月20日、Visa、BILL、Billtrustは、認可されたAIエージェントが仕入先のポータルを通じて、承認済みの請求書の支払いを完了できるようにする実稼働パイロットプロジェクトを発表しました。Mastercardも、Agent Pay for Machinesイニシアチブを通じて、この分野の開発を進めています。この取り組みは、事前に設定された権限と支出上限の範囲内で、AIエージェントがデジタルサービスを購入できるようにすることを目的としています。
これらの動きにより、AIは企業の日常的な財務業務に一層近づいています。企業が決済処理にエージェントを活用し始めるにつれ、支出権限、取引の安全性、財務管理に関する課題を無視することは難しくなっています。
AIエージェント決済とは?
AIエージェント決済とは、ソフトウェアエージェントが個人や企業に代わって取引を開始または完了する仕組みです。提案やアドバイスを提供する従来型のAIアシスタントとは異なり、エージェントは外部サービスと連携し、認可された範囲内でタスクを実行できます。
わかりやすくするために、こうした決済の仕組みは大きく2つのカテゴリーに分けられます。
- AI支援型決済: AIが請求書を確認したり、決済情報を準備したりする一方で、人間が取引を承認して送信します。
- エージェント主導型決済: 認可されたエージェントが、事前に定められた指示に従って、対象となる取引を開始し、完了します。
例えば、従業員がエージェントにソフトウェアの請求書を確認させ、承認済みの予算と照合したうえで、支払いを手配するよう依頼できます。決済システムによっては、人間が決済情報を手動で入力しなくても、エージェントが取引を完了できます。
AIエージェントが企業決済をどのように変えているのか
最も実用的な活用方法は、企業がすでに定型的な取引や確立された決済手順を扱っている分野で生まれています。
AIを活用した請求書の支払い
請求書処理は、AIエージェントを導入する自然な出発点です。企業は仕入先、ソフトウェアプロバイダー、請負業者から定期的に請求書を受け取ります。内容を確認し、複数のポータルに決済情報を入力する作業には、かなりの時間がかかることがあります。
AIエージェントは、請求書から情報を抽出し、購入記録と金額を照合し、対応するシステムを通じて支払いを送信することで、こうした作業を支援できます。
Visa、BILL、Billtrustのパイロットプロジェクトは、この仕組みを実際に導入した事例です。BILLの認可済みPayment Agentは、トークン化された決済認証情報と購入者が承認した指示を使用し、Billtrustの仕入先ポータルを通じて請求書の支払いを完了します。VisaのTrusted Agent Protocolは、購入者がログイン認証情報を共有することなく、ポータルがエージェントを認識して認証できるよう支援します。
重要なのは、支払いの指示を承認するのは購入者であるという点です。エージェントは、どの請求書を支払うべきかを独自に判断するのではなく、認可された取引を実行します。
大量の仕入先請求書を処理する経理・財務チームにとって、こうした手作業を削減できれば、最終的な決済権限を変更することなく、業務時間を短縮できる可能性があります。
調達業務と仕入先への支払いの自動化
AIエージェントは、企業の購買管理にも役立つ可能性があります。仕入先の価格比較、購入条件の確認、注文の準備、予定されている支出と部門予算の照合などを実行できます。
ただし、決済段階ではより慎重な対応が必要です。ソフトウェアの通常更新と高額な設備購入に、同じ承認要件を適用すべきではありません。企業は、どの取引をエージェントに任せられるのか、どの取引に管理者の承認が必要なのかを明確にする必要があります。
エージェントとサービス間、およびマシン間の決済
もう一つの新たな活用分野は、AIエージェントがデジタルリソースを直接購入することです。
プロジェクトに取り組むエージェントは、追加のAPI利用枠、データプロバイダーへのアクセス、またはコンピューティングリソースを必要とする場合があります。対応する決済システムを利用すれば、承認済みの予算内でサービスをリクエストし、支払いまで実行できます。
MastercardのAgent Pay for Machinesは、その一例です。この仕組みは、デジタルサービスがオンライン決済を要求できるx402プロトコルを基盤としており、そうした取引をMastercardの決済インフラに接続します。Mastercardはパートナーとのエンドツーエンドのパイロットテストを経て、開発者向けのEarly Accessを開始しました。
想定される用途には、APIアクセス、AIモデルの利用、データサービス、コンピューティングリソースなどがあります。普及が進むかどうかは、互換性のあるインフラ、加盟店側の対応、そして信頼性の高い決済認証に左右されます。
AIエージェント決済のセキュリティとリスク
ソフトウェアに決済機能へのアクセスを許可すると、企業が無視できないリスクが生じます。特に注意すべき分野は3つあります。
本人確認と決済の認可
加盟店や決済プロバイダーは、エージェントが正規のものであり、特定の企業を代表して行動する権限を持っていることを確認する必要があります。VisaのTrusted Agent Protocolは、デジタルコマースに関与するエージェントを認証するために設計された仕組みの一例です。
企業は、エージェントが何を購入できるのか、どの仕入先に支払いができるのか、いくらまで支出できるのかも定義しなければなりません。例えば、通常のソフトウェア請求書には500ドルまでの支払いを許可し、それを超える取引には追加承認を求めることができます。
不正防止と取引モニタリング
自動決済は短時間で実行される可能性があります。二重請求、想定外の金額、見慣れない加盟店などを、より大きな問題につながる前に検出する必要があります。
トークン化された決済認証情報を使用すれば、複数のサービス間で実際のカード情報を公開する必要性を減らせます。また企業は、何がリクエストされ、承認され、最終的に請求されたのかを示す取引記録を維持する必要があります。
説明責任と人間による監督
エージェントが支払いを実行した場合でも、企業は誰がその支払いを承認し、どのように取引が行われたのかを把握しておく必要があります。
特に、支払いが承認済みの上限を超える場合や、取引先が初めての仕入先である場合など、重要な財務判断には人間による確認を残すべきです。取引を自動化しても、企業の財務責任がなくなるわけではありません。
BUVEIが企業の決済管理をどのように支援するのか
エージェントによる決済の開発が進む一方で、ほとんどの企業は依然として、ソフトウェア、広告、オンラインサービスの支払いに従来型のカード決済を利用しています。複数のチームやプロジェクトが同じ決済手段を共有している場合、こうした経費の管理はさらに難しくなります。
BUVEIは、企業がこれらの支払いを整理・管理できるよう設計された機能を備えた、VisaおよびMastercardのバーチャルカードを提供しています。
複数のBINと決済への対応
カードの利用可否はプラットフォームによって異なるため、複数のBINを選択できることが役立つ場合があります。
BUVEIは、複数の発行地域に対応したVisaおよびMastercardのBINをサポートしています。バーチャルカードは、Google AdsやMeta Adsなどの広告プラットフォームから、ChatGPT、Canva、NotionなどのAI・SaaSサブスクリプションまで、さまざまな用途に対応しています。また、利用条件を満たす海外購入や旅行関連の支払いにも使用できます。
実際に利用できるかどうかは、加盟店、カードの種類、発行地域、および適用される決済審査によって異なります。
複数カードの管理と支出コントロール
すべての事業経費を1枚のカードで支払うと、個々の請求を特定しにくくなります。BUVEIでは、1つのアカウントから複数のバーチャルカードを発行・管理できます。
企業は、ChatGPT、Canva、Notionのほか、異なるプロジェクトや部門ごとに専用カードを割り当てることができます。これにより、支払いの追跡が容易になり、ソフトウェア関連の経費も整理しやすくなります。
その他の管理機能には、カードの一括発行と一括チャージ、個別の支出上限設定、カードの一時停止・再開、カードの解約などがあります。チャージ手数料や決済手数料もプラットフォーム上で確認できます。
柔軟な資金チャージとカードのセキュリティ
BUVEIはTRC20およびERC20ネットワークを通じたUSDTチャージに対応しており、バーチャルカードに資金を追加する別の方法を提供しています。送金時には、必ず送金ネットワークと受取アドレスのネットワークが一致していることを確認してください。
登録後、カードを迅速に発行できます。本人確認の要件は、選択したBINや適用されるアカウント条件によって異なります。
バーチャルカードを利用すれば、個々の加盟店に対してメインの銀行カード情報を直接開示する必要性も減らせます。BUVEIはオンラインカスタマーサポートを提供しているほか、追加のサポートが必要な場合には専任のアカウントマネージャーに相談できます。
AIエージェント決済の今後の展開
企業によるエージェント主導型決済の導入スピードには、次の3つの動向が影響すると考えられます。
- 自律的な取引の拡大: エージェントが承認済みの上限内で、購買、請求書処理、定型的な支払いなど、より多くの業務を担うようになる可能性があります。
- 決済管理の強化: 本人確認、権限の委任、取引モニタリングの重要性がさらに高まります。
- 加盟店での対応拡大: 決済ネットワークと加盟店には、認可されたエージェントを確実に識別し、返金や紛争に対応するための信頼性の高い仕組みが求められます。
この市場の成長スピードを決めるのは、AIの機能だけではありません。決済インフラ、加盟店側の対応、そして企業からの信頼も同じくらい重要になります。
まとめ
AIエージェントは、将来的に企業の日常的な支払いのうち、ますます大きな割合を担うようになる可能性があります。しかし、取引を実行できることと、無制限の財務権限を持つことは同じではありません。
企業は引き続き、エージェントが何を購入できるのか、いくらまで支出できるのか、どのような場合に人間の承認が必要なのかを決める必要があります。支出に対する明確な管理を維持しながら定型的な支払いを自動化できる企業は、AIがより多くの財務業務を担うようになる中で、より有利な立場に立てるでしょう。