

يقدّم أحد مورّدي البرمجيات في أوروبا طريقتين لتجديد الاشتراك: حفظ بطاقة دفع أو توقيع تفويض للخصم المباشر عبر SEPA.
إذا كانت شركتك تستخدم بالفعل البطاقات الافتراضية للإنفاق عبر الإنترنت، فمن الطبيعي أن يبرز سؤال:
هل يمكن استخدام بطاقة افتراضية مع الخصم المباشر عبر SEPA؟
الإجابة هي لا.
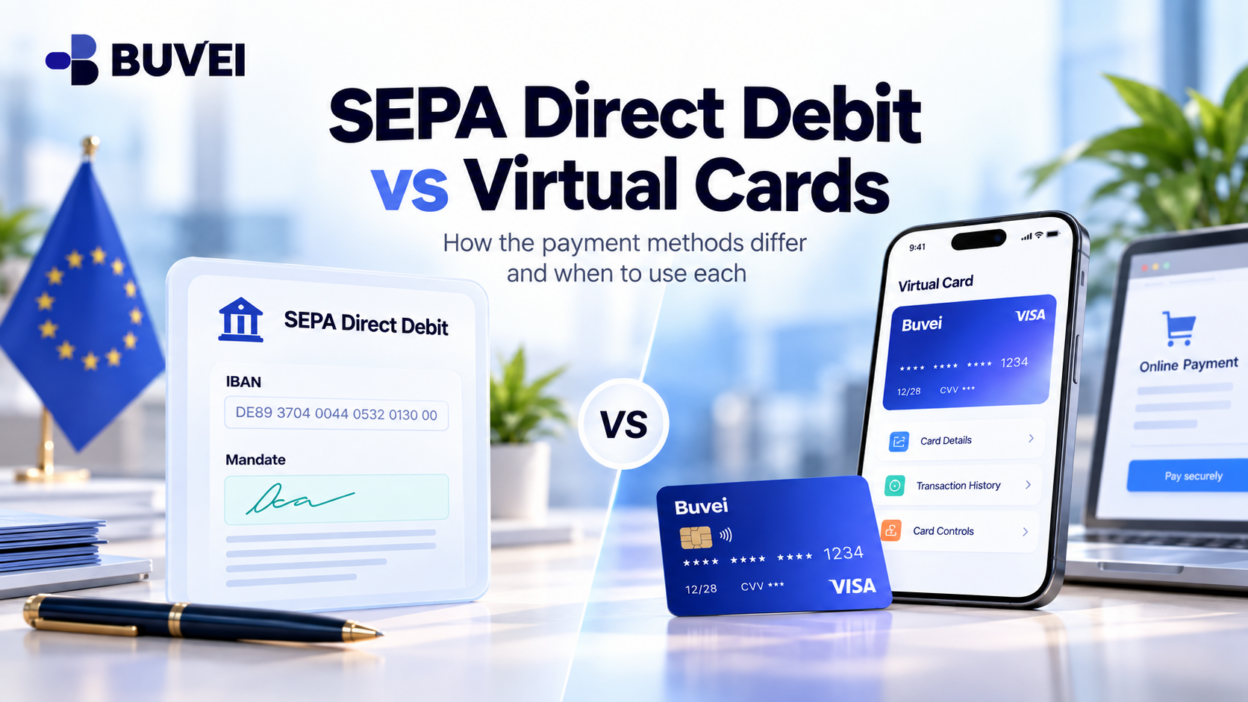
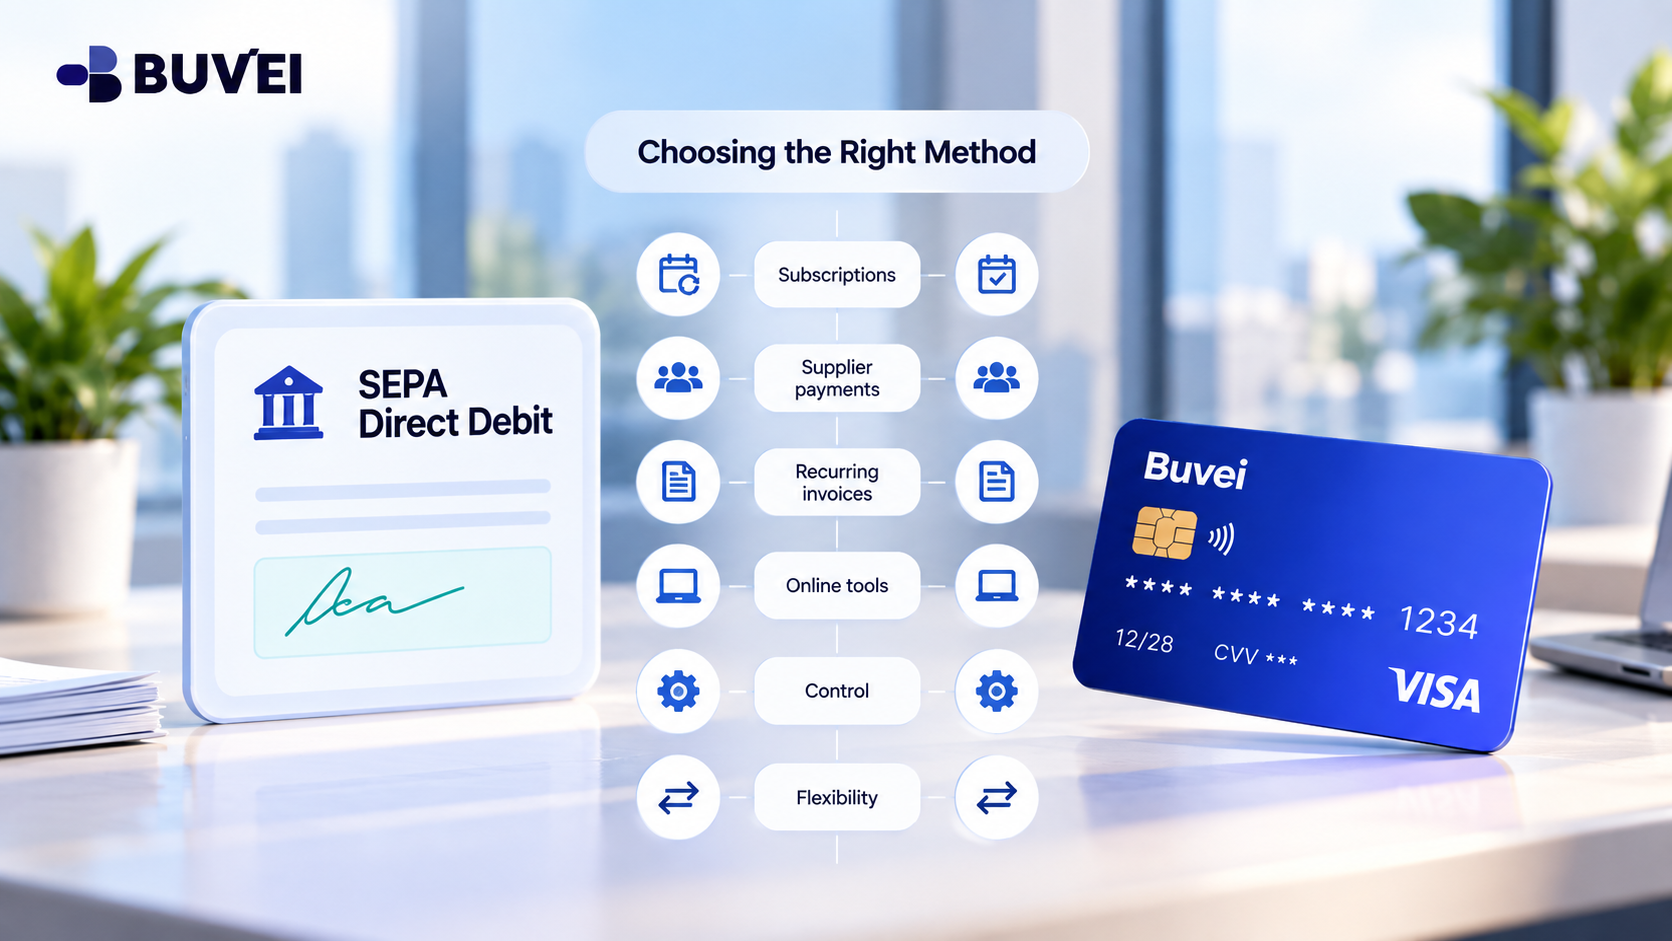
البطاقة الافتراضية وتفويض الخصم المباشر عبر SEPA هما ترتيبا دفع مختلفان. فهما يستخدمان معرّفات مختلفة، ويتبعان عمليات تحصيل مختلفة، ويوفران للدافع مستويات مختلفة من التحكم.
تعمل البطاقة الافتراضية فقط عندما يوفّر المورد طريقة دفع متوافقة بالبطاقة. وهي ليست رقم IBAN ولا يمكنها أن تحل محل حساب مصرفي يدعم الخصم المباشر عبر SEPA.
البطاقة الافتراضية مقابل الخصم المباشر عبر SEPA
بالنسبة إلى الاشتراك المدفوع بالبطاقة، تقدّم الشركة بيانات البطاقة من خلال صفحة الدفع التي يدعمها التاجر.
بعد ذلك، يمكن للتاجر تقديم عمليات الخصم المستقبلية المؤهلة وفقًا لاتفاقية العميل وقواعد البطاقات المعمول بها.
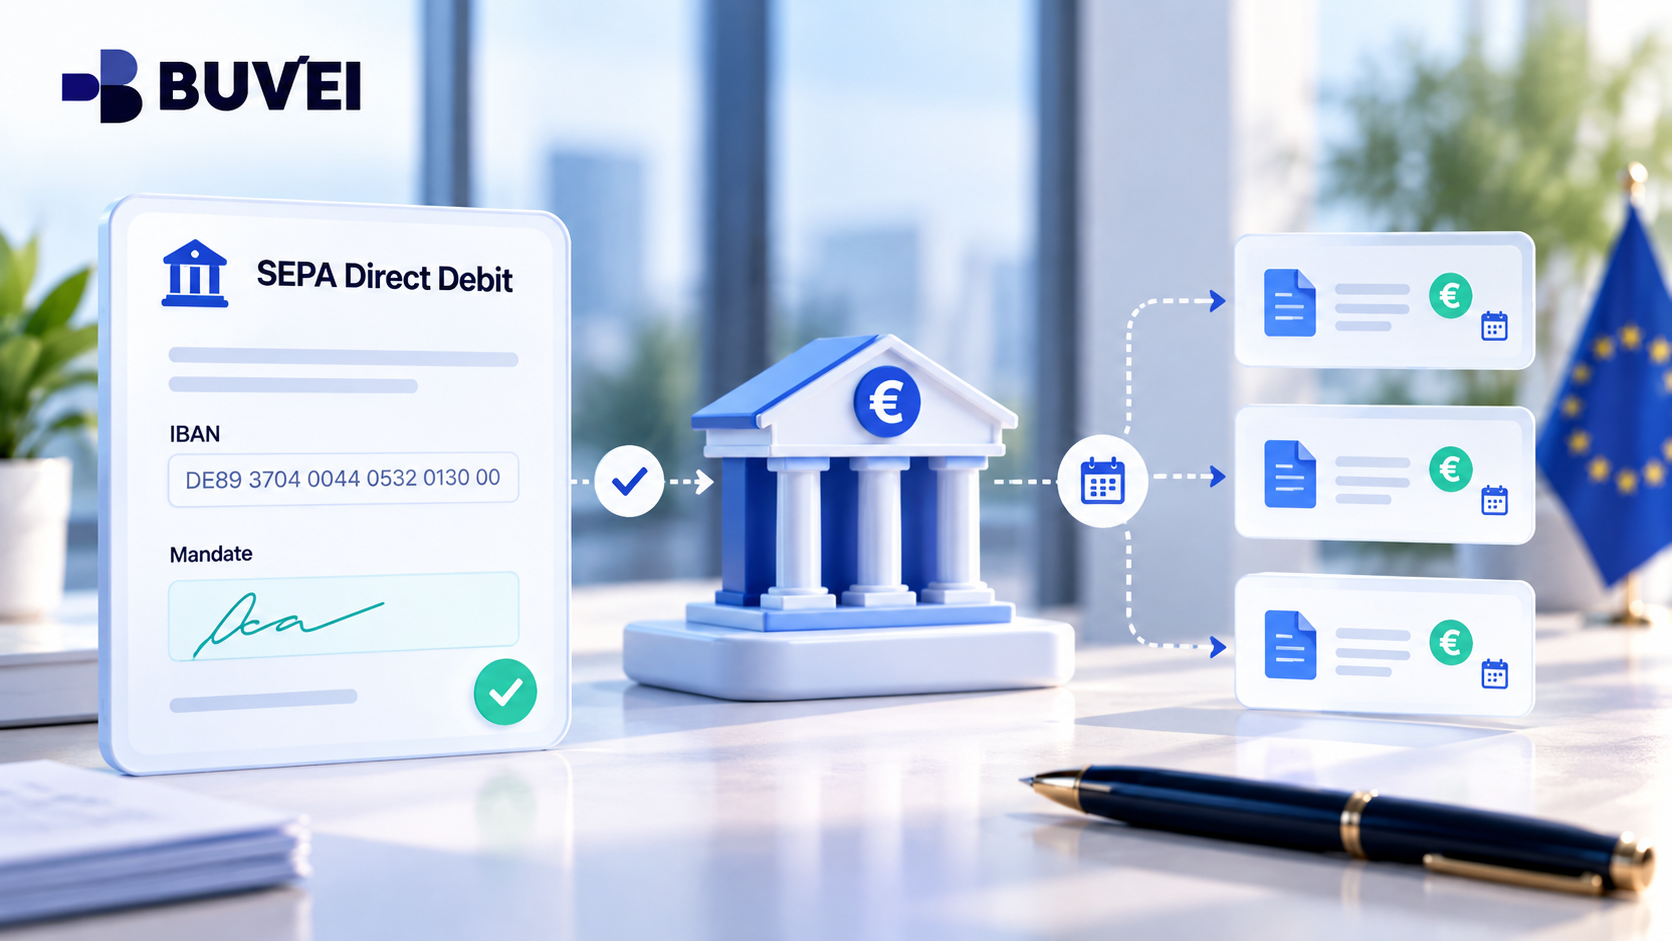
أما في حالة الخصم المباشر عبر SEPA، فتفوض الشركة جهة دائنة محددة لخصم الأموال من حساب دفع مقوّم باليورو وفقًا لتفويض متفق عليه.
وهذا يعني أن الدافع يقدّم:
- رقم IBAN مؤهل
- معلومات التفويض
- التفويض المطلوب
- أي تأكيد مصرفي مطلوب وفقًا للنظام
ولا يمكن إدخال رقم البطاقة ورمز CVV بدلًا من رقم IBAN.
ما الذي يجيزه تفويض SEPA فعليًا؟
التفويض ليس مجرد نموذج للفوترة.
فهو يجيز لدائن محدد طلب الأموال من البنك أو حساب الدفع الخاص بالدافع وفقًا لنظام الخصم المباشر عبر SEPA المختار.
قبل الموافقة عليه، تحقق من:
- الاسم القانوني للدائن
- معرّف الدائن
- المرجع الفريد للتفويض
- الكيان القانوني للدافع
- رقم IBAN
- ما إذا كان التفويض لمرة واحدة أو متكررًا
- طريقة التوقيع أو الموافقة
- العقد وشروط الفوترة ذات الصلة
احتفظ بنسخة من التفويض ضمن سجلات مورّدي الشركة.
كما ينبغي للشركة التأكد من أن الدائن المذكور في التفويض يطابق المورد الفعلي أو وكيل الفوترة الموثّق.
إذا كان كيان الفاتورة أو العلامة التجارية للمنتج أو الدائن المقترح غير متطابقين، فاطلب تفسيرًا مكتوبًا عبر جهة اتصال معروفة وموثوقة لدى المورد قبل توقيع أي شيء.
SEPA Core مقابل SEPA B2B
يصف المجلس الأوروبي للمدفوعات نظامين رئيسيين للخصم المباشر عبر SEPA:
SEPA Core
مصمم بشكل أساسي للمستهلكين، على الرغم من أنه قد يكون متاحًا أيضًا في بعض الحالات التجارية.
SEPA B2B
مصمم خصيصًا للدافعين من الشركات.
يعتمد كلا النظامين على تفويض مسبق من خلال تفويض دفع، لكنهما غير قابلين للاستبدال.
ومن الاختلافات المهمة بينهما طريقة التعامل مع عمليات استرداد الأموال.
في إطار SEPA Core، يوضح EPC أنه يمكن للدافع طلب استرداد الأموال خلال ثمانية أسابيع بعد عملية خصم مصرح بها، وقد تكون له حقوق إضافية في حالة المعاملات غير المصرح بها.
أما في إطار SEPA B2B، فلا يوجد حق مماثل في استرداد الأموال بالنسبة إلى معاملة مصرح بها وفقًا للنظام، كما يجب على بنك الدافع التحقق من معلومات التفويض قبل تنفيذ عملية الخصم.
وبالنسبة إلى الخصم المباشر B2B، ينبغي للشركة التأكد من أن بنكها يدعم هذا النظام فعليًا وأن أي خطوات تسجيل أو تحقق مطلوبة قد اكتملت.
اسأل عن طريقة الدفع التي يطلبها المورد فعليًا
لا تفترض أن استخدام المورد لكلمة "SEPA" يعني الشيء نفسه في جميع الحالات.
اسأل:
- هل الدفع بالبطاقة متاح لهذه الخطة تحديدًا؟
- هل الخصم المباشر عبر SEPA إلزامي أم اختياري؟
- هل النظام هو Core أم B2B؟
- ما الكيان القانوني الذي يُعد الدائن؟
- ما معرّف الدائن؟
- ما مرجع التفويض؟
- متى سيتم تنفيذ عملية الخصم الأولى؟
- ما المبلغ المتوقع؟
كما ينبغي أن تسأل البنك أو مزود حساب الدفع لديك عما إذا كان الحساب يدعم نظام SEPA المحدد.
فحساب الدفع الذي يقبل تحويلات SEPA العادية لا يدعم تلقائيًا الخصم المباشر SEPA B2B.
متى تظل البطاقة الافتراضية خيارًا مناسبًا؟
إذا كان المورد يوفّر الدفع بالبطاقة وكانت البطاقة مؤهلة، فقد تظل البطاقة الافتراضية المخصصة مفيدة.
فعلى سبيل المثال، يمكنها مساعدة الشركة على:
- فصل مورد واحد عن النفقات المتكررة الأخرى
- تتبع نشاط البطاقة بشكل أوضح
- تطبيق ضوابط الإنفاق المتاحة
- تسوية مدفوعات SaaS بسهولة أكبر
وقد يكون ذلك مناسبًا لخطط SaaS ذاتية الخدمة أو للموردين الذين يواصلون دعم الدفع عبر البطاقة.
عندما يقبل التاجر البطاقات الافتراضية من Buvei، يمكن للشركات استخدام ضوابط البطاقة وسجل المعاملات لإدارة مدفوعات الموردين المعتمدة بشكل أكثر وضوحًا.
ولكن إذا كان المورد يتطلب الخصم المباشر عبر SEPA للخطة المختارة، فلا يمكن استخدام البطاقة الافتراضية كحل بديل.
ستحتاج الشركة إلى حساب دفع مناسب يدعم SEPA وإتمام عملية التفويض المطلوبة.
الانتقال من الدفع بالبطاقة إلى SEPA
يظهر خطر شائع عندما تنتقل الشركة من الفوترة عبر البطاقة إلى الخصم المباشر عبر SEPA.
فعلى سبيل المثال، قد يقبل المورد مدفوعات البطاقات لخطة مخصصة لفريق أصغر، لكنه يشترط SEPA B2B لاتفاقية المؤسسات.
أثناء عملية الانتقال، تحقق من:
- آخر فترة فوترة تم تحصيلها من البطاقة
- أول فترة فوترة سيتم تحصيلها عبر SEPA
- كيان الدائن الجديد
- مرجع التفويض
- تاريخ أول عملية خصم عبر SEPA
- ما إذا كان قد تم إيقاف تعليمات الفوترة السابقة عبر البطاقة
وهذا مهم لأن طريقتي الدفع قد تظلان نشطتين أثناء فترة الانتقال.
إذا لم تؤكد الشركة تاريخ الانتقال الفعلي، فقد يكون من الصعب معرفة ما إذا كانت عمليتا الخصم تتعلقان بفترتي خدمة منفصلتين أم أنهما عمليتا تحصيل مكررتان.
تجنب المدفوعات المكررة
إذا فشلت عملية تحصيل SEPA، فلا تدفع الفاتورة نفسها فورًا باستخدام البطاقة.
قد يفشل الخصم المباشر بسبب:
- عدم تسجيل التفويض بشكل صحيح
- إدخال رقم IBAN غير صحيح
- عدم دعم البنك للنظام
- عدم كفاية الأموال
- رفض البنك لعملية الخصم
- استمرار الحاجة إلى تحقق إضافي
قبل استخدام البطاقة كوسيلة احتياطية، اسأل المورد عما إذا كان سيعيد محاولة عملية الخصم الفاشلة.
إذا أجريت دفعة يدوية بالبطاقة، فاحصل على تأكيد كتابي بأن الفاتورة نفسها لن يتم تحصيلها لاحقًا عبر SEPA.
وهذا مهم بشكل خاص أثناء الانتقال بين طرق الدفع.
العقد وطريقة الدفع منفصلان
لا يؤدي تغيير طريقة الدفع أو حظرها تلقائيًا إلى إلغاء الالتزام التجاري.
على سبيل المثال:
- قد يؤدي إلغاء تفويض SEPA إلى إيقاف عملية تحصيل مستقبلية
- قد يؤدي تجميد البطاقة الافتراضية إلى منع دفعة بالبطاقة
- قد يؤدي حذف طريقة الدفع المحفوظة إلى إيقاف محاولة الدفع
لكن لا يؤدي أي من هذه الإجراءات تلقائيًا إلى إنهاء عقد ساري المفعول مع المورد.
لإلغاء الاشتراك أو الخدمة، اتبع إجراءات الإلغاء التجارية التي يحددها المورد.
وينبغي إدارة صلاحيات الدفع والالتزامات التعاقدية بشكل منفصل.
الأمان عند وصول طلب تفويض عبر البريد الإلكتروني
قد يرسل المورد الشرعي تفويض SEPA عبر البريد الإلكتروني.
لكن يمكن أيضًا لجهة احتيالية إنشاء نموذج يبدو مقنعًا.
إذا ظهر تفويض جديد بشكل غير متوقع، فتحقق منه بشكل مستقل.
تحقق من:
- المورد من خلال بوابته الحالية
- رقم هاتف أو جهة اتصال معروفة
- الاسم القانوني للدائن
- معرّف الدائن
- الكيان القانوني للدافع
- رقم IBAN المقصود
- الأشخاص المفوضين بالتوقيع عن الشركة
لا تعتمد فقط على بيانات الاتصال الواردة داخل البريد الإلكتروني غير المتوقع نفسه.
إذا كان البنك يتطلب تأكيدًا منفصلًا لـ B2B، فأكمل ذلك من خلال قناة البنك الموثوقة.
ما الذي يجب الاحتفاظ به في السجلات؟
بالنسبة إلى الخصم المباشر عبر SEPA، احتفظ بـ:
- التفويض الموقع أو التأكيد الرقمي
- معرّف الدائن
- مرجع التفويض
- نوع النظام
- رقم IBAN للدافع بعد إخفاء جزء منه
- الفاتورة
- تاريخ التحصيل
- سجل الخصم البنكي
وبالنسبة إلى مدفوعات البطاقات، احتفظ بـ:
- اتفاقية الدفع مع التاجر
- مرجع البطاقة بعد إخفاء جزء منه
- تأكيد الدفع أو المصادقة
- الفاتورة
- سجل معاملة البطاقة
يسهّل ذلك ربط سجل الدفع الظاهر بالمورد الفعلي والعقد ذي الصلة.
ويكون ذلك مفيدًا بشكل خاص عندما يختلف كيان الفوترة القانوني للمورد عن اسم المنتج الذي يظهر للموظفين.
قرار بسيط قبل الدفع
قبل اختيار أي من الطريقتين، تأكد من:
- طرق الدفع التي يدعمها المورد
- طريقة الدفع التي تنطبق على خطتك المحددة
- هوية الدائن القانوني
- ما إذا كان SEPA Core أو B2B هو النظام المستخدم
- الحساب أو البطاقة التي سيتم الخصم منها
- المبلغ المتوقع وتاريخ التحصيل
- الشخص المخول بالموافقة على طريقة الدفع
- الإجراءات التي يجب تنفيذها بشكل منفصل لإلغاء الخدمة
إذا كان المورد يتطلب SEPA، فلا تدخل رقم البطاقة في حقل IBAN.
وإذا كان المورد يوفّر الدفع بالبطاقة فقط، فلا ترسل بياناتك المصرفية إلى جهة اتصال لم يتم التحقق منها.
استخدم طريقة الدفع التي يدعمها فعليًا كل من المورد وحساب الدفع المعتمد لديك.
أفكار ختامية
إن البطاقة الافتراضية وتفويض الخصم المباشر عبر SEPA ليسا بديلين متبادلين.
تكون البطاقة الافتراضية مفيدة عندما يوفّر المورد طريقة دفع متوافقة بالبطاقة.
ويتطلب الخصم المباشر عبر SEPA حسابًا مصرفيًا أو حساب دفع مؤهلًا، ورقم IBAN، وتفويضًا من خلال عملية التفويض ذات الصلة.
وبالنسبة إلى الشركات، فإن النهج الأكثر أمانًا هو الفصل بين ثلاثة أمور:
- عقد المورد
- تفويض الدفع
- أداة الدفع
عندما تكون هذه العناصر موثقة بوضوح، تصبح مدفوعات الموردين المتكررة أسهل في الإدارة والتسوية والتغيير، دون إنشاء عمليات خصم مكررة أو التزامات غير متوقعة.