

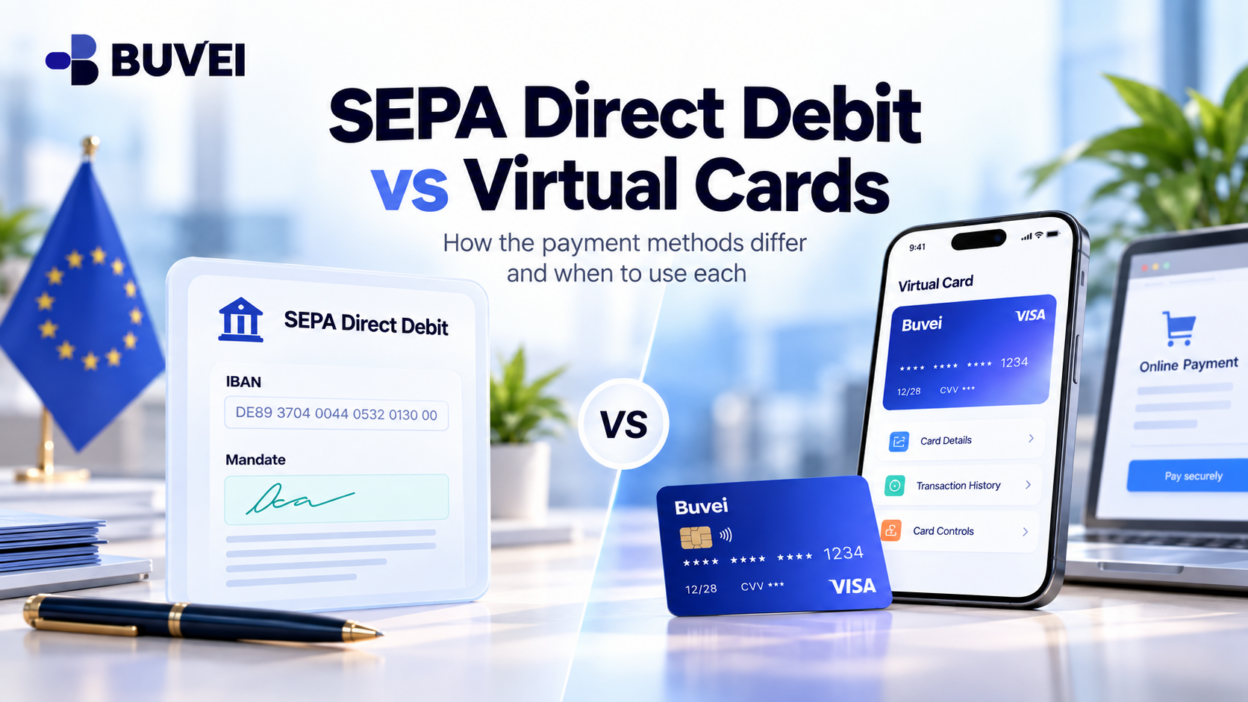
Європейський постачальник програмного забезпечення пропонує два способи продовження підписки: зберегти платіжну картку або підписати мандат на SEPA Direct Debit.
Якщо ваша компанія вже використовує віртуальні картки для онлайн-платежів, цілком природно виникає запитання:
Чи можна використовувати віртуальну картку для SEPA Direct Debit?
Відповідь — ні.
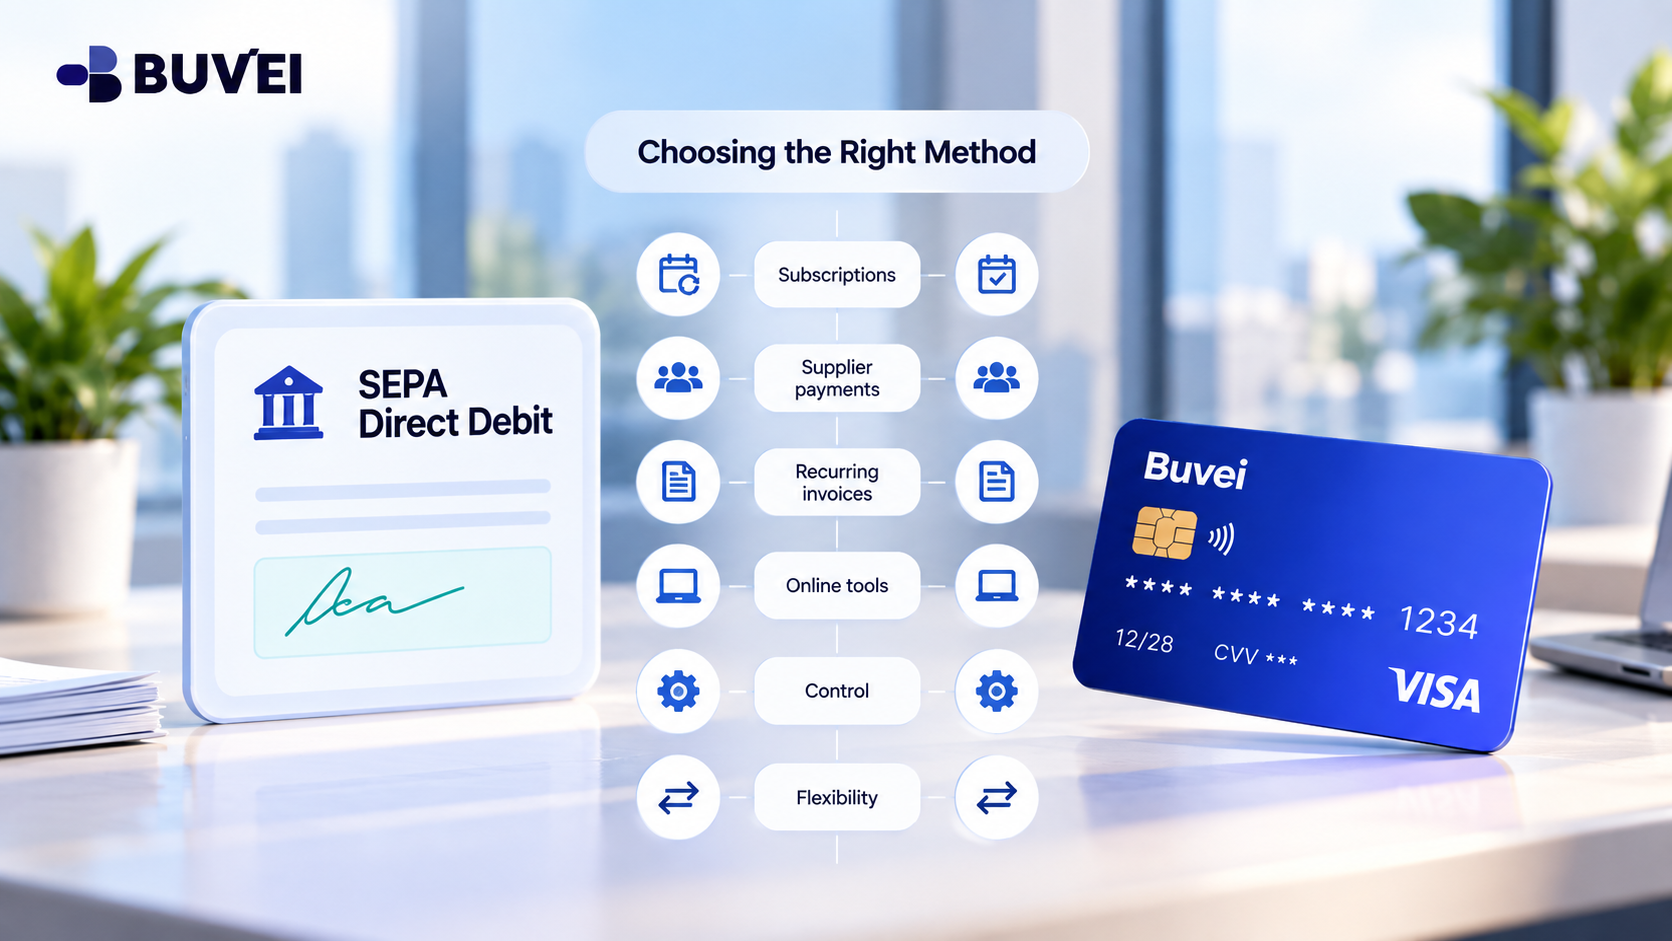
Віртуальна картка та мандат SEPA Direct Debit є двома різними способами організації платежів. Вони використовують різні ідентифікатори, передбачають різні процеси списання коштів і надають платнику різні можливості контролю.
Віртуальна картка працює лише там, де постачальник пропонує сумісний спосіб оплати карткою. Вона не є IBAN і не може замінити банківський рахунок, який підтримує SEPA Direct Debit.
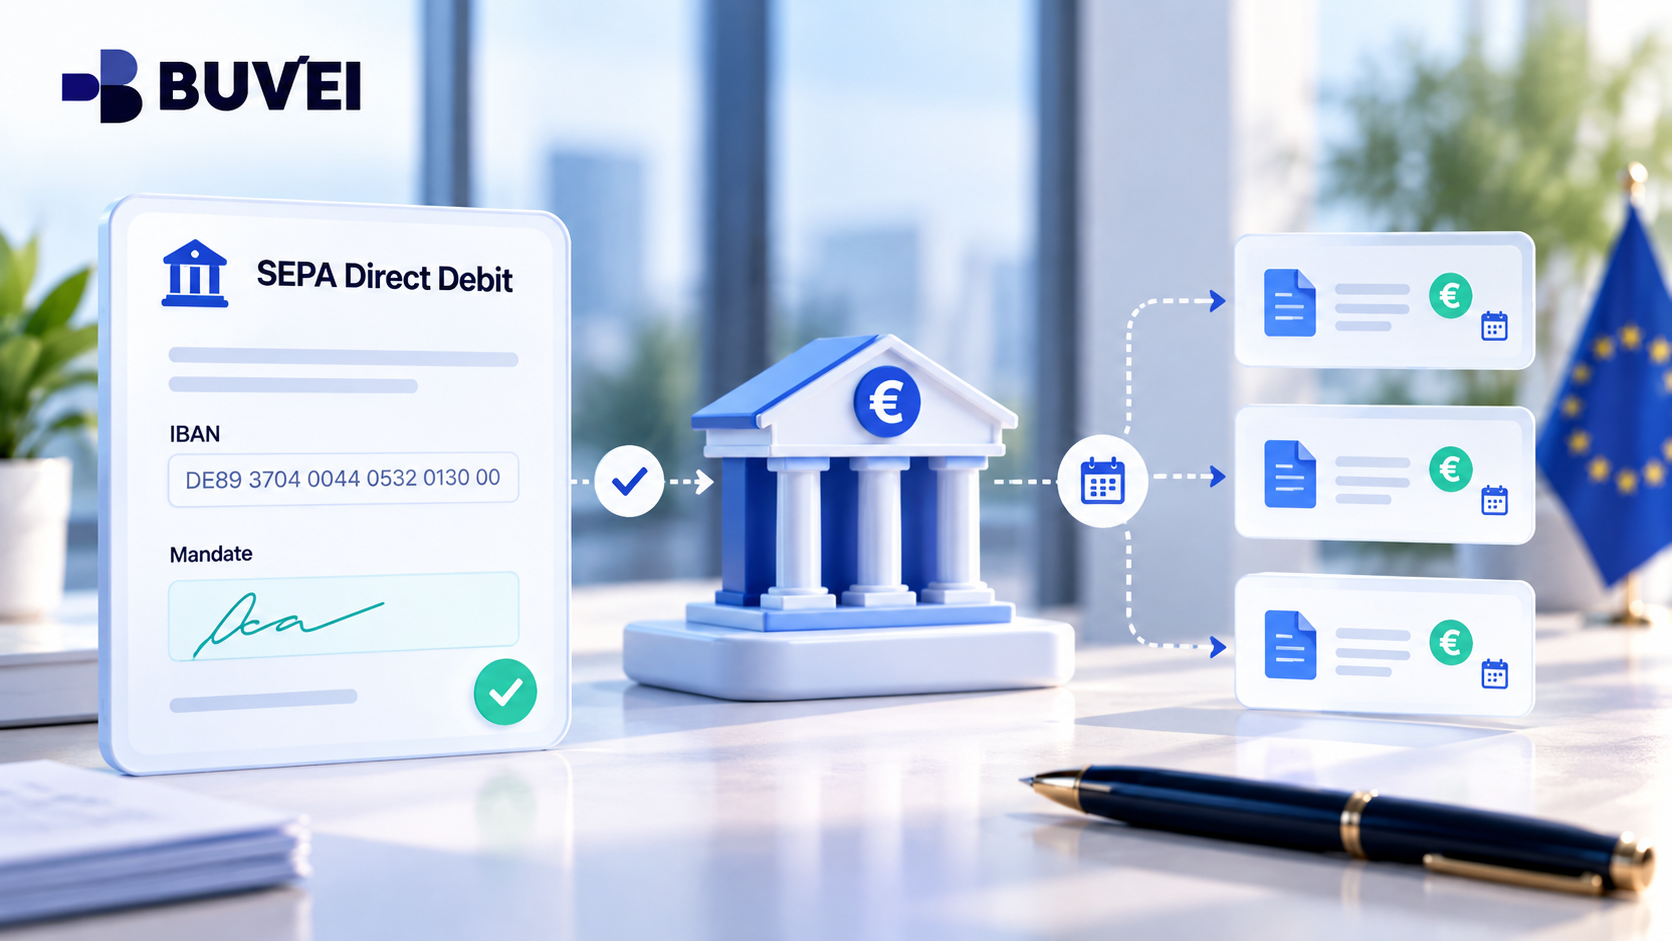
Віртуальна картка проти SEPA Direct Debit
Для підписки з оплатою карткою компанія надає дані картки через платіжну сторінку, яку підтримує продавець.
Після цього продавець може проводити відповідні майбутні списання відповідно до угоди з клієнтом і застосовних правил карткової системи.
У випадку SEPA Direct Debit компанія уповноважує зазначеного кредитора списувати кошти з платіжного рахунку в євро відповідно до погодженого мандата.
Це означає, що платник надає:
- Відповідний IBAN
- Дані мандата
- Необхідне уповноваження
- Будь-яке підтвердження з боку банку, передбачене відповідною схемою
Номер картки та CVV не можна ввести замість IBAN.
Що насправді дозволяє SEPA-мандат
Мандат — це більше, ніж просто форма для виставлення рахунку.
Він уповноважує конкретного кредитора запитувати кошти з банківського або платіжного рахунку платника відповідно до обраної схеми SEPA Direct Debit.
Перед затвердженням мандата перевірте:
- Юридичну назву кредитора
- Ідентифікатор кредитора
- Унікальний номер мандата
- Юридичну особу платника
- IBAN
- Чи є мандат одноразовим або регулярним
- Спосіб підписання або підтвердження
- Відповідний договір і умови виставлення рахунків
Зберігайте копію мандата в документації компанії щодо постачальника.
Компанія також повинна переконатися, що кредитор, зазначений у мандаті, відповідає фактичному постачальнику або офіційно задокументованому платіжному агенту.
Якщо юридична особа, зазначена в рахунку, назва продукту та запропонований кредитор не збігаються, перед підписанням попросіть надати письмове пояснення через уже відомий офіційний канал зв’язку з постачальником.
SEPA Core проти SEPA B2B
European Payments Council описує дві основні схеми SEPA Direct Debit:
SEPA Core
Призначена насамперед для споживачів, хоча в деяких бізнес-ситуаціях також може бути доступною.
SEPA B2B
Спеціально розроблена для корпоративних платників.
Обидві схеми передбачають попереднє уповноваження через мандат, але вони не є взаємозамінними.
Однією з важливих відмінностей є порядок повернення коштів.
За SEPA Core, згідно з EPC, платник може вимагати повернення коштів протягом восьми тижнів після авторизованого списання, а для несанкціонованих операцій можуть діяти додаткові права.
За SEPA B2B еквівалентного права на повернення коштів для авторизованої операції в межах цієї схеми немає, а банк платника повинен перевірити інформацію про мандат перед списанням.
Для B2B Direct Debit компанія повинна переконатися, що її банк фактично підтримує цю схему та що всі необхідні етапи реєстрації або перевірки завершені.
Уточніть, який спосіб оплати насправді вимагає постачальник
Не варто припускати, що слово «SEPA» з боку постачальника завжди означає одне й те саме.
Запитайте:
- Чи доступна оплата карткою для цього конкретного тарифного плану?
- SEPA Direct Debit є обов’язковим чи необов’язковим?
- Використовується схема Core чи B2B?
- Яка юридична особа є кредитором?
- Який ідентифікатор кредитора?
- Який номер мандата?
- Коли відбудеться перше списання?
- Яка сума очікується до списання?
Також варто запитати у свого банку або постачальника платіжного рахунку, чи підтримує рахунок конкретну схему SEPA.
Платіжний рахунок, який приймає звичайні перекази SEPA, не обов’язково підтримує SEPA B2B Direct Debit.
Коли віртуальна картка все ще має сенс
Якщо постачальник пропонує оплату карткою, а картка відповідає вимогам, окрема віртуальна картка все ще може бути корисною.
Наприклад, вона допоможе компанії:
- Відокремити одного постачальника від інших регулярних витрат
- Чіткіше відстежувати операції за карткою
- Застосовувати доступні обмеження витрат
- Простіше проводити звірку платежів за SaaS
Це може добре працювати для планів SaaS із самообслуговуванням або постачальників, які продовжують підтримувати оплату карткою.
Якщо продавець приймає віртуальні картки Buvei, компанії можуть використовувати контроль картки та історію операцій для більш чіткого управління схваленими платежами постачальникам.
Але якщо для обраного тарифного плану постачальник вимагає SEPA Direct Debit, віртуальна картка не є альтернативним рішенням.
Компанії знадобиться відповідний платіжний рахунок із підтримкою SEPA та необхідна процедура авторизації.
Перехід з картки на SEPA
Поширений ризик виникає, коли компанія переходить від оплати карткою до SEPA Direct Debit.
Наприклад, постачальник може приймати оплату карткою для невеликого командного тарифу, але вимагати SEPA B2B для корпоративного договору.
Під час переходу перевірте:
- Останній розрахунковий період, оплачений карткою
- Перший розрахунковий період, оплачений через SEPA
- Нову юридичну особу кредитора
- Номер мандата
- Дату першого списання через SEPA
- Чи припинено попередню інструкцію щодо оплати карткою
Це важливо, оскільки під час переходу обидва способи оплати можуть залишатися активними.
Якщо компанія не підтвердить дату переходу, може бути складно визначити, чи стосуються два списання різних періодів обслуговування, чи є вони дублюванням.
Уникайте подвійних платежів
Якщо списання через SEPA не вдалося, не оплачуйте одразу той самий рахунок карткою.
Пряме дебетування може не пройти через такі причини:
- Мандат було зареєстровано неправильно
- IBAN був указаний неправильно
- Банк не підтримує відповідну схему
- На рахунку недостатньо коштів
- Банк відхилив списання
- Потрібна додаткова перевірка
Перед використанням картки як резервного способу запитайте постачальника, чи буде невдале списання повторено.
Якщо ви здійснюєте ручну оплату карткою, отримайте письмове підтвердження, що той самий рахунок не буде пізніше списаний через SEPA.
Це особливо важливо під час переходу між способами оплати.
Договір і спосіб оплати — це різні речі
Зміна або блокування способу оплати не скасовує автоматично комерційне зобов’язання.
Наприклад:
- Відкликання SEPA-мандата може зупинити майбутнє списання
- Блокування віртуальної картки може запобігти платежу карткою
- Видалення збереженого способу оплати може зупинити спробу провести платіж
Але жодна з цих дій автоматично не припиняє чинний договір із постачальником.
Щоб скасувати підписку або послугу, дотримуйтеся встановленої постачальником процедури комерційного скасування.
Платіжні дозволи та договірні зобов’язання слід контролювати окремо.
Безпека, якщо запит на мандат надійшов електронною поштою
Легітимний постачальник може надіслати SEPA-мандат електронною поштою.
Однак шахрай також може створити переконливу форму.
Якщо новий мандат з’явився несподівано, перевірте його незалежним способом.
Перевірте:
- Постачальника через його вже відомий портал
- Відомий номер телефону або контакт
- Юридичну назву кредитора
- Ідентифікатор кредитора
- Юридичну особу платника
- IBAN, який планується використовувати
- Уповноважених підписантів компанії
Не покладайтеся лише на контактні дані, зазначені в несподіваному електронному листі.
Якщо банк вимагає окремого підтвердження B2B, виконайте його через надійний офіційний канал банку.
Що зберігати в документації
Для SEPA Direct Debit зберігайте:
- Підписаний мандат або цифрове підтвердження
- Ідентифікатор кредитора
- Номер мандата
- Тип схеми
- Замаскований IBAN платника
- Рахунок-фактуру
- Дату списання
- Банківський запис про списання
Для платежів карткою зберігайте:
- Угоду про оплату з продавцем
- Замасковані дані картки
- Підтвердження оформлення платежу або автентифікації
- Рахунок-фактуру
- Запис про операцію за карткою
Це спрощує зв’язування видимого платіжного запису з фактичним постачальником і договором.
Особливо це корисно, коли юридична особа, яка виставляє рахунок постачальника, відрізняється від назви продукту, яку бачать співробітники.
Просте рішення перед оплатою
Перед вибором будь-якого способу оплати підтвердьте:
- Які способи оплати підтримує постачальник
- Який спосіб застосовується до вашого конкретного тарифного плану
- Хто є юридичним кредитором
- Чи використовується SEPA Core або B2B
- Який рахунок або картка буде використана для списання
- Очікувану суму та дату списання
- Хто має повноваження затверджувати спосіб оплати
- Які окремі дії необхідні для скасування послуги
Якщо постачальник вимагає SEPA, не вводьте номер картки в поле для IBAN.
Якщо постачальник пропонує лише оплату карткою, не надсилайте банківські реквізити неперевіреному контакту.
Використовуйте той спосіб оплати, який фактично підтримують і постачальник, і ваш авторизований платіжний рахунок.
Підсумок
Віртуальна картка та мандат SEPA Direct Debit не є взаємозамінними.
Віртуальна картка корисна там, де постачальник пропонує сумісний спосіб оплати карткою.
SEPA Direct Debit вимагає відповідного банківського або платіжного рахунку, IBAN та авторизації через відповідну процедуру оформлення мандата.
Для компаній найбезпечніший підхід — чітко розділяти три речі:
- Договір із постачальником
- Дозвіл на оплату
- Платіжний інструмент
Якщо ці елементи чітко задокументовані, регулярні платежі постачальникам легше контролювати, звіряти та змінювати, не створюючи подвійних списань або непередбачених зобов’язань.