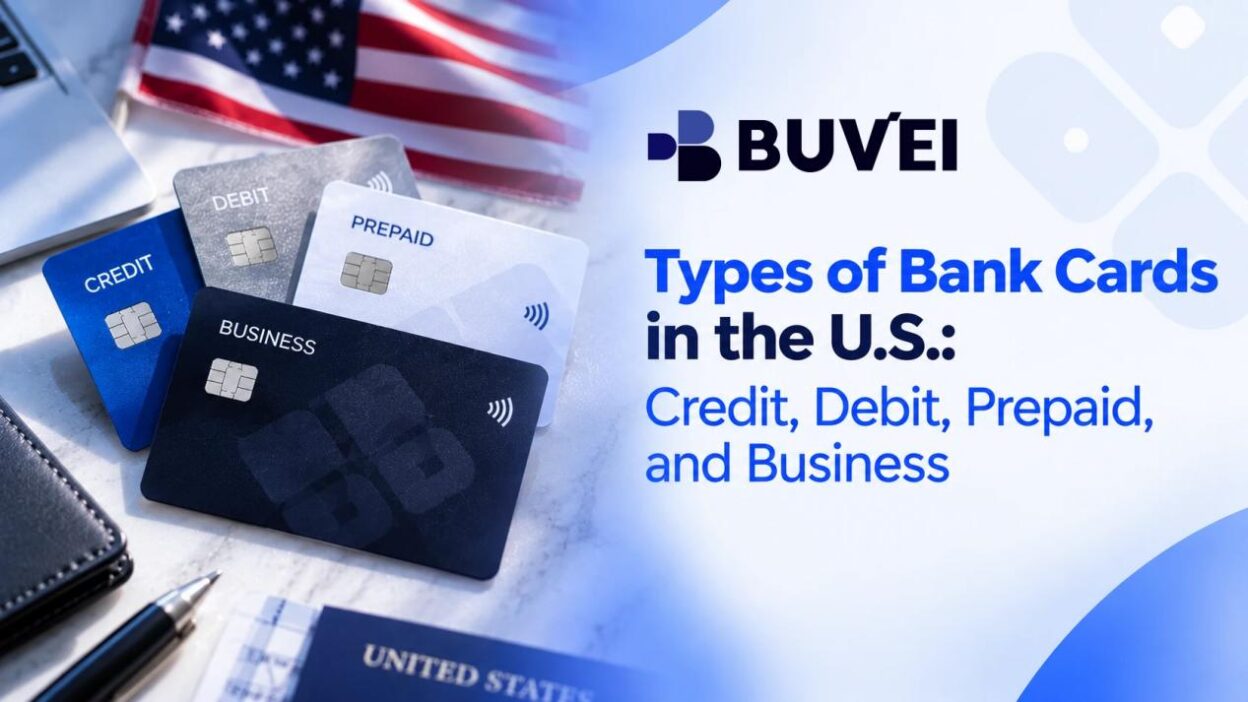
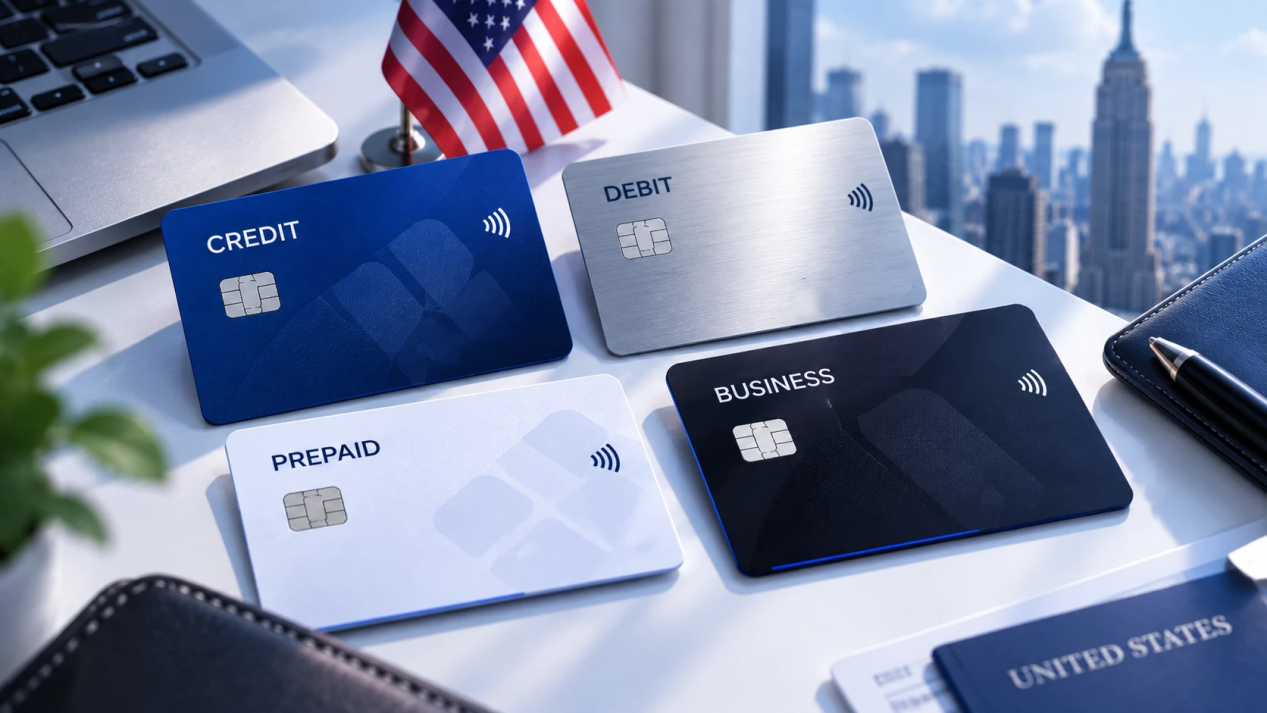
تأتي البطاقات المصرفية الأمريكية في عدة أشكال، وتصبح الاختلافات بينها مهمة عند اختيار بطاقة لنوع معين من الإنفاق. توفر بطاقات الائتمان إمكانية الوصول إلى حد ائتماني، بينما تسحب بطاقات الخصم الأموال من حساب مصرفي مرتبط، وتستخدم البطاقات مسبقة الدفع الأموال التي تم تحميلها مسبقًا، في حين صُممت بطاقات الأعمال لتغطية النفقات المتعلقة بالشركات.
بالنسبة إلى المشتريات اليومية، قد تكون هذه الاختلافات واضحة نسبيًا. ومع ذلك، يمكن أن تصبح المدفوعات عبر الإنترنت أكثر تعقيدًا، خاصة عند الدفع مقابل الاشتراكات أو منصات SaaS أو الإعلانات أو الخدمات الموجودة خارج الولايات المتحدة. يمكن للبطاقات المصرفية التقليدية التعامل مع العديد من هذه المعاملات، لكن البطاقات الافتراضية توفر طريقة أخرى لإدارة الإنفاق عبر الإنترنت.
يوضح هذا الدليل الأنواع الرئيسية للبطاقات المصرفية الأمريكية، والاختلافات بينها، ومكانة البطاقات الافتراضية ضمن مشهد المدفوعات الأوسع.
أنواع البطاقات المصرفية المستخدمة بشكل شائع في الولايات المتحدة
يقارن الجدول أدناه الأنواع الرئيسية للبطاقات من حيث الاختلاف الأساسي والاستخدامات الشائعة.
| نوع البطاقة | الاختلاف الأساسي | الاستخدامات الشائعة |
|---|---|---|
| بطاقة ائتمان | تستخدم حدًا ائتمانيًا ويتم سداد المبلغ لاحقًا | المشتريات اليومية، السفر، المدفوعات عبر الإنترنت |
| بطاقة خصم | تسحب الأموال من حساب مصرفي مرتبط | الإنفاق اليومي، السحب من أجهزة الصراف الآلي، المشتريات عبر الإنترنت |
| بطاقة مسبقة الدفع | تستخدم الأموال التي تم تحميلها على البطاقة | الإنفاق المنضبط والمشتريات المتعلقة بالهدايا |
| بطاقة أعمال | مصممة للنفقات التجارية؛ وقد تكون ائتمانية أو خصم | SaaS، الإعلانات، السفر، وتكاليف التشغيل |
| بطاقة افتراضية | صيغة رقمية للبطاقة مخصصة للمدفوعات عبر الإنترنت | الاشتراكات، SaaS، والخدمات عبر الإنترنت |
يمكن أن تتداخل هذه الفئات. فعلى سبيل المثال، قد تستخدم الشركة بطاقة ائتمان تجارية للنفقات العامة، وبطاقات افتراضية لمدفوعات محددة عبر الإنترنت.

بطاقات الائتمان
تتيح لك بطاقة الائتمان إجراء عمليات شراء باستخدام حد ائتماني يوفره مُصدر البطاقة. وتتلقى كشف حساب ثم تسدد المبلغ وفقًا لشروط البطاقة.
تُستخدم بطاقات الائتمان بشكل شائع للمشتريات اليومية والسفر والتسوق عبر الإنترنت والمدفوعات المتكررة. كما توفر بعض البطاقات مزايا ومكافآت مثل استرداد النقود أو النقاط أو مزايا السفر.
ويُعد السداد من أهم الأمور التي يجب مراعاتها. فقد يؤدي الاحتفاظ برصيد يتجاوز فترة إصدار الفاتورة إلى فرض رسوم فائدة، بينما تعتمد الرسوم السنوية والتكاليف الأخرى على اتفاقية البطاقة. كما يتغير رصيدك الائتماني المتاح مع إجراء عمليات الشراء وسداد الرصيد.
بالنسبة إلى المدفوعات عبر الإنترنت، تحظى بطاقات الائتمان بقبول واسع لدى التجار وخدمات الاشتراك. ويمكن أن تكون مفيدة عندما ترغب في إجراء عمليات شراء دون السحب مباشرة من الأموال المتاحة حاليًا في حسابك الجاري.
بطاقات الخصم
ترتبط بطاقة الخصم عادةً بحساب جارٍ أو حساب مصرفي آخر. وتُسحب قيمة المشتريات عادةً من الأموال المتاحة في ذلك الحساب بدلًا من استخدام حد ائتماني منفصل.
تُستخدم بطاقات الخصم على نطاق واسع لشراء البقالة والمطاعم والتسوق عبر الإنترنت والسحب من أجهزة الصراف الآلي وغيرها من النفقات اليومية. وهي توفر وصولًا مباشرًا إلى الأموال الموجودة في حسابك المصرفي دون الحاجة إلى إدارة رصيد ائتماني متجدد.
تختلف سياسات البنوك فيما يتعلق بالسحب على المكشوف وحجز المعاملات والمدفوعات غير المصرح بها. وتسمح بعض الحسابات الجارية بالسحب على المكشوف، لذلك فإن امتلاك بطاقة خصم لا يعني دائمًا أن المعاملة لا يمكن أن تتجاوز الرصيد المتاح.
بالنسبة إلى الإنفاق اليومي، تظل بطاقة الخصم وسيلة مباشرة للدفع باستخدام الأموال الموجودة في حسابك المصرفي.
البطاقات مسبقة الدفع
تستخدم البطاقات مسبقة الدفع الأموال التي يتم تحميلها على البطاقة مسبقًا. ويمكن إعادة شحن بعض هذه البطاقات، بينما تكون بطاقات أخرى مخصصة للاستخدام المحدود أو لمرة واحدة.
وقد تكون مفيدة عندما ترغب في تخصيص مبلغ محدد للإنفاق دون استخدام حسابك المصرفي الأساسي أو حد ائتماني. وتختلف الرسوم وخيارات إعادة الشحن ومتطلبات التسجيل والشروط الأخرى من منتج إلى آخر.
ولا تقتصر البطاقات مسبقة الدفع على بطاقات الهدايا. فبعضها مصمم للإنفاق على نطاق أوسع أو لإعادة الشحن، بينما قد تخضع بطاقات الهدايا لقيود ووسائل حماية مختلفة حسب المنتج.
عند إجراء عمليات شراء عبر الإنترنت، تحقق من أن البطاقة مسبقة الدفع المحددة تدعم المعاملة التي تحتاج إليها. وقد تتطلب بعض المنتجات التسجيل قبل إتاحة ميزات معينة، مثل الاستخدام عبر الإنترنت أو إعادة الشحن.
بطاقات الأعمال
صُممت بطاقات الأعمال للنفقات المتعلقة بالشركات بدلًا من الإنفاق الشخصي. ويمكن استخدامها لاشتراكات البرامج والإعلانات والسفر وغيرها من تكاليف الأعمال، مع مساعدة الشركات على فصل نفقات الأعمال عن الأموال الشخصية.
بالنسبة إلى الشركات التي تعتمد بشكل أساسي على المدفوعات عبر الإنترنت، يمكن أيضًا استخدام البطاقات الافتراضية كأداة للإنفاق التجاري. توفر BUVEI بطاقات Visa وMastercard افتراضية يمكن استخدامها للمشتريات عبر الإنترنت والاشتراكات وغيرها من نفقات الأعمال. ويمكن للشركات إصدار بطاقات متعددة، وتحديد ضوابط الإنفاق، ومراقبة المعاملات من خلال منصة مركزية.
وقد يكون ذلك مفيدًا عندما تحتاج الفرق أو المشاريع أو النفقات المتكررة المختلفة إلى إدارة منفصلة، خاصة عندما لا تكون هناك حاجة إلى بطاقة فعلية لكل عملية دفع.
البطاقات المصرفية التقليدية والبطاقات الافتراضية
تعمل بطاقات الائتمان والخصم التقليدية بالفعل مع العديد من المشتريات عبر الإنترنت. فلماذا قد يختار شخص ما استخدام بطاقة افتراضية؟
يكمن الاختلاف الرئيسي في طريقة إصدار البطاقة وإدارتها. فعادةً ما تكون البطاقة المصرفية التقليدية بطاقة فعلية يمكن استخدامها أيضًا عبر الإنترنت. أما البطاقة الافتراضية فتوجد بصيغة رقمية وتكون مخصصة بشكل أساسي للمعاملات التي لا تتطلب تقديم البطاقة فعليًا.
ولا يتعين على البطاقة الافتراضية أن تحل محل بطاقة الخصم أو الائتمان الحالية. بل يمكنها ببساطة توفير خيار دفع منفصل للإنفاق عبر الإنترنت، بما في ذلك الاشتراكات وخدمات البرامج ونفقات الأعمال.
لماذا تستخدم بطاقة افتراضية للمدفوعات عبر الإنترنت؟
يمكن أن تجعل بيانات البطاقة المنفصلة تنظيم الإنفاق عبر الإنترنت أسهل. فعلى سبيل المثال، قد يفضل شخص يدفع مقابل عدة منصات SaaS فصل رسوم الاشتراكات عن المشتريات اليومية.
كما قد تستخدم الشركات البطاقات الافتراضية لخدمات أو فرق أو فئات إنفاق مختلفة. وعندما يدعم مزود الخدمة ذلك، يمكن أن تساعد حدود الإنفاق ومراقبة المعاملات في تسهيل مراجعة نشاط المدفوعات.
ومع ذلك، لا تضمن هذه الميزات قبول البطاقة الافتراضية لدى كل تاجر. فقد تعتمد الموافقة على الدفع على التاجر وشبكة البطاقة ومعلومات الفوترة ونوع المعاملة والقيود التي يحددها مزود البطاقة.
متى قد تكون البطاقات الافتراضية مناسبة؟
يمكن أن تكون البطاقات الافتراضية مناسبة في عدة حالات للدفع الرقمي.
الاشتراكات عبر الإنترنت وSaaS: غالبًا ما تتضمن أدوات AI ومنصات الإنتاجية وبرامج التصميم والخدمات السحابية وغيرها من المنتجات الرقمية مدفوعات متكررة. ويمكن أن تساعد البطاقات الافتراضية المنفصلة المستخدمين في تحديد هذه الرسوم وإدارتها.
الإنفاق التجاري والإعلاني: قد ترغب الشركات التي تدفع مقابل منصات متعددة عبر الإنترنت في فصل نفقات الإعلانات عن تكاليف التشغيل الأخرى. ويمكن للبطاقات الافتراضية دعم هذا النهج عندما يوفر مزود الخدمة ميزات مناسبة لإدارة البطاقات.
المدفوعات الدولية عبر الإنترنت: قد تتضمن المدفوعات إلى الخدمات الخارجية عملات مختلفة ومواقع تجار مختلفة ومتطلبات فوترة متنوعة. وقد توفر البطاقة الافتراضية التي تدعم المنطقة أو العملة المناسبة خيار دفع إضافيًا، مع بقاء القبول معتمدًا على التاجر ومزود الخدمة.
كيف تتناسب BUVEI مع المدفوعات الرقمية
بالنسبة إلى المستخدمين الذين يجرون مدفوعات عبر الإنترنت بشكل متكرر، توفر BUVEI بطاقات Visa وMastercard افتراضية يمكن استخدامها إلى جانب البطاقات المصرفية التقليدية.
تتوفر مناطق BIN وخيارات عملات متعددة لتلبية متطلبات مختلفة للمدفوعات عبر الإنترنت. ويمكن للمستخدمين أيضًا إنشاء عدة بطاقات وإدارتها من خلال المنصة بدلًا من الاعتماد على بطاقة واحدة لكل نفقات الإنترنت.
وبالنسبة إلى الإنفاق التجاري، يمكن أن تساعد ميزات مثل ضوابط الإنفاق ومراقبة المعاملات المستخدمين في مراجعة نشاط المدفوعات الرقمية وتنظيمه. وقد تكون هذه الإمكانات مفيدة لاشتراكات SaaS ونفقات الإعلانات وغيرها من الخدمات عبر الإنترنت.
ولا تهدف BUVEI إلى استبدال البطاقة المصرفية التقليدية في جميع الحالات. فقد تكون بطاقة الخصم أو الائتمان أكثر ملاءمة للمشتريات اليومية أو معاملات أجهزة الصراف الآلي أو التجار الذين يشترطون استخدام بطاقة فعلية. وتوفر البطاقات الافتراضية خيارًا إضافيًا للمستخدمين الذين يرغبون في مزيد من المرونة عند إدارة الإنفاق الذي يركز على المدفوعات عبر الإنترنت.
الخلاصة
تخدم بطاقات الائتمان والخصم والمسبقة الدفع وبطاقات الأعمال احتياجات دفع مختلفة في الولايات المتحدة. تستخدم بطاقات الائتمان حدًا ائتمانيًا، وتسحب بطاقات الخصم الأموال من حساب مصرفي، وتستخدم البطاقات مسبقة الدفع الأموال التي تم تحميلها عليها، بينما صُممت بطاقات الأعمال للإنفاق المتعلق بالشركات.
وبالنسبة إلى المستخدمين والشركات الذين يدفعون مقابل الخدمات عبر الإنترنت، توفر البطاقات الافتراضية خيارًا إضافيًا لإدارة الاشتراكات ونفقات SaaS والمدفوعات الإعلانية والمعاملات الدولية.