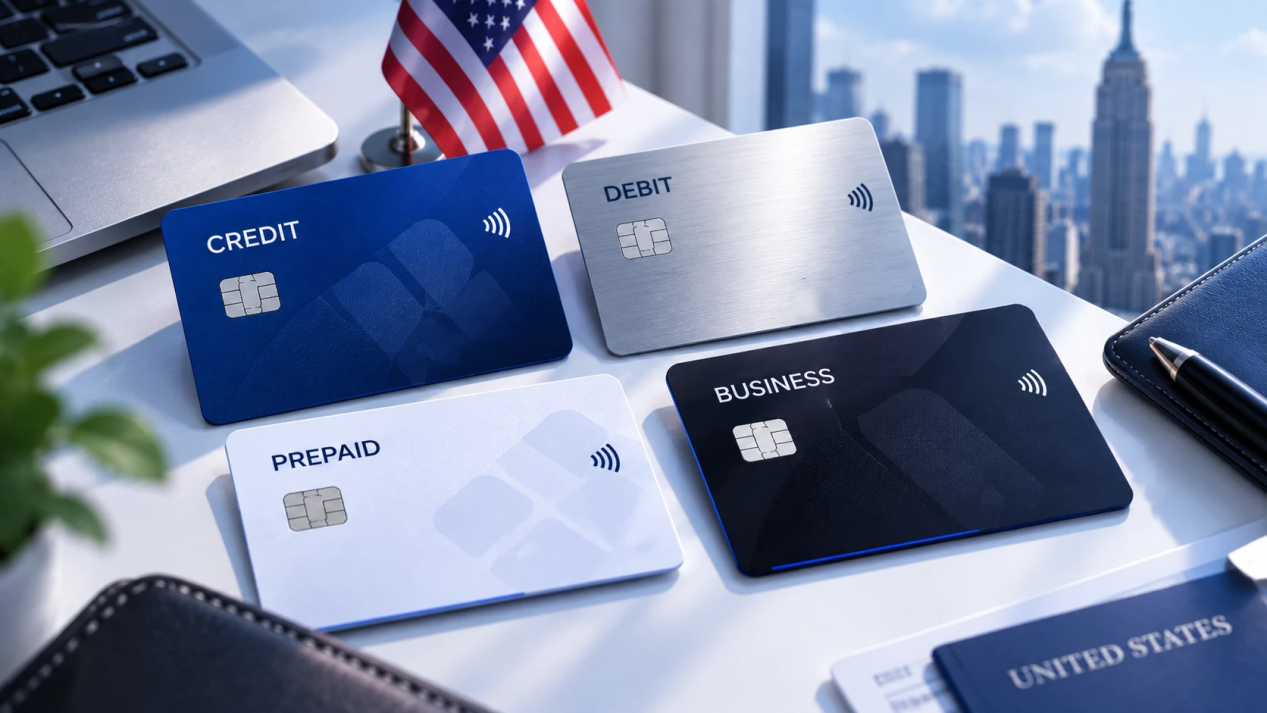
米国の銀行カードにはいくつかの種類があり、特定の支出に適したカードを選ぶ際には、それぞれの違いを理解しておくことが重要です。クレジットカードは信用枠を利用し、デビットカードは紐付けられた銀行口座から資金を引き落とします。プリペイドカードは事前にチャージした資金を使用し、ビジネスカードは企業関連の支出向けに設計されています。
日常的な買い物では、これらの違いは比較的分かりやすいかもしれません。しかし、オンライン決済では、特にサブスクリプション、SaaSプラットフォーム、広告、または米国外に拠点を置くサービスへの支払いを行う場合、状況がより複雑になることがあります。従来型の銀行カードでも多くの取引に対応できますが、バーチャルカードはオンライン支出を管理するための別の選択肢となります。
このガイドでは、米国で一般的に利用されている主な銀行カードの種類、それぞれの違い、そしてバーチャルカードがより広い決済環境の中でどのような位置付けになるのかを説明します。
銀行カードの種類 米国で一般的に利用されているカード
以下の表では、主なカードの種類について、その主な特徴と一般的な用途を比較しています。
| カードの種類 | 主な特徴 | 一般的な用途 |
|---|---|---|
| クレジットカード | 信用枠を利用し、後から返済する | 日常の買い物、旅行、オンライン決済 |
| デビットカード | 紐付けられた銀行口座から資金を引き落とす | 日常の支出、ATMでの引き出し、オンライン購入 |
| プリペイドカード | カードに事前にチャージした資金を使用する | 支出管理、ギフト関連の購入 |
| ビジネスカード | ビジネス支出向けに設計され、クレジットまたはデビットの場合がある | SaaS、広告、旅行、運営費 |
| バーチャルカード | オンライン決済向けのデジタルカード形式 | サブスクリプション、SaaS、オンラインサービス |
これらのカテゴリーは重複する場合があります。例えば、企業が一般的な経費にはビジネスクレジットカードを使用し、特定のオンライン決済にはバーチャルカードを使用することがあります。

クレジットカード
クレジットカードを使用すると、発行会社が提供する信用枠を利用して買い物ができます。利用明細が発行され、カードの利用条件に従って利用額を返済します。
クレジットカードは、日常の買い物、旅行、オンラインショッピング、継続的な支払いなどに広く利用されています。カードによっては、キャッシュバック、ポイント、旅行特典などの付加サービスが提供される場合もあります。
主に考慮すべき点は返済です。請求期間を超えて残高を繰り越すと利息が発生する場合があります。また、年会費やその他の費用はカード契約によって異なります。利用可能な信用枠も、購入や返済に応じて変化します。
オンライン決済では、クレジットカードは多くの加盟店やサブスクリプションサービスに広く対応しています。現在の当座預金口座の残高から直接資金を引き出さずに購入したい場合に便利です。
デビットカード
デビットカードは通常、当座預金口座などの銀行口座に紐付けられています。購入時には、別の信用枠ではなく、その口座で利用可能な資金から支払いが行われます。
デビットカードは、食料品、レストラン、オンラインショッピング、ATMでの現金引き出し、その他の日常的な支出に広く利用されています。リボルビング型の信用残高を管理する必要がなく、銀行口座に保有している資金へ直接アクセスできます。
当座貸越、取引の保留、不正利用された支払いなどに関する銀行の方針はそれぞれ異なります。一部の当座預金口座では当座貸越が認められているため、デビットカードを利用しているからといって、利用可能残高を超える取引が必ずしもできないとは限りません。
日常的な支出において、デビットカードは銀行口座に保有している資金を使って支払うためのシンプルな方法です。
プリペイドカード
プリペイドカードは、事前にカードへチャージした資金を使用します。チャージを繰り返せるタイプもあれば、限られた用途や1回限りの利用を想定したタイプもあります。
メインの銀行口座や信用枠を使用せず、特定の金額を支出用として割り当てたい場合に便利です。手数料、チャージ方法、登録要件、その他の利用条件は商品によって異なります。
プリペイドカードはギフトカードだけに限定されません。より幅広い支出や繰り返しのチャージに対応するものもあれば、ギフトカードには商品によって異なる制限や保護が適用される場合があります。
オンライン購入では、利用したい取引にそのプリペイドカードが対応しているかを確認してください。一部の商品では、オンライン利用や再チャージなどの特定機能を利用する前に登録が必要になる場合があります。
ビジネスカード
ビジネスカードは個人の支出ではなく、企業関連の経費向けに設計されています。ソフトウェアのサブスクリプション、広告、旅行、その他のビジネスコストなどに利用でき、企業の経費と個人の資金を分けて管理するのにも役立ちます。
主にオンライン決済を行う企業にとって、バーチャルカードもビジネス支出を管理するためのツールとして利用できます。BUVEIは、オンライン購入、サブスクリプション、その他のビジネス経費に利用できるVisaおよびMastercardのバーチャルカードを提供しています。企業は複数のカードを発行し、支出管理機能を設定し、集中管理型のプラットフォームから取引を監視できます。
これは、異なるチーム、プロジェクト、継続的な支出を個別に管理する必要がある場合に便利です。特に、すべての支払いで物理カードが必要とは限らない場合に適しています。
従来型の銀行カードとバーチャルカード
従来型のクレジットカードやデビットカードは、すでに多くのオンライン購入に利用できます。それでは、なぜバーチャルカードを使うのでしょうか。
主な違いは、カードの発行方法と管理方法にあります。従来型の銀行カードは通常、オンラインでも利用できる物理カードです。一方、バーチャルカードはデジタル上に存在し、主にカードを提示しない取引を想定しています。
バーチャルカードは、既存のデビットカードやクレジットカードを置き換える必要はありません。サブスクリプション、ソフトウェアサービス、ビジネス経費など、オンライン支出のための独立した決済手段として利用できます。
オンライン決済にバーチャルカードを使用する理由
カード情報を分けて管理することで、オンライン支出をより整理しやすくなります。例えば、複数のSaaSプラットフォームを利用している場合、サブスクリプション料金を日常の買い物とは別に管理したいと考えることがあります。
企業も、サービス、チーム、支出カテゴリーごとにバーチャルカードを使い分けることができます。プロバイダーが対応している場合、支出上限や取引モニタリング機能によって、決済履歴を確認しやすくなります。
ただし、これらの機能がすべての加盟店でバーチャルカードが利用できることを保証するわけではありません。決済の承認は、加盟店、カードネットワーク、請求先情報、取引タイプ、カードプロバイダーが設定する制限などによって左右される場合があります。
バーチャルカードが適している場合
バーチャルカードは、さまざまなデジタル決済の場面で活用できます。
オンラインサブスクリプションとSaaS: AIツール、生産性向上プラットフォーム、デザインソフトウェア、クラウドサービスなどのデジタル製品では、継続的な支払いが発生することがよくあります。バーチャルカードを分けて利用することで、こうした料金を識別し、管理しやすくなります。
ビジネスおよび広告支出: 複数のオンラインプラットフォームに支払いを行う企業は、広告費をその他の運営費から分けて管理したい場合があります。プロバイダーが適切なカード管理機能を提供していれば、バーチャルカードによってこの方法をサポートできます。
海外向けオンライン決済: 海外サービスへの支払いでは、異なる通貨、加盟店所在地、請求要件などが関係する場合があります。地域や通貨に適したサポートを備えたバーチャルカードは、別の決済手段となる可能性があります。ただし、利用できるかどうかは加盟店とプロバイダーによって異なります。
BUVEIは デジタル決済 にどのように対応するのか
オンライン決済を頻繁に行うユーザーにとって、BUVEIは従来型の銀行カードと併用できるVisaおよびMastercardのバーチャルカードを提供しています。
さまざまなオンライン決済要件に対応するため、複数のBIN地域と通貨オプションが用意されています。また、ユーザーは複数のカードを作成し、オンライン経費のすべてを1枚のカードに依存するのではなく、プラットフォーム上でそれぞれを管理できます。
ビジネス支出については、支出管理や取引モニタリングなどの機能によって、デジタル決済の利用状況を確認・整理しやすくなります。これらの機能は、SaaSサブスクリプション、広告費、その他のオンラインサービスの支払いを管理する際に役立つ場合があります。
BUVEIは、あらゆる場面で従来型の銀行カードを置き換えることを目的としているわけではありません。日常の買い物、ATM取引、または物理カードを必要とする加盟店では、デビットカードやクレジットカードのほうが適している場合があります。バーチャルカードは、オンライン中心の支出をより柔軟に管理したいユーザーにとって、追加の選択肢となります。
まとめ
クレジットカード、デビットカード、プリペイドカード、ビジネスカードは、それぞれ米国における異なる決済ニーズに対応しています。クレジットカードは信用枠を利用し、デビットカードは銀行口座から資金を引き落とします。プリペイドカードは事前にチャージした資金を使用し、ビジネスカードは企業の支出を想定して設計されています。
オンラインサービスの支払いを行うユーザーや企業にとって、バーチャルカードはサブスクリプション、SaaS費用、広告費、海外取引などを管理するための別の選択肢となります。