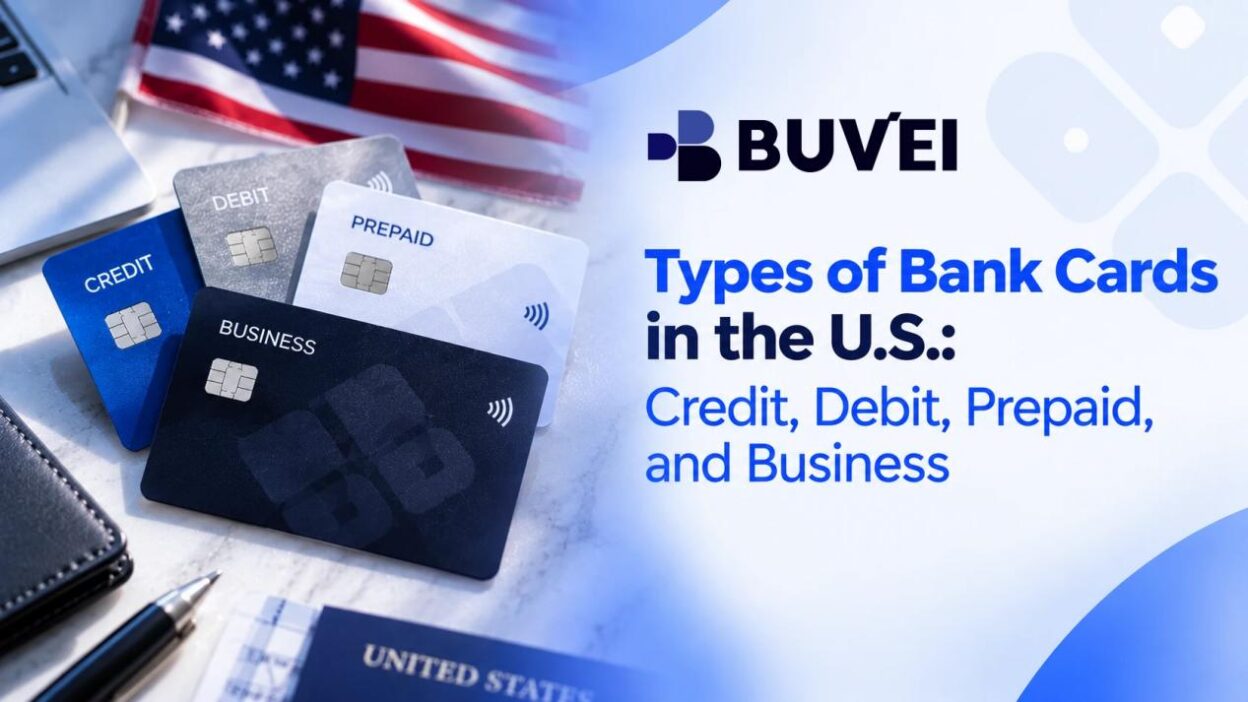
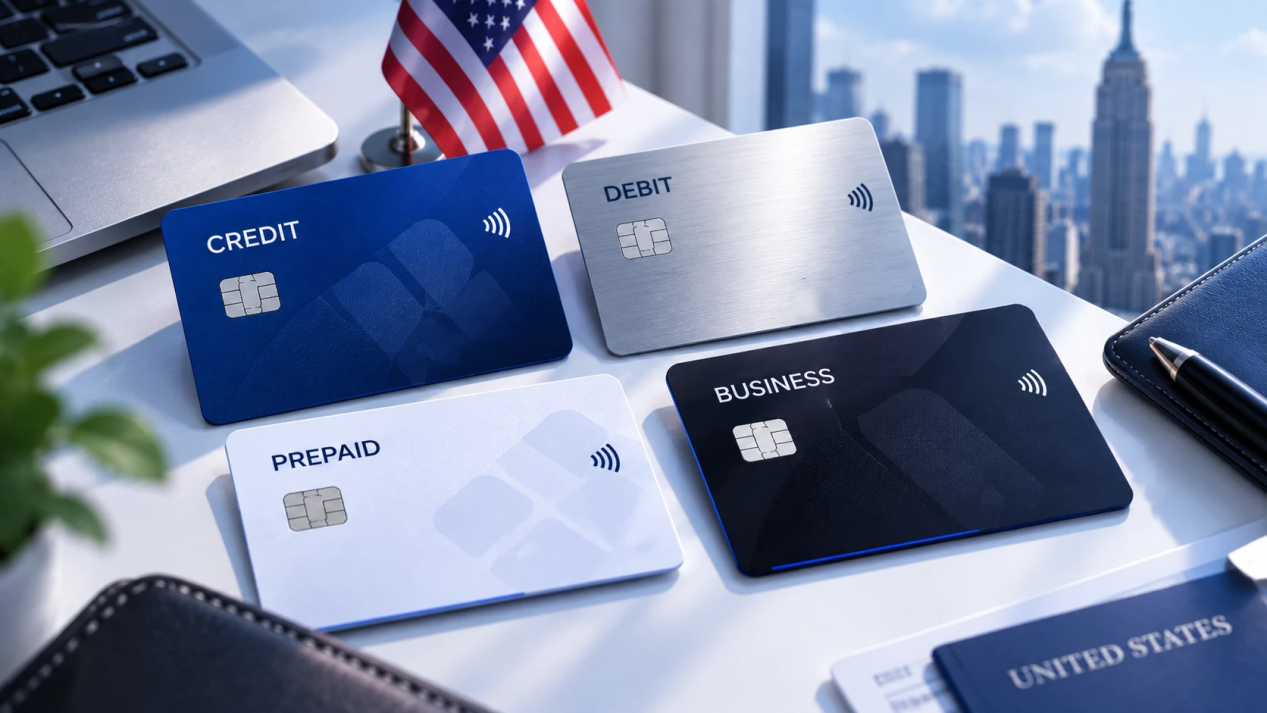
Os cartões bancários dos EUA estão disponíveis em vários formatos, e as diferenças entre eles são importantes ao escolher um cartão para um tipo específico de gasto. Os cartões de crédito oferecem acesso a uma linha de crédito, os cartões de débito utilizam os fundos de uma conta bancária vinculada, os cartões pré-pagos usam valores carregados antecipadamente e os cartões empresariais são destinados a despesas relacionadas à empresa.
Para compras do dia a dia, essas diferenças podem ser simples de entender. Os pagamentos online podem ser mais complexos, especialmente quando você paga por assinaturas, plataformas SaaS, publicidade ou serviços sediados fora dos EUA. Os cartões bancários tradicionais podem processar muitas dessas transações, mas os cartões virtuais oferecem outra forma de gerenciar os gastos online.
Este guia explica os principais tipos de cartões bancários dos EUA, suas diferenças e como os cartões virtuais se encaixam no cenário mais amplo de pagamentos.
Tipos de cartões bancários comumente usados nos EUA
A tabela abaixo compara os principais tipos de cartões com base em sua principal característica e nos usos mais comuns.
| Tipo de cartão | Principal característica | Usos comuns |
|---|---|---|
| Cartão de crédito | Utiliza uma linha de crédito que é paga posteriormente | Compras do dia a dia, viagens, pagamentos online |
| Cartão de débito | Utiliza fundos de uma conta bancária vinculada | Gastos diários, saques em caixas eletrônicos, compras online |
| Cartão pré-pago | Utiliza fundos previamente carregados no cartão | Controle de gastos e compras relacionadas a presentes |
| Cartão empresarial | Destinado a despesas comerciais; pode ser de crédito ou débito | SaaS, publicidade, viagens e custos operacionais |
| Cartão virtual | Formato digital de cartão destinado a pagamentos online | Assinaturas, SaaS e serviços online |
Essas categorias podem se sobrepor. Por exemplo, uma empresa pode usar um cartão de crédito empresarial para despesas gerais e cartões virtuais para determinados pagamentos online.

Cartões de crédito
Um cartão de crédito permite realizar compras utilizando uma linha de crédito fornecida pelo emissor. Você recebe uma fatura e deve pagar o valor de acordo com os termos do cartão.
Os cartões de crédito são comumente usados para compras do dia a dia, viagens, compras online e pagamentos recorrentes. Alguns cartões também oferecem benefícios, como cashback, pontos ou vantagens relacionadas a viagens.
A principal consideração é o pagamento da fatura. Manter um saldo em aberto após o período de faturamento pode resultar em cobrança de juros, enquanto anuidades e outros custos dependem do contrato do cartão. O crédito disponível também muda conforme você realiza compras e paga o saldo.
Para pagamentos online, os cartões de crédito são amplamente aceitos por comerciantes e serviços de assinatura. Eles podem ser úteis quando você deseja fazer compras sem utilizar diretamente os fundos atualmente disponíveis em sua conta corrente.
Cartões de débito
Um cartão de débito geralmente está vinculado a uma conta corrente ou outra conta bancária. As compras normalmente utilizam o dinheiro disponível nessa conta, em vez de uma linha de crédito separada.
Os cartões de débito são amplamente utilizados para compras de supermercado, restaurantes, compras online, saques em caixas eletrônicos e outras despesas do dia a dia. Eles oferecem acesso direto ao dinheiro mantido em sua conta bancária, sem exigir o gerenciamento de um saldo de crédito rotativo.
As políticas dos bancos variam em relação a descobertos, retenções de transações e pagamentos não autorizados. Algumas contas correntes permitem descobertos, portanto, ter um cartão de débito não significa necessariamente que uma transação nunca poderá exceder o saldo disponível.
Para gastos rotineiros, um cartão de débito continua sendo uma forma simples de pagar utilizando o dinheiro mantido em sua conta bancária.
Cartões pré-pagos
Os cartões pré-pagos utilizam fundos carregados no cartão antecipadamente. Alguns podem ser recarregados, enquanto outros são destinados a uso limitado ou único.
Eles podem ser úteis quando você deseja reservar um valor específico para gastos sem utilizar sua conta bancária principal ou uma linha de crédito. As tarifas, opções de recarga, requisitos de registro e outros termos variam de acordo com o produto.
Os cartões pré-pagos não se limitam aos cartões-presente. Alguns são destinados a gastos mais amplos ou podem ser recarregados, enquanto os cartões-presente podem ter restrições e proteções diferentes dependendo do produto.
Para compras online, verifique se o cartão pré-pago específico é compatível com a transação que você deseja realizar. Alguns produtos podem exigir registro antes que determinados recursos, como uso online ou recarga, estejam disponíveis.
Cartões empresariais
Os cartões empresariais são destinados a despesas relacionadas à empresa, e não a gastos pessoais. Eles podem ser usados para assinaturas de software, publicidade, viagens e outros custos empresariais, ajudando as empresas a manter as despesas comerciais separadas das finanças pessoais.
Para empresas que realizam principalmente pagamentos online, os cartões virtuais também podem ser usados como uma ferramenta de gastos empresariais. A BUVEI oferece cartões virtuais Visa e Mastercard que podem ser utilizados para compras online, assinaturas e outras despesas comerciais. As empresas podem emitir vários cartões, definir controles de gastos e monitorar transações em uma plataforma centralizada.
Isso pode ser útil quando diferentes equipes, projetos ou despesas recorrentes precisam ser gerenciados separadamente, especialmente quando não é necessário utilizar cartões físicos para todos os pagamentos.
Cartões bancários tradicionais e cartões virtuais
Os cartões tradicionais de crédito e débito já funcionam para muitas compras online. Então, por que alguém usaria um cartão virtual?
A principal diferença está na forma como o cartão é emitido e gerenciado. Um cartão bancário tradicional geralmente é um cartão físico que também pode ser utilizado online. Um cartão virtual existe digitalmente e é destinado principalmente a transações em que o cartão não está fisicamente presente.
Um cartão virtual não precisa substituir um cartão de débito ou crédito existente. Ele pode simplesmente oferecer uma opção de pagamento separada para gastos online, incluindo assinaturas, serviços de software e despesas empresariais.
Por que usar um cartão virtual para pagamentos online?
Credenciais de cartão separadas podem facilitar a organização dos gastos online. Por exemplo, alguém que paga por várias plataformas SaaS pode preferir manter as cobranças de assinaturas separadas das compras do dia a dia.
As empresas também podem usar cartões virtuais para diferentes serviços, equipes ou categorias de gastos. Quando disponibilizados pelo provedor, limites de gastos e monitoramento de transações podem facilitar a análise da atividade de pagamentos.
Esses recursos não garantem que todos os comerciantes aceitarão um cartão virtual. A aprovação do pagamento pode depender do comerciante, da rede do cartão, das informações de cobrança, do tipo de transação e das restrições definidas pelo provedor do cartão.
Quando os cartões virtuais podem fazer sentido
Os cartões virtuais podem ser relevantes em diversas situações de pagamento digital.
Assinaturas online e SaaS: ferramentas de AI, plataformas de produtividade, softwares de design, serviços em nuvem e outros produtos digitais geralmente envolvem pagamentos recorrentes. Cartões virtuais separados podem ajudar os usuários a identificar e gerenciar essas cobranças.
Gastos empresariais e com publicidade: empresas que pagam por várias plataformas online podem querer separar as despesas de publicidade de outros custos operacionais. Os cartões virtuais podem apoiar essa abordagem quando o provedor oferece recursos adequados de gerenciamento de cartões.
Pagamentos online internacionais: pagamentos a serviços no exterior podem envolver diferentes moedas, locais de comerciantes e requisitos de cobrança. Um cartão virtual com suporte regional ou de moeda adequado pode oferecer outra opção de pagamento, embora a aceitação ainda dependa do comerciante e do provedor.
Como a BUVEI se encaixa nos pagamentos digitais
Para usuários que realizam pagamentos online com frequência, a BUVEI oferece cartões virtuais Visa e Mastercard que podem ser utilizados em conjunto com cartões bancários tradicionais.
Várias regiões de BIN e opções de moeda estão disponíveis para diferentes requisitos de pagamento online. Os usuários também podem criar vários cartões e gerenciá-los pela plataforma, em vez de depender de um único cartão para todas as despesas online.
Para gastos empresariais, recursos como controles de gastos e monitoramento de transações podem ajudar os usuários a revisar e organizar a atividade de pagamentos digitais. Esses recursos podem ser relevantes para assinaturas SaaS, despesas com publicidade e outros serviços online.
A BUVEI não foi desenvolvida para substituir um cartão bancário tradicional em todas as situações. Um cartão de débito ou crédito ainda pode ser mais adequado para compras do dia a dia, transações em caixas eletrônicos ou comerciantes que exigem um cartão físico. Os cartões virtuais são uma opção adicional para usuários que desejam mais flexibilidade ao gerenciar gastos focados em pagamentos online.
Conclusão
Os cartões de crédito, débito, pré-pagos e empresariais atendem a diferentes necessidades de pagamento nos EUA. Os cartões de crédito utilizam uma linha de crédito, os cartões de débito utilizam fundos de uma conta bancária, os cartões pré-pagos utilizam valores carregados antecipadamente e os cartões empresariais são destinados a gastos relacionados à empresa.
Para usuários e empresas que pagam por serviços online, os cartões virtuais oferecem outra opção para gerenciar assinaturas, despesas SaaS, pagamentos de publicidade e transações internacionais.