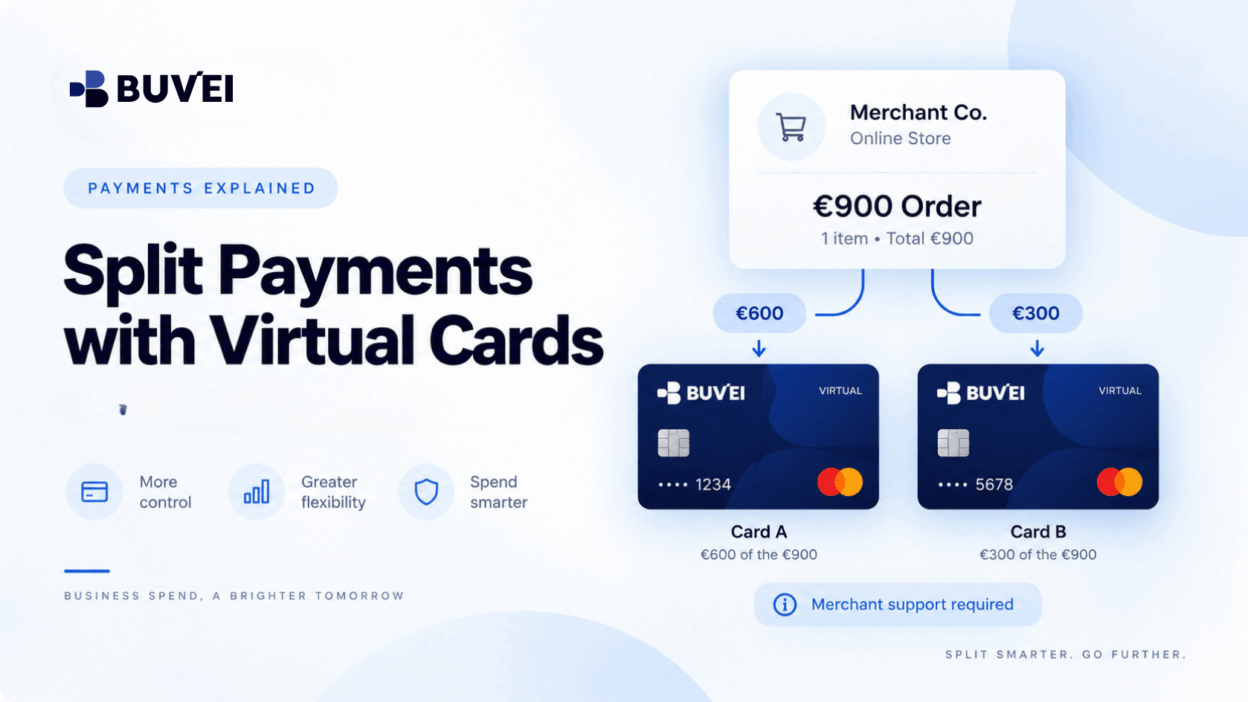
Наявність кількох віртуальних карт може надати бізнесу більшу гнучкість під час управління витратами. Однак це не означає, що одну покупку можна розділити між кількома картками.
Можливість розділити платіж зазвичай визначається системою оформлення замовлення та умовами оплати продавця.
У більшості стандартних онлайн-замовлень одна картка використовується для однієї спроби оплати. Якщо на цій картці недостатньо коштів для покриття всієї суми, продавець не буде автоматично списувати частину вартості замовлення з однієї картки, а решту — з іншої.
Розуміння цієї різниці допомагає бізнесу уникати невдалих платежів, подвійних списань, плутанини з поверненнями коштів і зайвої роботи з узгодження платежів.
Що таке розділений платіж?
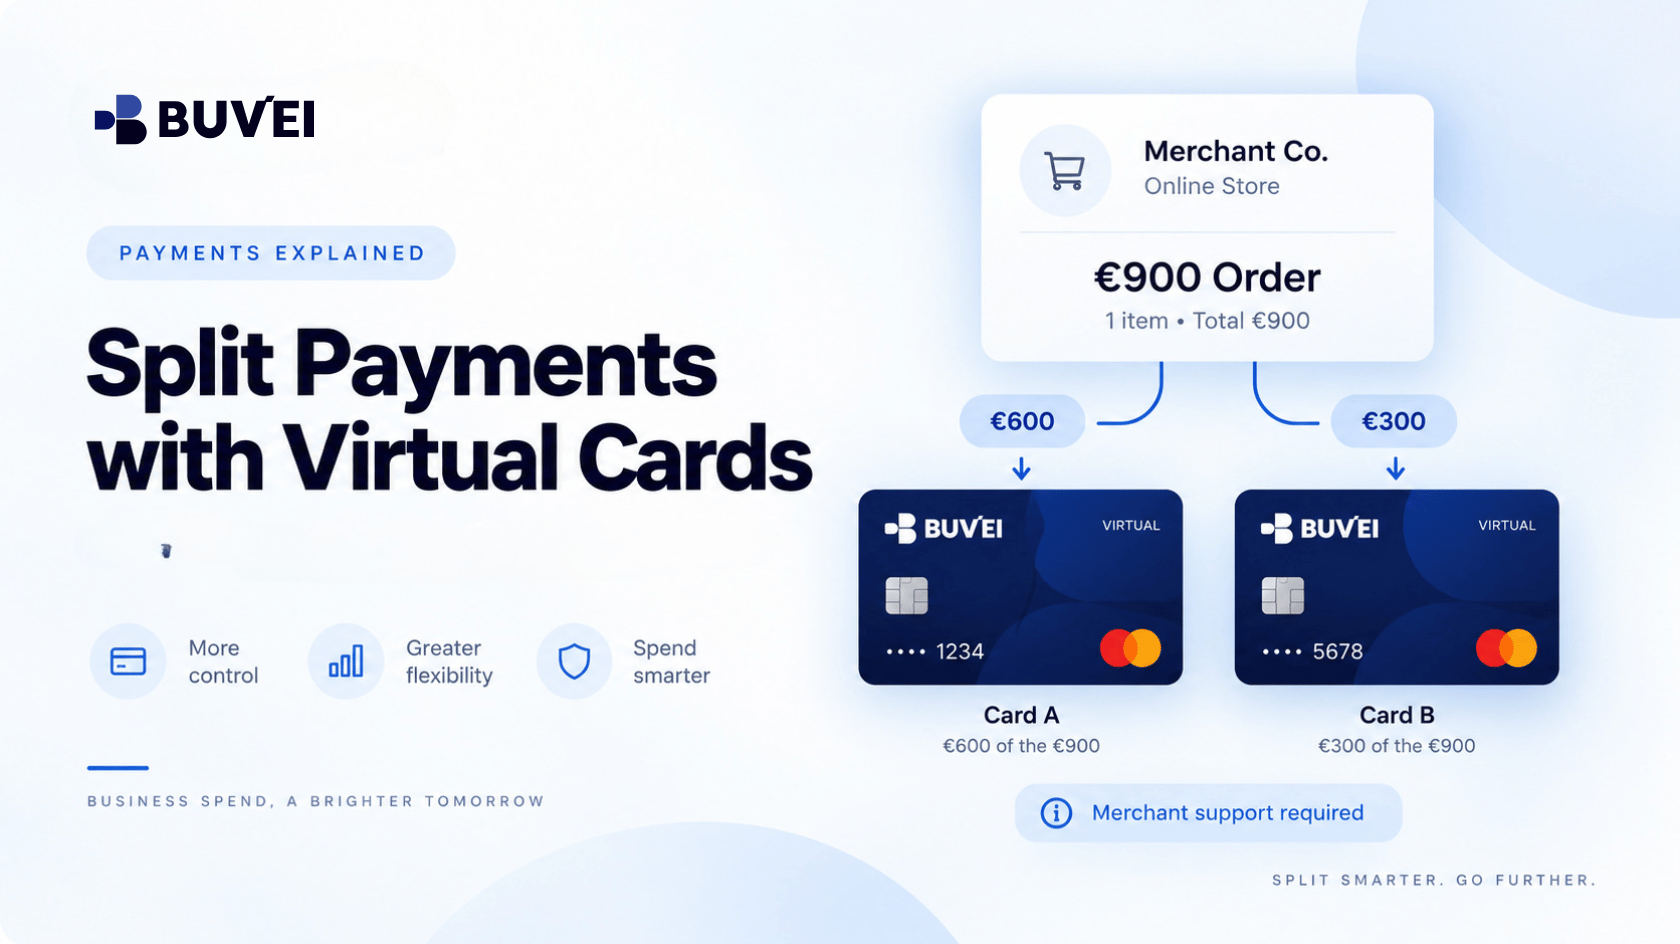
Розділений платіж зазвичай означає, що загальна вартість покупки сплачується за допомогою кількох джерел оплати.
Наприклад, замовлення на €900 теоретично можна розділити так:
- €500 з однієї картки
- €400 з іншої картки
Однак це працює лише тоді, коли продавець прямо підтримує такий тип оплати.
У платіжній термінології це часто називають split tender.
Продавець, який підтримує split tender, може дозволити покупцеві розділити одну покупку між кількома картками, подарунковим балансом і карткою або іншими дозволеними способами оплати.
Однак багато онлайн-систем оформлення замовлень розраховані лише на приймання однієї картки для кожної транзакції.
Це означає, що наявність кількох віртуальних карток автоматично не створює можливості для розділеної оплати.
Чи можна оплатити одне замовлення кількома віртуальними картками?
Іноді так, але лише якщо продавець це підтримує.
Розглянемо оформлення замовлення на €900.
Якщо на першій віртуальній картці доступно лише €500, стандартна система оплати зазвичай не спише €500, а потім автоматично не запросить ще €400 з другої картки.
Натомість транзакція на повні €900 може просто завершитися невдало.
Це відбувається тому, що продавець зазвичай надсилає один запит на авторизацію на повну суму транзакції.
Друга картка стає актуальною лише тоді, коли продавець надає офіційний спосіб розділити платіж.
Перш ніж намагатися використовувати кілька карток для однієї покупки, перевірте, чи пропонує продавець:
- Split tender
- Кілька способів оплати
- Окремі платіжні посилання
- Часткові рахунки
- Депозити
- Плани розстрочки
- Баланс облікового запису або кошти в гаманці
Якщо жодного з цих варіантів немає, використання однієї картки з достатнім балансом зазвичай є найпростішим рішенням.
Split Tender та часткові рахунки
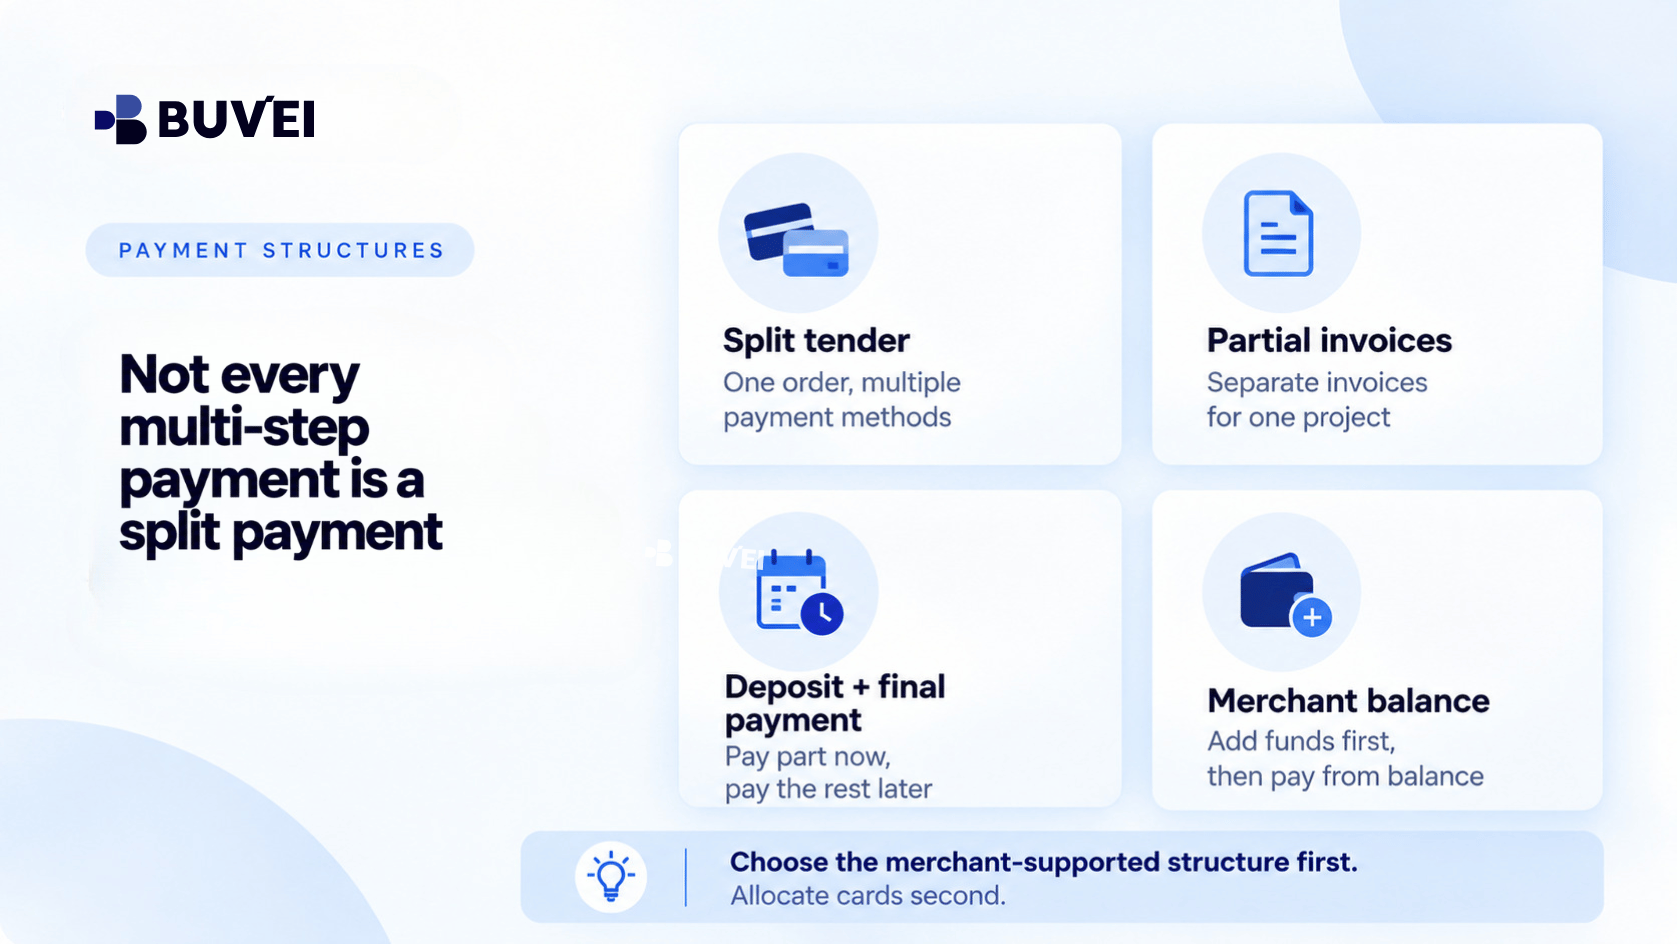
Ці два способи можуть здаватися схожими, але вони не є однаковими.
Split tender
За умови split tender одна покупка розподіляється між кількома способами оплати в межах процесу оформлення замовлення продавця.
Наприклад:
Загальна сума замовлення: €900
- Картка A: €500
- Картка B: €400
Продавець усе одно розглядає покупку як одне комерційне замовлення, навіть якщо було використано кілька способів оплати.
Часткові рахунки
У разі часткових рахунків продавець створює окремі платіжні зобов’язання.
Наприклад, консультант може виставити рахунок за проєкт таким чином:
- 40% передоплати до початку роботи
- 60% фінального платежу після завершення
Кожен платіж є окремою транзакцією, хоча обидва платежі стосуються одного проєкту.
Ця різниця має значення для бухгалтерського обліку, повернення коштів і відстеження платежів.
Бізнес не повинен вважати оплату двох окремих рахунків тим самим, що й розділення одного платежу між двома картками.
Розділені платежі та розстрочка
Розстрочка також відрізняється від split tender.
План розстрочки зазвичай встановлюється до або під час покупки та передбачає визначений графік платежів.
Наприклад, постачальник послуг може запропонувати:
- Платіж 1: сьогодні
- Платіж 2: через 30 днів
- Платіж 3: через 60 днів
Кожен платіж за розстрочкою може оброблятися як окрема транзакція.
Це не те саме, що після невдалої спроби повної оплати постійно намагатися проводити менші суми.
Якщо продавець пропонує розстрочку, бізнесу слід використовувати офіційний план, а не намагатися відтворити його за допомогою численних ручних платіжних спроб.
Це допомагає чітко визначити суми платежів, строки оплати, умови скасування та правила повернення коштів.

Використання балансу продавця або коштів у гаманці
Деякі платформи пропонують іншу структуру оплати: внутрішній баланс облікового запису або гаманець.
Бізнес може спочатку поповнити рахунок на платформі, а потім використати цей баланс для подальшої покупки.
Наприклад:
- Картка A додає €500 на рахунок продавця.
- Картка B додає ще €400.
- На балансі продавця тепер є €900.
- Баланс €900 згодом використовується для оплати кампанії або послуги.
Хоча було використано дві картки, фінальна покупка безпосередньо між цими картками не розподілялася.
Спочатку карткові транзакції поповнили баланс продавця.
Ця різниця має значення, оскільки кошти можуть підпадати під власні правила платформи щодо виведення, повернення коштів і невикористаного балансу.
Перед використанням такого методу бізнесу слід зрозуміти, де зберігаються кошти та що станеться, якщо фінальну покупку буде скасовано.
Депозити та фінальні платежі
Депозити є ще одним поширеним способом розподілу вартості покупки.
Продавець може отримати частину загальної суми на початку, а решту — пізніше.
Наприклад, постачальник послуг для заходу може вимагати:
- Депозит за бронювання під час підписання договору
- Решту суми незадовго до проведення заходу
Знову ж таки, це не обов’язково split tender.
Зазвичай це окремі транзакції продавця, пов’язані з різними етапами комерційної угоди.
Бізнесу слід підтвердити:
- Суму кожного платежу
- Коли має бути здійснений кожен платіж
- Які умови запускають фінальний платіж
- Чи підлягає депозит поверненню
- Як оброблятимуться повернення коштів
Це особливо важливо, коли для різних етапів використовуються різні віртуальні картки.
Як працює автентифікація під час кількох платежів
Кожна карткова транзакція може оцінюватися окремо.
Це означає, що успішний один платіж не гарантує успішного проведення іншого.
Наприклад, початковий депозит може пройти успішно, тоді як фінальний платіж пізніше може потребувати додаткової автентифікації або перевірки ризиків.
Кожна транзакція може мати власні:
- Результат авторизації
- Вимоги до автентифікації
- Перевірку ліміту витрат
- Перевірку ризиків продавцем
- Результат відхилення
Для бізнесу корисно зберігати платіжні реквізити кожного етапу, а не розглядати всю покупку як одну карткову подію.
Повернення коштів можуть проходити через різні платіжні маршрути
Повернення коштів — ще одна сфера, де розділені платежі можуть створювати плутанину.
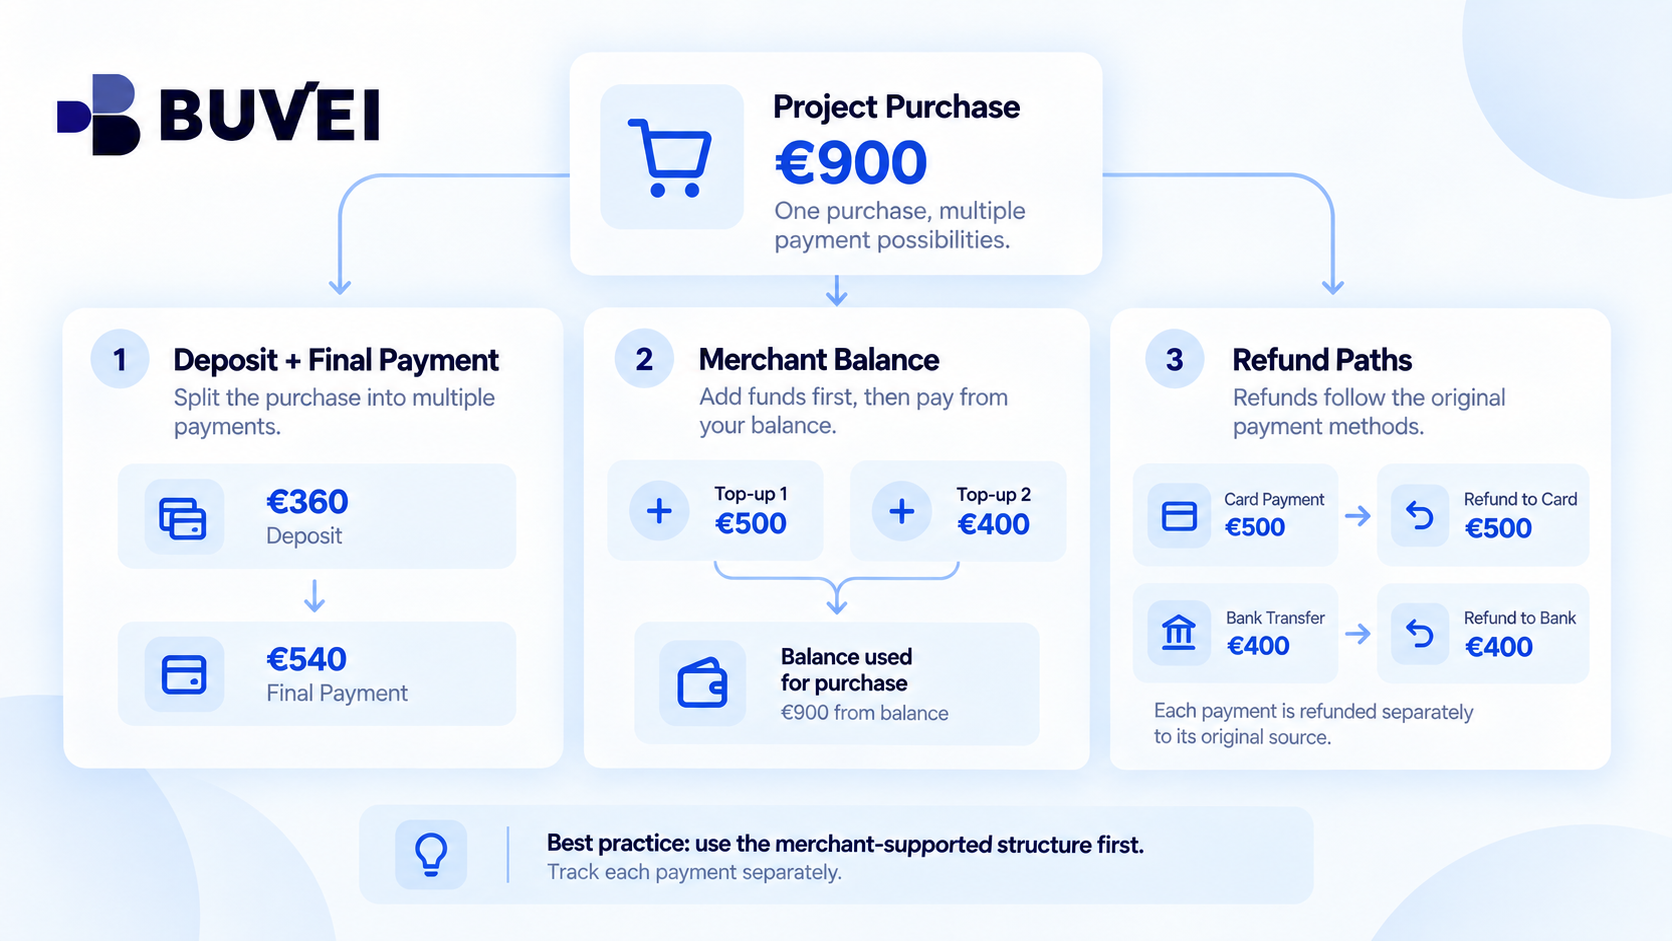
Якщо для однієї комерційної покупки було використано кілька завершених карткових транзакцій, продавці зазвичай повертають кошти за кожною транзакцією через початковий платіжний маршрут.
Наприклад, якщо скасований проєкт спочатку був оплачений так:
- €500 з картки A
- €400 з картки B
Повернення коштів може виглядати так:
- €500 повертається на картку A
- €400 повертається на картку B
Бізнес не повинен припускати, що продавець об’єднає все повернення €900 і направить його на будь-яку картку на власний розсуд.
Саме тому важливо зберігати ідентифікатор кожної транзакції.
Одне комерційне повернення коштів може відображатися в карткових записах як кілька окремих зарахувань.
Відмінності валют і комісій можуть ускладнити розділені платежі
Використання кількох карток також може ускладнити узгодження платежів, якщо картки мають різні валюти розрахунків або структури комісій.
Припустімо, що частина рахунку сплачується в EUR за допомогою однієї картки, а інша частина обробляється через картку, обліковий баланс якої ведеться в іншій валюті.
На загальну вартість для бізнесу можуть впливати:
- Конвертація валют
- Комісії конкретної картки
- Ціноутворення продавця
- Відмінності обмінних курсів
- Час проведення транзакцій
З цієї причини бізнесу слід перевіряти кожну карткову транзакцію окремо, а не порівнювати лише фінальну суму рахунку.
Те, що виглядає як простий розподіл 50/50, не обов’язково призведе до однакових витрат з обох сторін.
Як бізнесу відстежувати розділені платежі
Коли одна покупка створює кілька транзакцій, бухгалтерські записи можуть швидко стати складнішими для відстеження.
Одне замовлення на покупку може бути пов’язане з:
- Кількома рахунками
- Кількома картковими транзакціями
- Одним або кількома поверненнями коштів
- Різними датами транзакцій
Без спільного ідентифікатора ці записи можуть здаватися не пов’язаними між собою.
Простий підхід полягає у використанні одного й того самого внутрішнього номера замовлення, проєкту або постачальника для всіх платежів.
Наприклад:
ID проєкту: CAMPAIGN-0926
| Транзакція | Сума | Спосіб оплати | Статус |
|---|---|---|---|
| Депозит | €400 | Віртуальна картка A | Завершено |
| Фінальний платіж | €600 | Віртуальна картка B | Завершено |
| Повернення коштів | €100 | Повернено на картку B | Завершено |
Це значно полегшує фінансовим та операційним командам розуміння того, як кілька записів карткових транзакцій пов’язані з однією комерційною покупкою.
Порівняння поширених структур оплати
| Структура оплати | Кілька транзакцій? | Потрібна підтримка продавця? | Типове використання |
|---|---|---|---|
| Split tender | Так | Так | Одна покупка, оплачена кількома способами |
| Часткові рахунки | Так | Так | Етапи проєкту або окремі суми рахунків |
| Розстрочка | Так | Так | Заплановані платежі протягом певного періоду |
| Депозит + фінальний платіж | Так | Так | Бронювання, послуги або робота за етапами |
| Баланс продавця | Можливо | Так | Спочатку поповнення, потім оплата з балансу |
| Випадкові повторні спроби оплати карткою | Можливо | Ні, це невалідна структура оплати | Не рекомендується |
Ключова відмінність полягає в тому, чи створив продавець дійсну структуру оплати для цієї покупки.
Чому повторні випадкові списання не є хорошою альтернативою
Бізнесу слід уникати спроб створити розділений платіж шляхом багаторазової зміни суми або перемикання між картками без схваленої продавцем платіжної структури.
Наприклад, спроба провести:
- €300 з картки A
- €250 з картки B
- €350 з картки C
без погодженої з продавцем структури може створити проблеми.
Повторні спроби можуть призвести до:
- Дублювання замовлень
- Кількох авторизацій
- Спрацювання систем контролю ризиків продавця
- Невдалих транзакцій
- Невизначеності щодо зобов’язань із повернення коштів
- Складного узгодження платежів
Якщо повну транзакцію неможливо завершити, зазвичай краще запитати продавця, чи може він надати:
- Переглянутий рахунок
- Посилання для внесення депозиту
- Окремі платіжні посилання
- Офіційний план розстрочки
- Підтримуваний варіант split tender
Це створює значно зрозуміліший платіжний облік.
Як віртуальні картки Buvei можуть допомогти
Залежно від відповідних умов облікового запису та картки, віртуальні картки Buvei можуть допомогти бізнесу розподіляти платежі між різними постачальниками, проєктами, відділами або етапами.
Наприклад, команда може вирішити використовувати:
- Одну віртуальну картку для депозиту постачальнику
- Іншу картку для фінального платежу
- Окремі картки для різних рекламних облікових записів
- Окремі картки для SaaS-підписок
- Різні картки для витрат на подорожі або закупівлі
Це може покращити видимість платежів і спростити визначення призначення кожної транзакції.
Однак віртуальні картки не змінюють правила оформлення замовлення продавця.
Наявність кількох карток Buvei не змушує продавця приймати split tender і не дозволяє автоматично розділити одне оформлення замовлення між кількома картками.
Спочатку завжди слід підтвердити, яку структуру оплати підтримує продавець.
Коли ця структура зрозуміла, бізнес може вирішити, як розподілити віртуальні картки між дозволеними транзакціями.
Практичний процес прийняття рішення
Перш ніж намагатися розділити платіж між кількома картками, бізнес може виконати просту послідовність дій.
1. Перевірте способи оплати продавця
Чи підтримує продавець split tender, часткові платежі, депозити, розстрочку або баланс облікового запису?
2. З’ясуйте, чи створюєте ви одну чи кілька транзакцій
Це вплине на подальше відстеження платежів і повернення коштів.
3. Підтвердьте точні суми
Не створюйте довільні суми платежів без погодження з продавцем.
4. Враховуйте автентифікацію та ліміти
Кожна карткова транзакція може оцінюватися незалежно.
5. Зберігайте всі платіжні ідентифікатори
Пов’язуйте між собою номер замовлення продавця, рахунок та ідентифікатори карткових транзакцій.
6. Зрозумійте маршрут повернення коштів
Якщо використовуються кілька карток, повернення коштів можуть надходити окремо на початкові способи оплати.
7. Обирайте найпростішу дійсну структуру
У багатьох випадках одна картка з достатнім балансом є простішим рішенням, ніж імпровізований розділений платіж.
Головний висновок
Кілька віртуальних карток надають бізнесу більше способів організовувати витрати, але вони автоматично не створюють нових можливостей для оформлення замовлення.
Справжній розділений платіж можливий лише тоді, коли платіжна система та комерційна структура продавця його підтримують.
Перед використанням кількох карток для однієї покупки підтвердьте, чи пропонує продавець split tender, окремі рахунки, депозити, розстрочку або іншу схвалену структуру оплати.
Після цього віртуальні картки можна розподілити таким чином, щоб платежі, повернення коштів і бухгалтерський облік було легше контролювати.
Найкращий порядок простий:
Спочатку визначте структуру оплати. Потім розподіліть картки.
Такий підхід допомагає зменшити кількість невдалих платежів, повторних спроб і проблем із узгодженням, водночас надаючи бізнесу чіткіший контроль над організацією витрат.