Наличие нескольких виртуальных карт может дать бизнесу больше гибкости при управлении расходами. Однако это не обязательно означает, что одну покупку можно разделить между несколькими картами.
Возможность разделения платежа обычно определяется системой оформления заказа и условиями оплаты, установленными продавцом.
В большинстве стандартных онлайн-чекаутов одна карта используется для одной попытки оплаты. Если этой карты недостаточно для покрытия полной суммы, продавец не будет автоматически списывать часть заказа с одной карты, а затем запрашивать оставшуюся сумму с другой.
Понимание этого различия помогает компаниям избегать неуспешных платежей, двойных списаний, путаницы с возвратами и лишней работы по сверке.
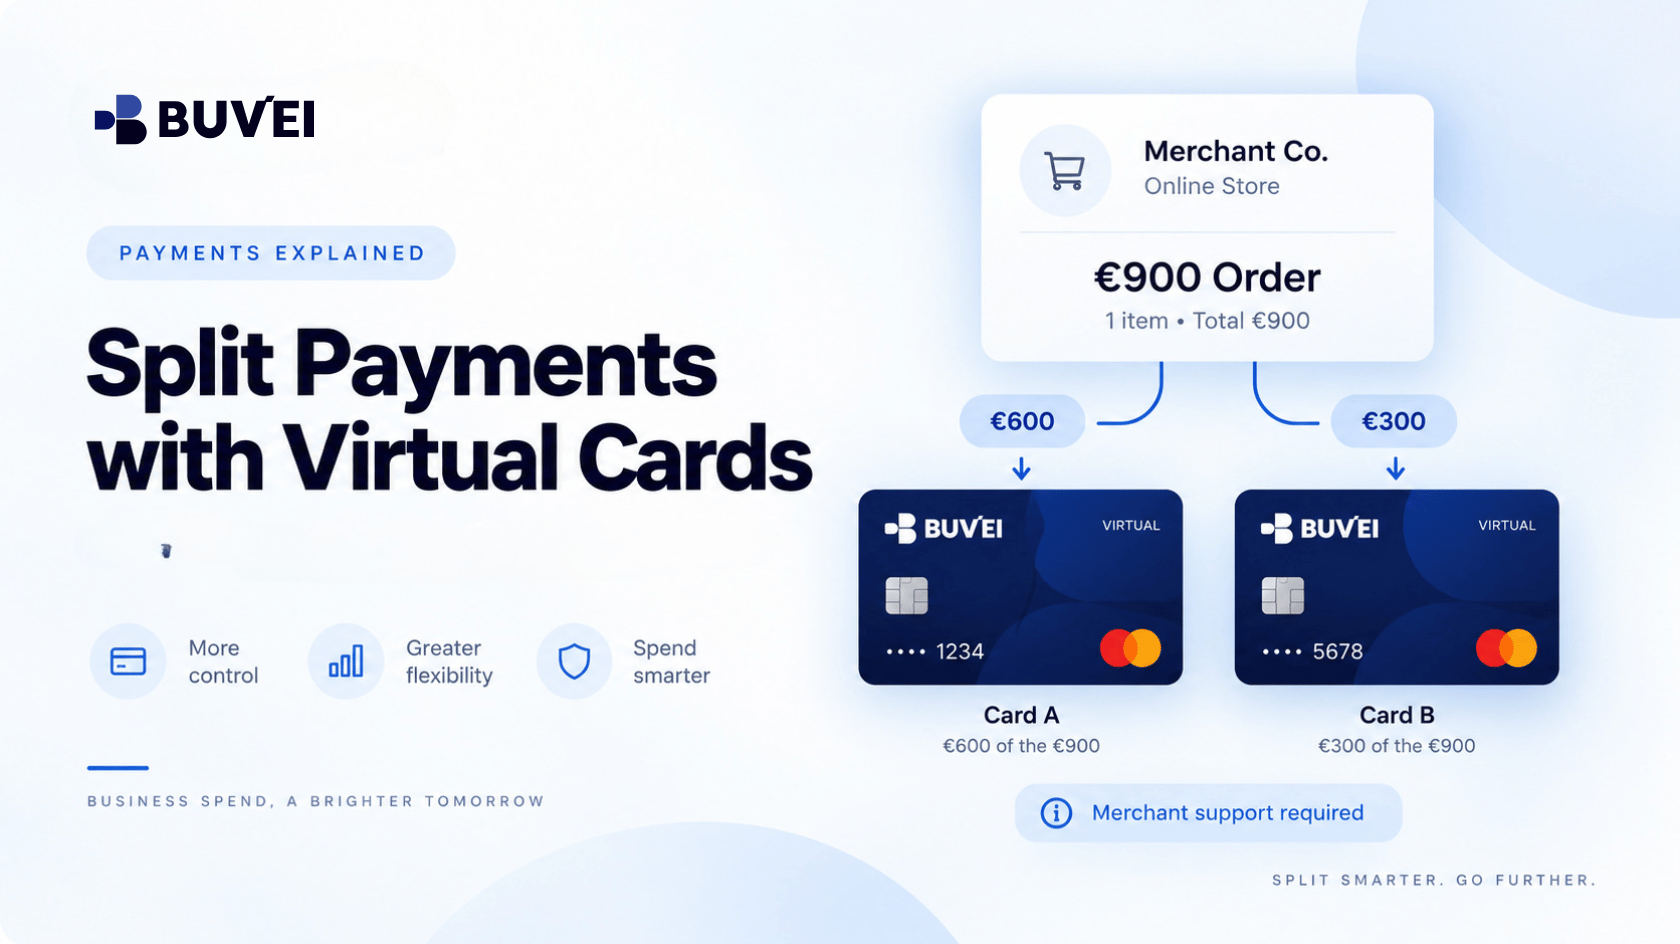
Что такое разделённый платёж?
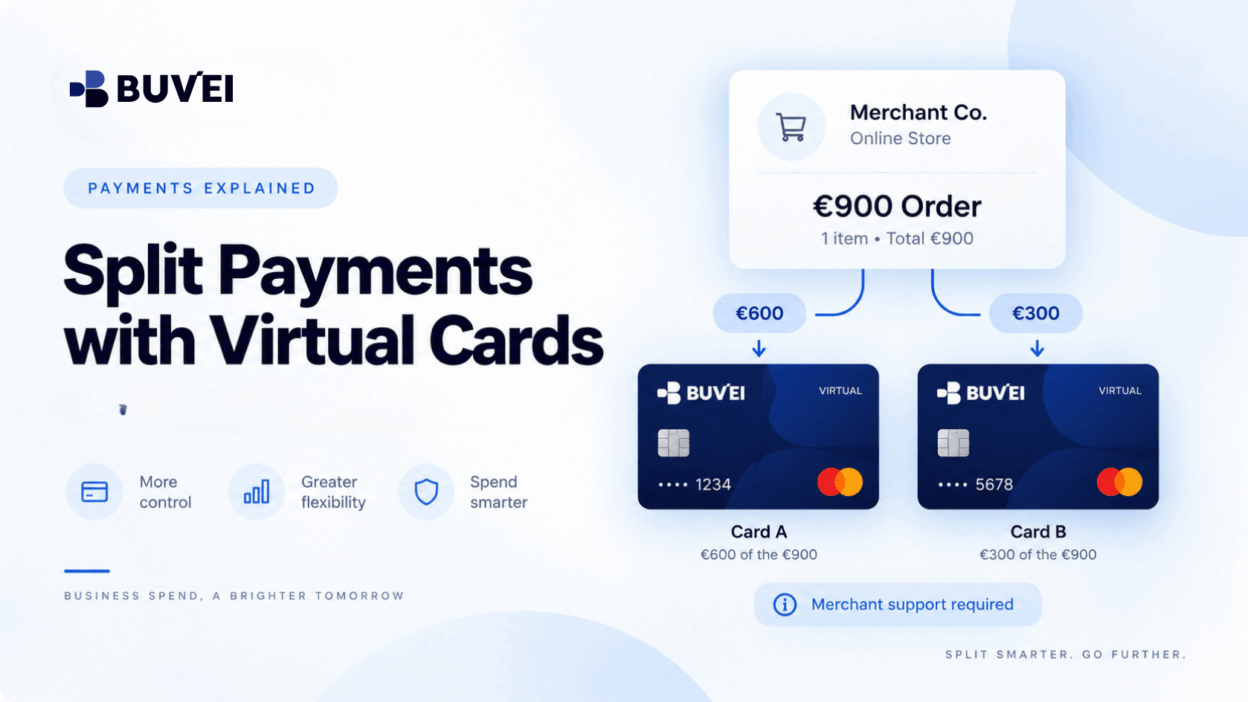
Разделённый платёж обычно означает, что общая стоимость покупки оплачивается с использованием более одного источника платежа.
Например, заказ на €900 теоретически можно разделить следующим образом:
- €500 с одной карты
- €400 с другой карты
Однако это работает только в том случае, если продавец прямо поддерживает такой тип оплаты.
В платёжной терминологии это часто называется split tender.
Продавец, поддерживающий split tender, может позволить клиенту разделить одну покупку между несколькими картами, балансом подарочного сертификата и картой или другими разрешёнными способами оплаты.
Однако многие онлайн-чекауты рассчитаны на приём только одной карты для каждой транзакции.
Это означает, что наличие нескольких виртуальных карт автоматически не создаёт возможность разделить платёж.
Можно ли оплатить один заказ несколькими виртуальными картами?
Иногда, но только если продавец поддерживает такую возможность.
Представим, что сумма заказа составляет €900.
Если на первой виртуальной карте доступно только €500, стандартная система оформления заказа обычно не спишет €500, а затем автоматически не запросит оставшиеся €400 со второй карты.
Вместо этого вся транзакция на €900 может просто завершиться отказом.
Это связано с тем, что продавец обычно отправляет один запрос на авторизацию на полную сумму транзакции.
Вторая карта становится актуальной только в том случае, если продавец предоставляет официальный способ разделить платёж.
Перед попыткой использовать несколько карт для одной покупки проверьте, предлагает ли продавец:
- Split tender
- Несколько способов оплаты
- Отдельные платёжные ссылки
- Частичные счета
- Депозиты
- Планы рассрочки
- Баланс аккаунта или средства в кошельке
Если ни один из этих вариантов недоступен, использование одной карты с достаточным балансом обычно является самым простым решением.
Split Tender и частичные счета
Эти два варианта могут выглядеть похожими, но это не одно и то же.
Split tender
При split tender одна покупка разделяется между несколькими способами оплаты непосредственно в процессе оформления заказа у продавца.
Например:
Общая сумма заказа: €900
- Карта A: €500
- Карта B: €400
Продавец по-прежнему рассматривает покупку как один коммерческий заказ, даже если используется несколько способов оплаты.
Частичные счета
При частичных счетах продавец создаёт отдельные платёжные обязательства.
Например, консультант может выставить счёт за проект следующим образом:
- Депозит 40% до начала работы
- Финальный платёж 60% после завершения
Каждый платёж является отдельной транзакцией, хотя оба относятся к одному проекту.
Это различие важно для бухгалтерского учёта, возвратов и отслеживания платежей.
Компания не должна предполагать, что оплата двух отдельных счетов равнозначна разделению одного платежа при оформлении заказа между двумя картами.
Разделённые платежи и рассрочка
Рассрочка также отличается от split tender.
План рассрочки обычно устанавливается до или во время покупки и предусматривает определённый график платежей.
Например, поставщик услуг может предложить:
- Платёж 1: Сегодня
- Платёж 2: Через 30 дней
- Платёж 3: Через 60 дней
Каждый платёж по рассрочке может обрабатываться как отдельная транзакция.
Это не то же самое, что взять неуспешный полный платёж и неоднократно пытаться списывать меньшие суммы.
Если продавец предлагает вариант рассрочки, компаниям следует использовать официальный план, а не пытаться воссоздать его с помощью нескольких ручных попыток оплаты.
Это помогает сохранять ясность в отношении сумм платежей, сроков оплаты, условий отмены и правил возврата.

Использование баланса продавца или средств в кошельке
Некоторые платформы предлагают другую структуру оплаты: внутренний баланс аккаунта или кошелёк.
Компания может сначала пополнить баланс платформы, а затем использовать эти средства для последующей покупки.
Например:
- Карта A добавляет €500 на счёт продавца.
- Карта B добавляет ещё €400.
- На балансе продавца теперь находится €900.
- Позже эти €900 используются для оплаты кампании или услуги.
Хотя в процессе участвовали две карты, итоговая покупка не была напрямую разделена между этими картами.
Сначала транзакции по картам пополнили баланс продавца.
Это различие важно, поскольку средства могут подпадать под собственные правила платформы в отношении вывода средств, возвратов и неиспользованных остатков.
Перед использованием такого метода компании должны понимать, где хранятся деньги и что произойдёт, если итоговая покупка будет отменена.
Депозиты и финальные платежи
Депозиты — ещё один распространённый способ разделить стоимость покупки.
Продавец может получить часть общей суммы в начале, а оставшуюся сумму — позднее.
Например, организатор мероприятия может потребовать:
- Депозит за бронирование при подписании договора
- Оставшуюся сумму незадолго до мероприятия
И снова, это не обязательно split tender.
Обычно это отдельные транзакции продавца, связанные с разными этапами коммерческого соглашения.
Компаниям следует подтвердить:
- Сумму каждого платежа
- Срок внесения каждого платежа
- Какие условия запускают финальный платёж
- Подлежит ли депозит возврату
- Как будут обрабатываться возвраты
Это особенно важно, если на разных этапах используются разные виртуальные карты.
Как работает аутентификация при нескольких платежах
Каждая транзакция по карте может проверяться отдельно.
Это означает, что успешное прохождение одного платежа не гарантирует успех другого.
Например, первоначальный депозит может пройти успешно, а финальный платёж позднее может потребовать дополнительной аутентификации или проверки рисков.
Для каждой транзакции могут отдельно определяться:
- Результат авторизации
- Требования к аутентификации
- Проверка лимита расходов
- Проверка рисков продавцом
- Результат отклонения
Компаниям полезно сохранять платёжные реквизиты каждого этапа, а не рассматривать всю покупку как одно событие по карте.
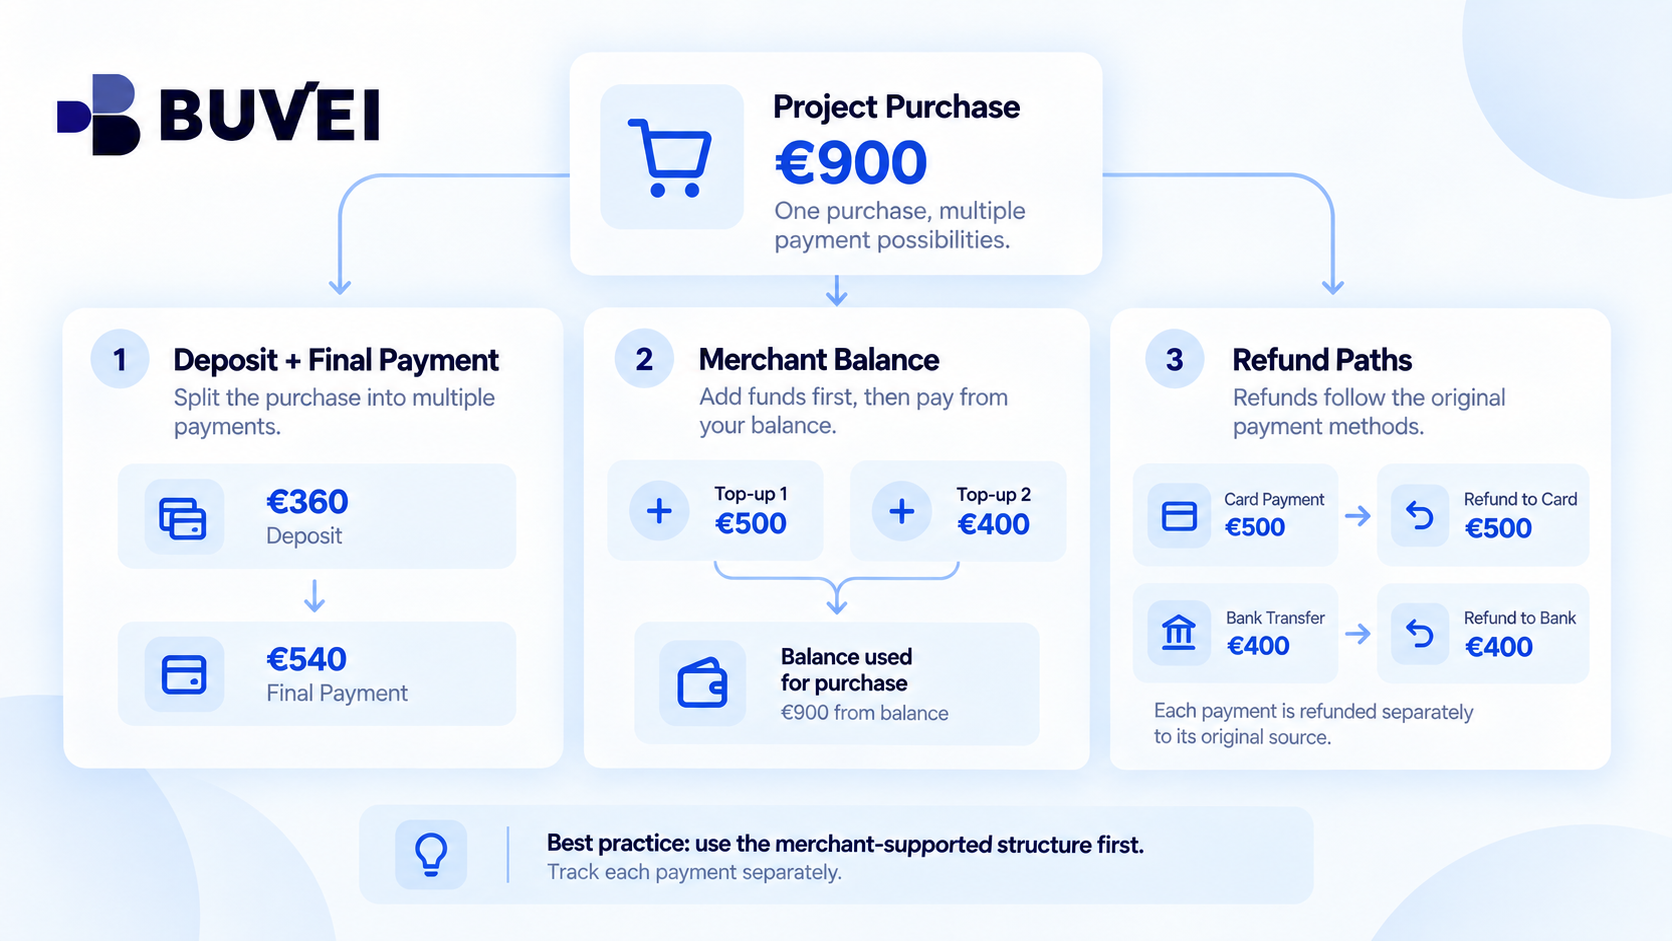
Возвраты могут осуществляться через разные платёжные маршруты
Возвраты — ещё одна область, где разделённые платежи могут создавать путаницу.
Если для одной коммерческой покупки использовалось несколько завершённых транзакций по картам, продавцы обычно возвращают средства по каждой транзакции через исходный платёжный маршрут.
Например, если отменённый проект изначально был оплачен следующим образом:
- €500 с Карты A
- €400 с Карты B
Возврат может выглядеть так:
- €500 обратно на Карту A
- €400 обратно на Карту B
Компаниям не следует предполагать, что продавец объединит весь возврат €900 и отправит его на любую выбранную ими карту.
Именно поэтому важно сохранять каждую ссылку на транзакцию.
Один коммерческий возврат может отображаться в записях по картам как несколько отдельных зачислений.
Различия в валютах и комиссиях могут усложнить разделённые платежи
Использование нескольких карт также может усложнить сверку, если карты имеют разные валюты расчётов или структуры комиссий.
Предположим, что часть счёта оплачивается в EUR одной картой, а другая часть проводится по карте, чей баланс учитывается в другой валюте.
На общую стоимость для бизнеса могут повлиять:
- Конвертация валюты
- Комиссии конкретной карты
- Цены продавца
- Разница в обменных курсах
- Время проведения транзакции
Поэтому компаниям следует проверять каждую транзакцию по карте отдельно, а не сравнивать только итоговую сумму счёта.
То, что выглядит как простое разделение 50/50, не обязательно приведёт к одинаковым расходам по обеим частям.
Как компаниям отслеживать разделённые платежи
Когда одна покупка создаёт несколько транзакций, бухгалтерские записи могут быстро стать сложнее для отслеживания.
Один заказ на покупку может быть связан с:
- Несколькими счетами
- Несколькими транзакциями по картам
- Одним или несколькими возвратами
- Разными датами транзакций
Без общей ссылки эти записи могут выглядеть несвязанными.
Простой подход — использовать одну и ту же внутреннюю ссылку на заказ, проект или поставщика для каждого платежа.
Например:
ID проекта: CAMPAIGN-0926
| ТранзакцияСуммаСпособ оплатыСтатус | |||
|---|---|---|---|
| Депозит | €400 | Виртуальная карта A | Завершён |
| Финальный платёж | €600 | Виртуальная карта B | Завершён |
| Возврат | €100 | Возвращено на Карту B | Завершён |
Это значительно облегчает финансовым и операционным командам понимание того, как несколько записей по картам связаны с одной коммерческой покупкой.
Сравнение распространённых платёжных структур
| Платёжная структураНесколько транзакций?Требуется поддержка продавца?Типичное применение | |||
|---|---|---|---|
| Split tender | Да | Да | Одна покупка, оплаченная несколькими способами |
| Частичные счета | Да | Да | Этапы проекта или отдельные суммы по счетам |
| Рассрочка | Да | Да | Запланированные платежи в течение времени |
| Депозит + финальный платёж | Да | Да | Бронирования, услуги или поэтапная работа |
| Баланс продавца | Возможно | Да | Сначала пополнение, затем оплата с баланса аккаунта |
| Повторные случайные попытки оплаты картой | Возможно | Не является допустимой платёжной структурой | Не рекомендуется |
Ключевое различие заключается в том, создал ли продавец действующую платёжную структуру для данной покупки.
Почему повторные случайные списания не являются хорошей альтернативой
Компаниям следует избегать попыток создать разделённый платёж путём постоянного изменения суммы или переключения между картами без одобренной продавцом схемы оплаты.
Например, попытка провести:
- €300 по Карте A
- €250 по Карте B
- €350 по Карте C
без согласованной с продавцом структуры может привести к проблемам.
Повторные попытки могут привести к:
- Дублированным заказам
- Нескольким авторизациям
- Срабатыванию механизмов управления рисками продавца
- Неуспешным транзакциям
- Неясным обязательствам по возвратам
- Сложной сверке
Если полную транзакцию невозможно завершить, обычно лучше спросить продавца, может ли он предоставить:
- Исправленный счёт
- Ссылку для внесения депозита
- Отдельные платёжные ссылки
- Официальный план рассрочки
- Поддерживаемую опцию split tender
Это создаёт гораздо более понятную историю платежей.
Как виртуальные карты Buvei могут помочь
С учётом соответствующих условий аккаунта и карты виртуальные карты Buvei могут помочь компаниям разделять платежи между разными поставщиками, проектами, отделами или этапами.
Например, команда может выбрать:
- Одну виртуальную карту для депозита поставщику
- Другую карту для финального платежа
- Выделенные карты для разных рекламных аккаунтов
- Отдельные карты для подписок SaaS
- Разные карты для командировочных или закупочных расходов
Это может повысить прозрачность платежей и упростить отнесение транзакций к соответствующим расходам.
Однако виртуальные карты не изменяют правила оформления заказа у продавца.
Наличие нескольких карт Buvei не заставляет продавца принимать split tender и не позволяет разделить один платёж при оформлении заказа между несколькими картами.
Сначала всегда следует подтвердить поддерживаемую продавцом платёжную структуру.
После того как эта структура понятна, компания может определить, как распределить виртуальные карты между разрешёнными транзакциями.
Практический процесс принятия решения
Перед попыткой разделить платёж между несколькими картами компании могут следовать простой последовательности.
1. Проверьте способы оплаты у продавца
Поддерживает ли продавец split tender, частичные платежи, депозиты, рассрочку или баланс аккаунта?
2. Определите, создаёте ли вы одну или несколько транзакций
Это влияет на последующее отслеживание платежей и возвратов.
3. Подтвердите точные суммы
Не создавайте произвольные суммы платежей без согласования с продавцом.
4. Учитывайте аутентификацию и лимиты
Каждая транзакция по карте может проверяться независимо.
5. Записывайте каждую платёжную ссылку или ссылочный номер
Связывайте между собой ссылки на заказ продавца, счёт и транзакцию по карте.
6. Понимайте маршрут возврата
Если используются несколько карт, возвраты могут поступать отдельно на исходные способы оплаты.
7. Выбирайте самую простую допустимую структуру
Во многих случаях одна карта с достаточным балансом проще, чем импровизированное разделение платежа.
Главное
Несколько виртуальных карт предоставляют компаниям больше способов организовать расходы, но они не создают автоматически новые возможности на странице оформления заказа.
Настоящий разделённый платёж возможен только тогда, когда платёжная система и коммерческая договорённость с продавцом поддерживают такую схему.
Перед использованием нескольких карт для одной покупки подтвердите, предлагает ли продавец split tender, отдельные счета, депозиты, рассрочку или другую одобренную платёжную структуру.
После этого виртуальные карты можно распределить таким образом, чтобы было проще управлять платежами, возвратами и бухгалтерским учётом.
Оптимальный порядок прост:
Сначала определите структуру платежа. Затем распределяйте карты.
Такой подход помогает сократить количество неуспешных платежей, повторных попыток и проблем со сверкой, одновременно обеспечивая компаниям более чёткий контроль над организацией расходов.