مقدمة
تلعب تقنية 3D Secure (3DS) دورًا مهمًا في حماية مدفوعات البطاقات عبر الإنترنت. ووفقًا لتقرير مجلس مخاطر التجار (Merchant Risk Council) لعام 2026 حول المدفوعات الإلكترونية والاحتيال في التجارة الإلكترونية عالميًا، تمثل عمليات الاحتيال في المدفوعات حوالي 3.2% من الإيرادات السنوية للتجار في قطاع التجارة الإلكترونية على مستوى العالم.
بالنسبة إلى الشركات التي تقبل المدفوعات عبر الإنترنت، قد تؤدي بيانات البطاقات المسروقة إلى عمليات شراء غير مصرح بها، وخسائر مالية، ونزاعات بشأن المدفوعات. لذلك، أصبح إيجاد طرق للتحقق من هوية حاملي البطاقات دون إضافة خطوات غير ضرورية إلى عملية الدفع جزءًا مهمًا من أمن المدفوعات.
تعالج تقنية 3D Secure هذا التحدي من خلال إضافة عملية مصادقة حامل البطاقة إلى المعاملات عبر الإنترنت. فهي تتيح للبنوك المُصدرة تقييم مخاطر المعاملات وطلب تحقق إضافي عند الضرورة، مع السماح بإتمام العديد من المدفوعات منخفضة المخاطر دون مقاطعة تجربة العميل.
ما هي تقنية 3D Secure؟
تُعد 3D Secure بروتوكول مصادقة مصممًا لحماية معاملات بطاقات الائتمان والخصم عبر الإنترنت. وتتيح هذه التقنية للتجار ومُصدري البطاقات تبادل معلومات المعاملات للمساعدة في التحقق من أن الشخص الذي يُجري عملية الشراء مخوّل باستخدام البطاقة.
يأتي اسم التقنية من المجالات الثلاثة المشاركة في عملية المصادقة:
-
مجال الجهة المستحوذة (Acquirer Domain): يغطي التاجر والبنك المستحوذ وأنظمة معالجة المدفوعات ذات الصلة.
-
مجال الجهة المُصدرة (Issuer Domain): يشمل البنك أو المؤسسة المالية التي أصدرت البطاقة.
-
مجال قابلية التشغيل البيني (Interoperability Domain): يوفر البنية التحتية التي تربط الأطراف المشاركة وتدعم تبادل رسائل المصادقة.
أبرز خدمات المصادقة باستخدام 3D Secure
تقدم شبكات البطاقات الرئيسية خدمات المصادقة الخاصة بها استنادًا إلى بروتوكول 3DS.
-
Visa Secure: خدمة المصادقة التي تقدمها Visa لمعاملات البطاقات عبر الإنترنت.
-
Mastercard Identity Check: حل Mastercard للتحقق من هوية حاملي البطاقات أثناء المدفوعات عبر الإنترنت.
على الرغم من اختلاف أسماء هذه الخدمات، فإنها تشترك في الهدف نفسه، وهو مساعدة الجهات المُصدرة على التحقق من هوية حاملي البطاقات والحد من المعاملات غير المصرح بها عبر الإنترنت.
ما هو EMV 3-D Secure 2.x؟
يُعد EMV 3DS الإصدار الحديث من البروتوكول، وقد تم تطويره لتعزيز الأمان مع تقليل المقاطعات أثناء إتمام عمليات الدفع.
مقارنةً بالإصدارات السابقة، يدعم 3DS 2.x تبادل معلومات أكثر تفصيلًا، بما في ذلك:
-
مبالغ المعاملات وتفاصيل الدفع.
-
معلومات حامل البطاقة والحساب.
-
معلومات الجهاز والمتصفح.
-
بيانات التاجر والمعاملات السابقة.
يمكن للجهات المُصدرة استخدام هذه التفاصيل لتقييم المخاطر قبل تحديد ما إذا كان التحقق الإضافي ضروريًا. وهذا يسمح بالمصادقة على العديد من المدفوعات المشروعة في الخلفية دون مطالبة العملاء بإدخال رمز OTP أو الموافقة على إشعار.
كيف تعمل تقنية 3D Secure?
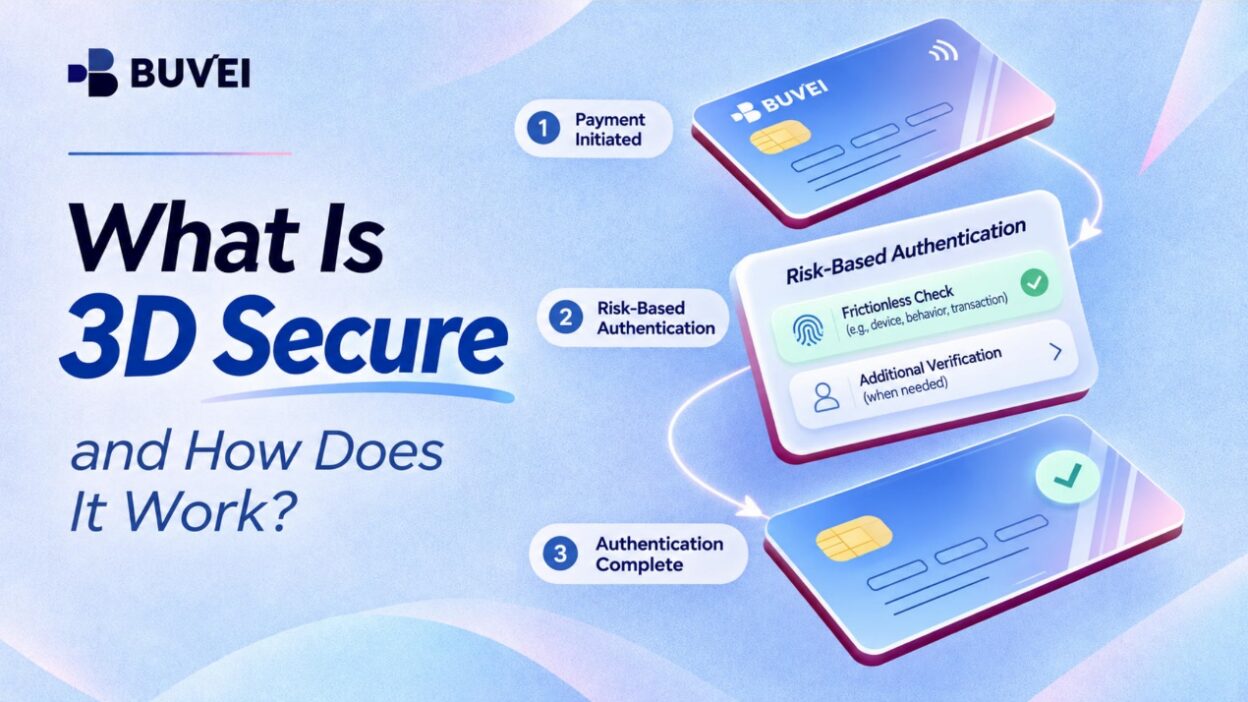
عندما يدفع العميل عبر الإنترنت، يرسل نظام الدفع الخاص بالتاجر معلومات المعاملة ذات الصلة عبر البنية التحتية لـ 3DS. ثم يراجع مُصدر البطاقة هذه المعلومات ويقرر ما إذا كان من الممكن المصادقة على المعاملة دون تدخل العميل أو ما إذا كانت تتطلب تحققًا إضافيًا.
خطوات المصادقة باستخدام 3D Secure
تتضمن المعاملة النموذجية الخطوات التالية:
-
بدء الدفع: يُدخل العميل بيانات البطاقة ويؤكد عملية الشراء.
-
تبادل المعلومات: يرسل التاجر معلومات المعاملة والجهاز عبر البنية التحتية لـ 3DS.
-
تقييم المخاطر: تراجع الجهة المُصدرة المعلومات المتاحة وتقيّم المعاملة.
-
المصادقة: تتبع المعاملة إما مسار المصادقة السلسة أو مسار التحقق الإضافي.
-
نتيجة المصادقة: تُعاد النتيجة إلى الأطراف المعنية بعملية الدفع.
-
تفويض الدفع: تنتقل المعاملة إلى مرحلة التفويض، حيث تقرر الجهة المُصدرة الموافقة عليها أو رفضها.
يتمثل الاختلاف الرئيسي بين مساري المصادقة في ما إذا كان العميل بحاجة إلى اتخاذ إجراء إضافي.
مسار المصادقة السلسة: التحقق دون خطوات إضافية
يتيح مسار المصادقة السلسة للجهة المُصدرة المصادقة على المعاملة دون مطالبة العميل بإكمال خطوات تحقق إضافية.
على سبيل المثال، قد لا يظهر طلب إدخال رمز OTP أو إشعار من تطبيق البنك للعميل الذي يُجري عملية شراء اعتيادية باستخدام جهاز مألوف.
وفي الخلفية، تحدث الخطوات التالية:
-
يرسل التاجر معلومات المعاملة والجهاز.
-
تقيّم الجهة المُصدرة البيانات المتاحة باستخدام أنظمة تقييم المخاطر الخاصة بها.
-
إذا استوفت المعاملة متطلبات المصادقة لدى الجهة المُصدرة، يمكن إكمال المصادقة دون الحاجة إلى أي تفاعل إضافي من العميل.
يواصل العميل ببساطة عملية الدفع دون الحاجة إلى عرض شاشة تحقق إضافية.
مسار التحقق الإضافي: عندما تكون هناك حاجة إلى مصادقة إضافية
عندما تحتاج الجهة المُصدرة إلى مزيد من المعلومات للتحقق من المعاملة، فقد تطلب مصادقة إضافية.
قد يحدث ذلك عندما تتضمن عملية الشراء استخدام جهاز غير مألوف، أو تفاصيل معاملة غير معتادة، أو مؤشرات أخرى على وجود مخاطر.
تشمل طرق التحقق الشائعة ما يلي:
-
كلمة المرور لمرة واحدة (OTP): رمز مؤقت يُرسل عبر إحدى قنوات التحقق المدعومة.
-
المصادقة عبر التطبيق المصرفي: يتلقى العميل إشعارًا ويؤكد المعاملة من خلال تطبيق البنك الخاص به.
-
المصادقة البيومترية: قد تستخدم الأنظمة المدعومة بصمة الإصبع أو التعرف على الوجه للتحقق من هوية حامل البطاقة.
بمجرد إكمال العميل لخطوة التحقق المطلوبة، تقيّم الجهة المُصدرة نتيجة المصادقة.
من المهم التمييز بين المصادقة والتفويض. اجتياز التحقق باستخدام 3DS لا يضمن الموافقة على الدفع. فلا تزال الجهة المُصدرة تقيّم طلب التفويض، بما في ذلك الرصيد المتاح وحالة البطاقة وعناصر التحكم الأخرى المتعلقة بالمعاملة.
ما فوائد تقنية 3D Secure؟
توفر تقنية 3D Secure للجهات المُصدرة مزيدًا من المعلومات وطرقًا إضافية للتحقق من المعاملات عبر الإنترنت. وتشمل أبرز فوائدها ما يلي:
الحد من الاحتيال في المدفوعات عبر الإنترنت
لا تتضمن مدفوعات البطاقات عبر الإنترنت تقديم البطاقة بشكل مادي، مما يجعل من الصعب على التجار التحقق من هوية الشخص الذي يُجري عملية الشراء.
تساعد تقنية 3DS في معالجة هذه المشكلة من خلال إتاحة الفرصة للجهات المُصدرة لتقييم تفاصيل المعاملة ومعلومات الحساب وبيانات الجهاز. وعندما تبدو عملية الدفع غير معتادة، يمكن للمصادقة الإضافية أن تجعل إتمام عملية الشراء أكثر صعوبة على أي شخص يستخدم بيانات بطاقة مسروقة.
لا تقضي هذه التقنية على الاحتيال تمامًا، لكنها توفر طبقة إضافية من الحماية للجهات المُصدرة عند تقييم المعاملات التي تتم دون تقديم البطاقة فعليًا.
تعزيز التحقق من هوية حامل البطاقة
لا يكفي رقم البطاقة وتاريخ انتهاء صلاحيتها دائمًا لإثبات أن الشخص الذي يُجري عملية الشراء هو حامل البطاقة الشرعي.
توفر تقنية 3DS خيارات تحقق إضافية، وفقًا لطريقة تطبيق الجهة المُصدرة لها. وقد تشمل هذه الخيارات:
-
كلمات المرور لمرة واحدة.
-
تأكيد المعاملات عبر التطبيقات المصرفية.
-
طرق المصادقة البيومترية المدعومة.
وهذا يمنح الجهات المُصدرة خيارات أكثر عند التحقق من هوية حاملي البطاقات، لا سيما عندما تتطلب المعاملة إجراء فحوصات إضافية.
تحويل مسؤولية رد المبالغ المدفوعة
تتمثل إحدى الميزات المهمة لبعض معاملات 3DS المؤهلة في إمكانية تحويل مسؤولية رد المبالغ المدفوعة.
وفقًا لقواعد شبكات البطاقات المعمول بها، قد تنتقل مسؤولية بعض عمليات رد المبالغ المرتبطة بالاحتيال والمؤهلة لذلك من التاجر إلى الجهة المُصدرة بعد إتمام المصادقة المستوفية للشروط.
ومع ذلك، لا تسري هذه الحماية تلقائيًا. إذ تعتمد على شبكة البطاقة ونوع المعاملة ونتيجة المصادقة والقواعد المعمول بها. لذلك، ينبغي ألا يفترض التجار أن كل معاملة تتم معالجتها عبر 3DS مؤهلة للحصول على الحماية من المسؤولية.
ما عيوب تقنية 3D Secure؟
يمكن أن تؤدي المصادقة الإضافية إلى تحسين أمان المدفوعات، لكنها لا تجعل عملية الدفع أسهل دائمًا. لذلك، تحتاج الشركات أيضًا إلى مراعاة تأثيرها على العملاء الذين يُجرون معاملات مشروعة.
خطوات إضافية تعقّد عملية الدفع
قد يكون العميل مستعدًا لإتمام عملية الشراء، لكنه يضطر بعد ذلك إلى مغادرة صفحة الدفع أو فتح تطبيق البنك أو إدخال رمز تحقق.
يمكن أن تكون هذه الخطوات الإضافية غير مريحة، خاصةً عند استخدام الأجهزة المحمولة. وإذا استغرقت العملية وقتًا طويلًا أو كان فهمها صعبًا، فقد يتخلى بعض العملاء عن عمليات الشراء.
فشل المصادقة
لا يتمكن جميع العملاء من إكمال طلبات المصادقة بنجاح. وتشمل المشكلات الشائعة ما يلي:
-
تأخر وصول رسائل OTP أو عدم وصولها على الإطلاق.
-
عدم توفر التطبيقات المصرفية أو صعوبة الوصول إليها.
-
إدخال معلومات تحقق غير صحيحة.
-
انتهاء مهلة محاولات المصادقة.
قد يمتلك العميل بيانات بطاقة صالحة ورصيدًا كافيًا، لكنه يظل غير قادر على إتمام الدفع بسبب تعذر إكمال خطوة المصادقة.
تكاليف التنفيذ والتكامل
قد يحتاج التجار أيضًا إلى الاستثمار في البنية التحتية للمدفوعات والتكامل التقني والاختبارات والصيانة المستمرة لدعم 3DS.
يعتمد حجم العمل على مزود خدمة الدفع ونظام إتمام عمليات الشراء الحالي. وقد تحتاج الشركات التي تعمل في أسواق متعددة أيضًا إلى مراعاة اختلاف متطلبات شبكات البطاقات وإعدادات المصادقة.
كيف ترتبط تقنية 3D Secure بمدفوعات البطاقات الافتراضية؟
هل تدعم البطاقات الافتراضية تقنية 3D Secure؟
نعم. يمكن أيضًا استخدام البطاقات الافتراضية في المعاملات التي تتطلب المصادقة باستخدام 3D Secure.
على الرغم من أن البطاقات الافتراضية لا تمتلك شكلًا ماديًا، فإنها تعمل من خلال شبكات الدفع بالبطاقات. لذلك، قد تخضع معاملاتها عبر الإنترنت لمتطلبات المصادقة نفسها المطبقة على البطاقات المادية.
يعتمد تفعيل المصادقة باستخدام 3DS عند الدفع ببطاقة افتراضية على عدة عوامل:
-
مُصدر البطاقة وقدراته في مجال المصادقة.
-
متطلبات الدفع الخاصة بالتاجر.
-
تفاصيل المعاملة وتقييم المخاطر.
-
طرق التحقق التي يدعمها برنامج البطاقة.
إذا كانت هناك حاجة إلى مصادقة إضافية، فقد يُطلب من حامل البطاقة إكمال التحقق باستخدام رمز OTP أو الموافقة على المعاملة عبر إحدى قنوات التحقق المدعومة.
لا تتجاوز البطاقة الافتراضية تقنية 3DS تلقائيًا، كما أنها لا تضمن الموافقة على المعاملة لمجرد أن بيانات البطاقة صالحة.
كيف تساهم البطاقات الافتراضية في أمان المدفوعات عبر الإنترنت
توفر البطاقات الافتراضية للشركات طريقة إضافية لتنظيم المدفوعات عبر الإنترنت. وبينما تركز تقنية 3D Secure على التحقق من هوية حامل البطاقة، تساعد إدارة البطاقات الافتراضية الشركات على فصل وسائل الدفع والتحكم في الإنفاق عبر الخدمات المختلفة.
تقدم BUVEI بطاقات Visa وMastercard افتراضية مزودة بميزات مصممة لتلبية احتياجات الدفع المختلفة عبر الإنترنت:
-
دعم عدة أرقام تعريف مصرفية (BIN): توفر خيارات BIN المختلفة عبر مناطق الإصدار مرونة أكبر لسيناريوهات الدفع المدعومة.
-
توافق واسع مع وسائل الدفع: تدعم البطاقات استخدامات الدفع التي تشمل Google Ads وMeta Ads وTikTok Ads وMicrosoft Ads وChatGPT وCanva، وذلك وفقًا لمتطلبات التجار والجهات المُصدرة.
-
إدارة بطاقات متعددة: يمكنك إصدار عدة بطاقات ضمن حساب واحد، وتخصيصها لخدمات أو مشروعات مختلفة، وتحديد حدود إنفاق مستقلة لكل بطاقة. كما يمكن تجميد البطاقات أو إغلاقها عند الحاجة.
تساعد هذه الميزات الشركات على تنظيم نفقاتها عبر الإنترنت وإدارة وسائل الدفع الفردية بكفاءة أكبر. وهي تكمل تدابير أمان المدفوعات مثل 3D Secure، بدلًا من أن تحل محل عملية المصادقة.
الخاتمة
تساعد تقنية 3D Secure على حماية مدفوعات البطاقات عبر الإنترنت من خلال تزويد الجهات المُصدرة بمعلومات إضافية لتقييم المعاملات والتحقق من هوية حاملي البطاقات. كما يوفر مسارا المصادقة السلسة والتحقق الإضافي مستويات مختلفة من المصادقة، وفقًا لظروف كل عملية دفع.
بالنسبة إلى الشركات التي تستخدم البطاقات الافتراضية عبر منصات الإعلان وخدمات SaaS، فإن فهم متطلبات المصادقة ليس سوى جزء واحد من إدارة المدفوعات عبر الإنترنت. ولا تقل أهمية عن ذلك مسألة اختيار البطاقات المناسبة وتنظيم الإنفاق.