

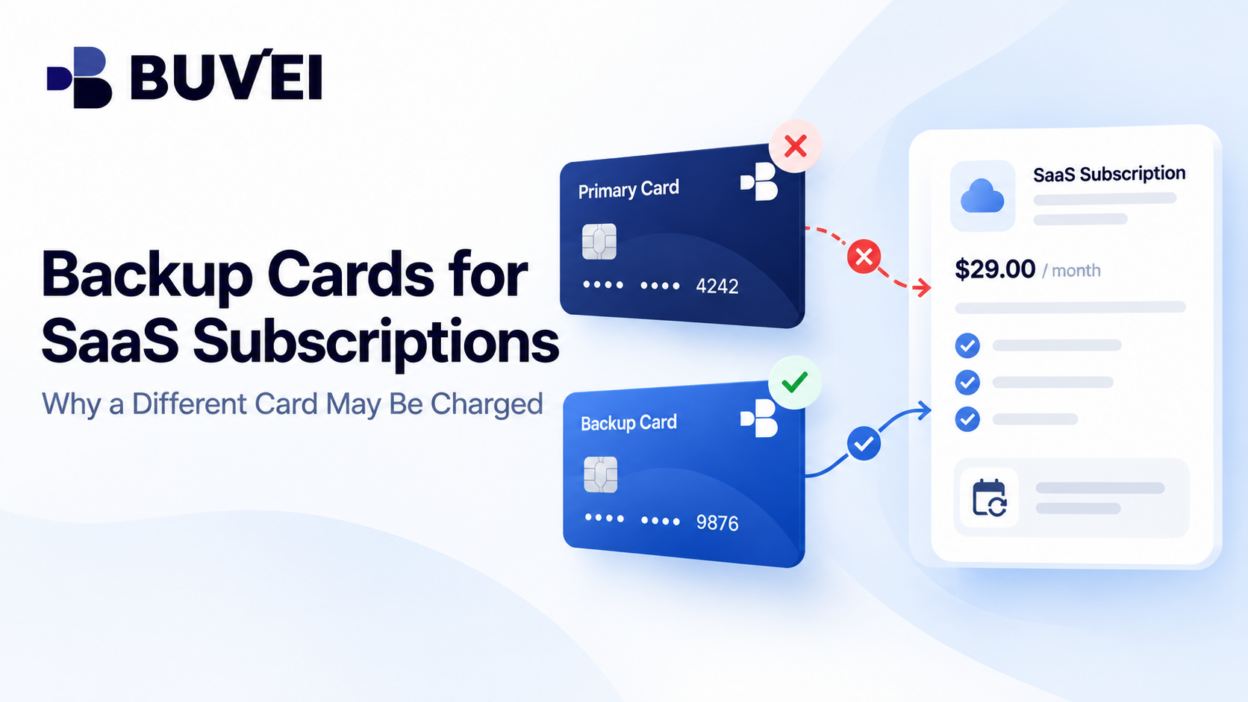
Sua equipe atribui um cartão virtual a uma assinatura SaaS.
Dois meses depois, um cartão diferente é cobrado pela renovação.
Ninguém inseriu esse segundo cartão no checkout naquela manhã. O fornecedor ignorou o método de pagamento escolhido?
Não necessariamente.
Uma conta de comerciante pode conter vários métodos de pagamento com funções diferentes:
- um método principal ou padrão,
- um método de pagamento de backup,
- um cartão vinculado a uma assinatura específica,
- ou um método já associado a uma fatura.
Alguns serviços tentam novamente pagamentos que falharam usando outro método elegível. Outros não fazem isso.
A resposta confiável vem das configurações de cobrança do comerciante, das faturas, das notificações e dos registros de transações. Este guia explica como os cartões padrão e de backup diferem, o que pode acontecer após uma renovação malsucedida e como evitar pagar acidentalmente a mesma fatura duas vezes.
Onde um Método de Pagamento Pode Estar Vinculado
Uma conta SaaS pode armazenar métodos de pagamento em vários níveis:
- método padrão da conta,
- método no nível da assinatura,
- método de cobrança no nível da fatura,
- método de backup ou alternativo.
Portanto, ver:
Cartão padrão: •••• 4821
não significa que todas as assinaturas ou faturas usarão esse cartão.
Uma assinatura antiga ainda pode estar vinculada a outro método. Uma fatura em aberto pode já ter seu próprio processo de cobrança, enquanto um marketplace pode manter configurações de backup separadas.
Para assinaturas importantes, verifique o plano específico, a fatura mais recente, a próxima data de renovação e o método de pagamento que o comerciante informa que será utilizado.
A melhor pergunta não é:
“Qual é o cartão padrão?”
mas sim:
“Qual cartão pagará por esta assinatura ou fatura específica?”
O Que Acontece Quando o Cartão Principal Falha
Quando um pagamento recorrente falha, o comerciante decide o que acontece em seguida de acordo com sua própria configuração de cobrança.
Os possíveis resultados incluem:
- tentar novamente o mesmo cartão,
- solicitar autenticação,
- enviar uma notificação de falha,
- deixar a fatura em aberto,
- ou tentar um método de backup elegível.
O momento e a ordem dessas ações variam de acordo com o provedor.
Ter um cartão de backup armazenado não significa necessariamente que ele será usado para todas as assinaturas, e uma recusa do cartão principal não garante que haverá uma cobrança no cartão de backup.
Para serviços SaaS críticos, confirme as regras reais de fallback do fornecedor em vez de presumir que outro cartão protegerá automaticamente a assinatura.
Exemplo: Uma Assinatura, Dois Cartões
Imagine que uma empresa use o Cartão A para uma assinatura mensal de gerenciamento de projetos de €90.
O Cartão B pertence a um orçamento geral de operações e está armazenado como método de backup elegível.
No dia da renovação, o Cartão A não tem capacidade disponível suficiente. O comerciante tenta cobrar o Cartão A e, posteriormente, cobra o Cartão B de acordo com suas configurações de fallback.
O departamento financeiro vê €90 no Cartão B e presume que seja uma cobrança duplicada. Enquanto isso, o responsável pelo projeto recebe um e-mail informando que o pagamento do Cartão A falhou.
Ambos os eventos podem estar relacionados à mesma fatura.
Antes de pagar novamente, verifique:
- O Cartão A concluiu um pagamento ou apenas falhou?
- O Cartão B liquidou a fatura?
- O comerciante mostra a fatura como paga?
Se apenas o Cartão B concluiu o pagamento, não pague a fatura novamente com o Cartão A apenas para transferir a despesa para o cartão preferencial.
Atualize as configurações do comerciante para a próxima renovação e trate a despesa atual por meio da contabilidade interna.
Se os dois cartões mostrarem cobranças concluídas para a mesma fatura, peça ao comerciante uma explicação no nível da transação.
Uma Cobrança Inesperada no Cartão de Backup Nem Sempre é Não Autorizada
Um método de pagamento de backup pode ter sido ativado meses antes ou adicionado durante um problema de pagamento anterior.
Se o departamento financeiro identificar uma renovação em um cartão inesperado, reúna:
- número da fatura,
- ID da assinatura,
- status da tentativa no cartão principal,
- configuração de backup,
- valor,
- período de cobrança,
- e histórico de pagamentos do comerciante.
Em seguida, determine se a cobrança corresponde a uma obrigação comercial aprovada.
Se o cartão de backup pertencer a outra equipe ou centro de custo, pode ser uma questão orçamentária, e não uma transação não autorizada do comerciante.
Se o pagamento não puder ser associado a uma assinatura ou fatura legítima, siga o processo normal de segurança e contestação do provedor do cartão.
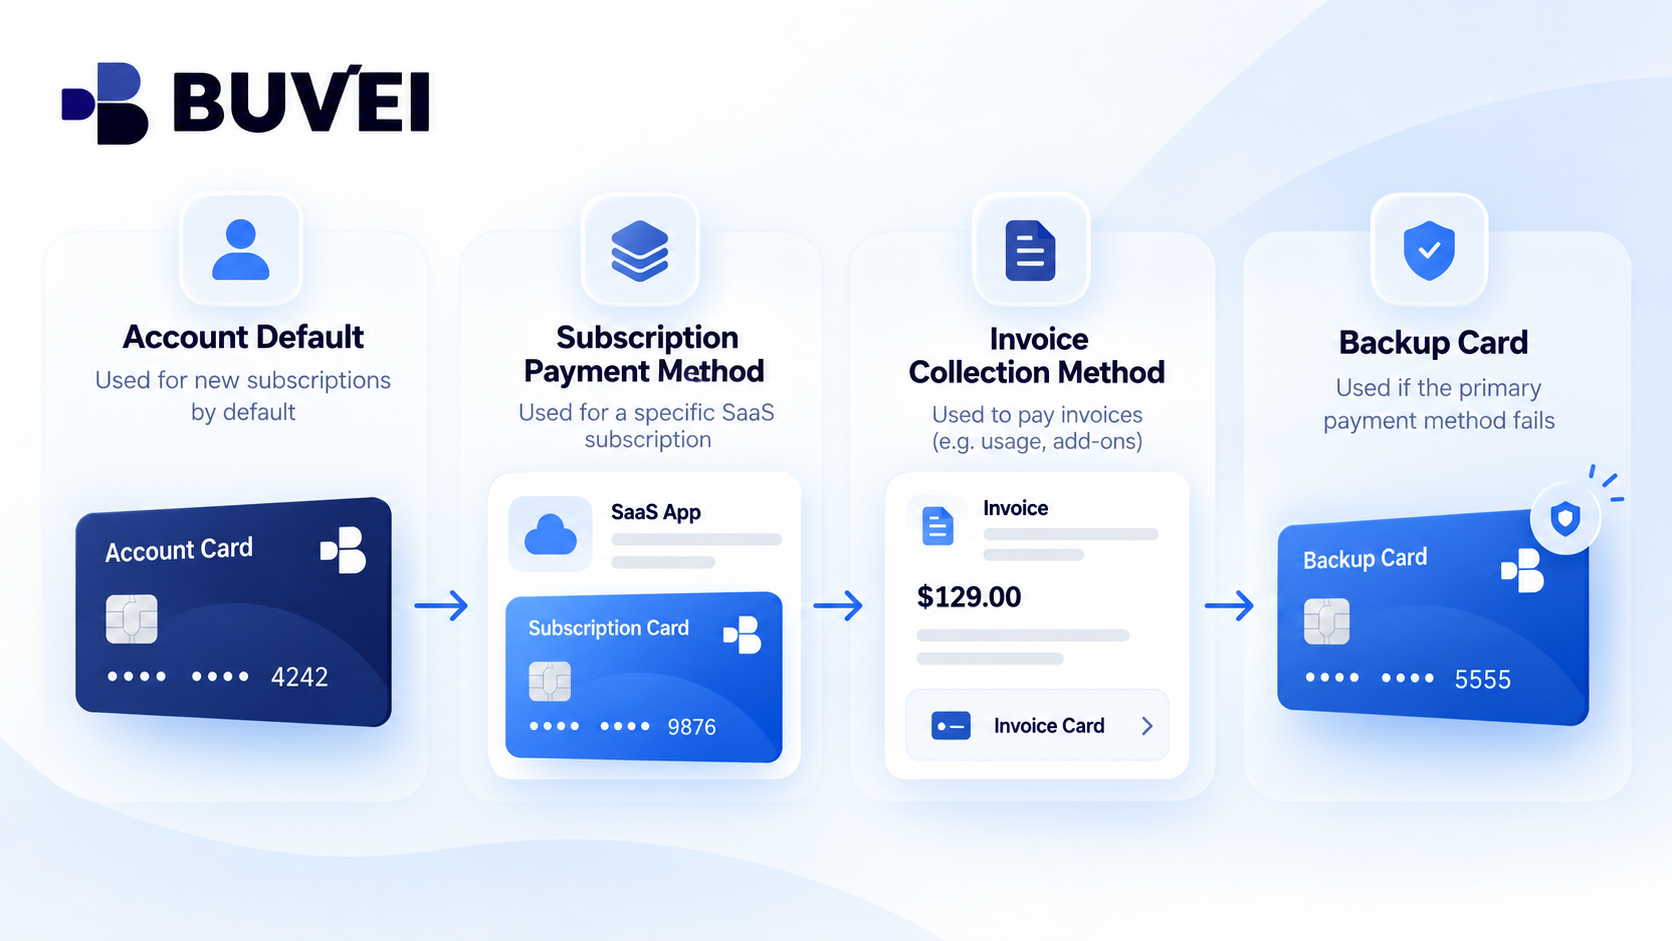
Cartões Padrão, de Backup e de Substituição São Diferentes
Um cartão padrão pode ser aplicado a compras futuras ou a um determinado perfil de cobrança.
Um cartão de backup é outro método elegível que pode ser usado quando o pagamento preferencial falha.
Um cartão de substituição está relacionado à continuidade após a alteração das credenciais do cartão.
Eles não são a mesma coisa.
Alterar o cartão padrão no nível da conta pode não atualizar assinaturas antigas. Adicionar um novo cartão não significa necessariamente que ele será automaticamente definido como backup. Remover um cartão de uma carteira geral pode não desvinculá-lo de todas as assinaturas existentes.
Verifique as configurações do comerciante no nível da assinatura e da fatura antes de presumir que uma atualização do cartão foi aplicada em todos os lugares.
Quando um Alerta do Cartão Não Significa que a Fatura Foi Paga
Uma notificação do cartão, por si só, não comprova que o comerciante recebeu o pagamento com sucesso.
Uma transação pode estar:
- pendente,
- autorizada,
- revertida,
- lançada,
- ou reembolsada.
Ao mesmo tempo, o comerciante ainda pode mostrar a fatura como não paga e posteriormente tentar outro cartão.
Para reconciliar o pagamento, compare:
Status do cartão → Status da fatura → Número da fatura → Pagamento liquidado
Se um cartão mostrar uma autorização temporária que posteriormente desaparece e outro cartão mostrar o pagamento lançado, pode haver apenas uma cobrança concluída.
Evite Pagar a Mesma Fatura Duas Vezes
Um dos erros mais fáceis é reagir rapidamente demais após uma renovação malsucedida.
O departamento financeiro vê:
- uma notificação de falha no Cartão A,
- depois uma notificação de €90 no Cartão B.
Alguém paga manualmente outros €90 com o Cartão A.
Isso pode criar uma duplicidade real.
Em vez disso, comece pela fatura do comerciante e liste todas as tentativas de pagamento relacionadas como:
- falhada,
- autorizada,
- revertida,
- capturada,
- ou reembolsada.
Se os dois cartões mostrarem transações lançadas contra uma única fatura, peça ao comerciante para rastrear o pagamento adicional e explicar se ele será reembolsado ou convertido em crédito.
Não dependa apenas das notificações push.
Três Configurações que Vale a Pena Verificar
1. Uma Assinatura Antiga Ainda Usa o Cartão Original
O cartão padrão no nível da conta foi alterado, mas uma assinatura de longa duração continua vinculada ao cartão antigo.
Abra a assinatura específica e verifique o método de pagamento mascarado.
2. Uma Fatura em Aberto Já Tem um Método de Cobrança
A empresa altera o cartão padrão depois que uma fatura já foi emitida.
Essa fatura ainda pode usar o método de pagamento ou o processo de nova tentativa anterior.
Verifique a fatura específica em vez de presumir que o novo cartão padrão será aplicado imediatamente.
3. A Assinatura É Gerenciada por um Marketplace
A empresa atualiza o cartão de pagamento no site do desenvolvedor, mas a assinatura foi originalmente adquirida por meio de um marketplace de aplicativos.
O marketplace pode ter suas próprias configurações de cartão principal e de backup.
Localize o recibo original e a conta de cobrança antes de alterar o perfil de pagamento incorreto.
Defina uma Regra de Pagamento Clara para Cada Assinatura Crítica
Nem todo produto SaaS precisa de fallback automático.
Para um serviço de infraestrutura crítico, um cartão de backup controlado pode ajudar a evitar interrupções.
Para uma ferramenta de baixa prioridade ou experimental, a empresa pode preferir:
Pagamento falha → Alertar a equipe → Exigir aprovação manual
Para cada assinatura importante, registre:
- método de pagamento principal,
- método de backup, se houver,
- valor esperado da renovação,
- data de renovação,
- centro de custo responsável,
- e responsável pelos alertas.
Também revise a configuração após a rotação de cartões, mudanças na equipe, alterações de preços ou renovações malsucedidas.
Um cartão de backup não deve se tornar um “cartão de emergência” sem responsável, disponível para vários departamentos sem aprovação clara.
Como a Buvei Pode Ajudar a Acompanhar Pagamentos SaaS
Os cartões virtuais da Buvei podem ajudar as empresas a separar os gastos recorrentes com SaaS por fornecedor, equipe ou finalidade.
O uso de cartões dedicados pode facilitar a identificação e a reconciliação das cobranças recorrentes.
Quando disponível, o registro do cartão pode ajudar a confirmar qual cartão recebeu uma tentativa de pagamento, o valor da transação, a data e se a respectiva operação foi concluída.
O provedor SaaS continua controlando:
- a prioridade dos métodos de pagamento,
- a elegibilidade do backup,
- o comportamento das novas tentativas,
- as configurações da assinatura,
- e a cobrança das faturas.
Manter a fatura do comerciante junto ao registro do cartão torna as renovações inesperadas mais fáceis de explicar.
Uma Lista Rápida para a Próxima Cobrança Surpresa
Quando uma renovação SaaS aparece em um cartão inesperado:
- Identifique o comerciante e o cartão.
- Localize a fatura relacionada.
- Verifique se cada operação do cartão está pendente ou lançada.
- Confirme qual método de pagamento era o principal.
- Verifique o que aconteceu com a tentativa no cartão principal.
- Confirme se o pagamento de backup estava ativado.
- Identifique qual pagamento liquidou a fatura.
- Corrija as configurações futuras do comerciante, se necessário.
Se um único pagamento válido liquidou a fatura no cartão corporativo errado, corrija a configuração e contabilize a despesa internamente.
Se dois pagamentos liquidaram a mesma fatura, peça ao comerciante que faça a correção.
Se a transação não puder ser associada a uma assinatura ou fatura válida, siga o processo de segurança e contestação do provedor do cartão.
Conclusão
Um cartão de backup não é simplesmente uma opção de emergência. Ele é outro possível caminho de pagamento definido pelas regras de cobrança do comerciante.
Uma empresa deve saber:
- quais assinaturas ele pode cobrir,
- qual cartão é o principal,
- quem aprovou o fallback,
- e quem recebe o alerta.
Quando uma renovação inesperada aparece, rastreie:
Assinatura → Fatura → Tentativa Principal → Configuração de Backup → Pagamento Liquidado
Quando esses registros estiverem alinhados, será muito mais fácil explicar a cobrança sem fazer suposições com base em dois extratos de cartão.