

Наявність кількох віртуальних карток не означає автоматично, що ви можете об’єднати їх для оплати одного онлайн-замовлення.
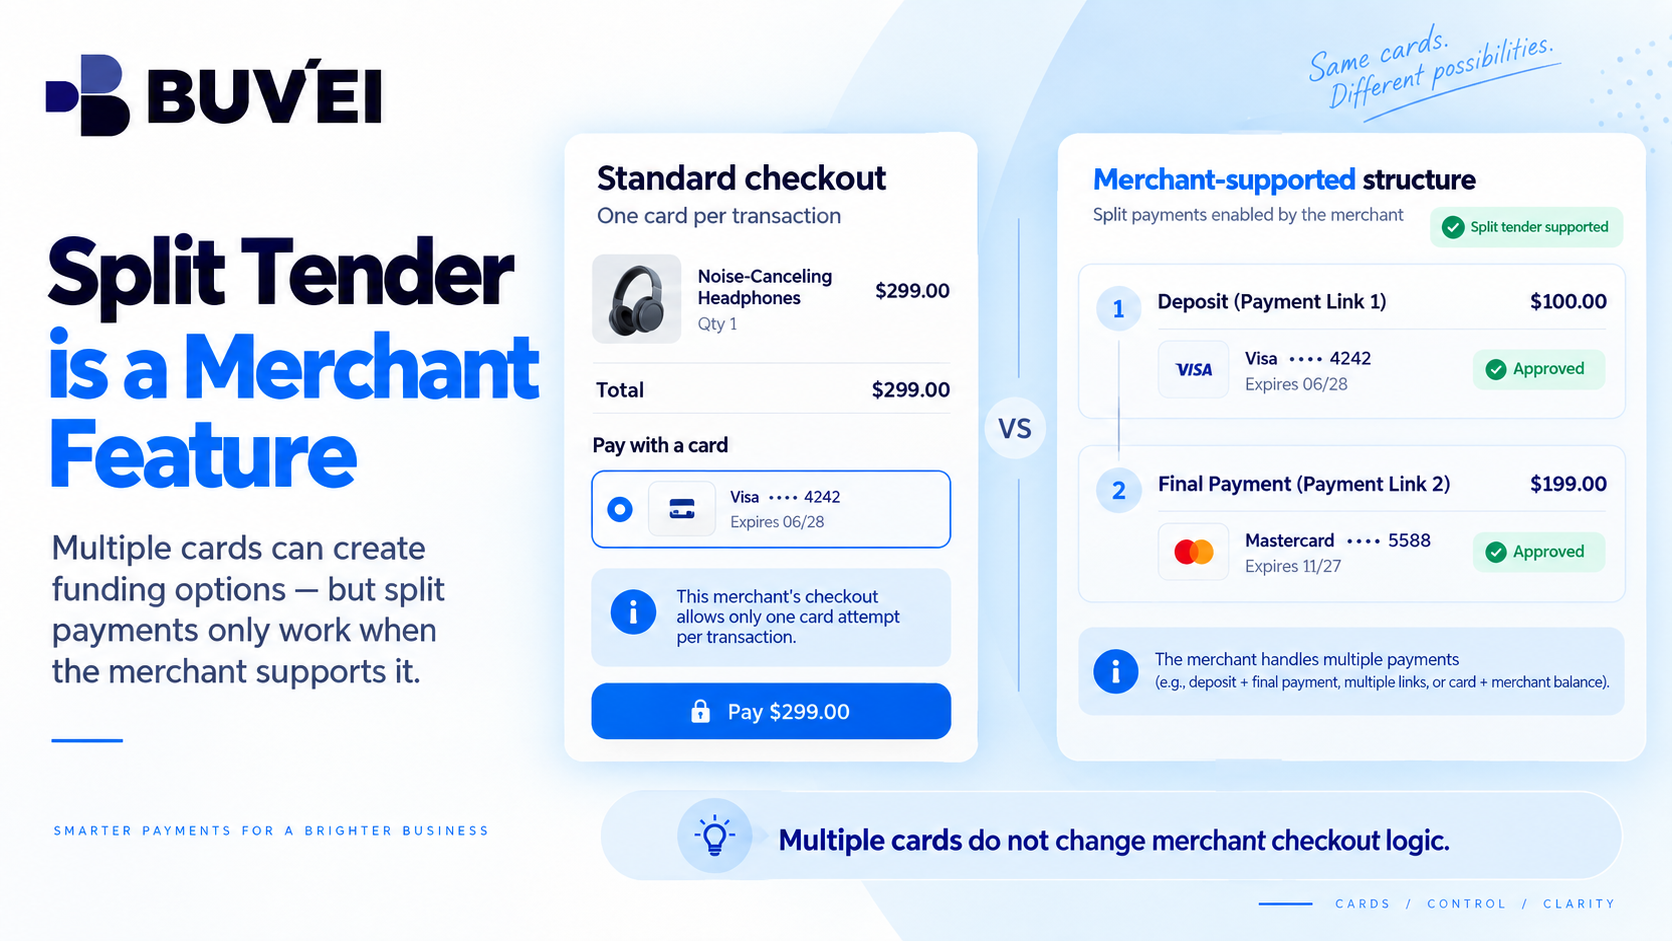
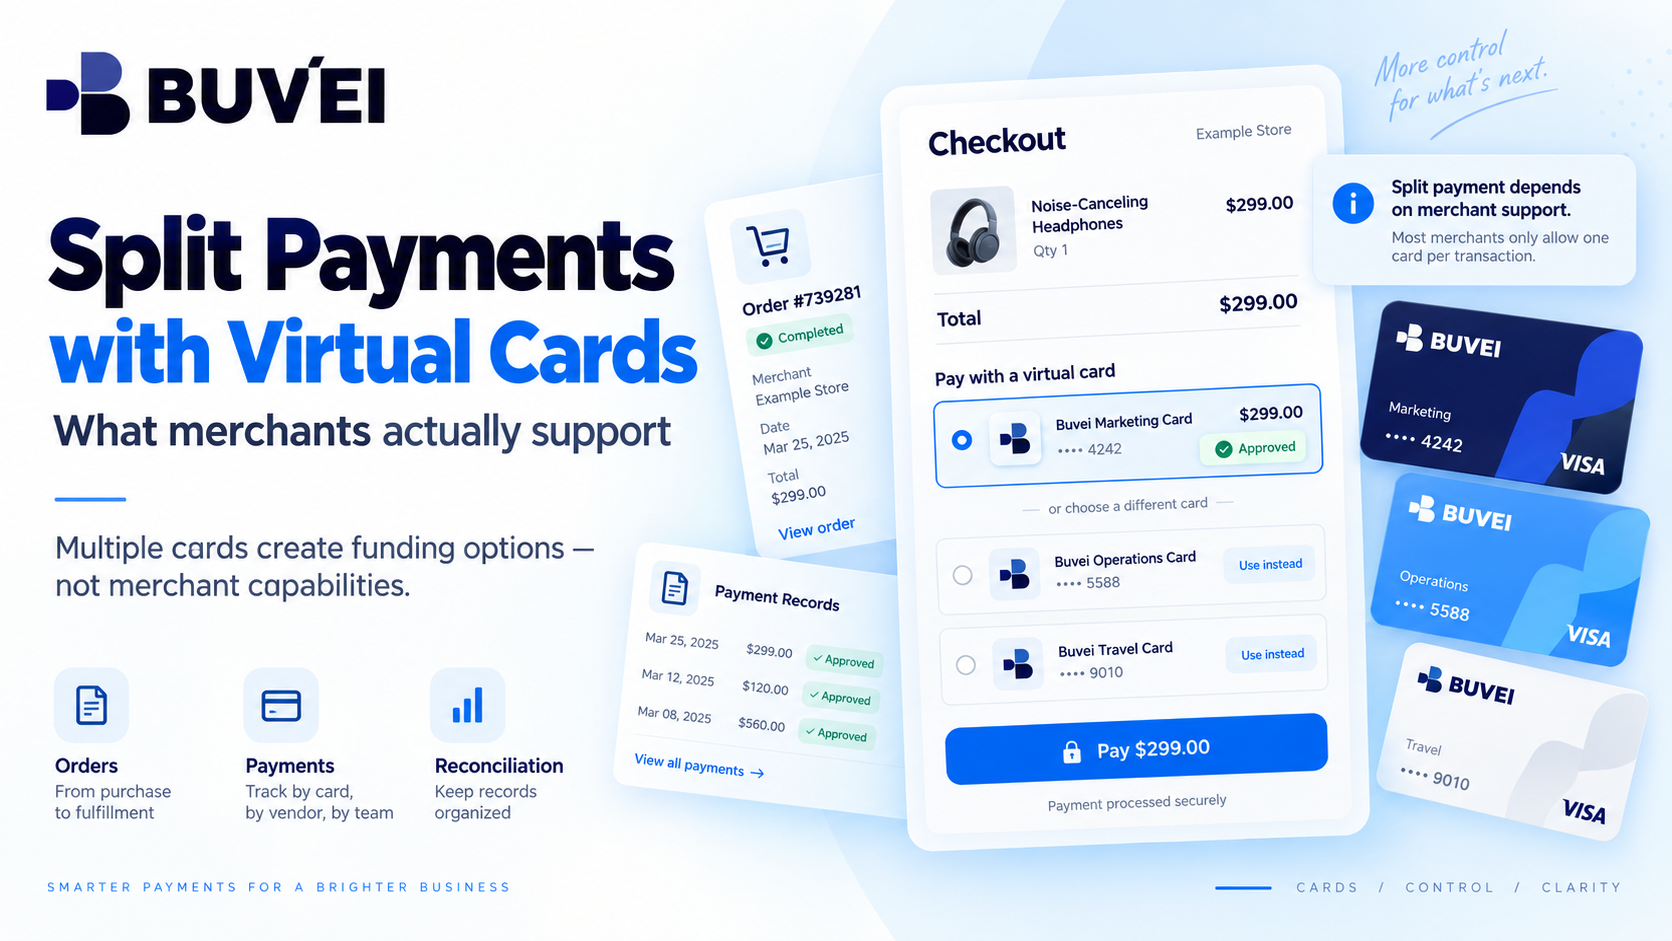
Справжній розділений платіж, який іноді називають split tender, насамперед залежить від структури оформлення замовлення та способу оплати, які підтримує продавець. Якщо продавець приймає лише одну картку за одну транзакцію, наявність двох або більше віртуальних карток не змінює цю логіку оформлення платежу.
Ця відмінність важлива, оскільки віртуальні картки можуть надати вам більше контролю над розподілом коштів, але вони не можуть змусити продавця приймати кілька карток для однієї покупки.
Розуміння того, які способи оплати насправді підтримує продавець, допоможе уникнути невдалих платежів, повторних спроб і зайвих проблем із звіркою платежів.
Що таке розділений платіж?
Розділений платіж виникає тоді, коли продавець прямо дозволяє оплатити одну покупку за допомогою двох або більше способів оплати.
Наприклад, сторінка оформлення замовлення може підтримувати:
- дві різні картки,
- картку плюс баланс рахунку,
- депозит плюс остаточний платіж,
- або іншу комбінацію, схвалену продавцем.
Однак більшість стандартних онлайн-форм для оплати карткою розраховані на приймання однієї картки за одну спробу платежу.
Якщо загальна сума покупки становить €900, а на одній картці доступно лише €500, сторінка оформлення замовлення зазвичай не спише €500 і автоматично не попросить ще €400 із другої картки.
Натомість спроба платежу може просто завершитися невдало, якщо продавець не створив спеціальний підтримуваний сценарій розділеної оплати.
Перш ніж поповнювати або випускати кілька карток для однієї покупки, перевірте, чи справді продавець підтримує split tender.
Чи можна використовувати дві віртуальні картки для однієї покупки?
Іноді — але лише якщо продавець це підтримує.
Важлива відмінність полягає в тому, що:
Кілька карток дають вам кілька платіжних інструментів. Вони не змінюють правила оформлення платежу продавця.
Якщо сторінка оформлення замовлення приймає лише одну картку, перемикання між різними віртуальними картками не перетворює її на систему оплати кількома картками.
Саме тому краще спочатку перевірити структуру платежу, а вже потім обирати картки.
Наприклад, якщо продавець офіційно підтримує два окремі платіжні посилання, ви можете використовувати одну віртуальну картку для кожного платежу.
Але якщо продавець очікує одну оплату карткою на €900, дві картки з доступними €500 і €400 автоматично не перетворяться на один платіж у розмірі €900.
Розділені платежі та окремі рахунки-фактури — не одне й те саме
Продавець може погодитися розділити одну комерційну покупку на кілька рахунків-фактур або платіжних посилань.
Наприклад:
- 40% депозиту,
- 60% остаточного платежу.
Це створює дві окремі транзакції, а не одну карткову транзакцію, розділену між двома картками.
Те саме стосується депозитів і поетапних платежів.
Постачальник може спочатку попросити депозит для бронювання, а решту суми стягнути пізніше. Кожен платіж має власну суму, час проведення, ідентифікатор транзакції та, можливо, окремі умови повернення коштів.
Якщо продавець офіційно підтримує таку структуру, для окремих погоджених платежів можна використовувати окремі віртуальні картки.
Головне, щоб комерційна структура платежу існувала спочатку.
Розстрочка також відрізняється від split tender
План розстрочки ділить покупку на заплановані платежі.
Це не те саме, що повторна спроба провести невдалий повний платіж меншими сумами.
Наприклад, постачальник онлайн-курсу може офіційно стягувати:
Місяць 1: Платіж 1
Місяць 2: Платіж 2
Місяць 3: Платіж 3
Кожен платіж є частиною погодженого з продавцем плану розстрочки.
Якщо продавець пропонує розстрочку, дотримуйтеся офіційного процесу замість того, щоб намагатися вручну відтворити такий самий результат повторними списаннями з картки.
Баланс у продавця може створити іншу структуру платежів
Деякі платформи дозволяють користувачам поповнювати внутрішній баланс або гаманець перед здійсненням покупки.
У такому випадку для поповнення балансу продавця можна використовувати кілька платежів із різних карток.
Після цього остаточна покупка оплачується з балансу платформи.
Це відрізняється від прямого розділення однієї карткової транзакції між кількома картками.
Наприклад:
Картка A → баланс платформи
Картка B → баланс платформи
Баланс платформи → остаточна покупка
Дві транзакції з карток є операціями поповнення, тоді як остаточне замовлення продавця оплачується з накопиченого балансу.
Перед використанням цієї моделі перевірте, як платформа обробляє невикористані кошти, виведення коштів і повернення.
Кілька карток можуть означати кілька валют і витрат
Якщо різні картки використовують різні валюти списання або структури тарифів, розділення комерційного платежу може ускладнити звірку.
Наприклад, одна частина рахунку може бути розрахована в EUR, тоді як інша картка записує свою транзакцію в іншій валюті обліку.
Замість того щоб порівнювати лише загальну суму рахунку, перевіряйте кожен платіж окремо:
- суму транзакції,
- валюту списання,
- обмінний курс, якщо застосовується,
- комісії,
- і остаточну проведену суму.
Це полегшує розуміння зв’язку між початковою покупкою та кожною окремою картковою транзакцією.
Автентифікація відбувається окремо для кожного платежу
Кожен картковий платіж обробляється як окрема транзакція.
Це означає, що кожен частковий платіж може мати власні:
- етап автентифікації,
- перевірку ризиків продавцем,
- результат схвалення,
- або результат відхилення.
Успішне проведення першого платежу не гарантує, що другий платіж також буде успішним.
Наприклад, депозит може бути успішно схвалений, тоді як для подальшого остаточного платежу може знадобитися ще один етап автентифікації.
Якщо покупка включає кілька транзакцій, зберігайте ідентифікатор кожного платежу, а не розглядайте їх як одну об’єднану карткову операцію.
Повернення коштів зазвичай відбувається за початковими платіжними маршрутами
Якщо продавець обробляє кілька окремих платежів картками, повернення коштів зазвичай здійснюється через відповідні початкові маршрути транзакцій.
Наприклад:
Платіж 1 → Картка A
Платіж 2 → Картка B
Якщо покупку згодом скасовують, продавець може оформити:
Повернення 1 → Картка A
Повернення 2 → Картка B
замість того, щоб повертати всю суму на одну вибрану картку.
Саме тому корисно зберігати ідентифікатор кожної карткової транзакції до повного завершення процесу покупки, доставки та повернення коштів.
Зберігайте чіткий зв’язок між покупкою та кожним платежем
Одна покупка іноді може бути пов’язана з кількома:
- рахунками-фактурами,
- списаннями з карток,
- депозитами,
- платежами в розстрочку,
- і поверненнями коштів.
Без спільного ідентифікатора ці записи можуть виглядати не пов’язаними між собою.
Для звірки бізнес-витрат може бути корисно використовувати однаковий ідентифікатор замовлення, постачальника або проєкту у внутрішніх записах і позначеннях карток, де це доречно.
Наприклад, фінансовому відділу може знадобитися пов’язати:
1 рахунок постачальника → 2 платежі картками → 2 квитанції → 1 схвалена покупка
Збереження зв’язку між цими записами значно спрощує подальшу перевірку.
Не намагайтеся штучно створити розділений платіж
Постійна зміна карток або прохання до продавця провести випадкові суми не є надійним способом створити розділений платіж.
Це може призвести до:
- повторних спроб платежу,
- дублювання замовлень,
- спрацьовування систем контролю ризиків продавця,
- незрозумілого процесу повернення коштів,
- і складнішої звірки платежів.
Рекомендація оригінальної статті є правильною: використовуйте структуру, схвалену продавцем, із точними сумами.
Кращими варіантами можуть бути:
- виправлений рахунок-фактура,
- окремі платіжні посилання,
- офіційна схема з депозитом,
- або документально оформлений план розстрочки.
Якщо жодного з цих варіантів немає, одна картка з достатньою кількістю коштів може бути простішою, ніж імпровізований непідтримуваний розділений платіж.
Як Buvei можна використовувати зі структурами розділених платежів
Залежно від відповідних умов облікового запису та картки, окремі віртуальні картки Buvei можуть допомогти організувати схвалені платежі між різними постачальниками, етапами або цілями.
Наприклад, окремі картки можуть допомогти розрізняти:
- депозити та остаточні платежі,
- різних постачальників,
- окремі рахунки-фактури,
- або витрати за різними проєктами.
Однак віртуальні картки Buvei не змінюють способи оплати, які підтримує checkout продавця.
Рекомендована послідовність така:
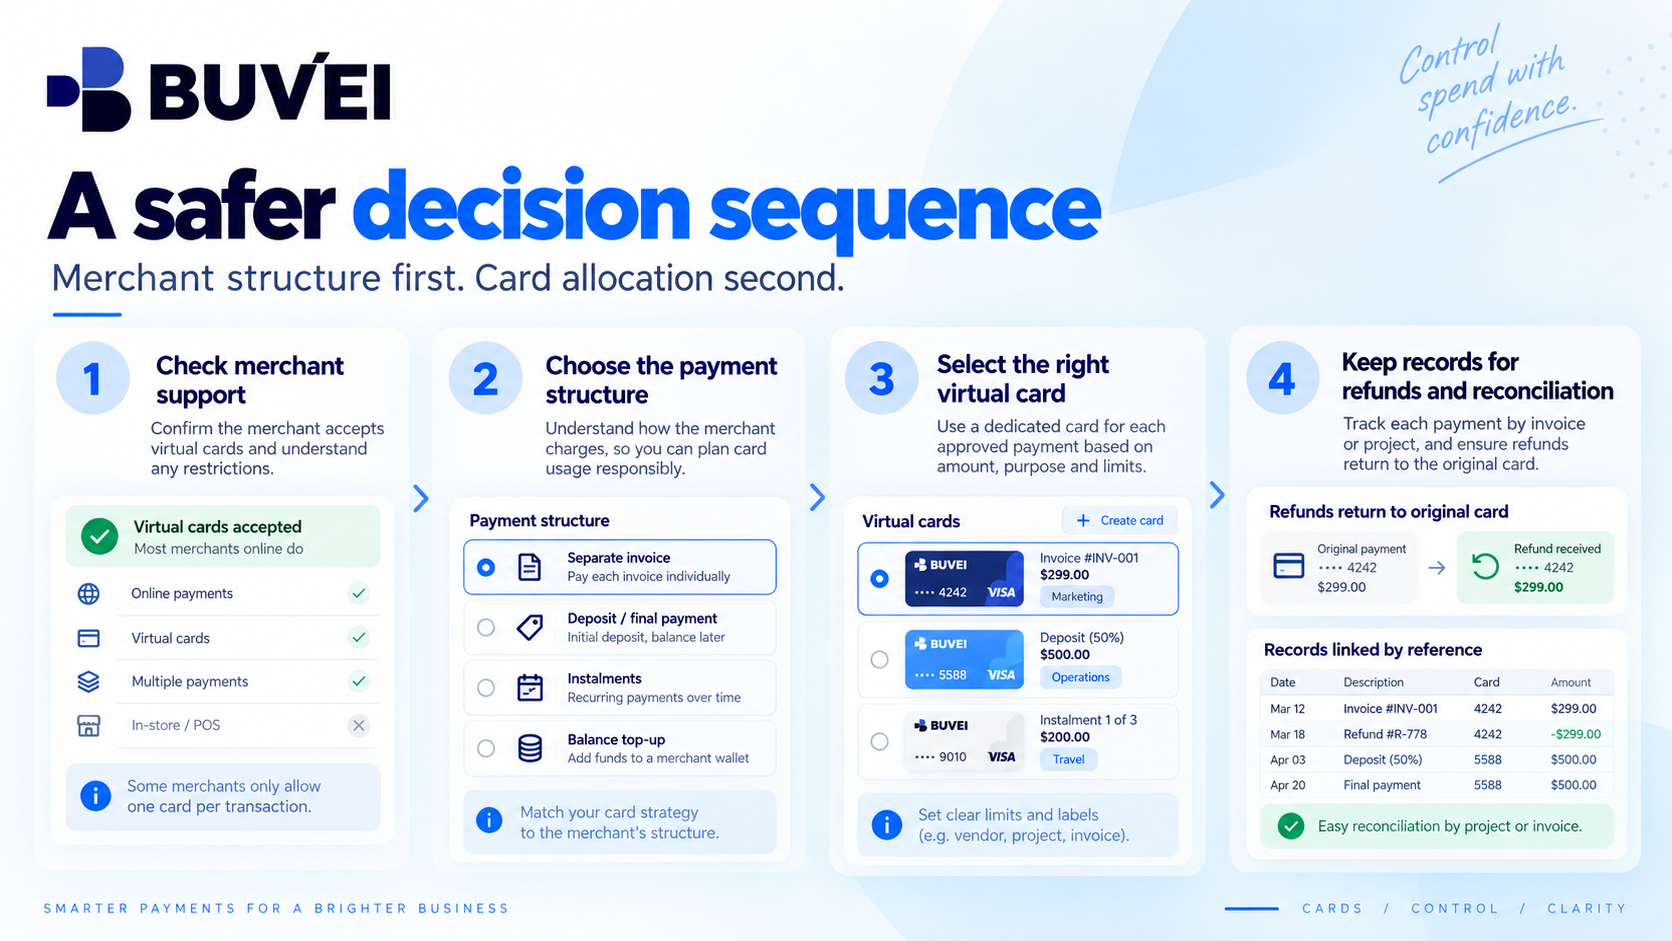
Спочатку підтвердьте структуру платежу продавця → потім виберіть або випустіть відповідну картку для кожної схваленої транзакції.
Розділення карток може покращити прозорість і віднесення витрат, але лише після того, як сама комерційна структура платежу є дійсною.
Простий контрольний список для прийняття рішення
Перш ніж намагатися використовувати більше однієї віртуальної картки для однієї покупки, запитайте:
- Чи підтримує продавець split tender?
- Чи може продавець виставити окремі рахунки-фактури або платіжні посилання?
- Чи структурована покупка як депозит і остаточний платіж?
- Чи пропонує продавець офіційний план розстрочки?
- Чи можна використовувати баланс рахунку або гаманець продавця?
- Як повертатимуться кошти, якщо платежів буде кілька?
- Чи вплинуть різні валюти або комісії на звірку платежів?
Після цього виберіть найпростіший документально підтверджений варіант, який відповідає фактичному процесу продавця.
У багатьох випадках одна картка з достатнім балансом є більш зручним рішенням, ніж спроба вручну створити непідтримуваний розділений платіж.
Зберігайте платіжні дані в безпеці
Якщо проблему з розділеним платежем потрібно розслідувати, службі підтримки можуть знадобитися такі дані:
- ідентифікатор облікового запису або користувача Buvei,
- назва продавця,
- час транзакції,
- сума,
- валюта,
- і останні чотири цифри картки.
Не надсилайте повний номер картки або коди безпеки картки через звичайну електронну пошту чи чат.
Також пам’ятайте, що правила продавця, автентифікація, маршрути обробки, ліміти та відповідність вимогам облікового запису можуть відрізнятися залежно від транзакції.
Спосіб оплати, який працює в одному checkout, не гарантує автоматично такого самого результату в іншому.
Підсумок
Наявність кількох віртуальних карток дає більше гнучкості в організації коштів.
Це не означає автоматично, що продавець може розділити одну транзакцію між кількома картками.
Справжній розділений платіж можливий лише тоді, коли checkout продавця або його комерційна структура платежу підтримує такий спосіб оплати.
Найзрозуміліший підхід:
Спочатку структура платежу продавця → потім розподіл карток.
Це допомагає зменшити кількість невдалих спроб, повторних списань, плутанини з поверненнями та проблем зі звіркою платежів.