

Ter vários cartões virtuais não significa automaticamente que você possa combiná-los para pagar um único pedido online.
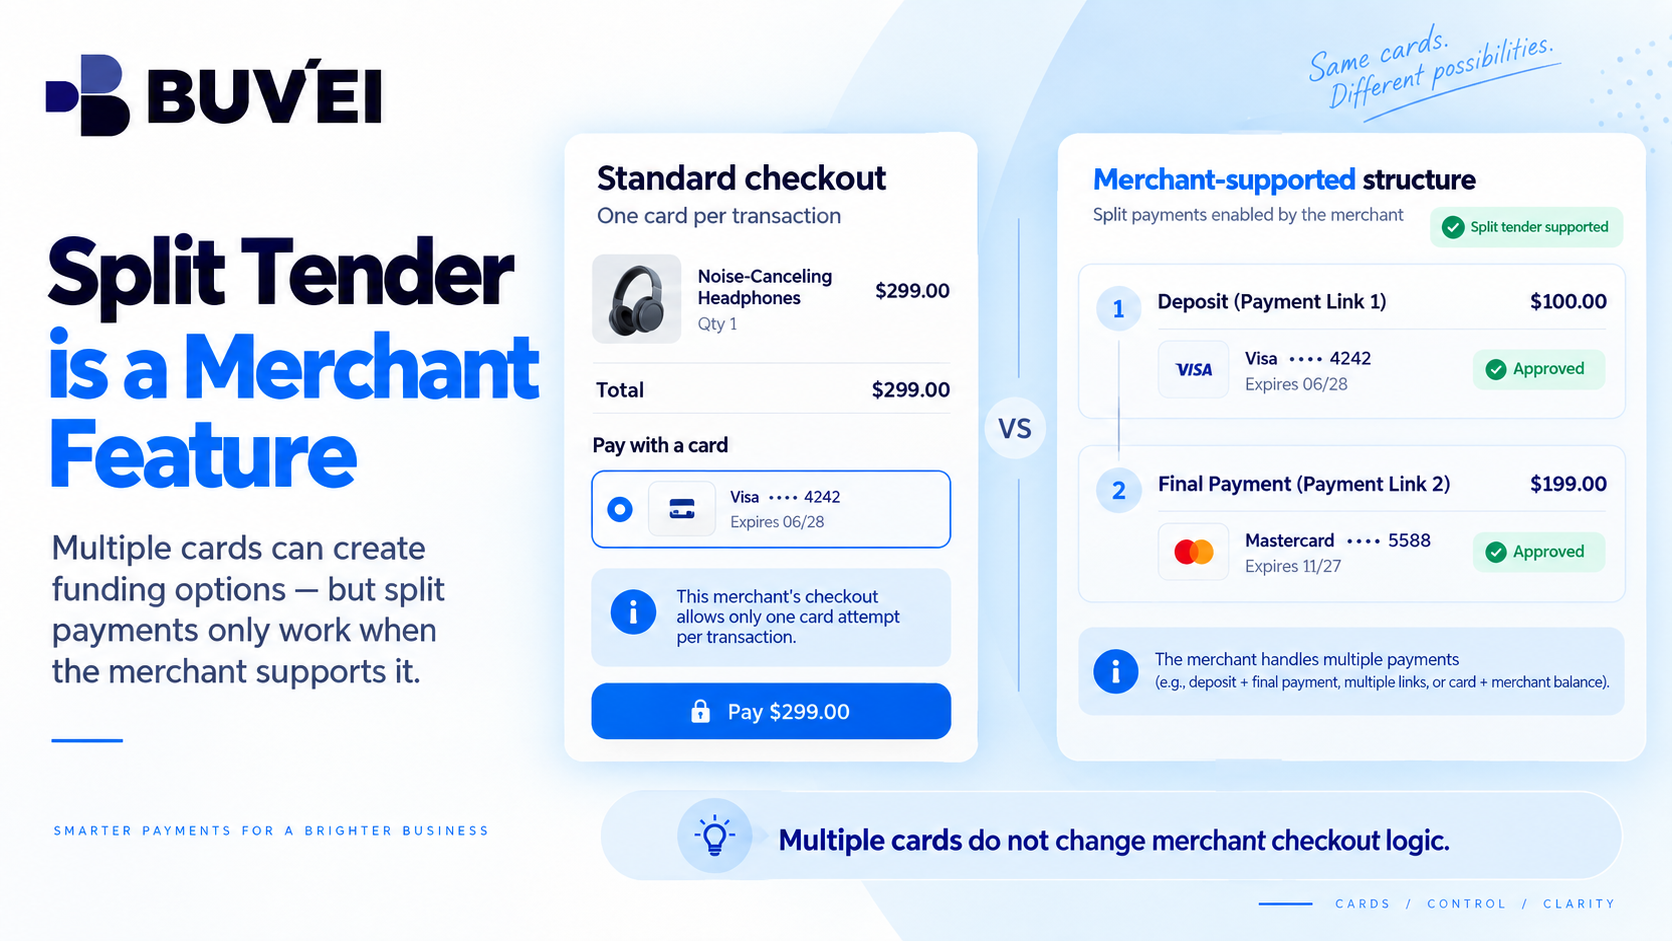
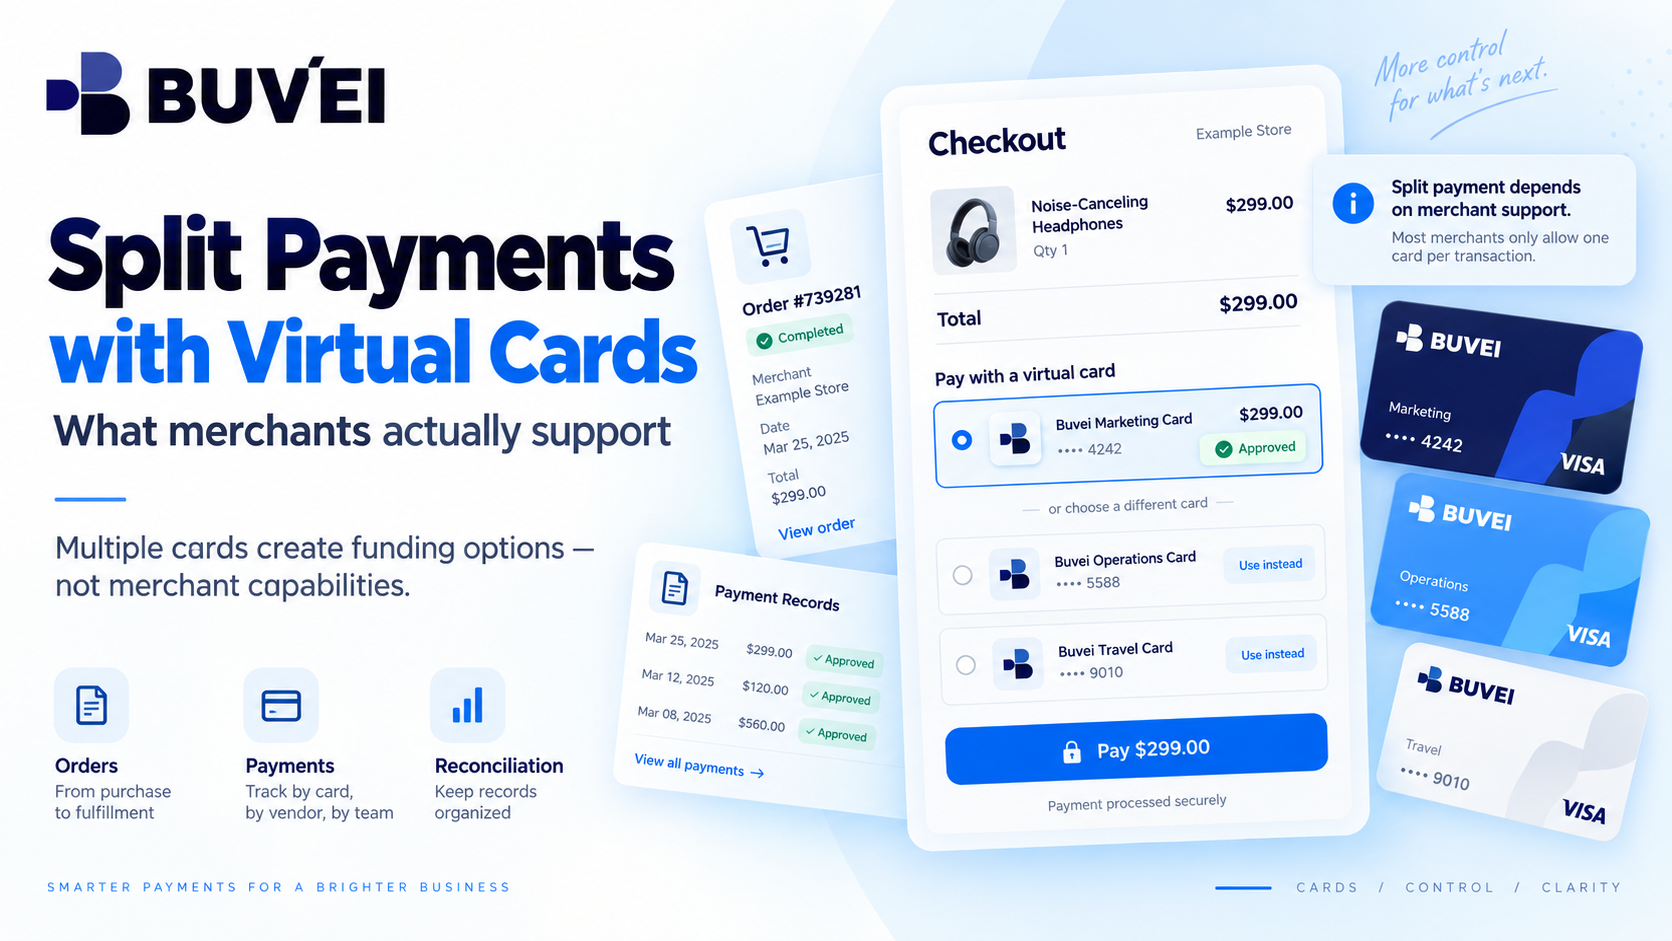
Um verdadeiro pagamento dividido, também chamado de split tender, depende principalmente do checkout e da estrutura de pagamento do comerciante. Se o comerciante aceita apenas um cartão por transação, ter dois ou mais cartões virtuais não altera essa lógica de checkout.
Essa distinção é importante porque os cartões virtuais podem oferecer mais controle sobre a forma como os fundos são alocados, mas não podem obrigar um comerciante a aceitar vários cartões para uma única compra.
Entender o que o comerciante realmente oferece pode ajudar a evitar pagamentos recusados, tentativas duplicadas e problemas desnecessários de reconciliação.
O que é um pagamento dividido?
Um pagamento dividido ocorre quando um comerciante permite explicitamente que uma compra seja paga usando dois ou mais métodos de pagamento.
Por exemplo, um checkout pode aceitar:
- dois cartões diferentes,
- cartão mais saldo da conta,
- depósito mais pagamento final,
- ou outra combinação aprovada pelo comerciante.
No entanto, a maioria dos formulários padrão de pagamento online é projetada para aceitar um cartão por tentativa de pagamento.
Se o valor da compra for de €900 e um cartão tiver apenas €500 disponíveis, o checkout normalmente não cobrará €500 e solicitará automaticamente outros €400 de um segundo cartão.
Em vez disso, a tentativa de pagamento pode simplesmente falhar, a menos que o comerciante tenha implementado um fluxo de pagamento dividido compatível.
Antes de adicionar fundos ou emitir vários cartões para a mesma compra, verifique se o comerciante realmente aceita split tender.
É possível usar dois cartões virtuais para uma compra?
Às vezes — mas somente quando o comerciante oferece esse recurso.
A distinção importante é:
Vários cartões oferecem vários instrumentos de pagamento. Eles não alteram as regras de checkout do comerciante.
Se um checkout aceita apenas um cartão, alternar entre diferentes cartões virtuais não o transforma em um pagamento com vários cartões.
Por isso, é melhor confirmar primeiro a estrutura de pagamento e escolher os cartões depois.
Por exemplo, se um comerciante oferece oficialmente dois links de pagamento separados, você poderá usar um cartão virtual para cada pagamento.
Mas se o comerciante espera uma única cobrança de €900 em um cartão, dois cartões com €500 e €400 disponíveis não se transformam automaticamente em um pagamento de €900.
Pagamentos divididos e faturas separadas não são a mesma coisa
Um comerciante pode concordar em dividir uma compra comercial em várias faturas ou links de pagamento.
Por exemplo:
- 40% de depósito,
- 60% de pagamento final.
Isso cria duas transações separadas, e não uma única transação de cartão dividida entre dois cartões.
O mesmo se aplica a depósitos e pagamentos por etapas.
Um fornecedor pode solicitar primeiro um depósito de reserva e cobrar o valor restante posteriormente. Cada pagamento terá seu próprio valor, momento, referência de transação e, possivelmente, condições de reembolso diferentes.
Se o comerciante oferecer oficialmente essa estrutura, cartões virtuais separados podem ser usados para os pagamentos separados e aprovados.
O ponto principal é que a estrutura comercial precisa existir primeiro.
Parcelamentos também são diferentes de split tender
Um plano de parcelamento divide uma compra em pagamentos programados.
Isso não é o mesmo que tentar novamente um pagamento integral recusado usando valores menores.
Por exemplo, um fornecedor de cursos pode cobrar oficialmente:
Mês 1: Pagamento 1
Mês 2: Pagamento 2
Mês 3: Pagamento 3
Cada pagamento faz parte do plano de parcelamento acordado com o comerciante.
Se o comerciante oferecer parcelamento, siga esse processo oficial em vez de tentar reproduzir o mesmo resultado manualmente com cobranças repetidas no cartão.
O saldo do comerciante pode criar outra estrutura de pagamento
Algumas plataformas permitem que os usuários adicionem dinheiro a um saldo ou carteira interna antes de realizar uma compra.
Nesse caso, vários pagamentos com cartão podem ser usados para financiar o saldo do comerciante.
A compra final é então paga usando o saldo da plataforma.
Isso é diferente de dividir diretamente uma única transação de cartão entre vários cartões.
Por exemplo:
Cartão A → saldo da plataforma
Cartão B → saldo da plataforma
Saldo da plataforma → compra final
As duas transações com cartão são operações de financiamento, enquanto o pedido final do comerciante é pago usando o saldo armazenado.
Antes de usar esse modelo, verifique como a plataforma trata fundos não utilizados, saques e reembolsos.
Vários cartões podem significar várias moedas e custos
Se cartões diferentes utilizarem moedas de cobrança ou estruturas de preços diferentes, dividir um pagamento comercial pode tornar a reconciliação mais complexa.
Por exemplo, uma parte de uma fatura pode ser liquidada em EUR, enquanto outro cartão registra sua transação em uma moeda contábil diferente.
Em vez de comparar apenas o valor total da fatura, analise cada pagamento separadamente:
- valor da transação,
- moeda de cobrança,
- taxa de câmbio, quando aplicável,
- tarifas,
- e valor final registrado.
Isso facilita a compreensão da relação entre a compra original e cada transação individual do cartão.
A autenticação ocorre separadamente para cada pagamento
Cada pagamento com cartão é processado como uma transação própria.
Isso significa que cada pagamento parcial pode ter seu próprio:
- processo de autenticação,
- análise de risco do comerciante,
- aprovação,
- ou resultado de recusa.
O sucesso do primeiro pagamento não garante que o segundo também será aprovado.
Por exemplo, um depósito pode ser aprovado com sucesso, enquanto o pagamento final posterior pode exigir uma nova etapa de autenticação.
Quando uma compra envolve várias transações, mantenha a referência de cada pagamento em vez de tratá-los como um único evento de cartão.
Os reembolsos normalmente seguem as rotas de pagamento originais
Se um comerciante processar vários pagamentos separados com cartão, os reembolsos normalmente retornarão pelos respectivos caminhos de transação originais.
Por exemplo:
Pagamento 1 → Cartão A
Pagamento 2 → Cartão B
Se a compra for posteriormente cancelada, o comerciante poderá emitir:
Reembolso 1 → Cartão A
Reembolso 2 → Cartão B
em vez de enviar o valor total para um único cartão escolhido.
Por isso, é útil manter a referência de cada transação do cartão até que o processo de compra, entrega e reembolso esteja totalmente concluído.
Mantenha uma ligação clara entre a compra e cada pagamento
Uma única compra pode, em alguns casos, estar associada a vários:
- faturas,
- débitos no cartão,
- depósitos,
- parcelamentos,
- e reembolsos.
Sem uma referência comum, esses registros podem parecer não relacionados.
Para a reconciliação empresarial, pode ser útil usar a mesma referência do pedido, fornecedor ou projeto nos registros internos e nas identificações dos cartões, quando apropriado.
Por exemplo, o departamento financeiro pode precisar relacionar:
1 fatura do fornecedor → 2 pagamentos com cartão → 2 recibos → 1 compra aprovada
Manter esses registros vinculados torna as revisões futuras muito mais fáceis.
Evite tentar criar artificialmente um pagamento dividido
Mudar repetidamente de cartão ou pedir ao comerciante para processar valores aleatórios não é uma forma confiável de criar um pagamento dividido.
Isso pode resultar em:
- tentativas de pagamento duplicadas,
- pedidos duplicados,
- controles de risco do comerciante,
- caminhos de reembolso pouco claros,
- e maior dificuldade de reconciliação.
A recomendação do artigo original é a mais adequada: use uma estrutura aprovada pelo comerciante com valores exatos.
As melhores opções podem incluir:
- uma fatura revisada,
- links de pagamento separados,
- um acordo oficial de depósito,
- ou um plano de parcelamento documentado.
Se nenhuma dessas opções existir, um único cartão com saldo suficiente pode ser mais simples do que tentar criar manualmente uma divisão não suportada.
Como o Buvei pode ser usado com estruturas de pagamento dividido
Sujeito às condições do cartão e da conta aplicáveis, cartões virtuais separados do Buvei podem ajudar a organizar pagamentos aprovados entre diferentes fornecedores, etapas ou finalidades.
Por exemplo, cartões separados podem ajudar a distinguir:
- depósitos de pagamentos finais,
- diferentes fornecedores,
- faturas separadas,
- ou despesas de diferentes projetos.
No entanto, os cartões virtuais Buvei não alteram o que o checkout do comerciante aceita.
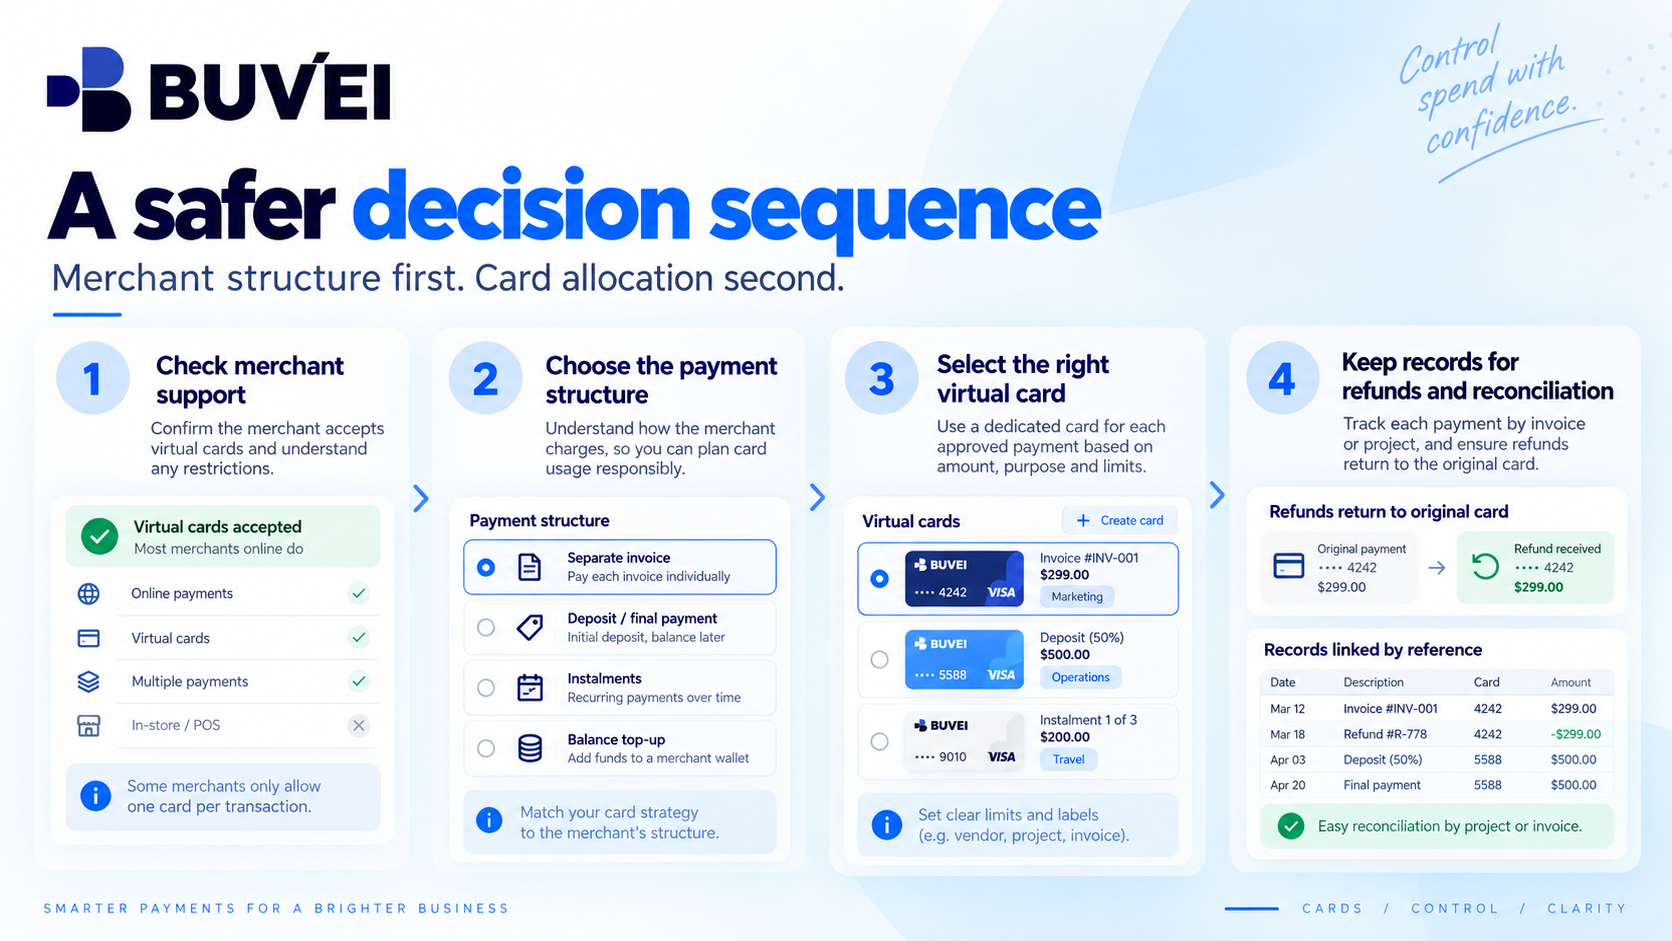
A sequência recomendada é:
Confirme primeiro a estrutura de pagamento do comerciante → depois selecione ou emita o cartão apropriado para cada transação aprovada.
A separação dos cartões pode melhorar a visibilidade e a atribuição das despesas, mas somente depois que a própria estrutura comercial de pagamento for válida.
Um checklist simples para tomada de decisão
Antes de tentar usar mais de um cartão virtual para a mesma compra, pergunte:
- O comerciante oferece explicitamente split tender?
- O comerciante pode emitir faturas ou links de pagamento separados?
- A compra está estruturada como um depósito e um pagamento final?
- O comerciante oferece um plano oficial de parcelamento?
- É possível usar um saldo ou carteira do comerciante?
- Como os reembolsos serão devolvidos se houver vários pagamentos?
- Diferentes moedas ou tarifas afetarão a reconciliação?
Em seguida, escolha a opção documentada mais simples que corresponda ao processo real do comerciante.
Em muitos casos, um único cartão com fundos suficientes é mais simples do que tentar criar manualmente uma divisão não suportada.
Mantenha os detalhes do pagamento seguros
Se for necessário investigar um problema relacionado a um pagamento dividido, o suporte poderá precisar de informações como:
- ID da conta ou do usuário no Buvei,
- nome do comerciante,
- horário da transação,
- valor,
- moeda,
- e os quatro últimos dígitos do cartão.
Evite enviar números completos de cartão ou códigos de segurança do cartão por e-mail ou chat comum.
Além disso, lembre-se de que as regras do comerciante, a autenticação, as rotas de processamento, os limites e a elegibilidade da conta podem variar entre as transações.
Um método de pagamento que funciona em um checkout não garante automaticamente o mesmo resultado em outro.
Conclusão
Ter vários cartões virtuais oferece mais flexibilidade para organizar os fundos.
Isso não dá automaticamente ao comerciante a capacidade de dividir uma única transação entre vários cartões.
Um verdadeiro pagamento dividido existe somente quando o checkout ou a estrutura comercial de pagamento do comerciante oferece esse recurso.
A abordagem mais clara é:
Estrutura de pagamento do comerciante primeiro → alocação dos cartões depois.
Isso ajuda a reduzir tentativas recusadas, cobranças duplicadas, confusão com reembolsos e problemas de reconciliação.