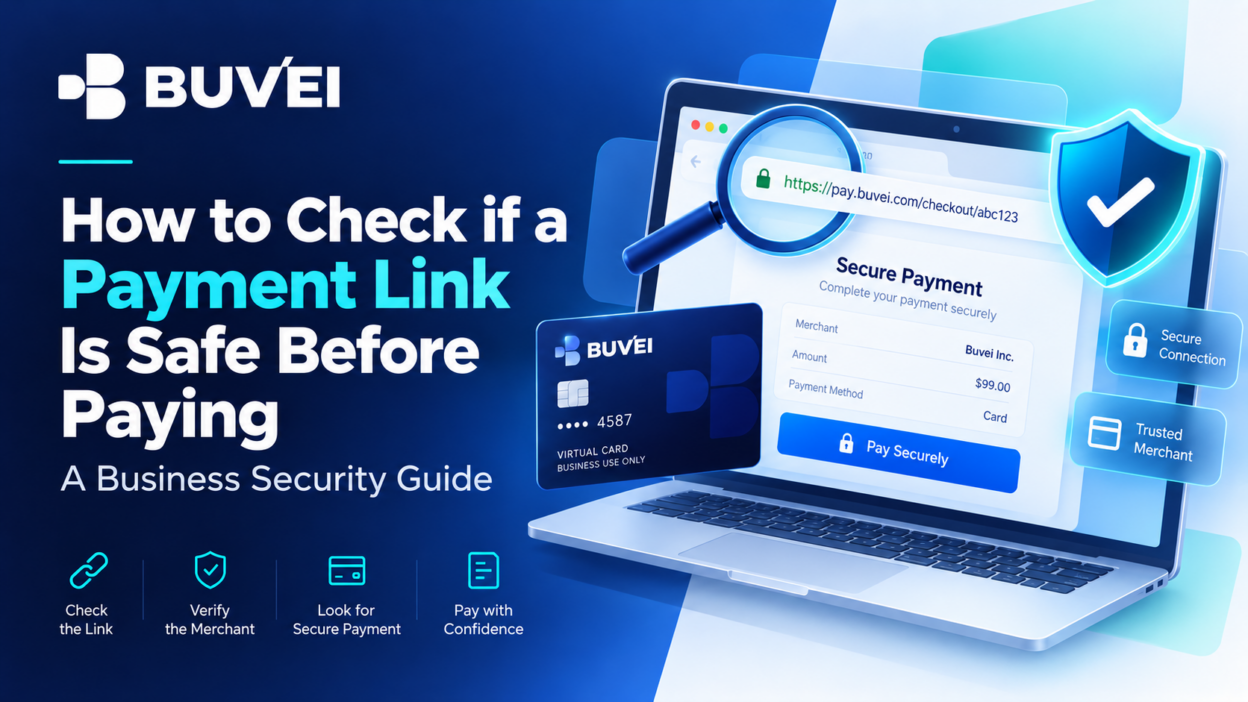
جعلت روابط الدفع المدفوعات التجارية عبر الإنترنت أسرع وأكثر سهولة. يمكن للمورّد إرسال فاتورة تتضمن رابط دفع، وتوجيه المشتري مباشرةً إلى صفحة دفع مستضافة.
لكن سهولة الاستخدام قد تنطوي أيضًا على مخاطر.
قد تبدو صفحة الدفع احترافية، وتستخدم HTTPS، وتعرض اسم علامة تجارية مألوفة، ومع ذلك قد تُوجّه بيانات البطاقة إلى جهة غير صحيحة.
السؤال الأساسي ليس ببساطة:
"هل تبدو صفحة الدفع هذه شرعية؟"
بل إن السؤال الأكثر أمانًا هو:
"هل يمكننا التحقق بشكل مستقل من المورّد، وطلب الدفع، والمبلغ، والعملة، والجهة النهائية التي ستستلم الدفع؟"
بالنسبة إلى الشركات التي تدير مدفوعات المورّدين والاشتراكات والخدمات الرقمية والإعلانات وغيرها من النفقات عبر الإنترنت، يمكن لاتباع بعض خطوات التحقق الأساسية أن يقلل بشكل كبير من مخاطر الدفع التي يمكن تجنبها.
1. ابدأ بفهم سياق النشاط التجاري
قبل النقر على ادفع الآن، تأكد من أن عملية الدفع نفسها منطقية ومبررة.
يجب أن يكون فريقك على دراية مسبقًا بما يلي:
- ما الذي يتم شراؤه
- أي مورّد يطلب الدفع
- من وافق على عملية الشراء
- الفاتورة أو العقد أو الطلب أو الحساب المرتبط بالدفع
- المبلغ الذي يجب دفعه
- العملة التي يجب استخدامها
لا تُعد صفحة دفع تبدو احترافية دليلًا على أن طلب الدفع الأساسي حقيقي.
إذا وصل رابط دفع بشكل غير متوقع ولم يتمكن أحد من تحديد الفاتورة أو عملية الشراء المرتبطة به، فتوقف وتحقق من الطلب قبل المتابعة.
قاعدة بسيطة
حاول دائمًا، متى أمكن، ربط كل رابط دفع بسجل تجاري موجود.
قد يكون هذا السجل:
- فاتورة
- أمر شراء
- عقد
- حساب اشتراك
- بوابة المورّد
- مصروف تمت الموافقة عليه مسبقًا
يساعد ذلك على توفير سياق تجاري واضح لعملية الدفع قبل إدخال بيانات البطاقة.
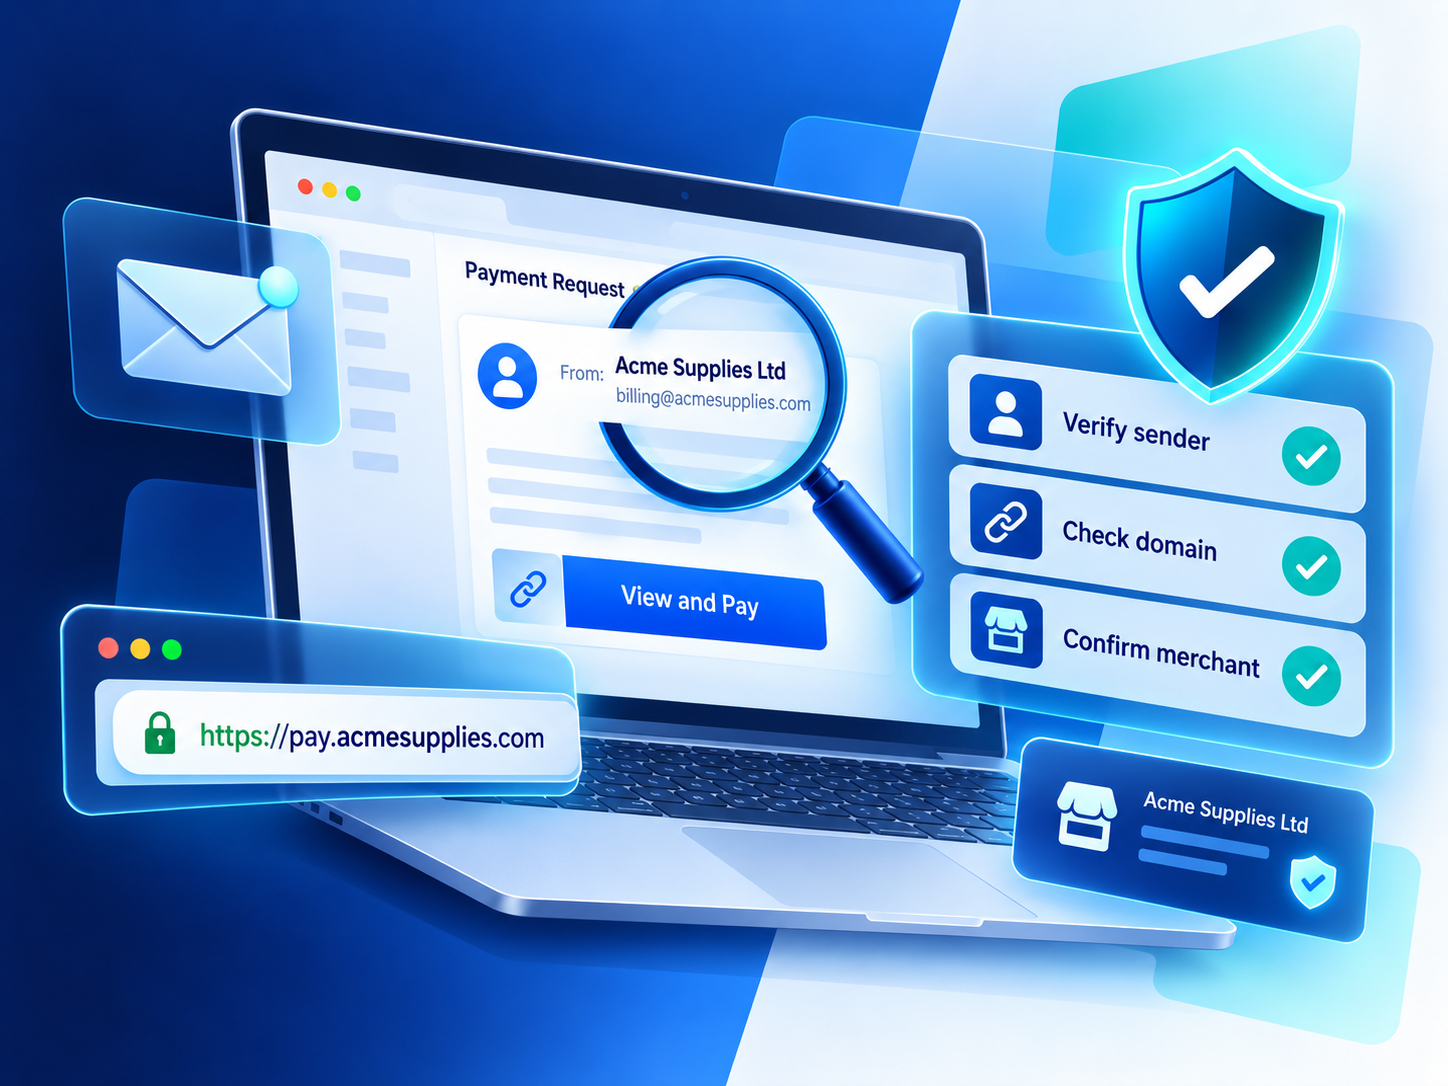
2. تحقّق من هوية المرسل بشكل مستقل
يمكن نسخ أسماء العرض في رسائل البريد الإلكتروني والشعارات وملفات تعريف المحادثات والتوقيعات.
إذا أرسل مورّد رابط دفع جديدًا أو غير متوقع، فلا تعتمد فقط على معلومات الاتصال الموجودة في الرسالة نفسها.
بدلًا من ذلك، تحقّق من الطلب باستخدام وسيلة اتصال تثق بها مسبقًا.
على سبيل المثال:
- اتصل برقم هاتف محفوظ مسبقًا في سجلات المورّد لديك
- استخدم معلومات الاتصال الموجودة في عقد قائم
- سجّل الدخول إلى البوابة الرسمية للمورّد
- انتقل إلى الموقع الرسمي للمورّد بشكل مستقل
- تواصل مع مدير حسابك الحالي عبر قناة سبق استخدامها
مثال
تخيل أن أحد المورّدين أرسل إلى فريق الشؤون المالية لديك رسالة بريد إلكتروني تفيد بأن إحدى الفواتير متأخرة، وأرفق رابط دفع جديدًا.
بدلًا من الرد على البريد الإلكتروني والسؤال عما إذا كان الرابط حقيقيًا، تواصل مع المورّد باستخدام رقم الهاتف أو بيانات الحساب المحفوظة مسبقًا في سجلاتك.
ينشئ ذلك قناة تحقق ثانية، ويقلل من خطر تأكيد طلب احتيالي مع الشخص نفسه الذي أرسله.
3. تحقّق من النطاق بعناية
يُعد النطاق الفعلي أحد أهم أجزاء رابط الدفع.
غالبًا ما تستخدم صفحات الاحتيال:
- كلمات إضافية
- أخطاء إملائية
- شرطات
- امتدادات نطاق غير مألوفة
- أسماء علامات تجارية موضوعة داخل نطاقات فرعية مضللة
على سبيل المثال، قد يحتوي عنوان URL على اسم شركة مألوفة، بينما يكون النطاق المسجل فعليًا مملوكًا لجهة أخرى غير مرتبطة بها.
بدلًا من التركيز فقط على الجزء الأول من عنوان URL، حدّد النطاق المسجل فعليًا.
ومتى أمكن، افتح الموقع الرسمي للتاجر بشكل مستقل وانتقل إلى قسم الفوترة أو الدفع، بدلًا من الاعتماد بالكامل على الرابط الذي تلقيته.
4. تذكّر: HTTPS لا يثبت أن التاجر شرعي
يُعد رمز القفل وعنوان https:// من إشارات الأمان المفيدة، لكنهما لا يثبتان أن الموقع الإلكتروني تابع للتاجر الذي تنوي الدفع له.
يعني HTTPS أن الاتصال بين متصفحك والموقع مشفّر.
لكنه لا يؤكد:
- أن المورّد حقيقي
- أن الفاتورة حقيقية
- أن الصفحة تابعة للتاجر المقصود
- أن طلب الدفع مصرح به
يمكن أيضًا لموقع احتيالي أن يمتلك شهادة أمان صالحة لنطاقه الخاص.
لذلك، تعامل مع HTTPS باعتباره فحصًا تقنيًا واحدًا، وليس عملية التحقق بأكملها.
5. انتبه إلى عمليات إعادة التوجيه
تقوم العديد من روابط الدفع المشروعة بإعادة توجيه المستخدمين عبر أنظمة الفوترة أو معالجي الدفع أو مزوّدي صفحات الدفع المستضافة.
وهذا لا يعني تلقائيًا أن الرابط مشبوه.
ومع ذلك، يجب أن تكون الوجهة النهائية متوافقة مع المورّد أو مزوّد الدفع الذي تتوقعه.
قبل إدخال معلومات البطاقة:
- تحقّق من عنوان URL النهائي.
- تأكد من النطاق.
- تأكد من ارتباط مزوّد الدفع بالمورّد.
- تحقّق من اسم التاجر أو الكيان القانوني الظاهر على صفحة الدفع.
إذا مر الرابط عبر عدة نطاقات غير مألوفة أو انتهى إلى صفحة غير مرتبطة، فتوقف وتحقق قبل المتابعة.

6. تأكد من هوية التاجر
قد يختلف اسم التاجر الظاهر على صفحة الدفع أحيانًا عن اسم العلامة التجارية الذي تعرفه.
قد تستخدم الشركة:
- الشركة الأم
- كيانًا قانونيًا
- شركة تابعة إقليمية
- معالج دفع
- شريكًا للفوترة
وقد يكون ذلك مشروعًا تمامًا.
المهم هو ما إذا كان من الممكن تفسير العلاقة والتحقق منها.
على سبيل المثال، إذا صدرت الفاتورة باسم العلامة التجارية A، بينما تعرض صفحة الدفع اسم الشركة B، فتحقق من أن الشركة B هي الكيان القانوني أو كيان الفوترة المرتبط بذلك المورّد.
إذا لم يكن هناك ارتباط واضح بين الجهة المستلمة أو الدولة أو وصف الخدمة وبين عملية الشراء، فلا تتابع حتى يتم توضيح الاختلاف.
7. تحقّق من المبلغ والعملة
يجب أن تتوافق صفحة الدفع عمومًا مع الشروط التجارية التي تمت الموافقة عليها مسبقًا.
تحقّق من:
- مبلغ الفاتورة
- العملة
- الضرائب
- رسوم الخدمة
- متطلبات الإيداع
- جدول الدفع
إن حدوث تغيير في أي من هذه العناصر ليس مجرد تفصيل متعلق بصفحة الدفع، بل قد يغيّر عملية الشراء الفعلية التي توافق عليها شركتك.
مثال
تُظهر الفاتورة مبلغ 1,000 يورو، لكن صفحة الدفع تطلب الدفع بالدولار الأمريكي وتتضمن رسومًا إضافية غير متوقعة.
قبل الدفع، تحقق من سبب تغيّر المبلغ أو العملة.
يجب مراجعة التغييرات الجوهرية وإعادة الموافقة عليها بدلًا من قبولها تلقائيًا.
8. لا تشارك معلومات أكثر مما تتطلبه عملية الدفع
قد تطلب صفحة دفع البطاقات المشروعة معلومات مثل:
- رقم البطاقة
- تاريخ انتهاء الصلاحية
- معلومات الفوترة
- رمز الأمان
- بيانات المصادقة المطلوبة من جهة إصدار البطاقة
ومع ذلك، لا ينبغي لعملية الدفع العادية بالبطاقة أن تطلب منك تقديم بيانات اعتماد حساسة لا علاقة لها بالدفع.
كن حذرًا بشكل خاص إذا طلبت منك صفحة أو موظف دعم:
- كلمة مرور البريد الإلكتروني
- كلمة مرور الحساب
- كلمة مرور لمرة واحدة خارج مسار المصادقة المعتاد
- المفتاح الخاص لمحفظة العملات الرقمية
- العبارة السرية للمحفظة
- الوصول عن بُعد إلى جهازك
- مستندات هوية لا علاقة لها بالعملية
يجب اعتبار هذه الطلبات علامات تحذيرية.
كما ينبغي تجنب إرسال بيانات البطاقة الكاملة أو كلمات المرور أو رموز OTP أو المفاتيح الخاصة بالمحافظ عبر البريد الإلكتروني أو المحادثات العادية عند طلب المساعدة من الدعم.
9. تعامل مع الاستعجال باعتباره إشارة تستدعي التحقق
قد تأتي طلبات الدفع أحيانًا مع مواعيد نهائية مشروعة.
ومع ذلك، يمكن أيضًا استخدام الضغط غير المعتاد لتجاوز ضوابط الموافقة المعتادة.
كن حذرًا عندما تصر الرسالة على أن تقوم بـ:
- الدفع فورًا
- تجاوز الموافقة الداخلية
- استخدام جهة اتصال جديدة للدفع
- تجاهل الاختلافات في معلومات التاجر
- تغيير تعليمات الدفع بشكل غير متوقع
- مشاركة رمز OTP
- إبقاء عملية الدفع سرية
الاستعجال وحده لا يثبت أن الطلب احتيالي.
لكن اجتماع الاستعجال مع تغيّر تعليمات الدفع أو وجود معلومات غير متطابقة يُعد سببًا قويًا للتوقف والتحقق بشكل مستقل.
10. استخدم بطاقة افتراضية مخصصة بعد التحقق
يمكن للبطاقات الافتراضية أن تضيف طبقة أخرى من التحكم إلى مدفوعات الشركات، ولكن ينبغي استخدامها بعد التحقق من المورّد وطلب الدفع.
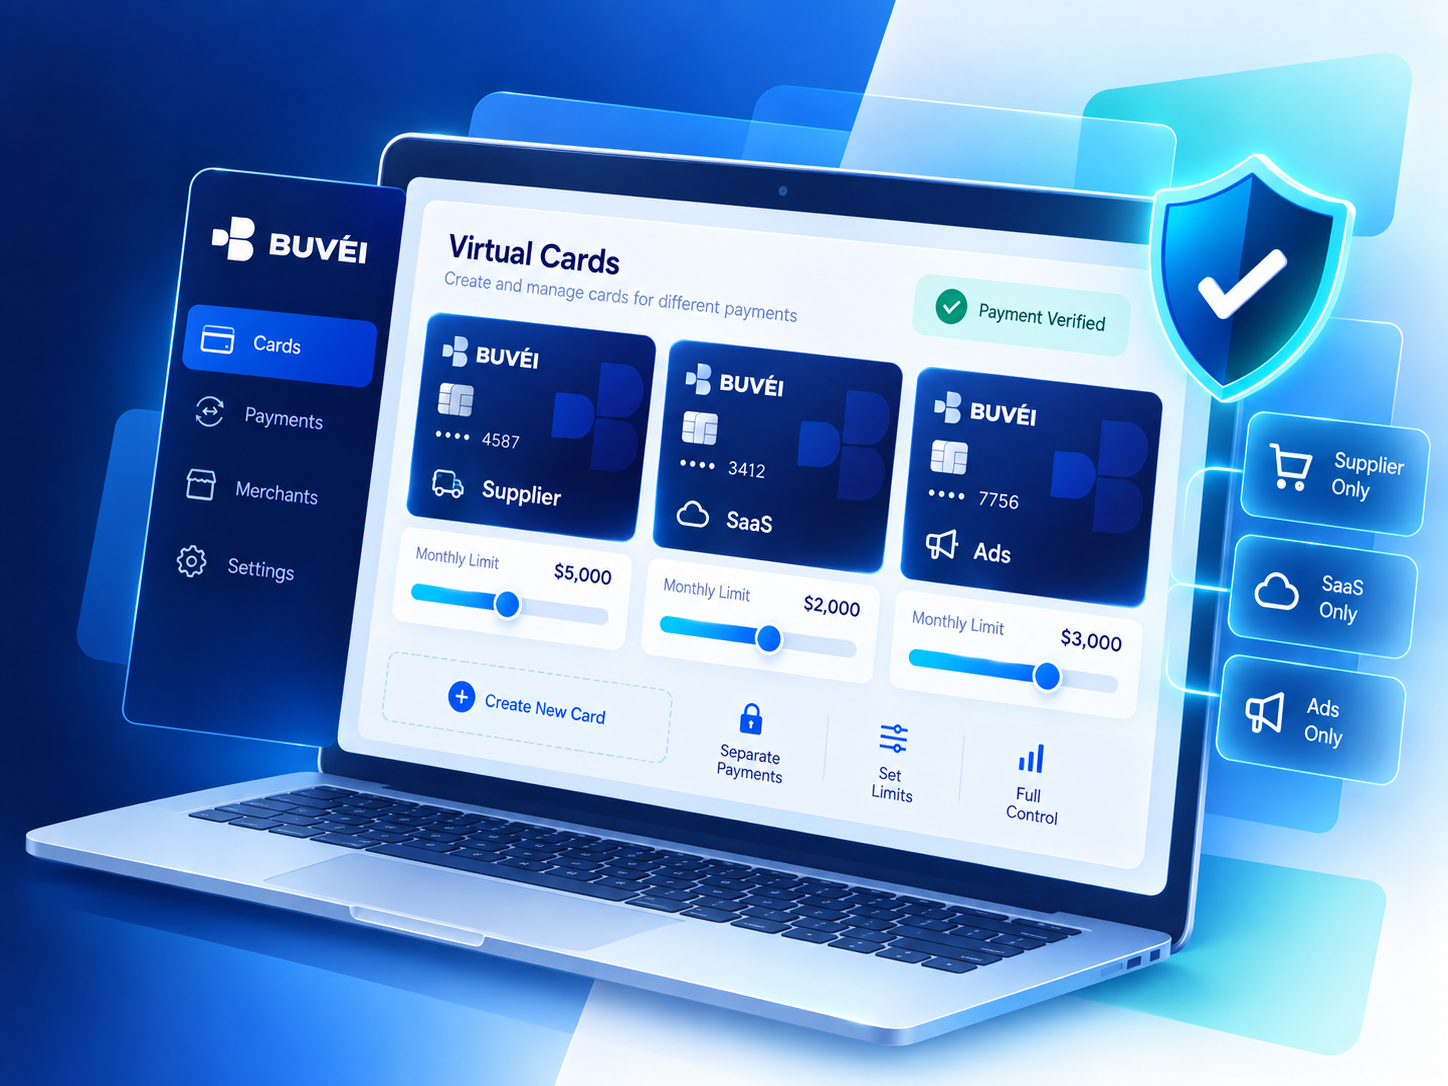
قد تساعد البطاقة الافتراضية المخصصة الشركات على فصل مدفوعات مورّد معين عن نفقات الشركة الأخرى، وتجعل مراجعة المعاملات لاحقًا أسهل.
على سبيل المثال، يمكن للشركة إنشاء بطاقات منفصلة لـ:
- مورّدين محددين
- اشتراكات SaaS
- حسابات الإعلانات
- الخدمات عبر الإنترنت
- مشاريع محددة
- مدفوعات الأعمال لمرة واحدة
وحيثما تكون هذه الميزة مدعومة، يمكن لضوابط مستوى البطاقة، مثل حدود الإنفاق، أن تقلل من التعرض غير الضروري للمخاطر.
ومع ذلك، تظل هناك نقطة مهمة:
يمكن للبطاقة الافتراضية أن تساعد في التحكم في نطاق التعرض للدفع، لكنها لا تجعل التاجر غير المتحقق منه جهة شرعية.
تحقّق أولًا، ثم ادفع.
كيف يمكن أن تساعد Buvei في فصل مدفوعات الأعمال
بعد التحقق من المورّد وطلب الدفع، يمكن للبطاقات الافتراضية من Buvei أن تساعد الشركات على تنظيم أغراض المدفوعات المختلفة بشكل أوضح.
وفقًا لميزات الحساب والبطاقة المتاحة، يمكن للشركات استخدام بطاقات افتراضية منفصلة لمورّدين أو خدمات أو حملات أو نفقات مختلفة عبر الإنترنت.
يمكن أن يساعد ذلك الفرق على:
- فصل نفقات الأعمال
- تتبع المعاملات بشكل أوضح
- إدارة أغراض الدفع المختلفة بشكل مستقل
- مراجعة نشاط الدفع الخاص بكل مورّد
- تطبيق ضوابط على مستوى البطاقة حيثما كانت متاحة
لا تحل البطاقات الافتراضية محل التحقق من المورّد، لكنها يمكن أن توفر طبقة إضافية من التحكم بعد الموافقة على الدفع.
قائمة تحقق من روابط الدفع خلال 5 دقائق
قبل إتمام طلب دفع غير مألوف أو تم تغييره، تحقّق مما يلي:
سياق النشاط التجاري
- هل توجد فاتورة أو طلب أو اشتراك أو عقد صالح؟
- هل تمت الموافقة على الدفع مسبقًا؟
المورّد
- هل المرسل مورّد معروف؟
- هل يمكن تأكيد الطلب من خلال قناة مستقلة؟
الموقع الإلكتروني
- هل النطاق المسجل صحيح؟
- هل تؤدي إعادة التوجيه النهائية إلى مزوّد دفع متوقع؟
- هل هوية التاجر منطقية؟
الدفع
- هل يتطابق المبلغ مع الفاتورة؟
- هل العملة صحيحة؟
- هل توجد رسوم إضافية متوقعة؟
الأمان
- هل تطلب الصفحة فقط المعلومات اللازمة لإتمام الدفع؟
- هل طلب أي شخص كلمات مرور أو رموز OTP أو مفاتيح خاصة أو وصولًا عن بُعد؟
ضوابط البطاقة
- هل ستكون بطاقة افتراضية مخصصة أو حد إنفاق مناسبًا لهذه العملية؟
إذا تعذر إكمال أي من هذه الفحوص، فأوقف المعاملة مؤقتًا حتى يتم التحقق من المعلومات الناقصة.
يمكن للتحقق عبر قناتين منع خسائر يمكن تجنبها
بالنسبة إلى روابط الدفع غير المألوفة أو التي تم تغييرها، يتمثل أحد أكثر الضوابط فعالية في إجراء بسيط: تحقق من الطلب عبر قناة موثوقة ثانية.
لا تعتبر الرد على البريد الإلكتروني أو الرسالة الأصلية تأكيدًا مستقلًا.
بدلًا من ذلك، استخدم المعلومات الموجودة مسبقًا في سجلاتك، مثل:
- بوابة المورّد
- رقم هاتف معروف
- مدير الحساب الحالي
- معلومات الاتصال الواردة في عقد موقّع
تحقّق من رقم الفاتورة والمبلغ والعملة والجهة المستلمة وسبب إرسال رابط الدفع.
بعد ذلك، افتح جلسة متصفح جديدة، وتحقق من النطاق النهائي، وأكمل الدفع فقط إذا كانت المعلومات لا تزال متطابقة مع الطلب الذي تم التحقق منه. وتجعل المقالة الأصلية من هذا التحقق عبر قناتين أحد أقوى الضوابط العملية فيها.
تبدأ المدفوعات الأكثر أمانًا بالتحقق
لا يتعلق أمان الدفع بالثقة في كل رابط أو عدم الثقة فيه.
بل يتعلق بإنشاء عملية قابلة للتكرار تتيح لفريقك الإجابة عن بعض الأسئلة الأساسية قبل انتقال الأموال:
من هي الجهة التي ندفع لها؟
لماذا ندفع لها؟
ما المبلغ الذي تمت الموافقة عليه؟
أين سيتم إدخال بيانات البطاقة؟
هل يمكننا التحقق من الطلب بشكل مستقل؟
بعد الإجابة عن هذه الأسئلة، يمكن لأدوات الدفع مثل البطاقات الافتراضية المخصصة أن تساعد الشركات على فصل النفقات والحفاظ على سجلات معاملات أكثر وضوحًا.
الهدف بسيط:
تحقّق أولًا. تحكّم في الدفع. احتفظ بالأدلة.