Os links de pagamento tornaram os pagamentos de negócios online mais rápidos e convenientes. Um fornecedor pode enviar uma fatura, incluir um link de pagamento e direcionar o comprador diretamente para uma página de checkout hospedada.
No entanto, a conveniência também pode criar riscos.
Uma página de pagamento pode parecer profissional, usar HTTPS, exibir o nome de uma marca conhecida e, ainda assim, direcionar os dados do cartão para a pessoa errada.
A principal pergunta não é simplesmente:
“Esta página de pagamento parece legítima?”
Uma pergunta mais segura é:
“Podemos verificar de forma independente o fornecedor, a solicitação de pagamento, o valor, a moeda e o destino final do pagamento?”
Para empresas que gerenciam pagamentos a fornecedores, assinaturas, serviços digitais, publicidade e outras despesas online, algumas etapas básicas de verificação podem reduzir significativamente os riscos de pagamento evitáveis.
1. Comece pelo Contexto Empresarial
Antes de clicar em Pagar agora, certifique-se de que o próprio pagamento faz sentido.
Sua equipe já deve saber:
- O que está sendo comprado
- Qual fornecedor está solicitando o pagamento
- Quem aprovou a compra
- A qual fatura, contrato, pedido ou conta o pagamento está relacionado
- Quanto deve ser pago
- Qual moeda deve ser utilizada
Uma página de checkout com aparência profissional não é uma prova de que a solicitação de pagamento subjacente é legítima.
Se um link de pagamento chegar inesperadamente e ninguém conseguir identificar a fatura ou compra relacionada, pare e verifique a solicitação antes de prosseguir.
Uma regra simples
Sempre que possível, associe cada link de pagamento a um registro empresarial existente.
Isso pode ser:
- Uma fatura
- Um pedido de compra
- Um contrato
- Uma conta de assinatura
- Um portal do fornecedor
- Uma despesa previamente aprovada
Isso fornece um contexto empresarial claro para o pagamento antes que os dados do cartão sejam inseridos.
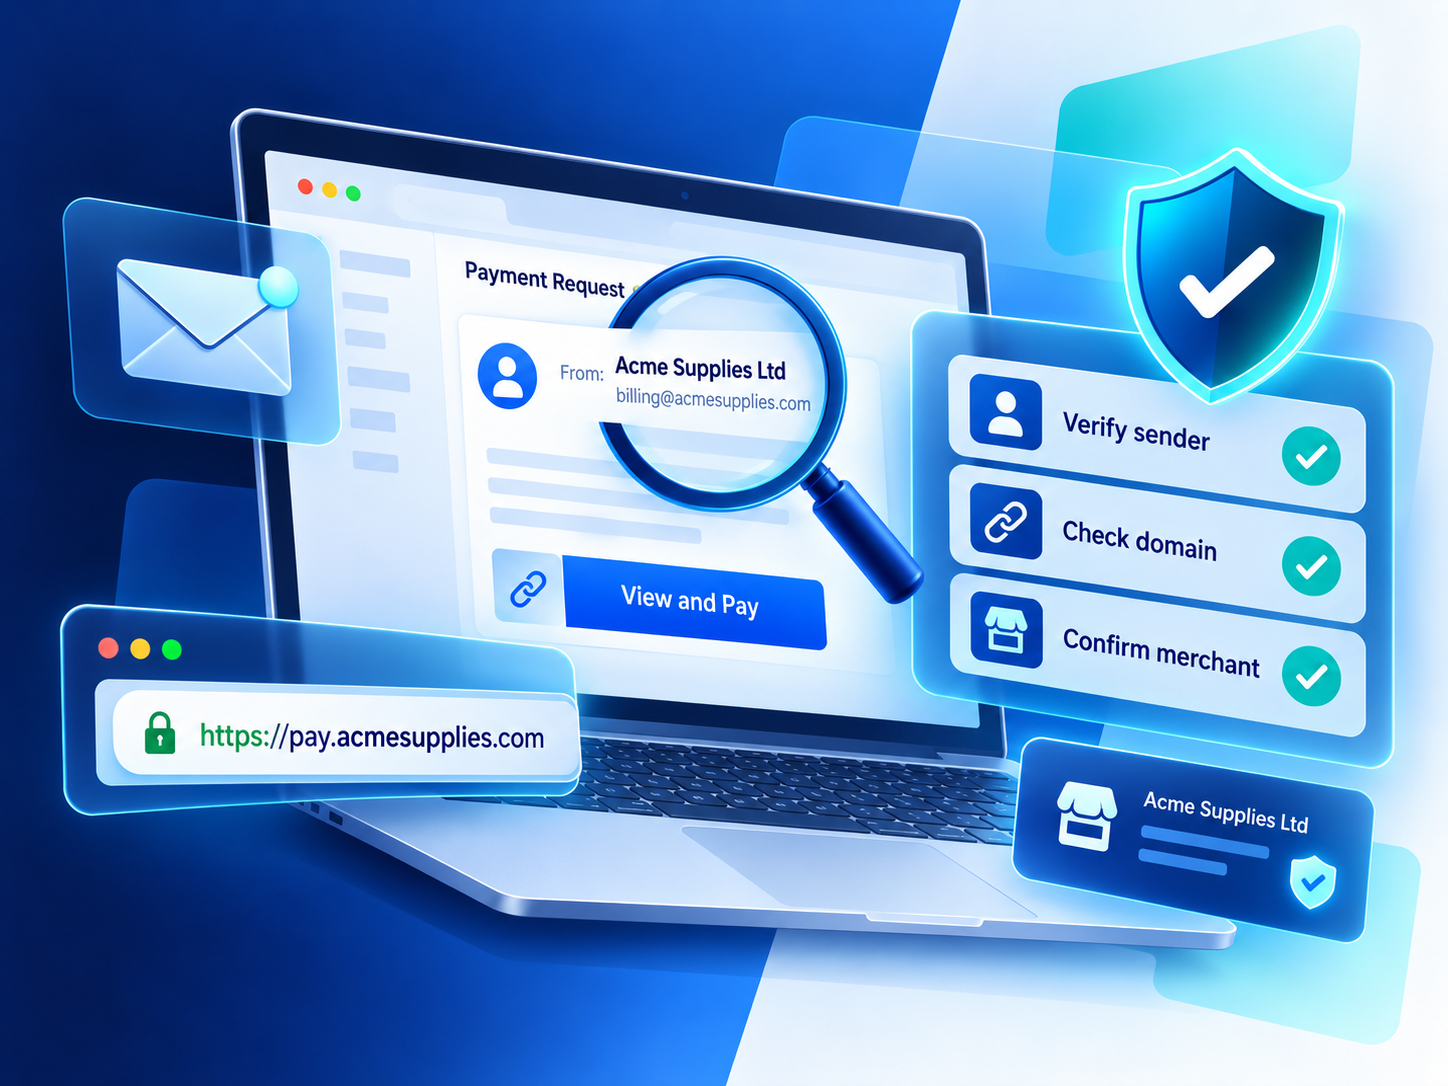
2. Verifique o remetente de forma independente
Nomes exibidos em e-mails, logotipos, perfis de chat e assinaturas podem ser copiados.
Se um fornecedor enviar um link de pagamento novo ou inesperado, não dependa apenas das informações de contato contidas nessa mesma mensagem.
Em vez disso, verifique a solicitação usando um método de contato em que você já confia.
Por exemplo:
- Ligue para um número de telefone já armazenado nos registros do fornecedor
- Use as informações de contato presentes em um contrato existente
- Faça login no portal oficial do fornecedor
- Acesse separadamente o site oficial do fornecedor
- Entre em contato com o gerente de conta por um canal utilizado anteriormente
Exemplo
Imagine que um fornecedor envie um e-mail à sua equipe financeira informando que uma fatura está vencida e forneça um novo link de pagamento.
Em vez de responder ao e-mail e perguntar se o link é legítimo, entre em contato com o fornecedor usando o número de telefone ou os dados da conta já armazenados nos seus registros.
Isso cria um segundo canal de verificação e reduz o risco de confirmar uma solicitação fraudulenta com a mesma pessoa que a enviou.
3. Verifique o domínio com atenção
Uma das partes mais importantes de um link de pagamento é o domínio real.
Páginas fraudulentas costumam usar:
- Palavras adicionais
- Erros de ortografia
- Hífens
- Extensões de domínio desconhecidas
- Nomes de marcas inseridos em subdomínios enganosos
Por exemplo, uma URL pode conter o nome de uma empresa conhecida, mas pertencer, na realidade, a um domínio registrado por outra entidade.
Em vez de se concentrar apenas na primeira parte da URL, identifique o domínio efetivamente registrado.
Sempre que possível, abra separadamente o site oficial do comerciante e acesse a seção de cobrança ou pagamento por meio dele, em vez de depender totalmente do link recebido.
4. Lembre-se: HTTPS não prova que o comerciante é legítimo
O ícone de cadeado e um endereço https:// são sinais úteis de segurança, mas não provam que o site pertence ao comerciante que você pretende pagar.
O HTTPS significa que a conexão entre seu navegador e o site está criptografada.
Ele não confirma:
- Que o fornecedor é legítimo
- Que a fatura é real
- Que a página pertence ao comerciante pretendido
- Que a solicitação de pagamento foi autorizada
Um site fraudulento também pode ter um certificado de segurança válido para seu próprio domínio.
Considere o HTTPS como uma verificação técnica, e não como todo o processo de verificação.
5. Preste atenção aos redirecionamentos
Muitos links de pagamento legítimos redirecionam os usuários por sistemas de cobrança, processadores de pagamento ou provedores de checkout hospedado.
Isso não é automaticamente suspeito.
No entanto, o destino final ainda deve ser compatível com o fornecedor ou provedor de pagamento esperado.
Antes de inserir os dados do cartão:
- Verifique a URL final.
- Confirme o domínio.
- Certifique-se de que o provedor de pagamento está relacionado ao fornecedor.
- Confirme o comerciante ou a entidade legal exibida na página de pagamento.
Se um link passar por vários domínios desconhecidos ou terminar em uma página sem relação aparente, pare e verifique antes de continuar.

6. Confirme a identidade do comerciante
O nome do comerciante exibido em uma página de pagamento pode, às vezes, ser diferente do nome da marca que você reconhece.
Uma empresa pode utilizar:
- Uma empresa controladora
- Uma entidade legal
- Uma subsidiária regional
- Um processador de pagamentos
- Um parceiro de cobrança
Isso pode ser completamente legítimo.
O importante é verificar se essa relação pode ser explicada e confirmada.
Por exemplo, se uma fatura vier da Marca A, mas a página de checkout mostrar a Empresa B, confirme se a Empresa B é a entidade legal ou de cobrança associada ao fornecedor.
Se a entidade recebedora, o país ou a descrição do serviço não tiver uma relação clara com a compra, não prossiga até que a diferença seja explicada.
7. Verifique o valor e a moeda
A página de pagamento geralmente deve corresponder aos termos comerciais que já foram aprovados.
Verifique:
- Valor da fatura
- Moeda
- Impostos
- Taxas de serviço
- Requisitos de depósito
- Cronograma de pagamento
Uma alteração em qualquer um desses itens não é simplesmente um detalhe do checkout: ela pode modificar a compra que sua empresa está efetivamente aprovando.
Exemplo
Uma fatura mostra EUR 1.000, mas a página de pagamento solicita o pagamento em USD e inclui uma taxa adicional inesperada.
Antes de pagar, confirme por que o valor ou a moeda foi alterado.
Alterações relevantes devem ser analisadas e aprovadas novamente, em vez de serem aceitas automaticamente.
8. Nunca compartilhe mais informações do que o pagamento exige
Um checkout legítimo com cartão pode solicitar informações como:
- Número do cartão
- Data de validade
- Informações de cobrança
- Código de segurança
- Autenticação exigida pelo emissor do cartão
No entanto, um pagamento normal com cartão não deve exigir credenciais confidenciais que não estejam relacionadas à transação.
Tenha atenção especial se uma página ou agente de suporte solicitar:
- Senha do e-mail
- Senha da conta
- Senha de uso único fora do fluxo normal de autenticação
- Chave privada de uma carteira de criptomoedas
- Frase-semente
- Acesso remoto ao seu dispositivo
- Documentos de identidade não relacionados
Essas solicitações devem ser tratadas como sinais de alerta.
Você também deve evitar enviar credenciais completas do cartão, senhas, OTPs ou chaves privadas de carteiras por e-mail ou chat comum ao solicitar ajuda ao suporte.
9. Trate a urgência como um sinal para verificar
As solicitações de pagamento às vezes vêm acompanhadas de prazos legítimos.
No entanto, uma pressão incomum também pode ser usada para contornar os controles normais de aprovação.
Tenha cuidado quando uma mensagem exigir que você:
- Pague imediatamente
- Ignore a aprovação interna
- Use um novo contato de pagamento
- Ignore diferenças nas informações do comerciante
- Altere inesperadamente as instruções de pagamento
- Compartilhe um OTP
- Mantenha o pagamento em sigilo
A urgência, por si só, não prova que uma solicitação é fraudulenta.
No entanto, urgência combinada com instruções de pagamento alteradas ou informações incompatíveis é um forte motivo para interromper o processo e verificar a solicitação de forma independente.
10. Use um cartão virtual dedicado após a verificação
Os cartões virtuais podem adicionar outra camada de controle aos pagamentos empresariais, mas devem ser usados depois que o fornecedor e a solicitação de pagamento forem verificados.
Um cartão virtual dedicado pode ajudar as empresas a separar o pagamento de um fornecedor de outros gastos corporativos e facilitar a revisão das transações posteriormente.
Por exemplo, uma empresa pode criar cartões separados para:
- Fornecedores individuais
- Assinaturas SaaS
- Contas de publicidade
- Serviços online
- Projetos específicos
- Pagamentos empresariais únicos
Quando disponíveis, controles no nível do cartão, como limites de gastos, podem reduzir ainda mais a exposição desnecessária.
No entanto, uma distinção importante permanece:
Um cartão virtual pode ajudar a controlar a exposição ao pagamento, mas não pode tornar legítimo um comerciante não verificado.
Sempre verifique primeiro e pague depois.
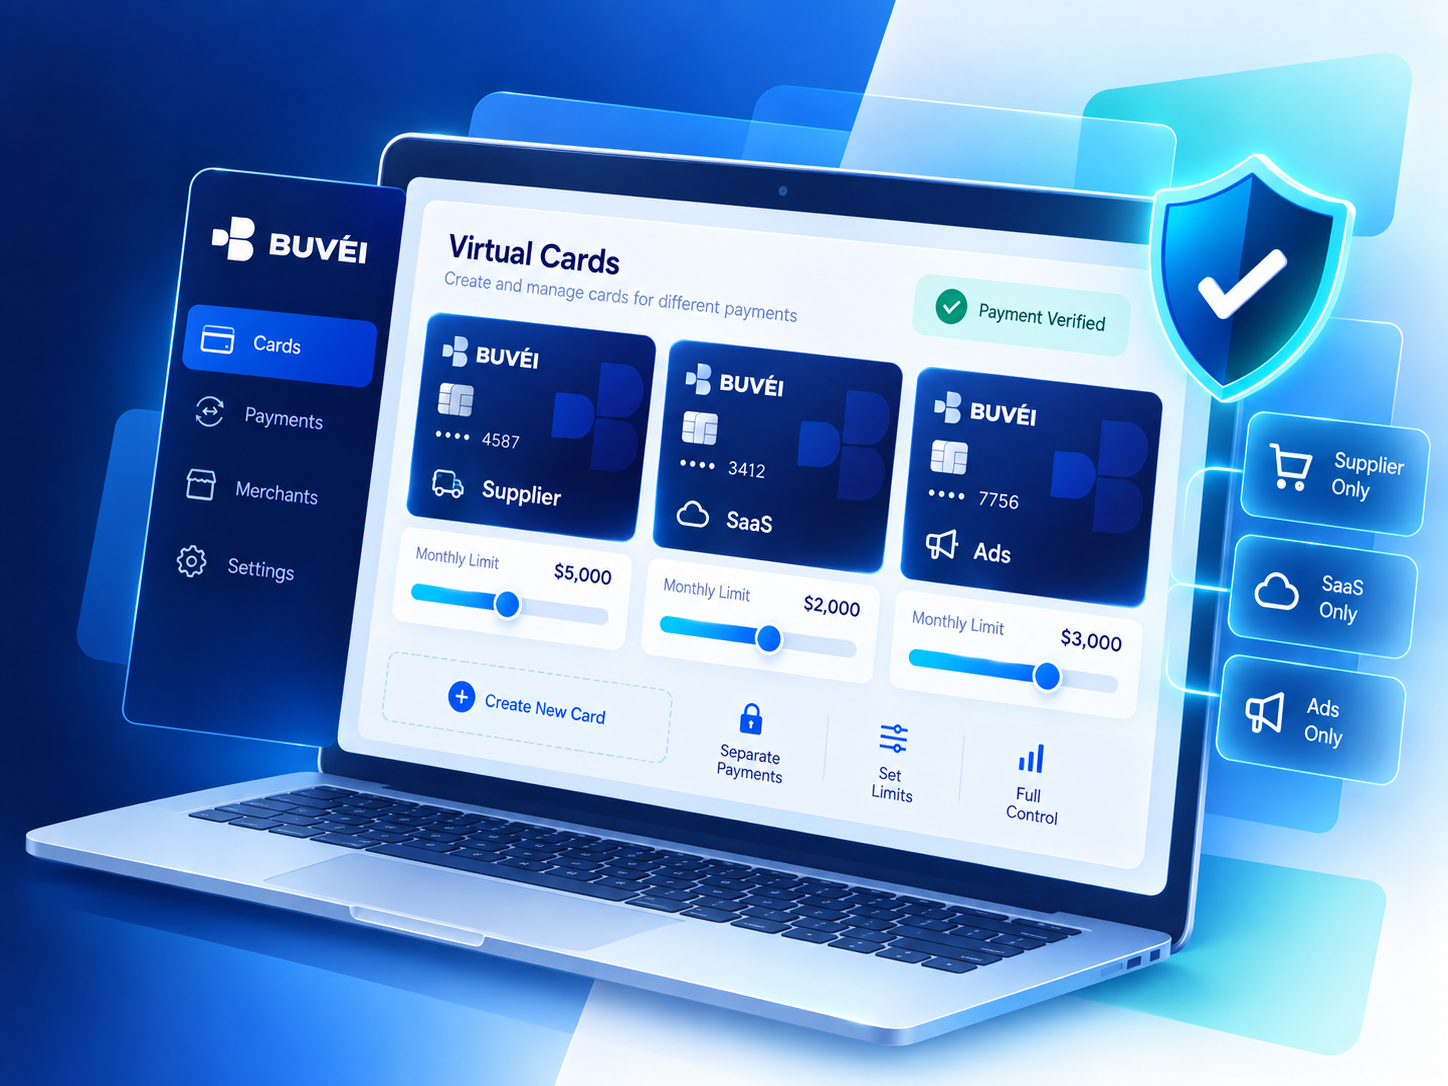
Como o Buvei pode ajudar na separação dos pagamentos empresariais
Depois que um fornecedor e uma solicitação de pagamento forem verificados, os cartões virtuais Buvei podem ajudar as empresas a organizar diferentes finalidades de pagamento com mais clareza.
De acordo com os recursos disponíveis na conta e no cartão, as empresas podem usar cartões virtuais separados para diferentes fornecedores, serviços, campanhas ou despesas online.
Isso pode ajudar as equipes a:
- Separar despesas empresariais
- Acompanhar as transações com mais clareza
- Gerenciar diferentes finalidades de pagamento de forma independente
- Revisar a atividade de pagamentos específica de cada fornecedor
- Aplicar controles no nível do cartão quando disponíveis
Os cartões virtuais não substituem a verificação do fornecedor, mas podem oferecer uma camada adicional de controle depois que o pagamento tiver sido aprovado.
Checklist de 5 minutos para verificar um link de pagamento
Antes de concluir uma solicitação de pagamento desconhecida ou alterada, verifique o seguinte:
Contexto empresarial
- Existe uma fatura, pedido, assinatura ou contrato válido?
- O pagamento já foi aprovado?
Fornecedor
- O remetente é um fornecedor conhecido?
- A solicitação pode ser confirmada por um canal independente?
Site
- O domínio registrado está correto?
- O redirecionamento final leva a um provedor de pagamento esperado?
- A identidade do comerciante faz sentido?
Pagamento
- O valor corresponde à fatura?
- A moeda está correta?
- Há alguma taxa adicional esperada?
Segurança
- A página está solicitando apenas as informações necessárias para o pagamento?
- Alguém solicitou senhas, OTPs, chaves privadas ou acesso remoto?
Controles do cartão
- Um cartão virtual dedicado ou um limite de gastos seria adequado para esse pagamento?
Se uma dessas verificações não puder ser concluída, interrompa a transação até que as informações ausentes sejam verificadas.
A verificação por dois canais pode evitar perdas evitáveis
Para links de pagamento desconhecidos ou alterados, um dos controles mais eficazes é simples: verifique a solicitação por meio de um segundo canal confiável.
Não trate uma resposta ao e-mail ou mensagem original como uma confirmação independente.
Em vez disso, use informações já registradas, como:
- Portal do fornecedor
- Número de telefone conhecido
- Gerente de conta existente
- Dados de contato de um contrato assinado
Confirme o número da fatura, o valor, a moeda, a entidade recebedora e o motivo do link de pagamento.
Em seguida, abra uma nova sessão do navegador, verifique o domínio final e conclua o pagamento somente se as informações ainda corresponderem à solicitação verificada. O artigo original considera essa confirmação por dois canais um dos controles práticos mais importantes.
Pagamentos mais seguros começam com a verificação
A segurança dos pagamentos não significa confiar ou desconfiar de todos os links.
Ela consiste em criar um processo repetível que permita à sua equipe responder a algumas perguntas básicas antes que o dinheiro seja movimentado:
Quem estamos pagando?
Por que estamos pagando essa empresa?
Quanto foi aprovado?
Onde os dados do cartão estão sendo enviados?
Podemos verificar a solicitação de forma independente?
Depois que essas perguntas forem respondidas, ferramentas de pagamento, como cartões virtuais dedicados, podem ajudar as empresas a separar os gastos e manter registros de transações mais claros.
O objetivo é simples:
Verifique primeiro. Controle o pagamento. Mantenha as evidências.